


英伟达(NVDA)Q3 财报超预期:1,158 亿美元营收与 1,300 亿美元指引能否推动股价上涨?
关键要点
- 英伟达公布 2027 财年第三季度营收为 1158 亿美元,同比增长 103%,单季度营收首次突破 1000 亿美元,其中数据中心业务营收占总营收的 93%。
- 根据管理层指引,英伟达预计第四季度营收为 1300 亿美元,毛利率为 71%-72%;受 Vera Rubin 产品爬坡成本影响,毛利率将较第三季度的 74.8%-74.9% 下降约 3 个百分点。
- 英伟达面临结构性阻力,包括临时 CEO 领导层交接且没有重新任命黄仁东的计划、竞争导致市场份额收缩(英伟达在 2026 年及以后已公布的 AI 基础设施部署中占比 28%,而其历史芯片营收份额为 80%-90%),以及 11 倍远期市盈率的估值限制了上涨空间。
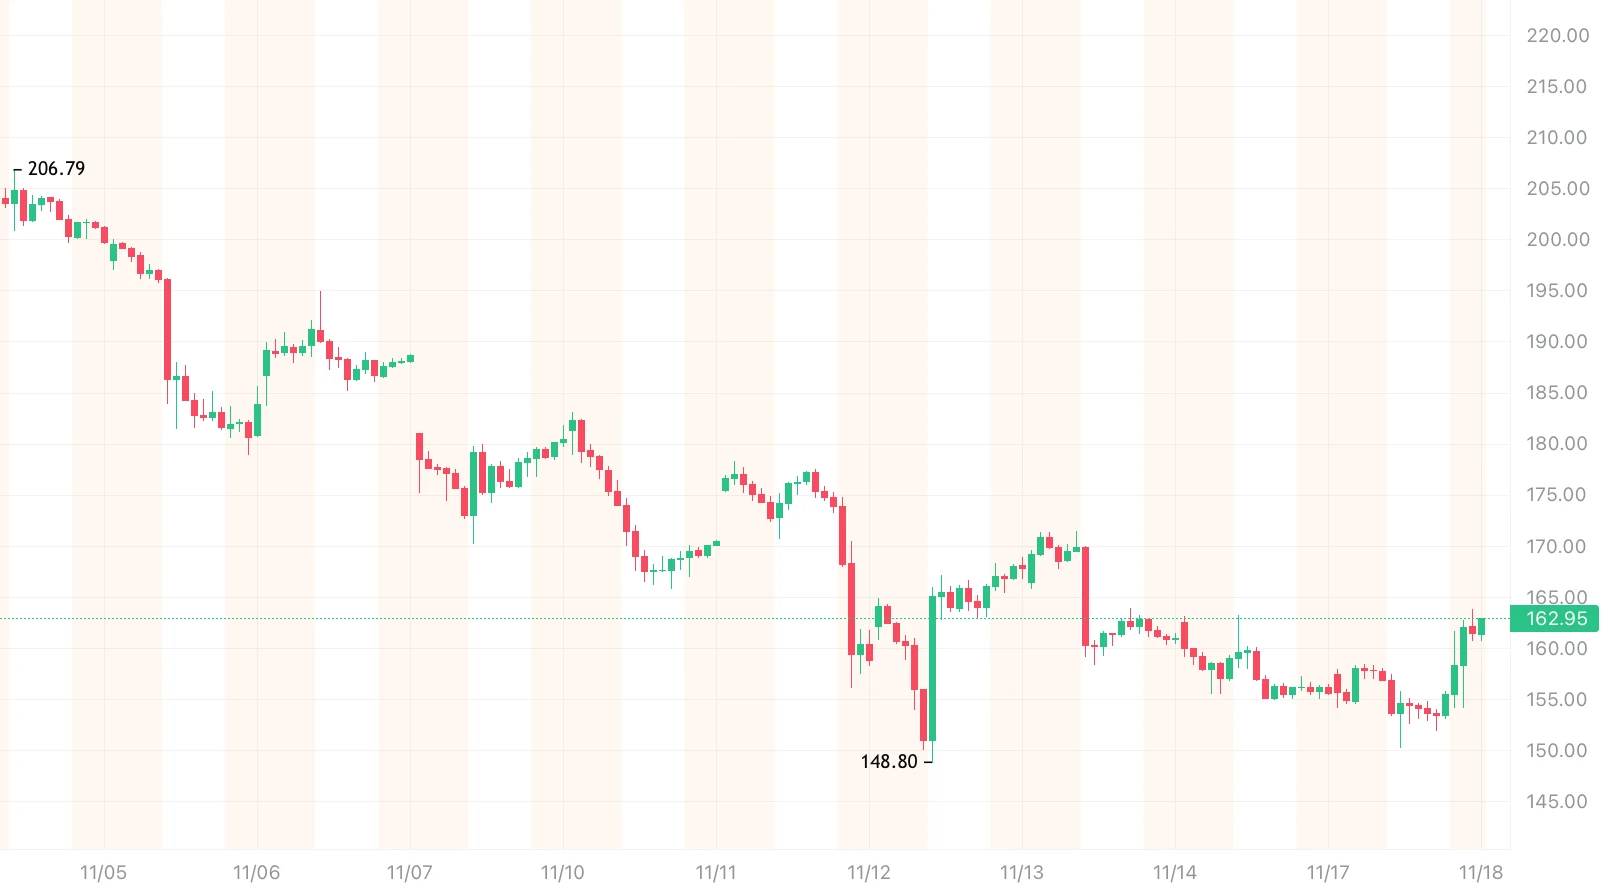
来源:Gate 股票行情数据
一组“无可挑剔”的数字,对应的却是 4% 而非 10% 的盘后反应。这个温差本身比财报数据更值得拆解。本文以官方财务数据为基础,结合电话会议披露的运营细节、卖方在财报前的定价调整以及竞争格局的边际变化,回答一个具体问题:1,300 亿美元的指引,在什么条件下才能真正转化为可持续的股价上行。
营收与指引双双越过市场门槛,但“超预期”的边际幅度在收敛
第三季度 GAAP 毛利率 74.8%,Non-GAAP 毛利率 74.9%,Non-GAAP 稀释每股收益 2.68 美元,同比增长 111%;GAAP 净利润 653 亿美元,GAAP 营业利润 775 亿美元。从绝对水平看,这是一份在收入、利润率和每股收益三个维度同时越过市场门槛的财报。
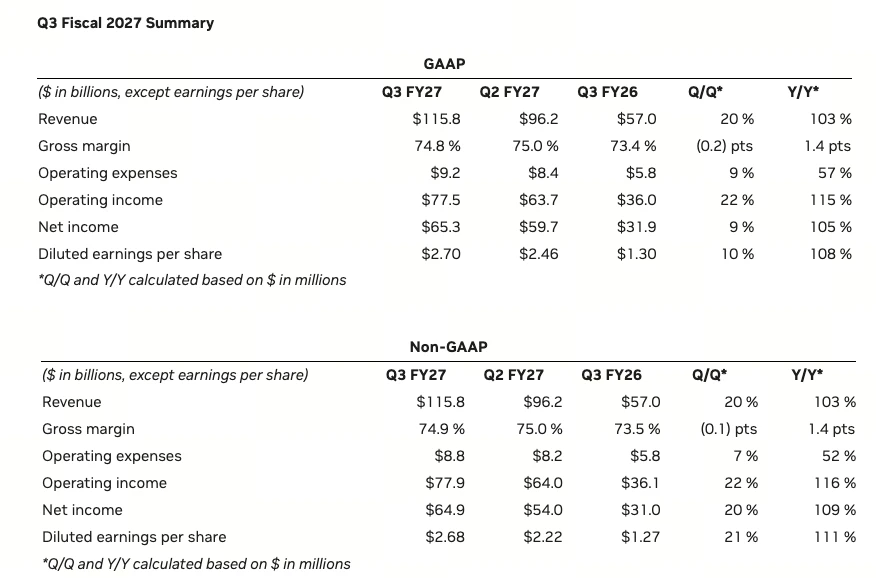
来源:英伟达财报
但“超预期”需要放在预期的形成过程中理解。英伟达在上一季度给出的 Q3 收入指引约为 1,080 亿美元,实际落地 1,158 亿美元,超出指引约 7%。这一超出幅度仍然可观,但相较于此前数个季度动辄 10% 以上的指引上修幅度,边际收敛的方向是清晰的。更值得关注的是指引的结构:1,300 亿美元的 Q4 指引中,明确不包含任何中国数据中心计算收入。这意味着当前指引的“纯度”更高,对中国变量的依赖度被主动剥离,但同时也意味着一旦非中国需求出现任何边际松动,指引的下修空间会比包含中国收入时更大。
电话会议披露的运营数据进一步支撑了短期需求的确定性:云产业未交付订单从上一季度的 2 万亿美元升至 2.5 万亿美元,单季增加 5,000 亿美元;供应承诺升至 3,900 亿美元,主要对应多年期内存采购;Hopper GPU 的重新签约价格最高达到原价的两倍,B300 自推出以来价格上涨超过 60%。这些指标指向同一个结论:在 2028 财年之前,需求的可见度是英伟达上市以来最高的阶段之一。
Vera Rubin 的爬坡速度是真实的,但毛利率的下行斜率同样是真实的
电话会议中被管理层反复强调的一个事实是:Vera Rubin NVL72 在上市首个季度贡献了近 200 亿美元收入,被定性为公司历史上放量最快的产品。这一爬坡速度如果以季度维度衡量,确实显著快于 Hopper 和 Blackwell 的早期节奏,说明英伟达在先进封装、基板供应和系统集成层面的产能准备比此前两代产品更加充分。
但同一份指引中包含了另一个被市场部分忽略的信号:Q4 GAAP 和 Non-GAAP 毛利率预计均为 71% 至 72%,较 Q3 的 74.8%—74.9% 下行约 3 个百分点。管理层将其归因于 Rubin 产品初期爬坡对毛利率的结构性影响,并给出 2028 财年回升至 72%—73% 的路径。这一毛利率轨迹的含义是:新产品带来的收入增量,在早期阶段并非以同等利润率落地。对于一只以“高增长 + 高利润率”为核心定价锚的股票而言,毛利率的阶段性下行会直接压缩市场愿意为当期盈利支付的倍数,即便收入本身超出预期。
换句话说,1,158 亿美元的收入和 1,300 亿美元的指引解决的是“增长是否还在”的问题,但 71%—72% 的毛利率指引引入的是一个不同性质的问题:增长的质量在短期内被稀释了多少。
真正压制股价弹性的,不是财报数字,而是三组结构性变量的叠加
财报数字本身足以支撑 5% 以上的盘后涨幅。但涨幅在触及该水平后未能进一步扩展,指向的是数字之外的定价约束。这些约束可以归纳为三组可验证的变量。
第一组是管理层真空的持续时间。 这是黄仁勋辞任 CEO 后的首份财报,临时 CEO 兼 CFO Colette Kress 主导了业绩发布与电话会议。董事会在同一场电话会议上明确表示“无意让黄仁勋复职”,并已聘请海德思哲开展全球 CEO 遴选,内外部候选人均在考察范围内。Kress 作为临时领导者的执行力在本季度得到了验证——营收和指引均越过门槛,客户与供应链关系被描述为“百分之百支持”。但“临时”标签本身构成一个折价因子:大型云厂商的多年期采购承诺、战略级投资决策和生态绑定,在正式 CEO 到位之前存在延迟或重新评估的可能性。财报前的卖方调整已经将这一因子计入定价:摩根士丹利将目标价从 300 美元下调至 267 美元,汇丰将评级从买入下调至持有、目标价从 365 美元大幅削减至 170 美元,高盛将目标价从 300 美元下调至 220 美元。三家机构的调整方向一致,分歧仅在幅度:大摩和高盛仍维持买入或增持,汇丰则选择在领导层明朗之前退至持有。
第二组是竞争分流从“远期叙事”进入“可计数份额”。 摩根大通策略师 Michael Cembalest 在财报前发布的研报统计了前沿 AI 实验室宣布的 2026 年后算力部署协议,总规模约 44 吉瓦,其中英伟达 GPU 仅占 12.1 吉瓦,份额 28%;博通定制芯片占 23%,AMD 占 18%,亚马逊 Trainium 占 16%,谷歌 TPU 占 14%。这一分布与英伟达在 2023—2025 年间占据 AI 芯片收入 80%—90% 的格局形成了鲜明对照。份额下降不等于收入下降——总部署规模在扩张,28% 的绝对量仍对应可观的出货——但它意味着英伟达对下一代算力基础设施的定价权不再是无约束的。CUDA 生态的转换成本曾经是这一约束的替代品,但 Cembalest 引用与前沿实验室的交流指出,借助 AI 辅助工程,将模型迁移至 AMD GPU 的周期已从 6—12 个月压缩至 3 天。护城河的深度在变浅,这是比单季份额数字更值得跟踪的慢变量。
第三组是估值本身已经将“便宜”写入了价格,但“便宜”不构成催化剂。 截至财报前,英伟达的前瞻市盈率已降至约 11 倍,为 2011 年以来的最低水平,显著低于过去十年 30—44 倍的前瞻 PE 区间。11 倍的估值意味着市场已经在相当程度上定价了管理层不确定性、竞争分流和中国收入缺失。但这同时也意味着,单纯依靠“估值便宜”推动股价上行的空间有限——低估值需要催化剂来解除折价,而不是靠低估值本身自我实现。当前可见的催化剂路径包括:正式 CEO 的任命及其战略路线的明确、Rubin 爬坡期结束后毛利率的实际回升幅度、以及云厂商 2028 财年资本开支指引是否与 2.5 万亿美元未交付订单相互印证。在这些信号落地之前,11 倍 PE 更可能扮演的是下行保护,而非上行引擎。
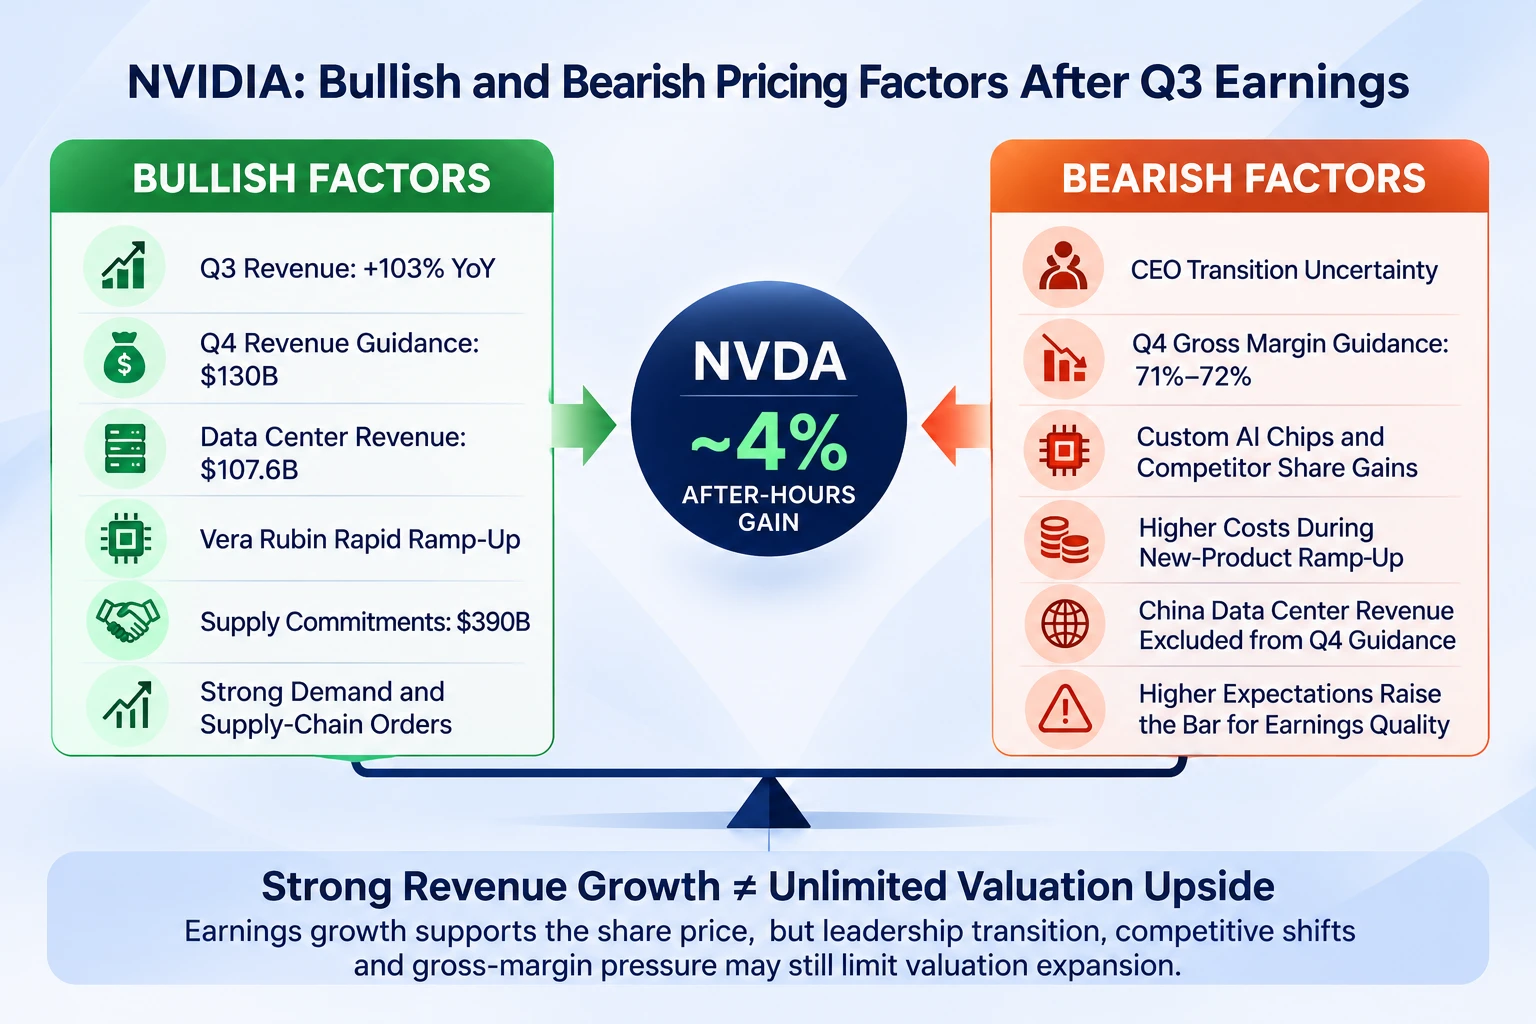
英伟达股价上涨动力与估值压制因素对比
FAQ
英伟达 Q3 营收 1,158 亿美元,同比增长 103%,这个增速可持续吗?
不可简单线性外推。103% 的同比增速建立在去年同期基数相对较低的基础上,且 Q4 指引 1,300 亿美元对应的环比增速约为 12%,已较 Q3 的 20% 环比增速有所放缓。管理层将 2028 财年营收增速指引从 70% 上调至 75%,说明 2027 财年内的增长仍受订单支撑,但增速的自然回落是基数扩张的算术结果,不等于需求走弱。
Q4 指引 1,300 亿美元中不含中国数据中心收入,影响有多大?
影响需要从两个方向理解。短期看,指引在不依赖中国收入的情况下仍高于市场预期,说明非中国需求的强度足以覆盖中国缺位。但中国数据中心收入在历史季度中曾占数据中心营收的 20%—25%,这部分收入的缺席意味着 Q4 指引的“容错空间”更薄:一旦非中国需求出现任何边际波动,缺少中国收入的缓冲会使指引的下修幅度被放大。
为什么营收和指引都超预期,盘后股价只涨了 4% 左右?
盘后定价同时计入了两组信息。财报数字本身支撑更高的涨幅,但同一场电话会议披露的 Q4 毛利率指引 71%—72%(较 Q3 下行约 3 个百分点)压缩了市场对盈利质量的短期预期。叠加董事会明确“无意让黄仁勋复职”所带来的管理层能见度折价,以及财报前大摩、汇丰、高盛已相继下调目标价所预设的谨慎基调,4% 的涨幅是“数字超预期”与“结构性折价未解除”之间的均衡结果,而非单一因素所致。
11 倍前瞻市盈率意味着英伟达“便宜”吗?
11 倍前瞻 PE 是事实,但“便宜”是一个需要条件判断的表述。这一倍数显著低于英伟达自身的历史区间,说明市场已经定价了相当程度的悲观情景。但低估值本身不构成买入理由:如果管理层真空延续、竞争分流加速或毛利率回升不及预期,盈利预测存在下修风险,届时 11 倍 PE 所对应的“便宜”可能被每股收益的下调所抵消。低估值提供的是下行缓冲,上行则需要催化剂来解除折价。
Vera Rubin 首季贡献近 200 亿美元,为什么毛利率反而下降?
这是新产品爬坡阶段的典型成本结构。Rubin 平台涉及更复杂的先进封装、基板供应和系统集成,初期良率和产能利用率的爬升需要时间,单位成本在放量早期高于成熟产品。管理层将 Q4 定位为“毛利率阶段性底部”,并指引 2028 财年回升至 72%—73%,隐含的判断是爬坡成本的可控性和可逆性。这一判断需要以 2028 财年实际毛利率轨迹来验证。
相关快讯
