


比特币 ETF 全年转负近 20 亿美元,华尔街对冲基金为何收缩仓位?
关键要点
- 美国现货比特币ETF 2026年净流入转负至-$19.8亿,贝莱德IBIT连续11个交易日净流出超$20亿,占全市场撤资总量约85%。
- 根据美国劳工统计局,2026年10月PPI同比涨幅攀升至6.5%,推高美联储12月加息预期至88%,直接压缩机构套利空间。
- 比特币从历史高点126,000美元回撤近50%至64,944.5美元,以太坊跌幅达26%至1,809.11美元,稳定币总市值过去一个月缩水约$170亿。
美国加密资产现货交易所交易基金(ETF)市场正经历 2024 年获批上市以来最严峻的资金撤离考验。截至 2026 年 11 月中旬,美国现货比特币 ETF 2026 全年累计净流入已正式由正转负,录得 -$19.8 亿的净流出规模。
这一数据与 2024 年全年吸金 $350 亿、2025 年录得 $210 亿净流入的扩张周期形成鲜明反差。自 10 月下旬以来,现货比特币 ETF 在两周左右的交易窗口内累计失血约 $23.5 亿。
以太坊现货产品的表现同样承压。截至 11 月 17 日,美国现货以太坊 ETF 已连续 7 周录得净流出,上周失血规模更是接近 $5 亿。资产管理总规模的持续缩水,标志着传统金融渠道对加密资产的配置逻辑已从单边增量扩张转入存量博弈与防御收缩阶段。
为何贝莱德 IBIT 等头部产品成为资金流出的重灾区?
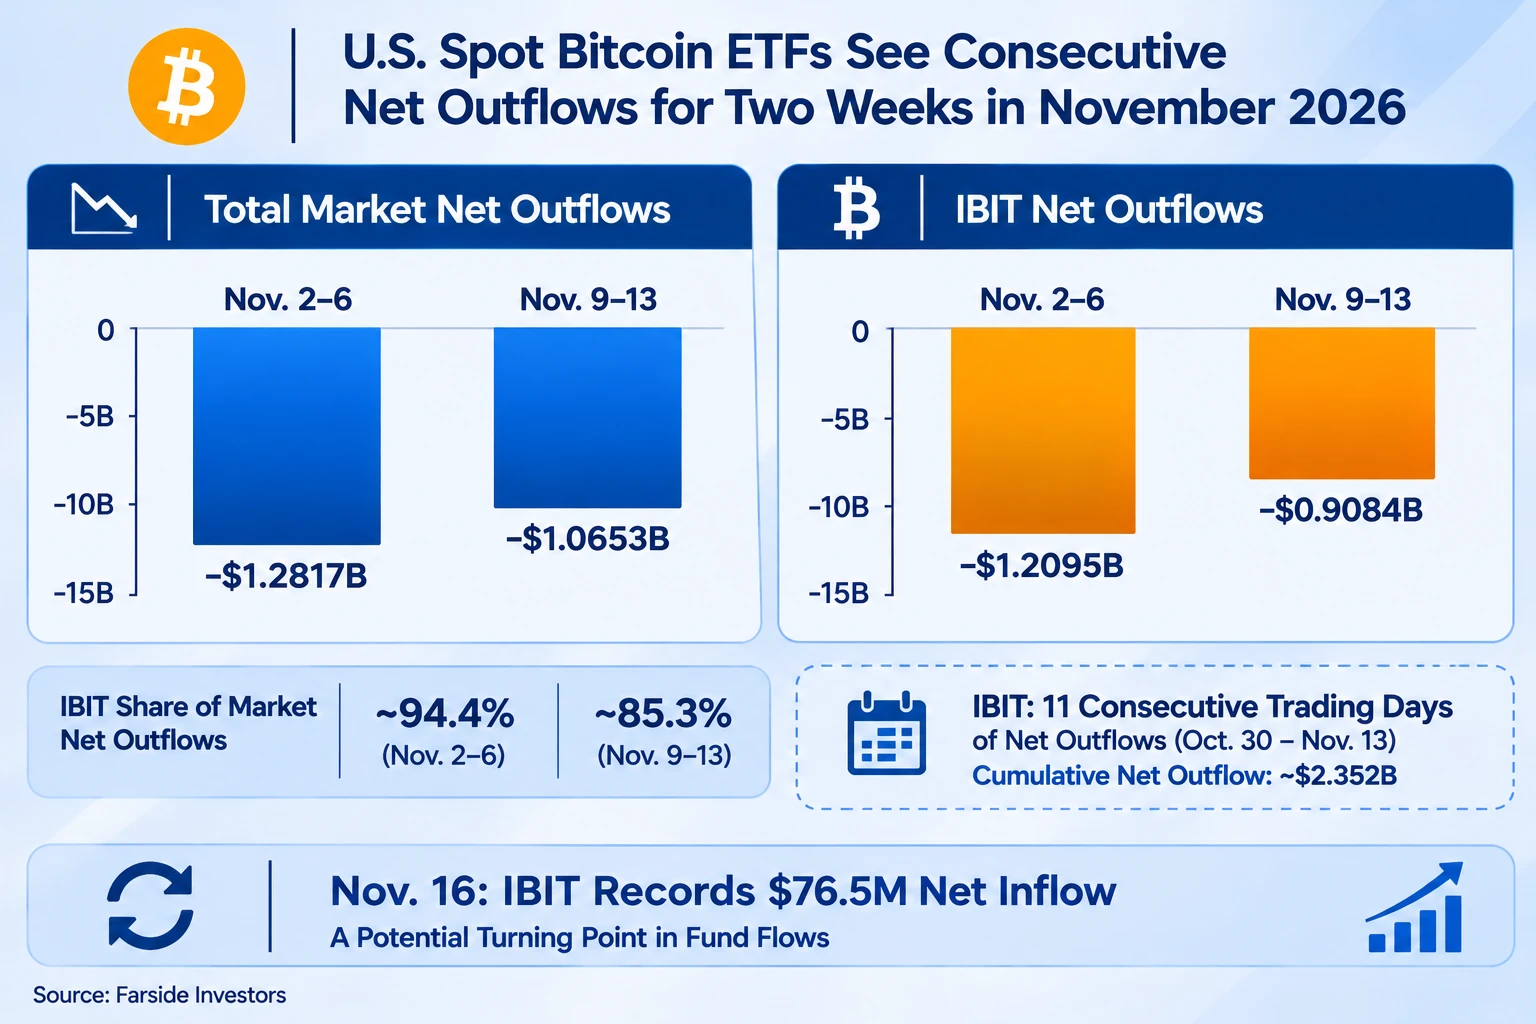
2026 年 11 月美国现货比特币 ETF 连续两周净流出情况
在本轮机构撤离加密货币的浪潮中,市场流动性最充沛、机构持仓最集中的头部产品首当其冲。作为行业风向标的贝莱德 IBIT(iShares Bitcoin Trust),在 10 月底至 11 月 13 日期间创下了连续 11 个交易日净流出的纪录,累计失血超 $20 亿。
在近期单周的行业净赎回中,仅 IBIT 一家便占据了 $9.084 亿的流出份额,占全市场撤资总量的约 85%。尽管 IBIT 的资产管理总规模仍维持在 $541.3 亿左右,且 2026 年内累计净流入勉强守住约 $24.5 亿的正值,但 11 月前半月的赎回规模已将 10 月全月 $9.32 亿的净吸金抹去近两倍。
以太坊赛道呈现完全一致的头部效应。贝莱德旗下 ETHA 在连续三个交易日内录得单日 $9,080 万至 $1.1928 亿不等的大额赎回,成为拖累以太坊 ETF 整体净流出的核心来源。头部产品高流动性与深度期权衍生品市场的存在,使其在市场转向时最先成为大型机构执行批量平仓与风险对冲的首选通道。
美国 PPI 升至 6.5% 如何触发华尔街对冲基金的去杠杆?
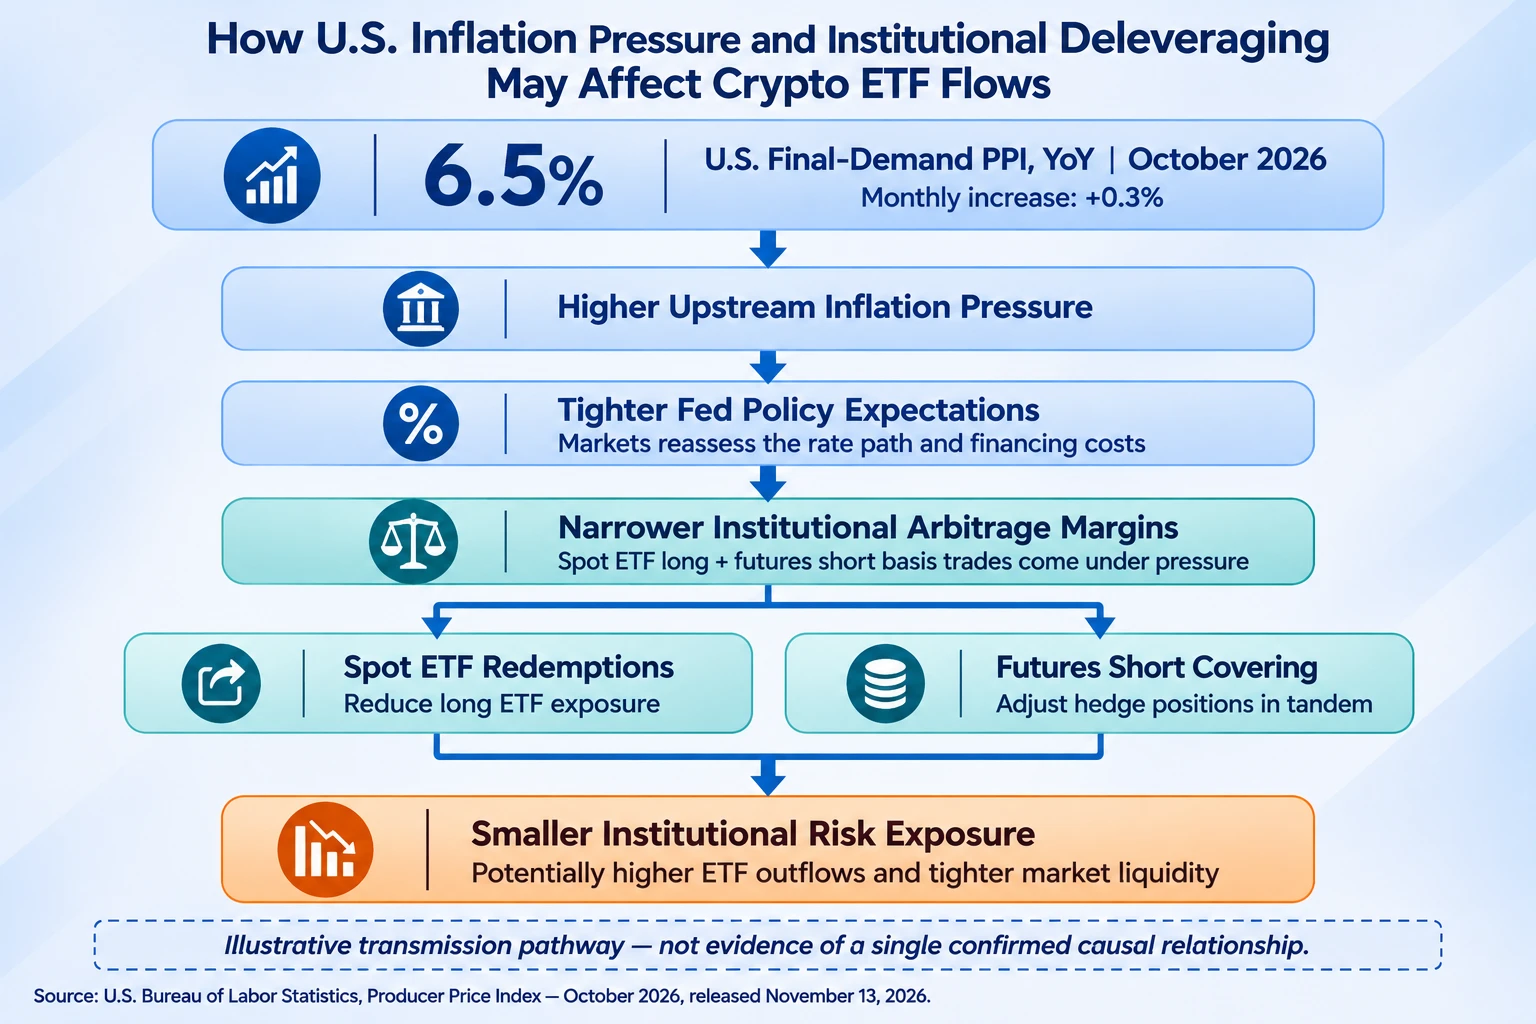
美国通胀压力与机构去杠杆对加密 ETF 资金流向的传导机制
决定机构资金流向的底层驱动力并非加密行业内部叙事,而是美国宏观通胀数据的超预期反弹。美国劳工统计局于 11 月 13 日公布的数据显示,2026 年 10 月美国生产者物价指数(PPI)同比涨幅攀升至 6.5%,高于 9 月的 6.3%,创下自 2022 年 11 月以来的最高水平。
上游生产端价格压力的持续传导,直接重塑了华尔街对美联储货币政策路径的定价。利率期货市场数据显示,交易员对美联储在 12 月会议上采取加息行动的概率预期迅速飙升至 88%。
对于高度依赖低成本融资的对冲基金与多策略宏观基金而言,无风险利率预期的抬升意味着资金机会成本与杠杆融资成本的双重攀升。在此背景下,此前广泛流行的“现货 ETF 多头 + 期货空头”基差套利交易(Basis Trade)收益率被大幅压缩。华尔街机构被迫同步平仓现货 ETF 份额与期货空头头寸,这种机械式的去杠杆操作直接转化为 ETF 市场的连续大额净赎回。
机构撤离对加密现货价格与市场流动性造成了哪些冲击?
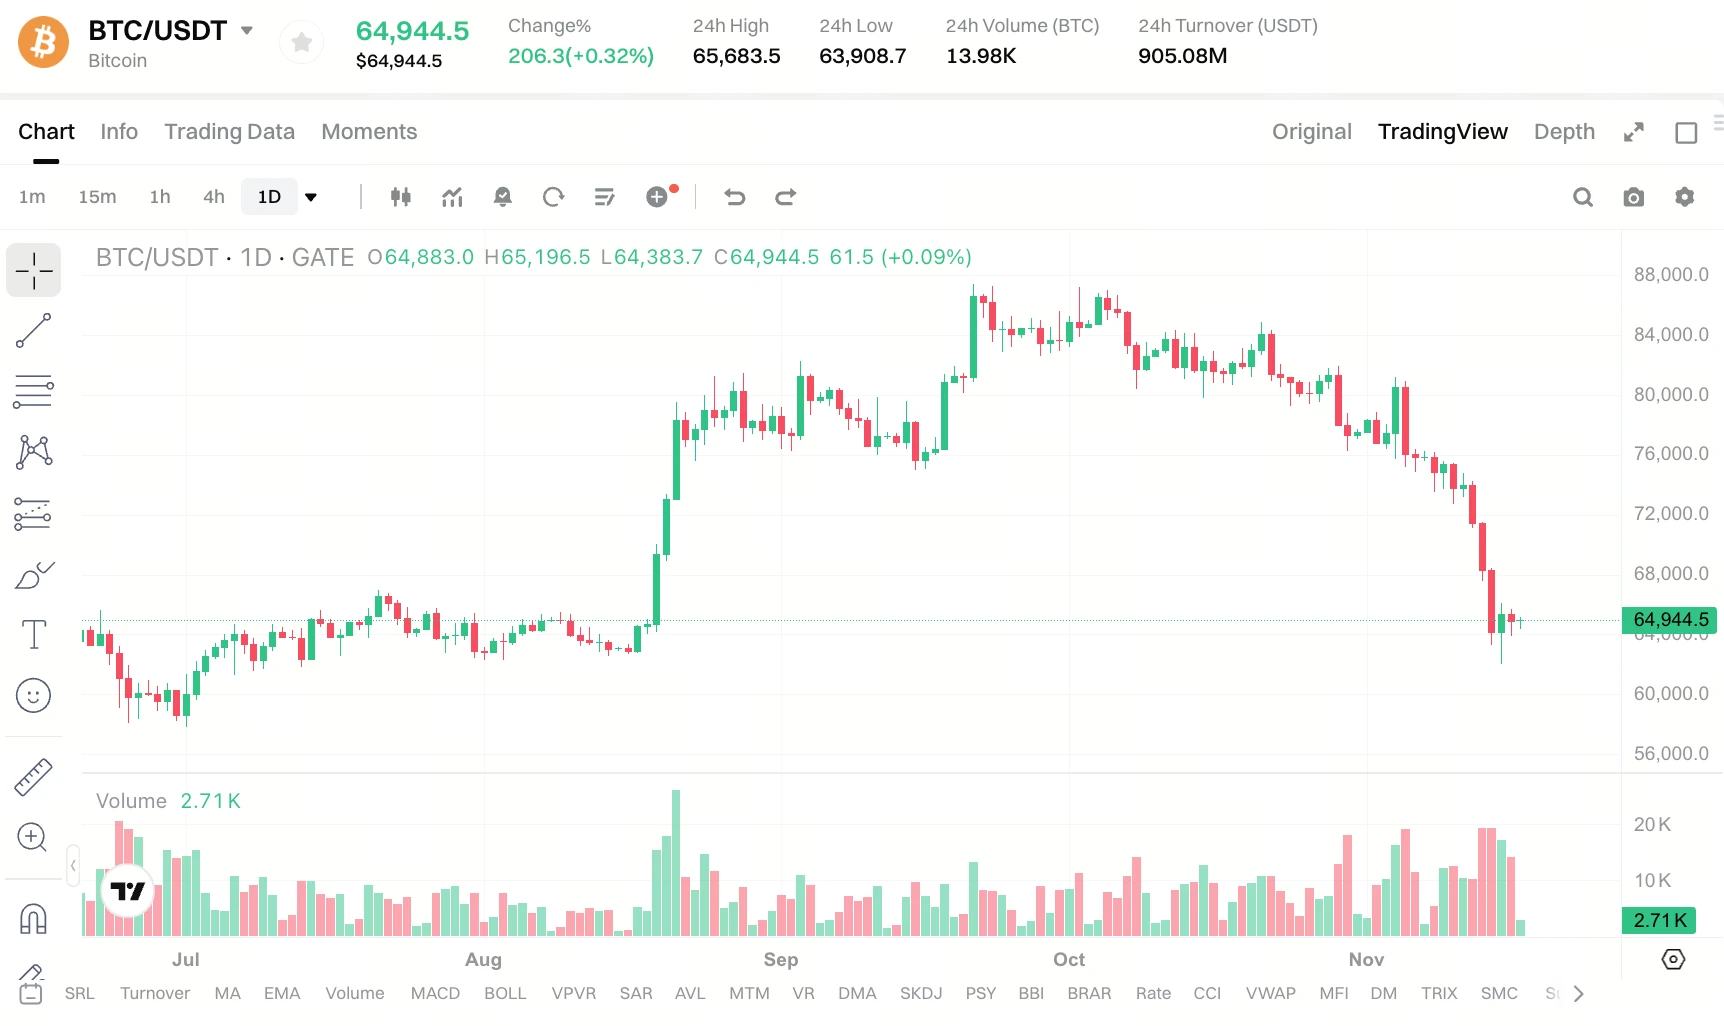
来源:Gate 行情数据
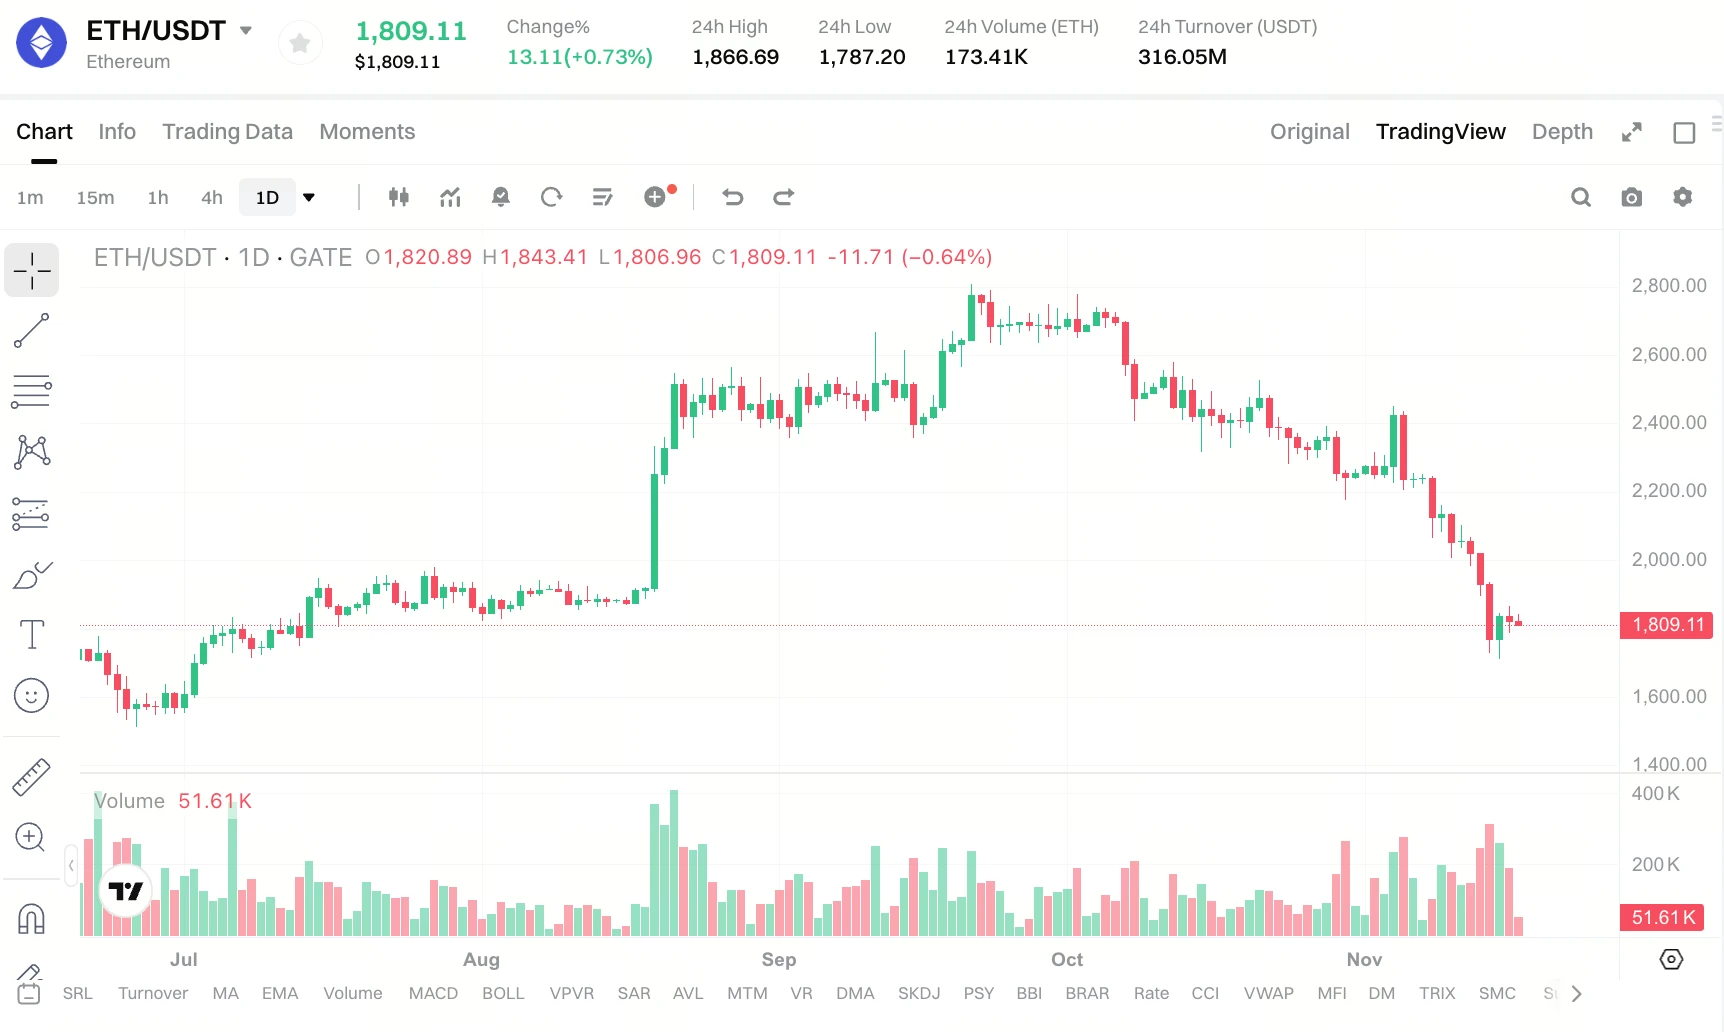
来源:Gate 行情数据
在资金面承压的同时,全网杠杆清算与稳定币收缩进一步放大了市场波动。11 月中旬单日全网爆仓规模一度高达 $16.2 亿,其中多头仓位清算占比约 90%(达 $14.6 亿)。此外,过去一个月内稳定币总市值缩水约 $170 亿,场内增量买盘的匮乏使得市场在面对 ETF 抛压时缺乏足够的承接深度。
加密市场内部结构正在发生怎样的筹码转移?
尽管传统金融机构的短期资金流出占据了市场头条,但链上数据与资金结构揭示出市场内部正在发生深度的筹码换手。一方面,对利率高度敏感的宏观对冲基金、动量交易员以及部分养老金配置盘正在削减高波动风险敞口,完成了从“追高配置”向“现金为王”的切换。
另一方面,长线持有者与大型加密原生地址在价格深幅回调区间展现出承接意愿。当 ETH 价格下探至 1,700 USD 附近以及 BTC 回落至 64,000 USD 区间时,链上大额钱包地址的净增持频率明显上升。此外,在经历连续多个交易日的净赎回后,11 月 16 日美国现货比特币 ETF 录得 $790 万的微弱净流入,其中贝莱德 IBIT 单日重获 $7,650 万资金回流,显示出部分长线配置盘开始尝试在低位进行试探性回补。
未来数周观察市场流动性拐点应关注哪些核心指标?
判断本轮机构资金撤离是否接近尾声,需要紧盯宏观政策预期、ETF 申赎结构以及链上流动性三个维度的边际变化:
- 美国核心通胀与美联储表态: 需重点追踪即将公布的消费者物价指数(CPI)是否证实 PPI 的传导压力,以及美联储官员在 12 月议息会议前的公开指引。若加息概率维持高位,机构风险偏好的修复将面临较长周期的压制。
- 头部 ETF 资金流向的持续性: 观察 IBIT 与 ETHA 能否摆脱“单日回流、多日流出”的震荡格局,连续录得稳定净流入,这是衡量华尔街机构重新建立多头敞口的直接信号。
- 稳定币市值与期现基差: 监控主流稳定币总市值是否止跌回升,以及主流衍生品市场的资金费率与期现基差是否恢复至健康水平,以确认场内原生买盘与套利资金的回归节奏。
2026 年 11 月美国现货比特币与以太坊 ETF 的连续大额净流出,本质上是宏观高通胀环境与机构去杠杆机制共同作用的结果。美国 PPI 攀升至 6.5% 推高了美联储 12 月加息预期,直接压缩了华尔街对冲基金的套利空间与风险预算,迫使资金通过流动性最好的头部 ETF 渠道集中撤离。
短期内,现货比特币 ETF 全年净流入转负至 -$19.8 亿以及以太坊 ETF 连续 7 周失血近 $4 亿的现状,仍将对市场情绪与现货价格构成压制。然而,随着高杠杆多头头寸的大规模出清以及长线资金在低位的逐步承接,市场正处于从宏观驱动向基本面与流动性再平衡过渡的关键节点。
FAQ
为什么美国现货比特币 ETF 2026 全年净流入会转负至 -$19.8 亿?
主要原因在于 2026 年 10 月下旬至 11 月中旬期间,受美国通胀反弹与美联储加息预期升温影响,华尔街机构集中赎回现货 ETF 份额。短短两周内约 $23.5 亿的净流出规模,完全抹平了 2026 年前十个月积累的净流入盈余,导致全年累计净流入转负至 -$19.8 亿。
以太坊现货 ETF 连续 7 周净流出反映了什么市场信号?
以太坊现货 ETF 连续 7 周失血近 $4 亿,反映出保守型机构投资者(如养老金与传统对冲基金)在宏观不确定性加剧时,优先削减高贝塔系数(High-Beta)加密资产的风险敞口。相较于比特币,以太坊在流动性收紧周期中承受了更显著的资金撤离压力。
美国 PPI 升至 6.5% 与加密货币下跌之间有何直接联系?
PPI 同比升至 6.5% 表明美国上游通胀压力依然顽固,促使市场将美联储 12 月加息的概率定价推高至 88%。利率上升预期提高了美元融资成本,削弱了包括加密货币在内的风险资产估值吸引力,同时迫使机构平仓期现套利头寸,引发现货抛压。
贝莱德 IBIT 出现大额资金流出是否意味着机构彻底放弃比特币?
并非如此。尽管 IBIT 经历了连续 11 个交易日的资金净流出,但其资产管理总规模仍高达约 $541.3 亿,且 2026 年内累计净流入依然保持约 $24.5 亿的正值。近期的赎回更多体现为对冲基金针对宏观数据波动的战术性减仓,而非长期配置资金的全面退出。
相关快讯
美国现货比特币ETF录得790万美元资金流入,结束连续七日资金流出的局面
比特币在 64580 美元震荡,Strategy 逢低买入 485 枚 BTC
随着 142 亿美元稳定币流出引发抛售,比特币跌破 69,000 美元
比特币 ETF 五天内录得 14.4 亿美元资金流出,BTC 交易价格接近 73,500 美元
随着 142 亿美元稳定币流出冲击加密市场,比特币跌破 69,000 美元
