


HubSpot(HUBS)股价上涨 6.78%:创始人回归与 499 万美元增持能否扭转 AI 增长压力?
关键要点
- Brian Halligan重返CEO职位并于11月13日以217.44美元加权均价增持22,985股,总金额499.79万美元。
- HubSpot第三季度营收增速17.1%,第四季度指引下降至12%增速,仅5%-10%客户购买增量AI积分。
- HubSpot当前追踪市盈率56倍、远期市盈率14倍,分析师目标价分布190美元至300美元区间存在显著分歧。
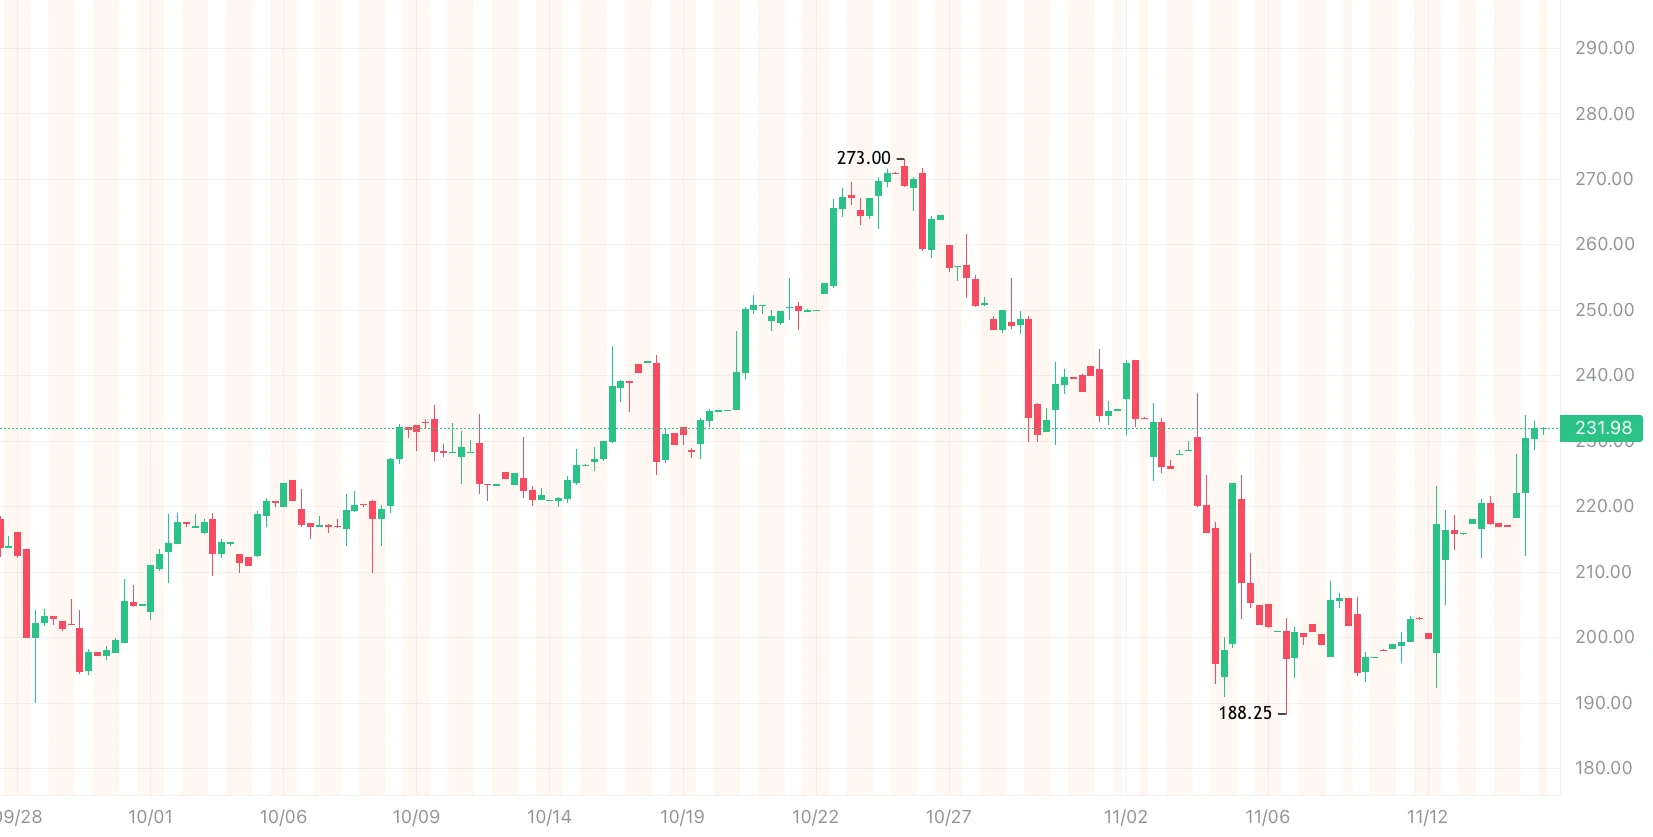
来源:Gate 股票行情数据
市场用 6.78% 的涨幅表达了对“创始人回归”这一叙事的初步认可。但叙事的另一面同样清晰:HubSpot 2026 年第三季度营收同比增长 17.1%,而第四季度指引中值隐含的增速已降至约 12%;AI 功能的付费转化仍停留在“5% 至 10% 客户购买增量积分”的早期阶段。创始人用自有资金买入的 499 万美元,能够修复情绪,但能否修复增长曲线,取决于一个远比人事变动更难回答的问题:HubSpot 的 AI 产品,究竟正在创造新的预算项,还是只是在替代既有订阅收入。
499 万美元增持的信号结构:谁在买、买多少、以什么价格买
理解这笔交易的信号意义,需要将“金额”拆解为三个可验证的维度。
第一,买入主体是 CEO 本人,而非期权行权或 10b5-1 计划下的机械交易。SEC 文件显示,Halligan 通过与其设立的信托关联的 Wolf Investors LLC 完成买入,成交价格区间为 214.74 美元至 219.53 美元,加权均价 217.44 美元。交易完成后,该实体持仓升至 82,485 股,Halligan 另直接持有 353,654 股。这意味着增持是主动的、有价格上限的公开市场买入,而非被动获得的股权激励。
第二,499 万美元的相对规模需要对照其薪酬结构与历史持仓来理解。对于一位执掌公司约十六年的联合创始人而言,这一金额并非“倾其所有”的押注,但它发生在回归后的第二个交易日,且紧接在一份同时更换 CEO 与 CFO 的公告之后。在内部人交易语境中,时间本身就是信号的一部分:管理层试图在最短窗口内将“个人利益与股东利益一致”的陈述转化为可查证的持仓变动。
第三,增持发生在股价已从 52 周低点 169.63 美元有所反弹、但仍远低于 52 周高点 406.94 美元的区间。以 231.98 美元的现价衡量,217.44 美元的买入成本已产生约 6.7% 的账面浮盈,但这不改变交易的核心含义:CEO 选择在 AI 转型叙事最模糊、分析师分歧最大的时点增加敞口,而非等待更多“确定性”出现后再行动。
AI 增长压力的真实坐标:减速发生在指引里,而非已经发生的财报里
将 HubSpot 当前的处境简单概括为“AI 增长压力”容易掩盖一个更精确的事实:压力主要不在已实现的业绩中,而在前瞻指引所隐含的减速斜率里。
2026 年第三季度,HubSpot 营收 9.476 亿美元,同比增长 17.1%;订阅收入 9.302 亿美元,同比增长 18%;非 GAAP 营业利润 2.142 亿美元,同比增长 33%。单看这些数字,增长质量并不差。问题出在边际变化上:第四季度营收指引为 9.45 亿至 9.47 亿美元,中值隐含同比增速约 11.7% 至 12.2%,较 Q3 的 17% 出现明显台阶式下移;全年营收指引 36.85 亿至 36.87 亿美元,对应增速约 16% 至 17.7%。管理层同时预计,全年净新增 ARR 将同比下降。
减速的来源可以从两个层面拆解。短期层面,客户采购决策延迟与预算审视趋严是 Q2 以来持续存在的摩擦,管理层在 8 月将全年营收指引中值从 37 亿美元下调至 36.8 亿美元时,明确将“对 AI 产品需要更多成功案例和价值证明才会下单”列为核心原因之一。结构性层面,UBS 在 10 月的渠道调研指出,HubSpot 向消费定价模式的切换可能在初期压低平均售价:一家美国合作伙伴反馈,客户在谨慎的初始积分承诺下,月度经常性收入可能比此前低约 30%;同时,大型语言模型与 AI 原生竞争对手在中小企业市场的竞争正在加剧。
这两个层面共同指向一个尚未被数据证伪、但也未被数据确认的命题:AI 究竟会成为 HubSpot 的新收入曲线,还是先以“替代效应”侵蚀存量订阅的增速。
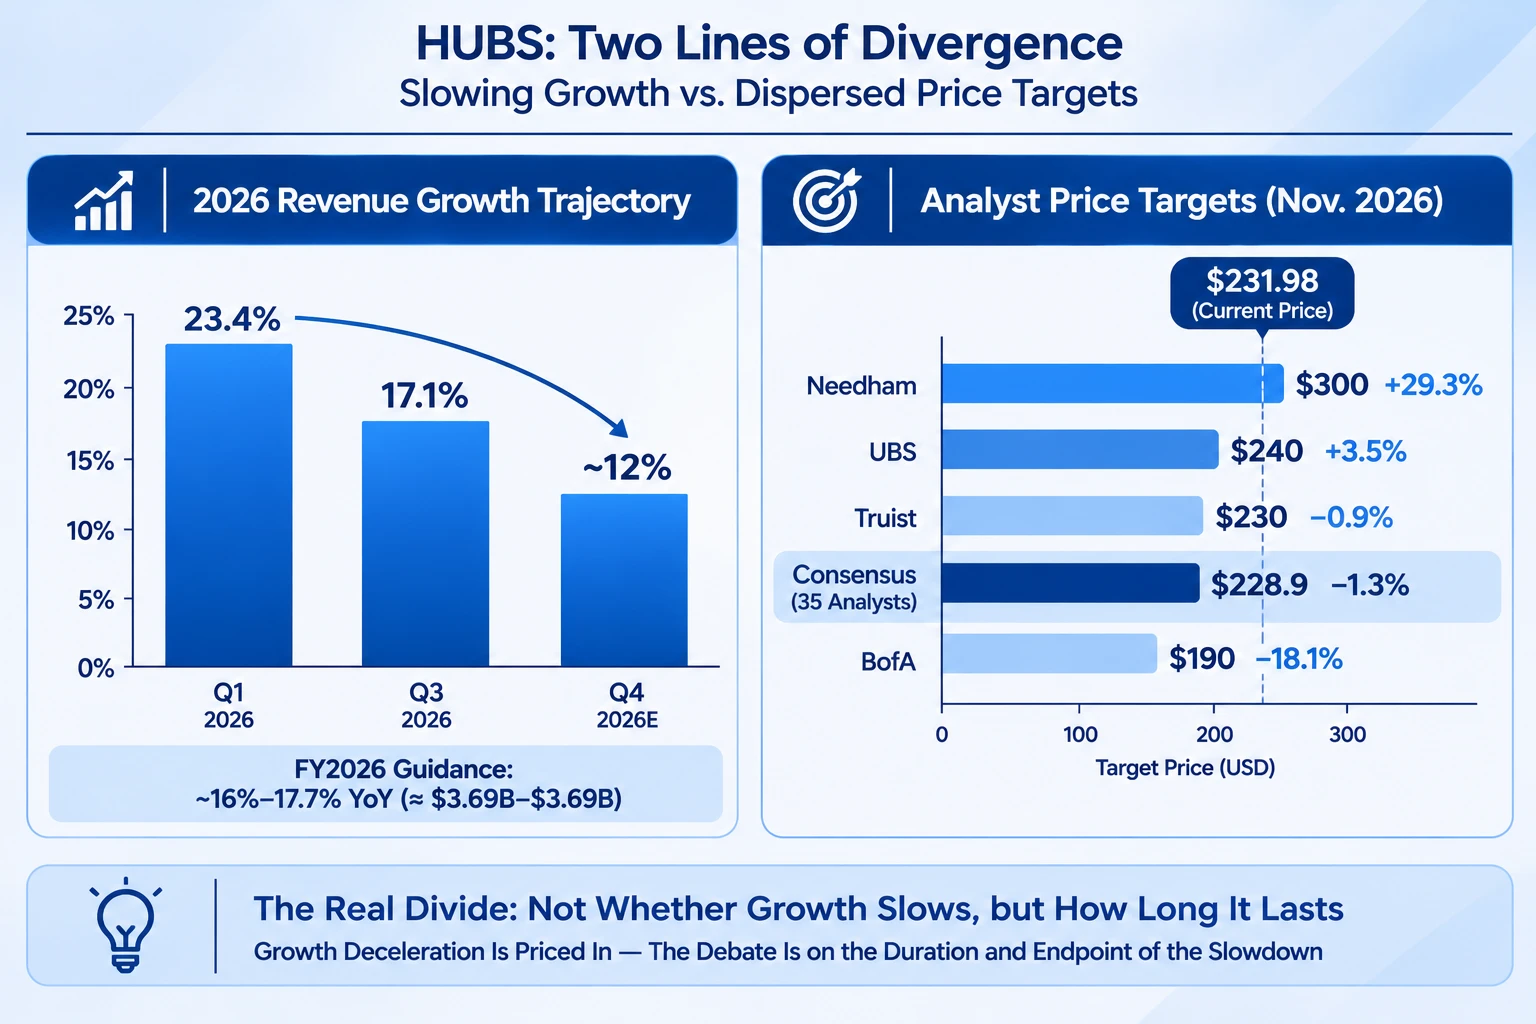
增速减速斜率 vs 分析师目标价离散度——HUBS 的两条“分歧线”
分析师的分歧不是噪音,而是对“信号”与“执行”的不同权重分配
创始人回归与增持之后,卖方评级并未收敛为一致乐观,反而呈现出近年来少见的离散度。根据 S&P Global 汇总的 35 位分析师数据,HUBS 的共识评级为“持有”,平均目标价 228.9 美元,较 231.98 美元的现价已无显著上行空间。但个体目标价的分布区间从 190 美元延伸至 300 美元以上:Needham 维持买入评级与 300 美元目标价,明确将信心锚定在 Halligan 本人;BofA 重申跑输大盘,目标价 190 美元;Truist 将目标价从 275 美元下调至 230 美元,理由是对需求逆风将持续至 2027 年的判断;UBS 将目标价从 310 美元下调至 240 美元,同时将 2027 年增长预测从 14.5% 下调至 13%;BTIG 则将评级下调至中性。
这种分歧的本质,不是对 Halligan 个人能力的判断差异,而是对“创始人信号”能在多大程度上抵消“结构性减速”的权重分配不同。给予高目标价的机构,实际上在定价一种可能性:创始人的产品直觉与组织重塑权限,能够加快 AI 产品从“可用”到“可货币化”的转化速度。给予低目标价的机构,则在定价另一种更保守的情景:无论谁担任 CEO,中小企业预算压力与消费定价的短期摩擦都会使 2027 年之前的增长路径难以超预期。
估值给这场实验留下的容错空间并不宽裕
HUBS 当前的追踪市盈率约为 56 倍,远期市盈率则降至约 14 倍,市销率约 2.96 倍。远期与追踪估值之间的巨大落差,本身就包含了市场对盈利快速修复的预期。如果 AI 货币化进度不及预期、或消费定价对平均售价的压制持续更久,远期盈利预测面临下修,当前价格所提供的安全边际将相应收窄。
另一个容易被忽视的参照是 Gartner 2026 年 CRM 销售平台魔力象限的定位变化:HubSpot 从“利基玩家”移入“挑战者”象限,而 Salesforce 与 Microsoft 仍处于领导者象限。这一变化确认了 HubSpot 在产品完整度与市场影响力上的进步,但也同时提醒,它所挑战的对手拥有显著更大的企业级客户基础与 AI 分发渠道。Halligan 在回归声明中使用的“从底层重新想象产品、市场进入方式与文化”的表述,对应的是结构性变革的承诺,而非渐进改善的路径。结构性变革的验证周期,通常以季度乃至年为单位,而非以交易日为单位。
6.78% 定价的是可能性,分析无法替代四个季度的执行数据
HubSpot 单日 6.78% 的上涨,以及 499 万美元的 CEO 增持,在信号层面是清晰的:一位拥有创始者权威的管理者,选择在预期最低、分歧最大的时刻,用自有资金表达对转型路径的承诺。这在情绪面上具有可验证的正向作用,也部分解释了股价为何在指引减速的背景下仍然反弹。
但信号的价值边界同样清晰。AI 货币化的核心指标——购买增量积分的客户比例能否从 5% 至 10% 的区间实质性上移,消费定价对平均售价的短期压制能否在数个季度内被用量增长覆盖,以及 Q4 约 12% 的增速指引究竟是减速的“底部”还是“中继站”——这些问题的答案不在增持公告里,而在接下来四个季度的客户数据与收入结构中。创始人回归为 HubSpot 争取到了重新定价的时间窗口,但窗口本身不会自动产生增长。6.78% 定价的是可能性;执行数据才能决定这种可能性是否会被兑现为估值重估。
FAQ
Q1:Halligan 增持的 499 万美元,相对于其总持仓占比如何?
SEC 文件显示,增持后 Wolf Investors LLC 持有 82,485 股,Halligan 另直接持有 353,654 股,合计约 436,139 股。以 217.44 美元的买入价粗略估算,此次增持金额约相当于其直接与间接持股总市值的 5% 左右。比例不算“全仓押注”,但发生在回归后的第二个交易日,时间信号强于规模信号。
Q2:HubSpot 当前 56 倍市盈率在 SaaS 板块中处于什么水平?
追踪市盈率约 56 倍,高于 Salesforce 等成熟 CRM 标的,但远期市盈率已降至约 14 倍,反映市场已计入盈利快速增长预期。估值的关键变量不是当前倍数本身,而是 2027 年 13% 左右的营收增速能否支撑远期盈利预测不被下修。
Q3:AI 货币化“早期阶段”具体指什么?
UBS 渠道调研显示,仅约 5% 至 10% 的客户在购买基础订阅之外的增量 AI 积分;合作伙伴反馈的 AI 工具采用率分布在不足 5% 至超过 25% 之间,离散度极大。这意味着 AI 收入贡献尚未形成可线性外推的趋势,短期指引更多依赖存量订阅而非 AI 增量。
Q4:消费定价对 HubSpot 的短期财务影响是什么?
部分合作伙伴反馈,在消费定价模式下,客户以谨慎的初始积分承诺起步,初始月度经常性收入可能较此前低约 30%;另一家北欧合作伙伴则估计新结构可能使客户支出在大量使用积分前先增加约 10%。方向取决于客户实际用量爬坡速度,短期对平均售价构成压制,中期则取决于积分消耗能否覆盖价差。
Q5:当前 231.98 美元的股价已经计入了多少“创始人溢价”?
从分析师目标价分布看,Needham 的 300 美元与 BofA 的 190 美元构成两端,共识目标价 228.9 美元已略低于现价。这意味着当前价格大致处于“中性偏乐观”区间:市场给予了 Halligan 一定的执行信用,但并未将其定价为增长拐点的既成事实。
