


港股光通信与芯片股为何爆发?AI 基础设施周期、光模块需求与投资机会解析
关键要点
- 香港光通信和芯片股于 2026 年 8 月 17 日大幅上涨,AI 数据中心的扩张推动了对高速互连解决方案的强劲需求。
- 中兴光电占据全球 21.2% 的市场份额,其 800G 至 1.6T 光模块规格可提升 AI 集群的效率。
- 高盛预计,全球 AI 投资规模将在 2026 年达到 16000亿亿美元,并通过基础设施建设维持北美超大规模云服务商的资本支出势头。
$长飞光纤光缆$华虹宏力
这轮上涨并非孤立事件。隔夜美股AI硬件板块情绪高涨,Lumentum与Coherent涨幅均超9%,闪迪、康宁涨超6%,Credo涨幅超5%。全球资金正在重新审视AI基础设施的投资价值,而光通信与芯片板块成为本轮行情的关键落点。$LITE$COHR$SNDK
本文将从产业逻辑出发,拆解港股光通信与芯片股爆发的深层原因,分析当前行情的可持续性,并探讨光模块、半导体企业的未来增长空间。
产业逻辑主线:AI算力扩张如何传导至光通信与芯片?
理解本轮行情的关键,在于厘清一条清晰的产业链传导路径:AI模型规模扩张 → GPU算力需求增长 → 数据中心集群扩大 → 高速互联需求爆发 → 光通信与芯片产业链受益。
传统数据中心的服务器之间通常采用100G或200G网络互联。但AI训练集群的规模正在发生质变——当集群从千卡级别扩展至万卡甚至十万卡级别时,GPU之间的数据交换效率成为制约算力释放的关键瓶颈。大型AI模型的参数量持续增长,需要更多GPU、更多服务器节点参与并行训练,这对数据中心内部网络的带宽、时延和可靠性提出了指数级要求。
具体而言,AI训练集群需要大规模部署800G光模块,并向1.6T乃至3.2T超高速率光模块升级。随着英伟达GB200/GB300以及后续Rubin架构芯片的网络架构升级,高速光模块的需求将被加速拉动。据高盛测算,全球光模块市场规模将在2026年扩张至509亿美元,其中800G及以上规格产品的年复合增长率高达31%。
这正是光通信从传统通信基础设施配角,升级为AI基础设施核心环节的产业背景。
资金为何重新关注AI硬件?三大催化剂解析
本轮港股光通信与芯片板块的上涨,背后存在三重资金逻辑的共振。
催化剂一:美股AI基础设施行情的外溢效应
近期美股市场中,AI硬件端的表现显著强于AI应用端。铠侠ADR大涨约14%,Lumentum与Coherent涨幅均超9%,闪迪、康宁涨超6%。行业龙头英伟达实现连续三个交易日上涨,验证了全球AI硬件产业链的高景气度延续。
与此同时,Coherent发布的最新季报显示,AI数据中心光互联需求爆发驱动公司季度营收创下20.5亿美元历史新高。海内外多家光通信产业链公司透露在手订单充裕,部分企业订单已排产至2027年甚至2028年。基本面兑现正在推动行情从主题炒作向价值重估切换。
催化剂二:AI资本开支周期仍在扩张
市场此前担忧北美云厂商可能放缓AI数据中心建设节奏。但瑞银最新研判指出,北美各大超大规模云服务商的AI数据中心建设节奏依然稳健,未出现市场担心的停摆或放缓迹象。
高盛的专题研究报告进一步指出,市场普遍引用的"超大规模云厂商约8,000亿美元资本开支预测"存在系统性低估。若将私募企业及非美国公司的投资纳入考量,2026年全球AI领域的投资总额预计将达1.019万亿美元。四大北美云厂商2026年资本开支指引合计已攀升至超7,000亿美元,资本开支上行的大主线并未改变。
催化剂三:港股科技股估值修复与基本面验证
经过此前一段时间的调整,港股AI硬件板块的估值压力有所释放。市场正在从"AI概念炒作"转向"有订单、有收入、有现金流"的基本面筛选。中际旭创作为全球光模块龙头,占据全球21.2%的市场份额,在1.6T/3.2T等高阶产品规格迭代中具备显著先发优势。国际资产管理机构美国资本集团于7月30日以每股980港元的均价增持中际旭创275.7万股,涉及资金约27.02亿港元,机构资金的入场信号值得关注。
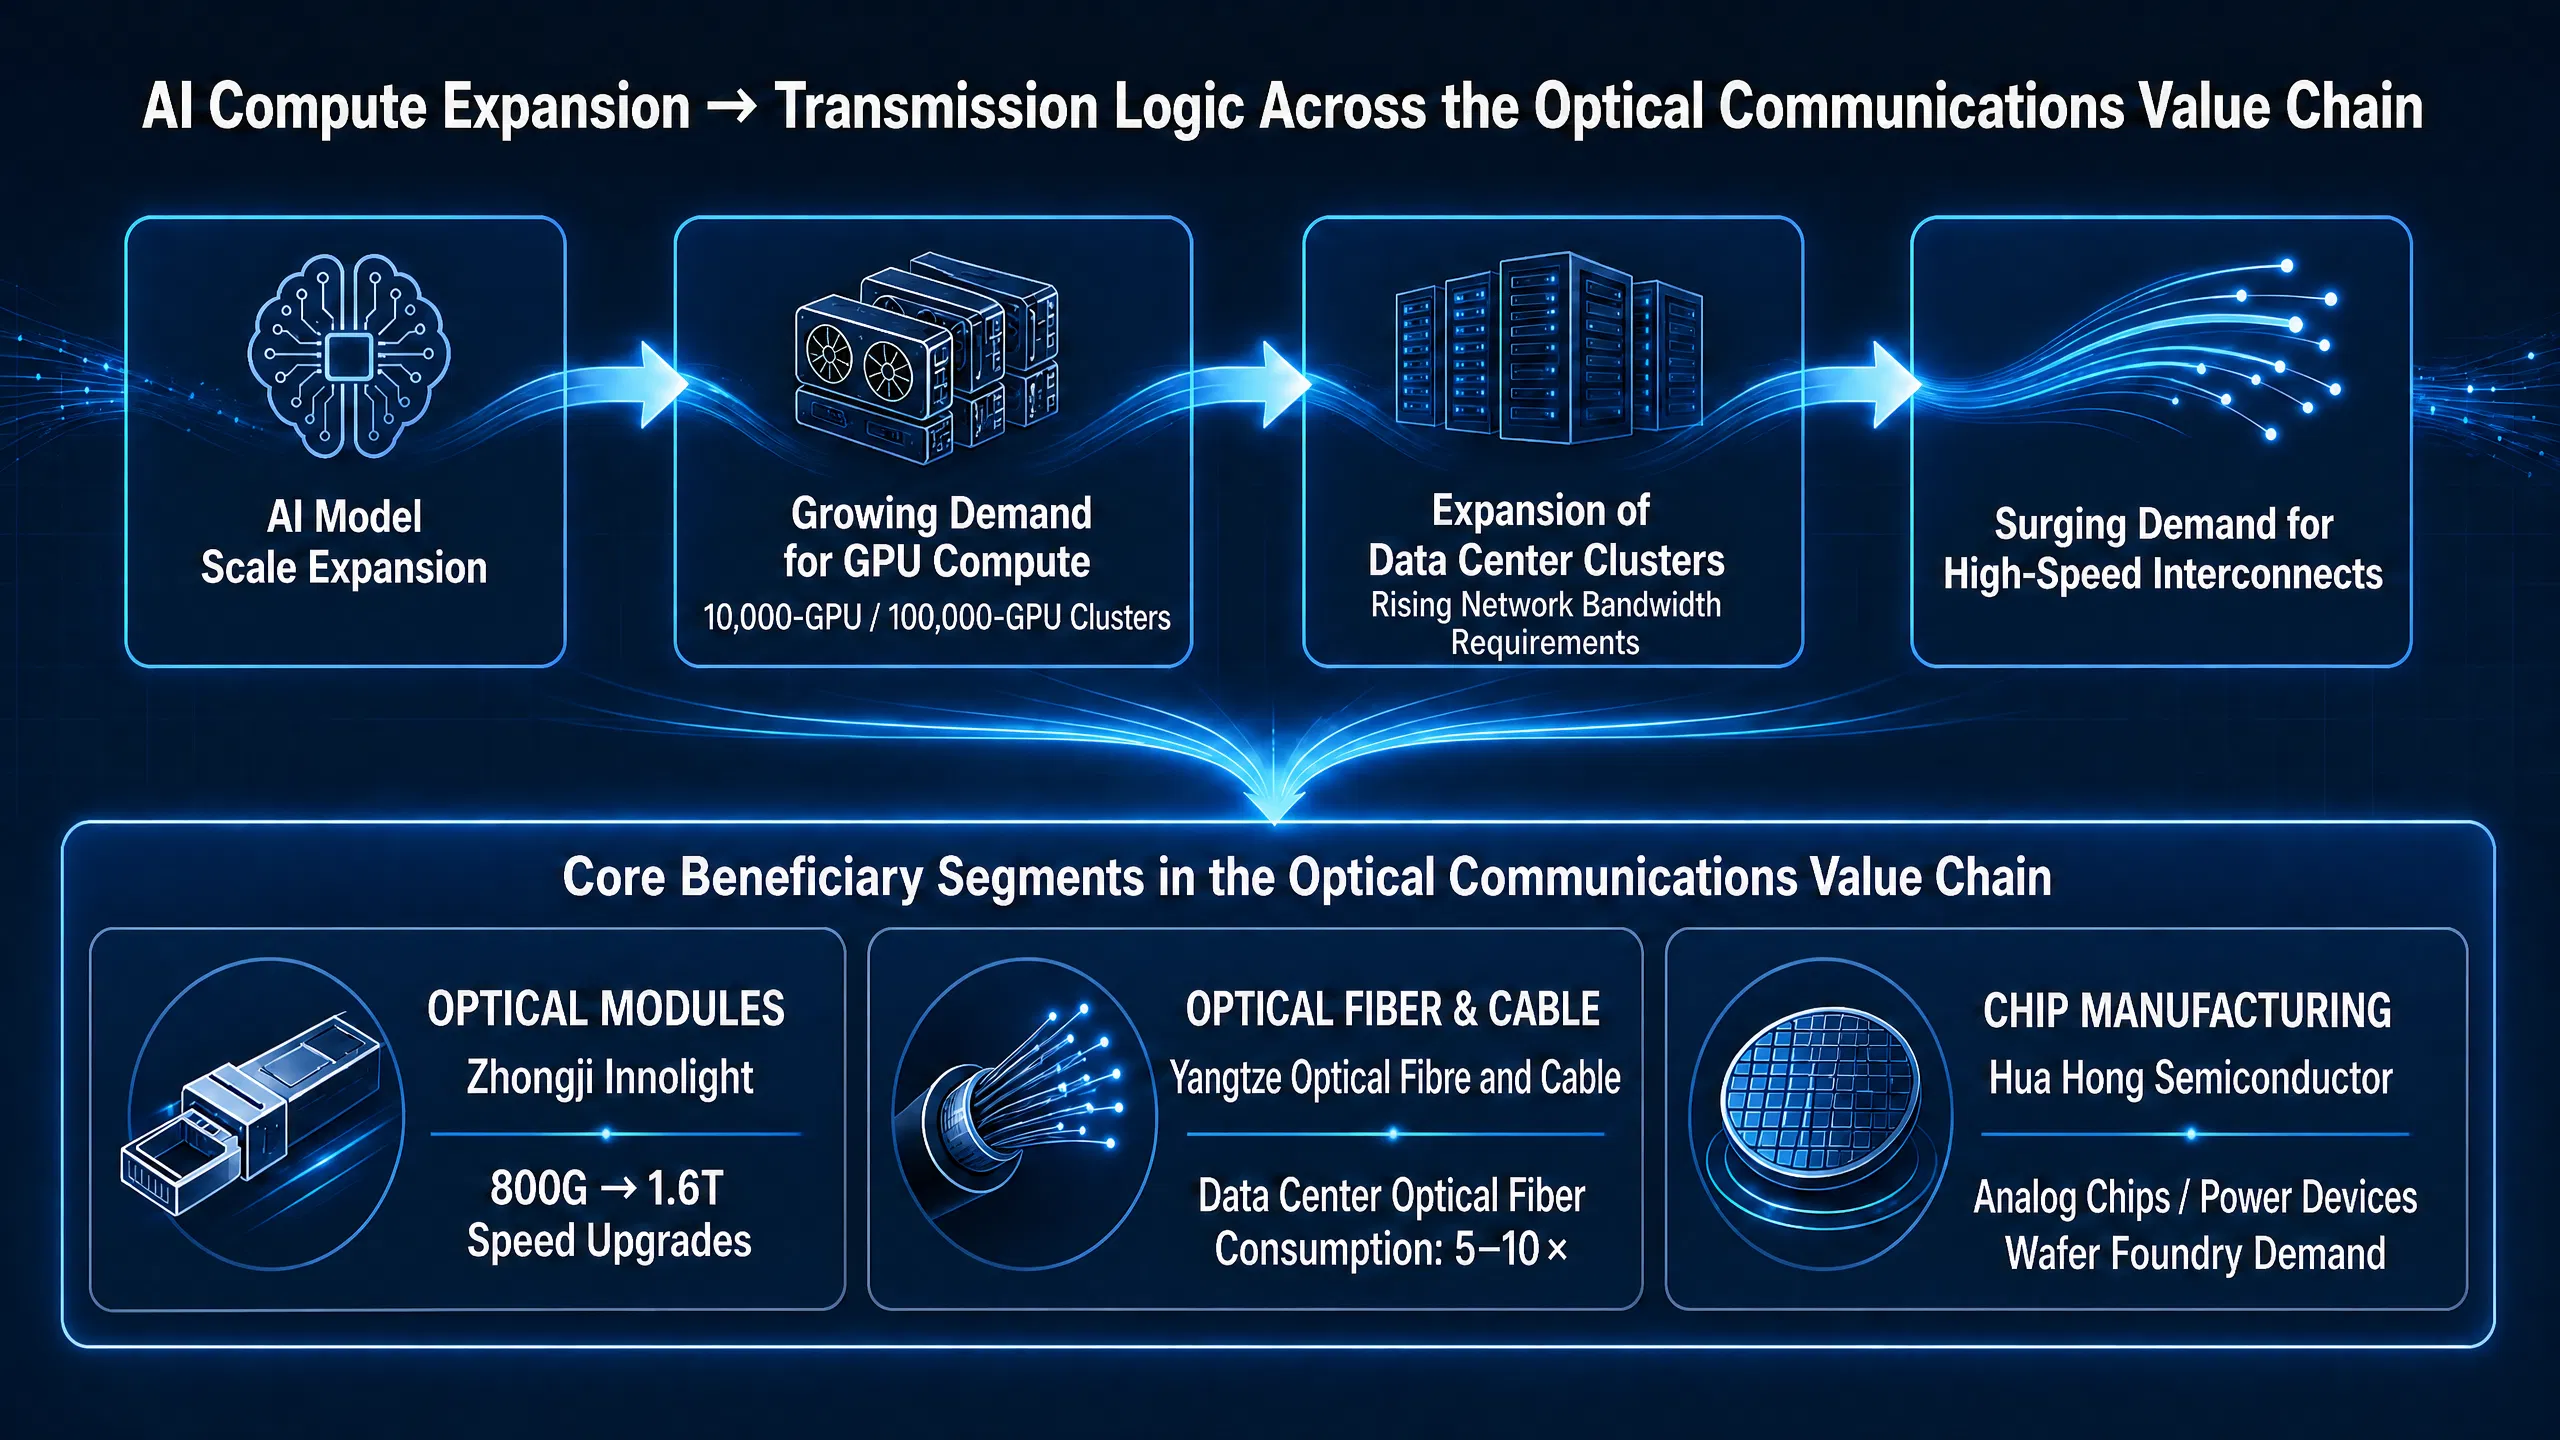
AI算力扩张 → 光通信产业链传导逻辑图
AI如何重塑光通信行业?从光模块到芯片的受益链条
光通信成为本轮AI基础设施行情的核心受益板块,背后是清晰的产业传导逻辑。
光模块:AI数据中心互联的核心环节
中际旭创是全球高速光模块龙头,直接受益于AI数据中心升级。随着AI集群从800G向1.6T完成全面迭代升级,公司的产品结构持续优化。但需要注意的是,当前公司A股市盈率已达74.69,估值水平处于相对高位,未来行情演绎将高度依赖订单兑现速度和盈利增长匹配度。
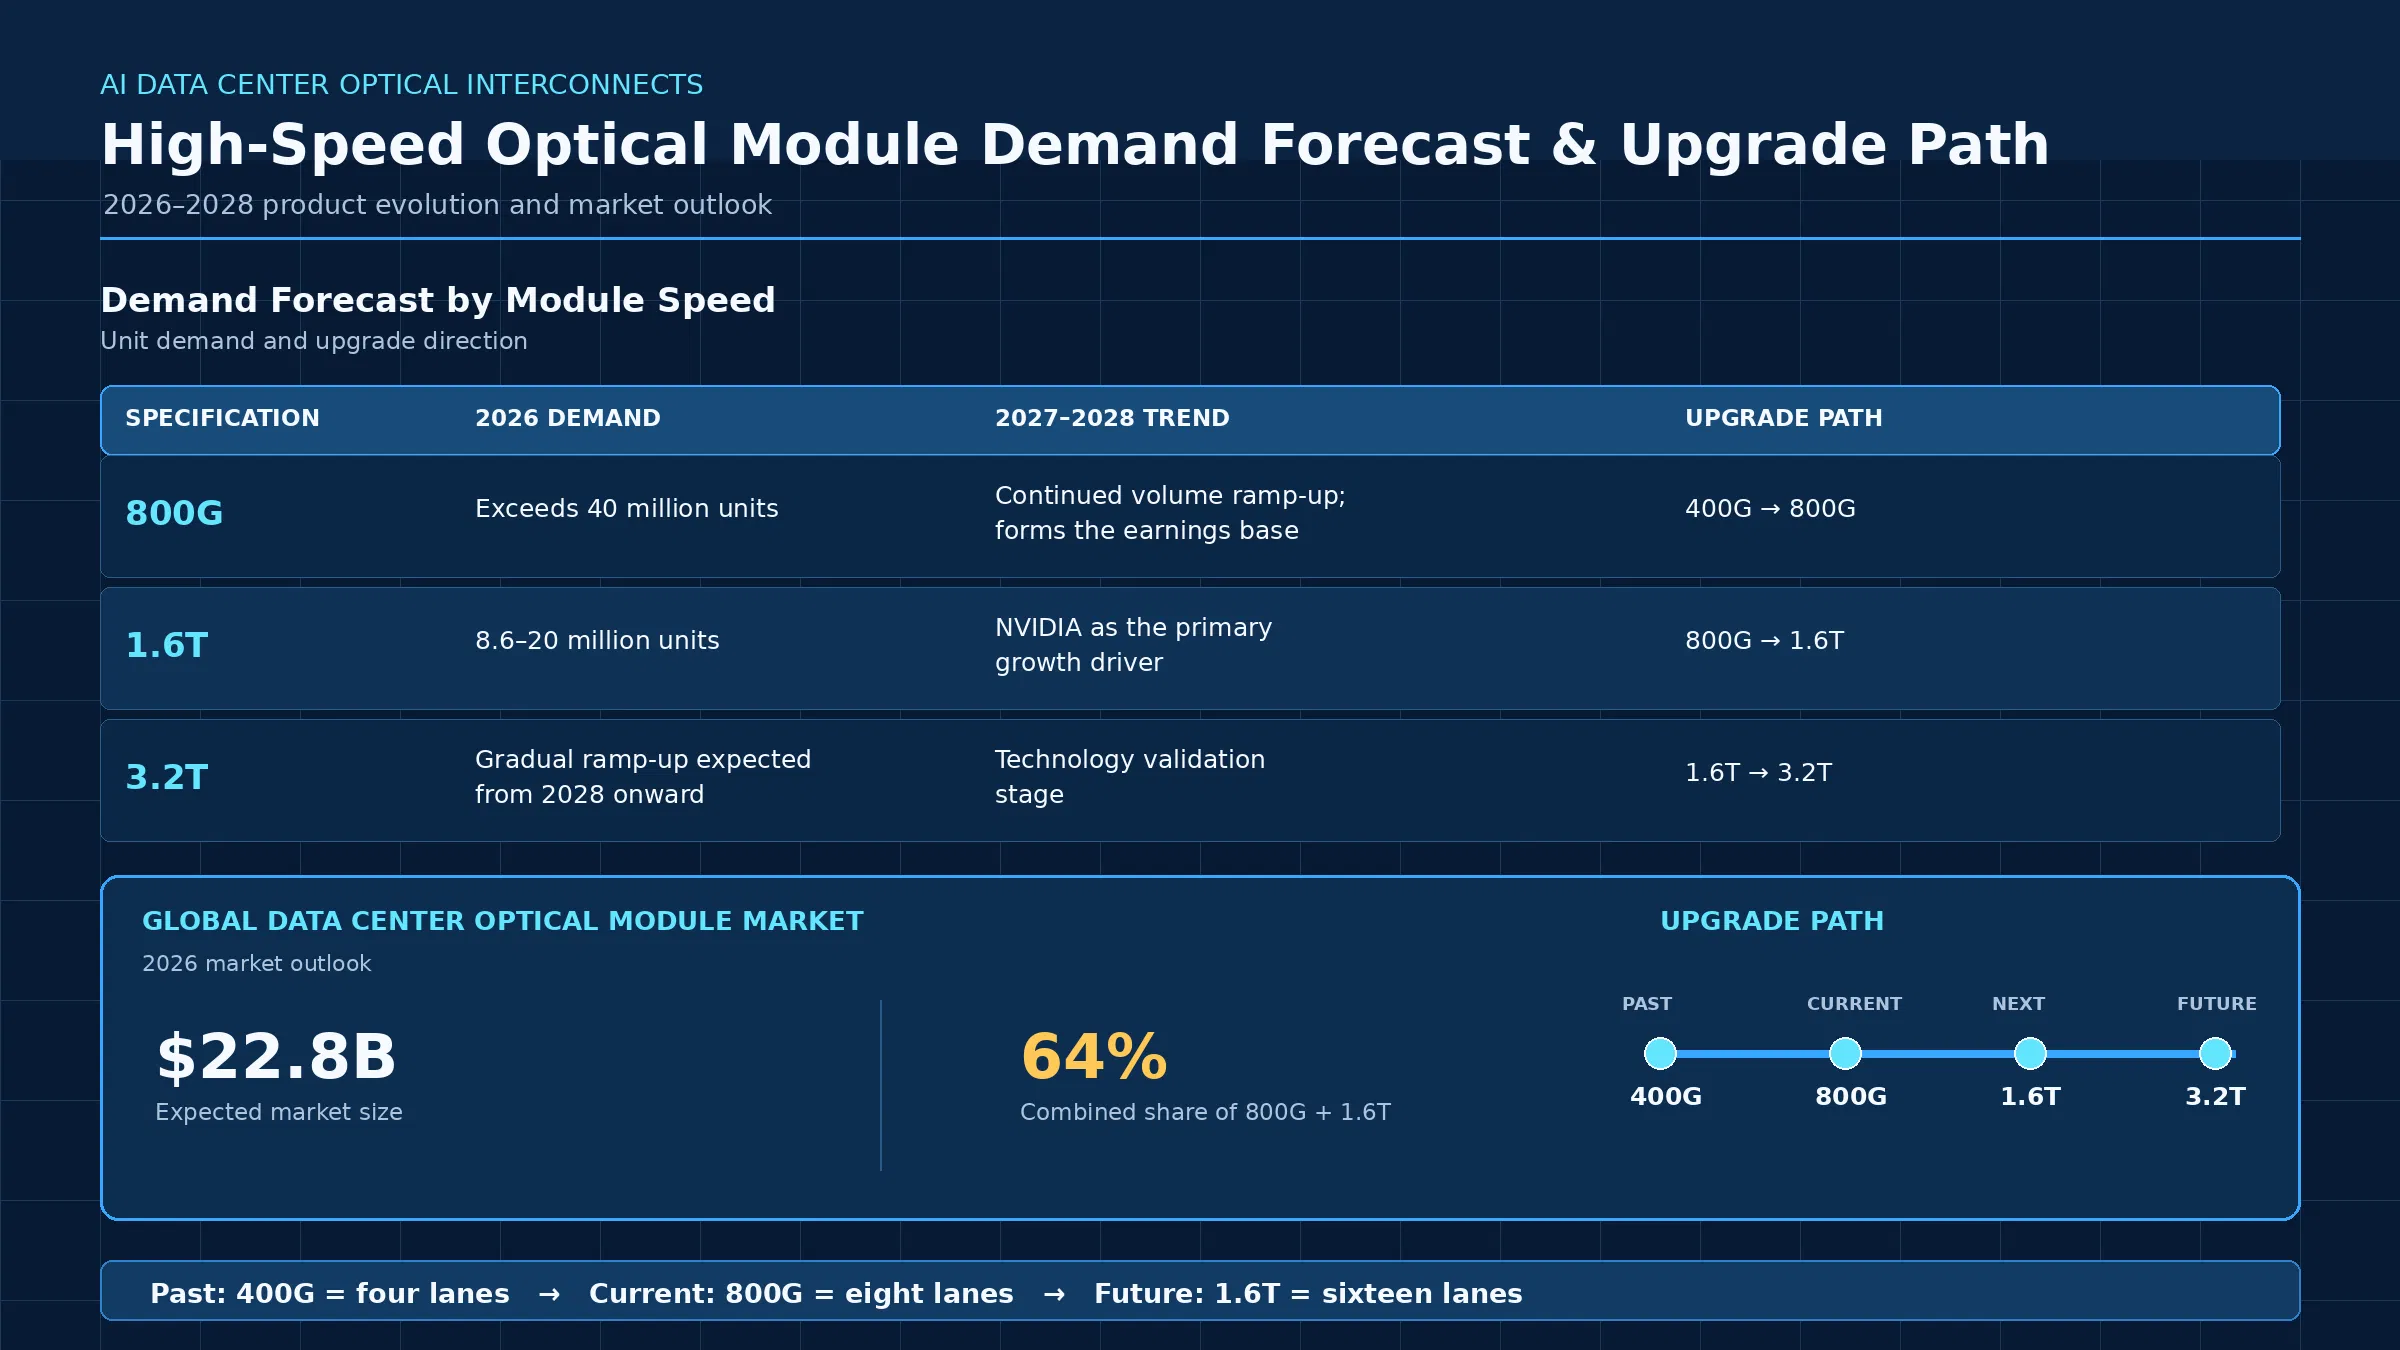
AI数据中心高速光模块需求预测与升级路径
光纤光缆:从传统通信到AI互联的价值重估
长飞光纤光缆的逻辑已超越传统光纤企业范畴。AI智算中心内部的光纤消耗量是传统数据中心的5至10倍,一个万卡级AI训练集群的内部互联需要数以万计的高速光通道。日本光纤龙头藤仓已宣布对数据中心互联光缆产品实施30%的价格上调,反映出全球光纤供应链的供需紧张格局。
此外,英伟达宣布Spectrum-X以太网硅光交换机进入全面量产阶段,实现激光器数量减少4倍、功耗降低5倍。共封装光学技术从实验室走向大规模商业化部署的节奏进一步提速,光互联产业正在迈入规模交付阶段。CPO架构中外部激光源到硅光引擎的连接需要保偏光纤确保信号稳定性,这将为光纤企业带来新增量需求。
芯片制造:AI硬件产业链扩张的受益者
华虹宏力作为半导体晶圆制造企业,受益于AI硬件产业链的整体扩张。AI数据中心对模拟芯片、功率器件和特殊工艺晶圆的需求正在增长,半导体国产化进程也在推动国内晶圆代工需求的上升。不过,公司当前市盈率高达934.85,估值中包含了对未来盈利高速增长的极度乐观预期,容错空间极为有限。
行情持续性评估:从概念炒作到盈利能力筛选
本轮港股光通信与芯片股的上涨,是否具备持续性?
从积极因素来看,产业基本面支撑较为扎实。全球光互连市场规模预计2025年达248亿美元,2030年将攀升至1,110亿美元,年复合增速达31.6%。CPO技术商业化加速、光纤供需缺口持续扩大、AI数据中心建设稳步推进,这些产业趋势短期内难以逆转。开源证券指出,AI大规模互联聚焦光互联与超节点两大主线,2026年或为1.6T放量元年。
但投资者需要关注以下风险因素。
其一,AI资本开支节奏的不确定性。 微软、谷歌、亚马逊等云厂商的资本开支计划若因宏观经济或AI商业化进度不及预期而调整,将直接影响光模块、网络设备和芯片的需求预期。
其二,估值压力与盈利匹配度。 部分AI硬件标的在2026年已积累较大涨幅,中际旭创A股市盈率74.69、华虹宏力市盈率934.85,估值已处于较高水位。行情从"AI概念炒作"转向"盈利能力筛选"的过程中,仅有订单兑现能力强、盈利增长确定性的企业才能获得持续的资金青睐。
其三,地缘政治风险。 此前美国FCC起草中国光模块进口禁令,拟通过"受保护清单"机制限制中国新型号光收发模块进入美国市场。尽管产业链判断限制政策主要影响新产品认证、不影响已获认证产品销售,且中国厂商全球市场份额超七成、短期内海外产能难以填补缺口,但政策走向仍需持续跟踪。
结语
港股光通信与芯片板块8月17日的强势表现,本质上是市场对AI基础设施价值进行重新定价的延续。随着AI模型规模持续扩大,数据中心对高速互联、存储和半导体制造的需求正在从产业链配套角色向核心约束环节跃迁。光通信可能成为AI产业链中继GPU和HBM之后的重要受益方向。
然而,未来行情大概率将从"普涨"走向"分化"。投资者需要重点关注订单兑现速度、资本开支周期走向以及估值与盈利的匹配度。在产业链中具备技术壁垒、市场份额优势和产品升级能力的企业,有望在新一轮产业定价中获得更优的估值锚定。
FAQ
1. 光通信板块为何成为AI基础设施行情的核心受益者?
AI训练集群需要大规模GPU并行计算,GPU之间数据交换效率直接影响算力利用率。传统100G/200G网络无法满足需求,800G、1.6T高速光模块成为刚需。光模块、光纤光缆等光互联硬件从通信配套升级为AI算力扩张的"效率瓶颈",产业链价值重估由此展开。
2. 中际旭创的核心投资逻辑是什么?
中际旭创是全球高速光模块龙头,占据21.2%全球市场份额,在800G、1.6T产品迭代中具备先发优势。受益于北美云厂商AI数据中心扩张和光模块规格升级,机构资金近期持续增持。但当前估值处于高位,需关注订单兑现速度。
3. 长飞光纤光缆上涨背后有哪些产业逻辑?
AI数据中心光纤消耗量是传统机房5至10倍,万卡集群需数万条高速光通道。全球光纤供需紧张,日本藤仓已宣布提价。CPO交换机量产催生保偏光纤新需求,光纤光缆从传统通信材料升级为AI互联核心部件。
4. 当前AI硬件行情能否持续?需要关注哪些风险?
产业基本面支撑较强,资本开支持续、CPO商业化加速、订单排产至2027年。但需关注云厂商资本开支节奏变化、高估值下盈利匹配度、地缘政策风险(如美国FCC进口限制)等因素,行情将从普涨走向个股分化。
5. 投资者如何参与港股光通信与芯片产业链机会?
建议采用产业链分析框架:光模块关注中际旭创(技术迭代与份额优势),光纤光缆关注长飞光纤(供需缺口与涨价逻辑),芯片制造关注华虹宏力(半导体国产化与AI硬件需求传导)。同时需评估各环节估值水平与业绩确定性。
相关快讯
