


本周宏观展望:全球股市反弹能否延续?美联储降息预期、AI 芯片周期与 KOSPI 成为关键变量
关键要点
- 全球风险资产显著反弹,标普500指数和纳斯达克指数创下阶段新高,KOSPI在过去一周上涨约20%,重返技术性牛市区域。
- 美联储7月会议纪要将揭示其内部政策立场的转变。7月FOMC会议显示,有三名委员反对维持利率不变,标志着自2016年以来首次达成共识。
- AI半导体行业正从聚焦GPU供应链转向更广泛的基础设施领域,包括HBM高带宽内存、光通信和数据中心,因为超大规模云服务商正在加速资本支出。
过去一周,全球风险资产经历了一轮显著的估值修复。标普500指数与纳斯达克双双刷新阶段高位,交易主线由防御避险重新切回降息预期与AI盈利兑现。太平洋彼岸,韩国综合股价指数(KOSPI)累计上涨约20%,结束了连续七周的下跌,重新站上技术性牛市门槛。
然而,这轮反弹的成色与持续性,正面临本周三大关键变量的集中检验。市场都在问一个问题:风险资产重新上涨之后,这究竟是新一轮牛市的起点,还是下一轮宏观压力测试前的短暂喘息?
答案或许就藏在即将公布的美联储7月会议纪要、欧美PMI数据,以及AI半导体板块的资金流向之中。
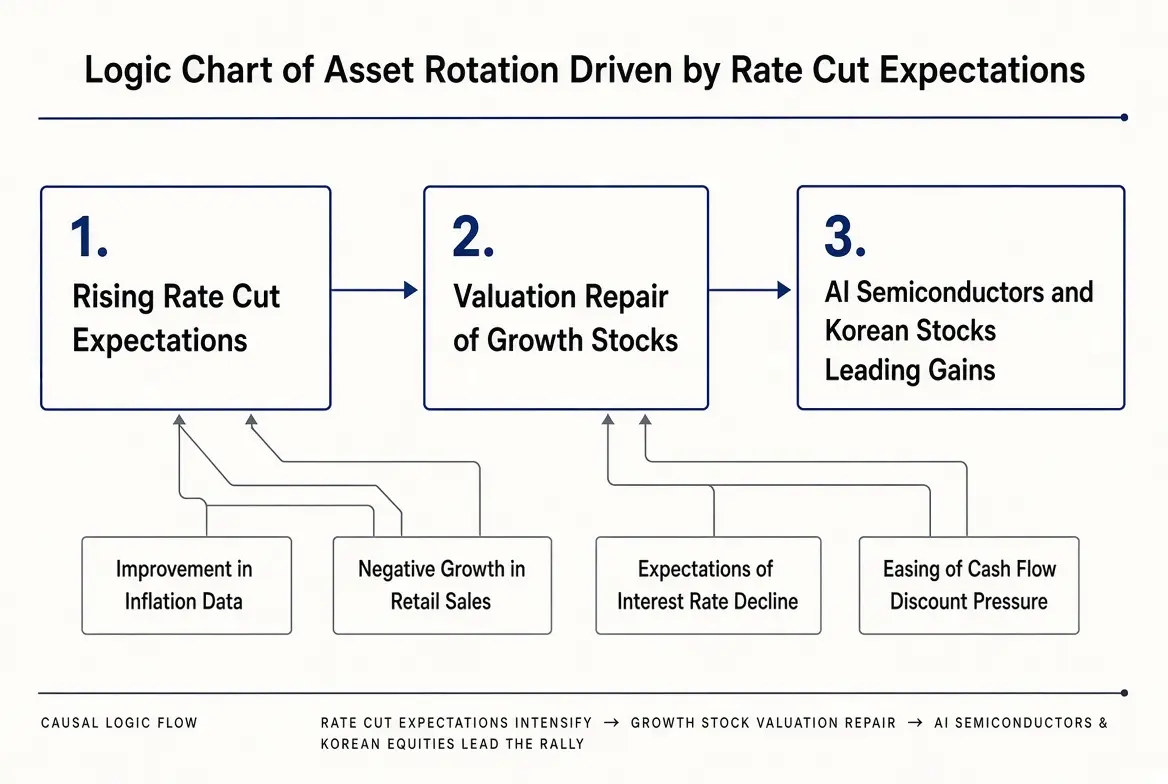
降息预期驱动的资产轮动逻辑图
全球风险资产为何反弹?降息预期的逻辑链条
市场交易逻辑正在经历一次显著切换。核心驱动因素已经从“通胀风险→加息压力”转向“经济降温→降息可能”。
这一转变的支撑逻辑链条是清晰的:通胀数据持续改善,零售销售出现意外负增长,美元指数承压走弱——这些信号叠加,市场对进一步紧缩的预期自然降温。利率下降预期一旦形成,未来现金流的折现压力随之下降,成长股的估值空间被重新打开。
科技股和AI半导体板块因此成为本轮反弹的领涨主线。资金流入的逻辑链条非常直接:降息预期升温 → 成长股估值分母端压力缓解 → AI产业链盈利确定性优势凸显 → 资金集中回补。这也是为什么纳斯达克和韩国KOSPI能够在本轮反弹中跑出超额收益的底层逻辑。
本周变量一:美联储会议纪要,降息信号还是分歧加剧?
北京时间周四凌晨,美联储将公布7月货币政策会议纪要。这是市场判断美联储内部政策立场转向与否的最直接窗口。
7月会议中,FOMC以9票对3票维持利率在3.5%至3.75%不变,但出现了自2016年以来首次三张一致的加息反对票。市场关注的焦点在于:除了已知的公开反对者,是否还有更多委员倾向于支持加息?美联储如何看待能源价格上涨和关税冲击向服务价格扩散的风险?
如果会议纪要显示更多委员开始关注就业压力、对通胀回落持更乐观态度,市场可能会进一步抬升降息预期,纳斯达克科技股和半导体板块将直接受益。反之,若纪要显示美联储内部对通胀粘性的担忧仍然占据主导,降息预期可能被重新定价,科技股估值将面临压力。当前市场对美联储年内降息窗口的预期并不一致,本次纪要将成为短期方向选择的关键催化剂。
本周变量二:欧美PMI数据,经济降温的“温度计”
周五,美国8月标普全球制造业PMI和服务业PMI初值将密集出炉。PMI数据是反映经济健康状况的实时晴雨表,对股债价格和货币政策预期具有直接影响。
如果PMI继续走弱,经济放缓的信号将进一步强化市场对美联储维持观望甚至转向宽松的预期,对成长股估值形成支撑。但如果制造业PMI意外恢复至扩张区间,市场可能会重新评估降息的紧迫性。在通胀仍高于2%目标的背景下,经济韧性可能意味着高利率环境的持续时间将超出市场预期。
欧洲PMI数据同样值得关注,全球制造业同步放缓或分化复苏,将直接影响出口导向型经济体(如韩国)的贸易景气度,进而传导至韩股走势。
本周变量三:AI半导体行情,第二阶段的结构性机会
AI芯片行情是否正在从第一阶段迈入第二阶段,是当前市场讨论最热烈的话题之一。
韩国KOSPI的反弹正是这一逻辑最直接的映射。三星电子和SK海力士作为全球HBM市场的绝对主导者,在本轮反弹中领涨大盘。存储周期在AI需求的驱动下正在经历一轮重新定价,DRAM价格持续环比上涨。有分析师指出,超大规模云服务商的资本支出同比增速已从84%加速至92%,预计第三季度将接近100%,这为AI基础设施投资周期提供了持续支撑。
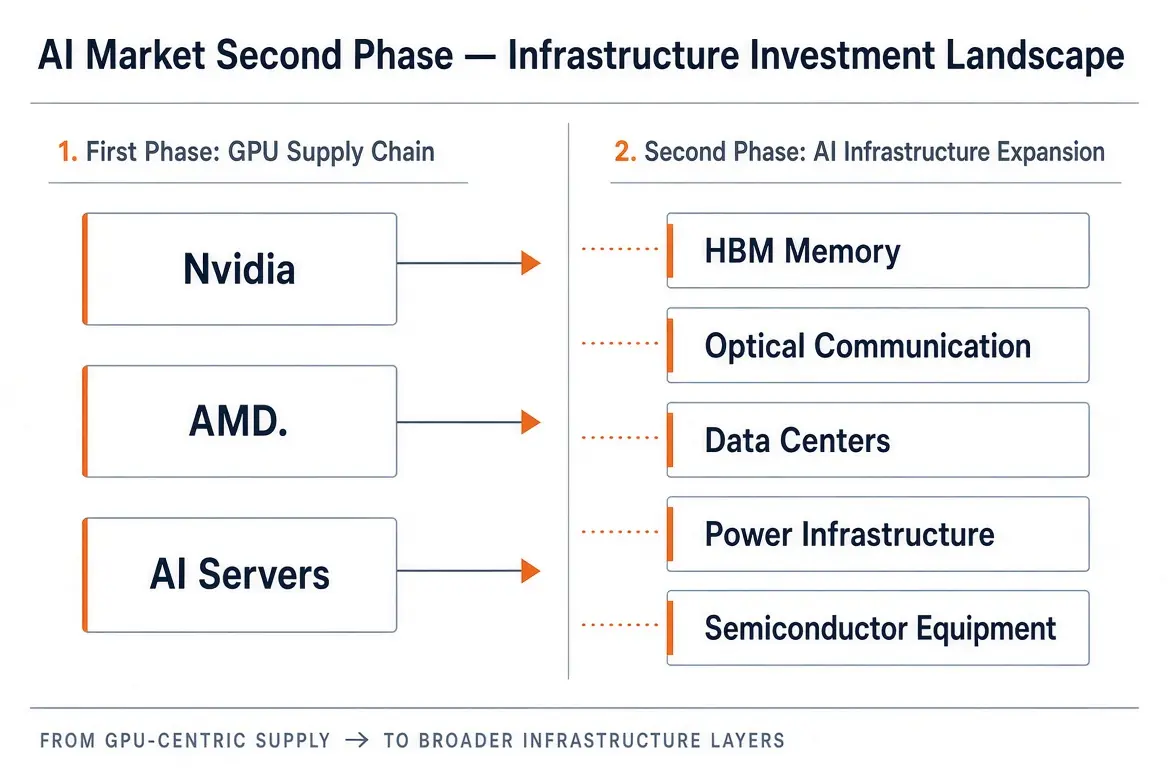
AI行情第二阶段——基础设施投资版图
韩国KOSPI:技术牛市背后,散户与外资的博弈
KOSPI指数仅用十余天便从7月低点反弹近20%,重新站上技术性牛市门槛。但这一轮反弹的特征与上半年截然不同。
上半年韩股上涨主要由散户驱动,韩国活跃股票交易账户数量一度突破1.0877亿——相当于平均每人拥有两个股票账户。7月的暴跌后,散户信心遭到重创,投资者存款总额跌破100万亿韩元,创下近半年来新低。与此形成对照的是,本轮反弹的主要推手是外资——全球基金经理人利用AI产业链上涨机会重新配置韩国半导体资产。
韩元的走势同样值得关注。尽管韩股大涨,韩元却并未同步走强,甚至在下半年呈现出股汇“负相关”的罕见现象。这背后是外资获利了结并将资金换回美元的资金流压力。对于韩股的后续走势,这意味着上涨的可持续性很大程度上取决于外资是否会继续加码,以及美联储政策走向如何影响全球资金的风险偏好。
投资者如何应对?三条主线布局思路
主线一:降息预期的受益资产
若美联储纪要释放偏鸽信号,纳斯达克100 ETF、科技成长股和高现金流AI企业有望继续获得资金流入。成长股估值对利率变化最为敏感,降息预期升温阶段是这类资产表现最突出的窗口。
主线二:AI产业链第二阶段的结构性机会
相比追逐已经大幅上涨的头部AI股票,可以关注AI基础设施领域的存储、光通信、数据中心和半导体设备环节。AI投资周期正在从“GPU采购”向“完整基础设施部署”延伸,这一阶段的受益标的范围更广,估值分化尚未充分体现,但也需要关注产能扩张速度与真实需求增速之间的匹配。
主线三:韩国市场的机会与风险
KOSPI技术性反弹后,外资持续流入、AI芯片需求高景气、半导体企业盈利改善是看多因素。但快速上涨后的获利回吐压力、美联储政策预期反复、以及全球半导体周期是否面临阶段性见顶,是需要同步纳入考量的风险因素。
结语:等待数据的下一个锚点
风险资产的本轮反弹,建立在降息预期升温与AI产业链盈利兑现的双重叙事之上。从逻辑推演来看,这两个叙事都有相对扎实的基本面支撑:通胀数据改善、消费边际走弱、AI资本支出仍处于高速扩张周期。
但关键的分歧仍未消除。美联储内部对加息和通胀路径的立场分歧正在扩大,而不确定性本身——无论是中东局势对油价的扰动,还是霍尔木兹海峡的地缘风险——都可能成为通胀预期的潜在变数。
本周的美联储会议纪要和欧美PMI数据,将为市场提供一次验证当前定价是否合理的契机。对于投资者而言,在数据明确之前,维持灵活应变的仓位结构,在降息受益资产、AI产业链扩展标的与出口导向型市场之间保持适度均衡,或许是应对当前宏观不确定性的务实选择。
FAQ
问:美联储7月会议纪要为何如此重要?
会议纪要能反映美联储内部对通胀、就业和利率路径的真实分歧。此前会议已出现3张加息反对票,市场需判断支持降息的委员阵营是否扩大。纪要措辞若偏鸽派,可能进一步抬升降息预期;若强调通胀粘性,科技股估值将承压。
问:韩国KOSPI本轮上涨的逻辑是什么?
KOSPI反弹主要由AI存储周期重新定价驱动。三星电子和SK海力士在全球HBM市场占据主导地位,AI模型规模扩大带动高速存储需求提升。外资在本轮反弹中扮演主要角色,与上半年散户驱动的行情结构不同。
问:AI行情第二阶段有哪些投资方向?
第一阶段围绕GPU供应链,第二阶段资金正流向AI基础设施更广泛的环节,包括HBM存储、光通信(800G/1.6T光模块)、数据中心、电力供应和先进封装。超大规模云服务商资本支出仍在加速,支撑该周期持续。
问:PMI数据如何影响市场走势?
PMI是反映经济健康状况的实时指标,领先官方经济数据发布。若欧美PMI继续走弱,经济降温信号将强化降息预期,利好成长股;若制造业意外恢复扩张,市场可能重新评估高利率持续时间,压制科技股估值。
问:当前市场最大的不确定性是什么?
主要有两个:一是美联储政策路径不确定性——内部加息与降息阵营分歧扩大,通胀能否持续回落仍是未知数;二是地缘政治风险——霍尔木兹海峡局势和油价走势可能重新推升通胀预期,迫使美联储维持紧缩立场。
相关快讯

