


IREN 股价盘后跌超 8%:财报显示 AI Cloud 收入翻倍,40 亿美元合同能否兑现为真实增长?
关键要点
- IREN AI 云收入飙升至 7050 万美元,环比翻倍,但股价在盘后下跌超过 8%。
- 公司披露已签约的年度经常性收入达 40 亿美元,但第四季度收入未达预期,低于 1.5714 亿美元的共识预测。
- IREN 成功向微软交付首个 50MW Horizon 1 设施,并于本月获得英伟达 Exemplar Cloud 认证。
一份“结构转型”成绩单,为何市场不买账?
北京时间8月28日美股盘后,AI云基础设施服务商IREN(NASDAQ:IREN)公布了2026财年第四季度财报。核心财务数据如下:季度营收1.372亿美元,低于华尔街一致预期的1.5714亿美元;调整后EBITDA仅为1920万美元,较市场预期低约53%。受此影响,据 Gate 股票行情数据显示,IREN股价盘后下跌超8%,报收37.11美元。
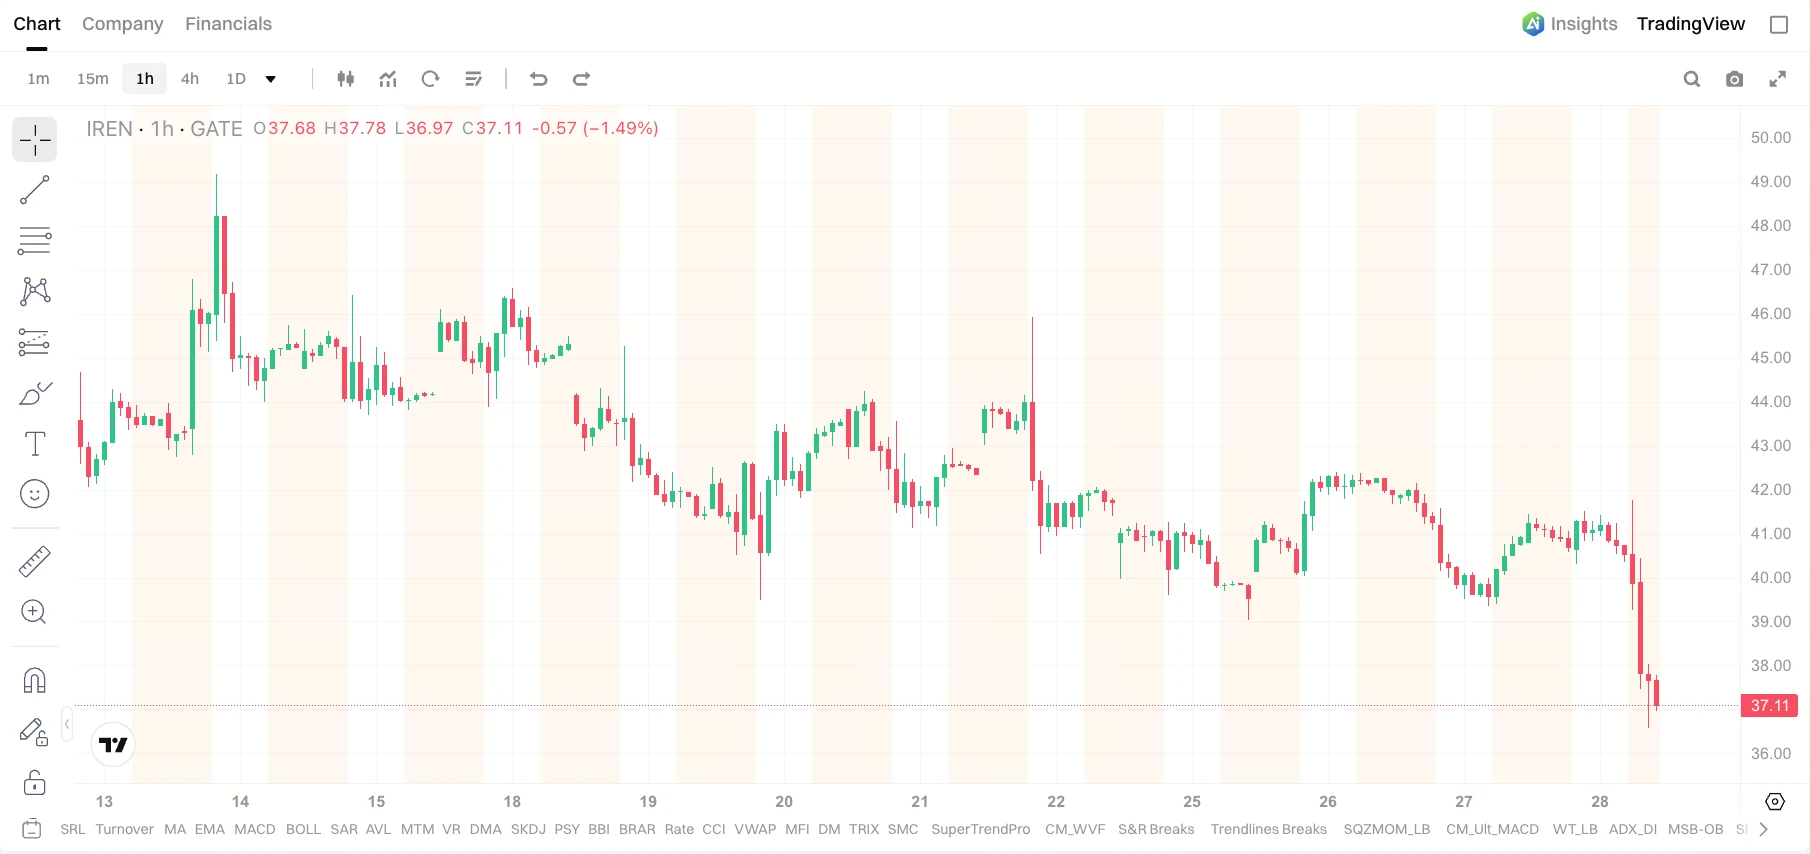
来源:Gate 股票行情
但真正值得深入拆解的,并非“营收不及预期、股价下跌”这一表层叙事。本季财报最核心的矛盾在于:市场正在以AI云服务商的估值体系为IREN定价,但其交出的成绩单仍然带着矿企转型期的底色。
AI Cloud收入从上一季度的3,360万美元环比增长约110%至7,050万美元,增速不可谓不快。然而,同一时期比特币挖矿收入从1.112亿美元降至6,670万美元,几乎腰斩。两者对冲之后,总营收反而环比下滑。与此同时,季度净亏损从上一季的2.478亿美元扩大至6.84亿美元,远超分析师预期的2.043亿美元亏损。
这不是算力掉线或运营事故,而是IREN正在主动将电力与机柜资源从比特币矿机向GPU集群迁移,所产生的大规模资产减值与排挤效应。财报明确显示,净亏损扩大主要反映了随着矿场改建以支持AI云业务增长,比特币挖矿硬件被淘汰所带来的影响。
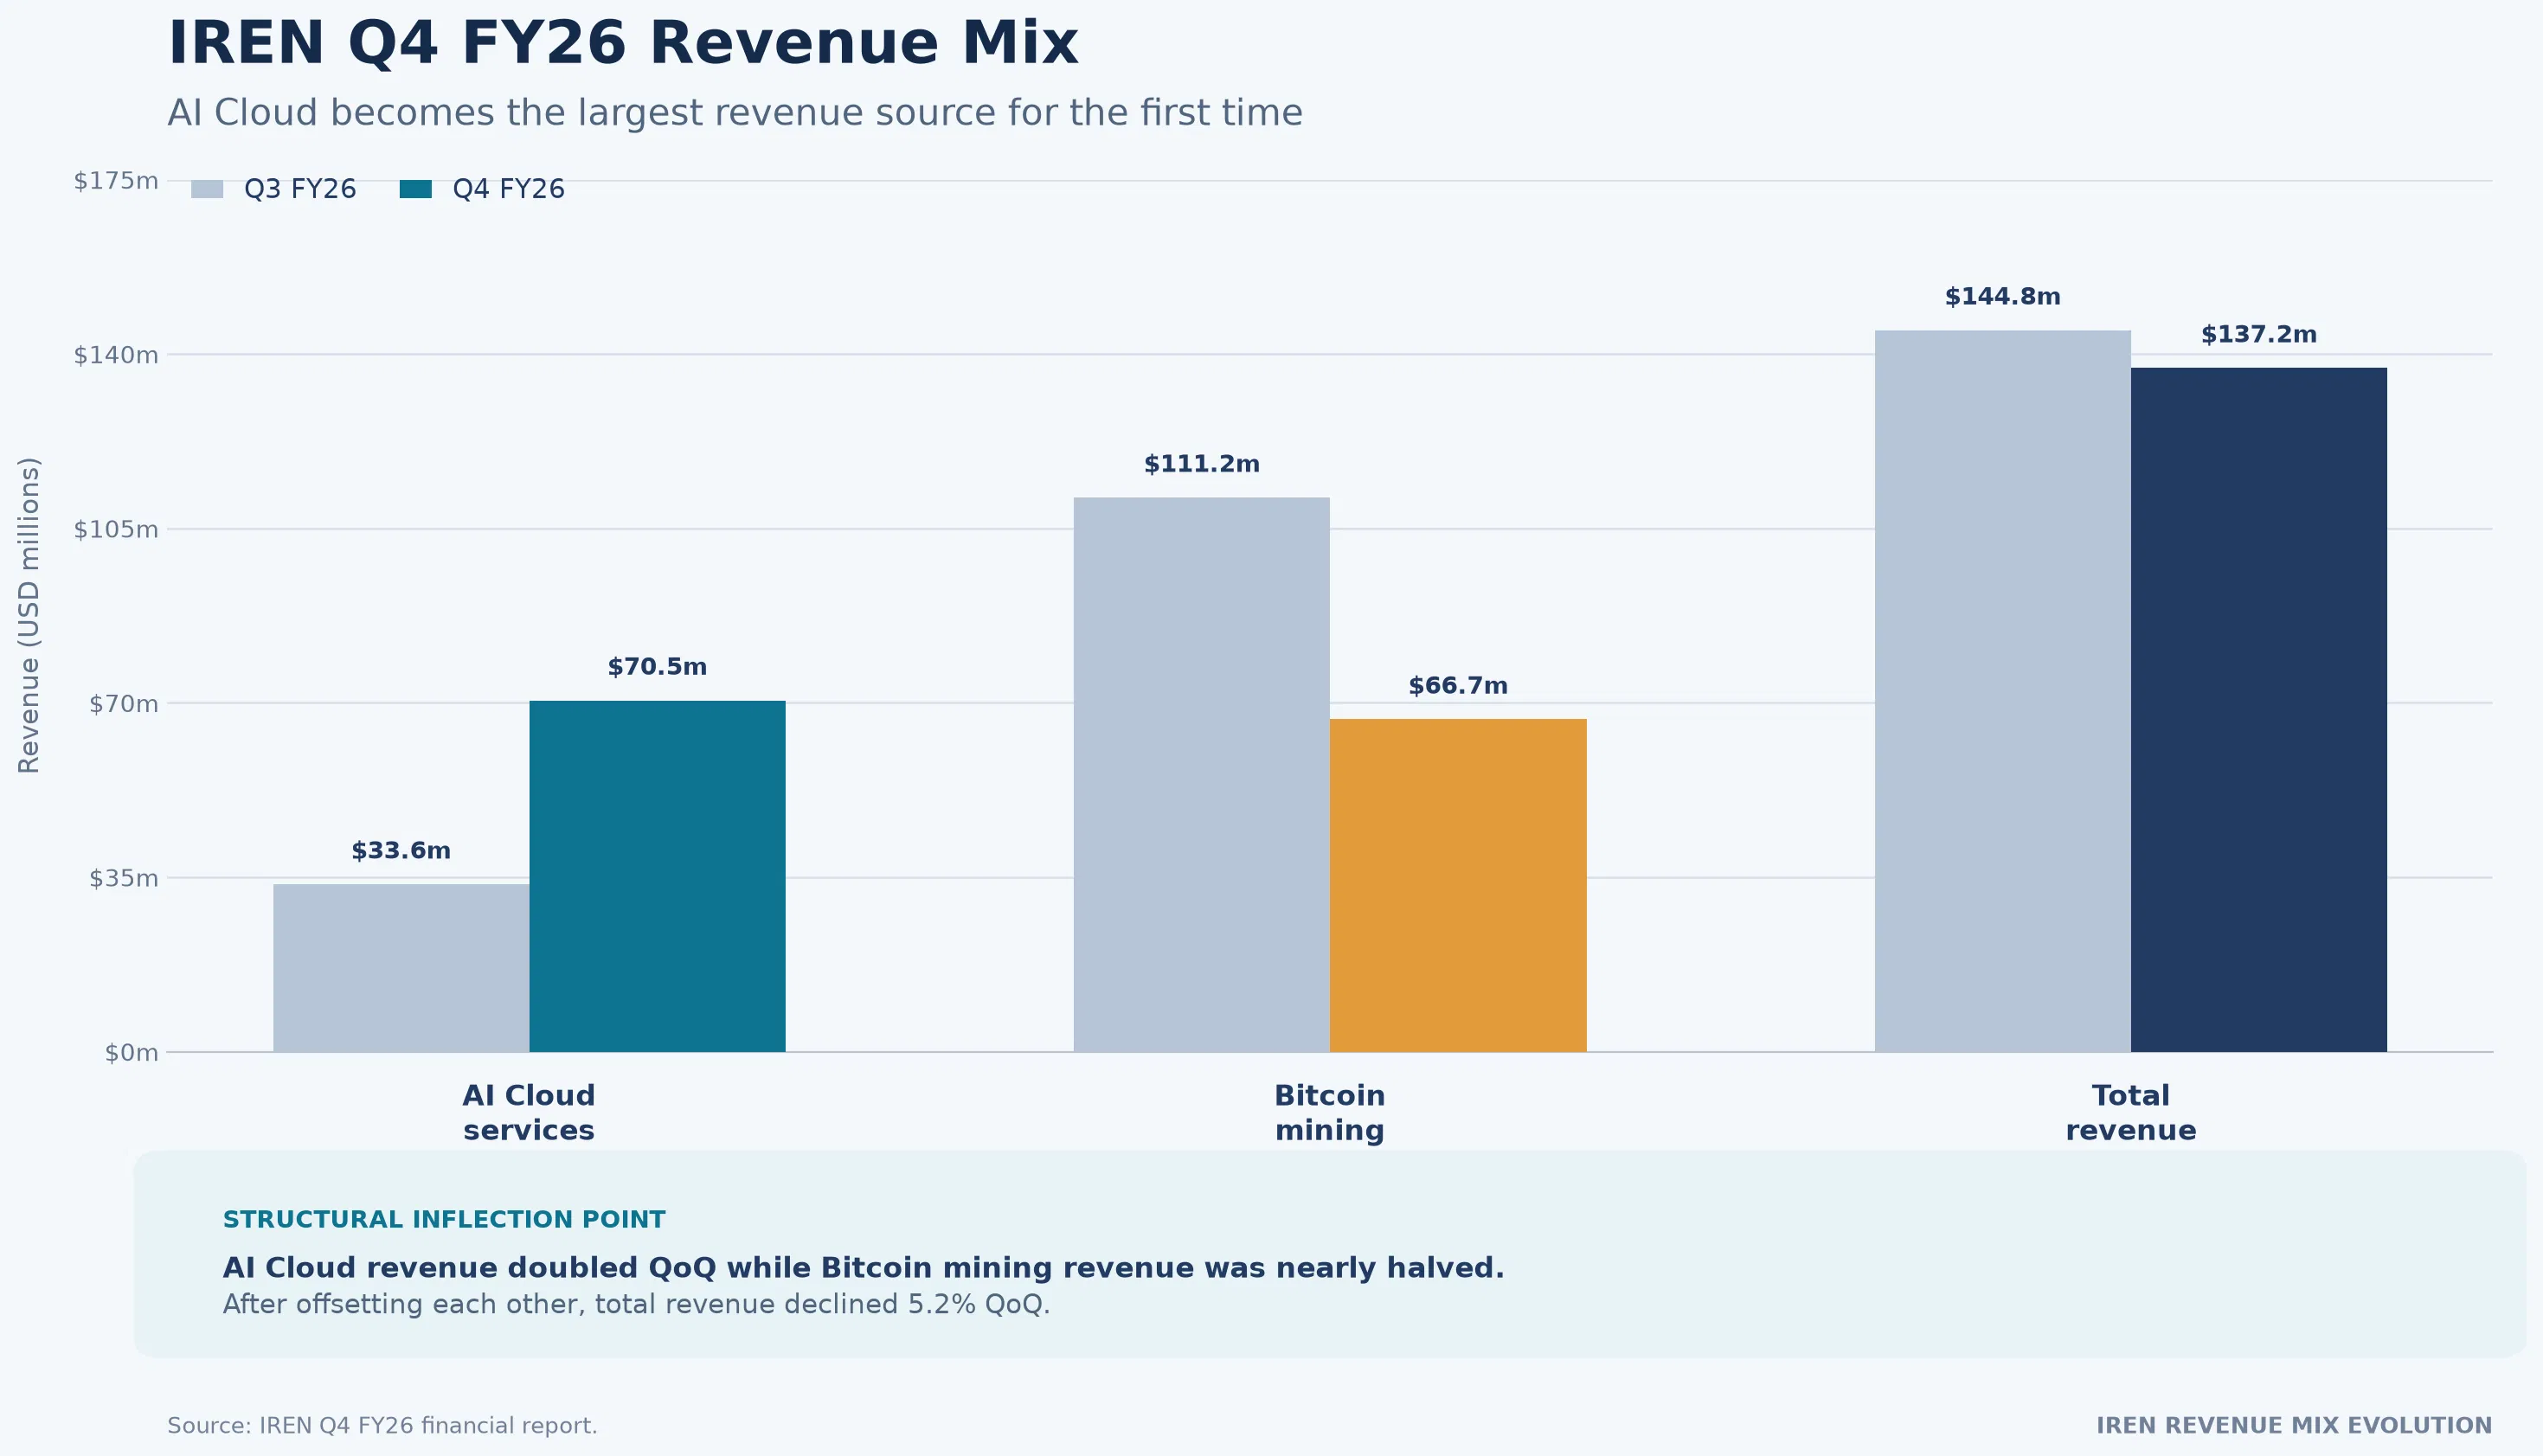
IREN收入结构演变——AI Cloud首次超越比特币挖矿
主动“牺牲”矿业收入,换AI Cloud增长
本季度最值得关注的信号,是AI Cloud首次超越比特币挖矿,成为IREN最大的单季收入来源。
比特币挖矿收入由1.112亿美元降至6,670万美元。但这并不意味着IREN的挖矿资产失去了竞争力,而是公司正在有意识地将资源从原生业务向AI基础设施再配置。比特币挖矿硬件退役、矿场改建为液冷数据中心、电力容量向GPU集群倾斜,每一环都在财务数据中留下了清晰的“转型成本”。
与此同时,公司2026财年全年AI Cloud服务收入同比增长约7倍,达到1.288亿美元。从年度维度看,AI Cloud的体量仍在爬坡初期,但季度环比翻倍的增速已经表明:IREN正在用今天的矿业收入收缩,换取明天的AI Cloud收入增长。
问题在于,华尔街对“转型叙事”的耐心正在变短。 过去市场愿意为IREN的AI数据中心资产支付溢价,核心逻辑是其拥有电力、土地和数据中心资源,具备向Neocloud转型的潜力。而这份财报之后,市场的问题变成了:这些AI数据中心究竟什么时候能够产生足够高质量、可持续的利润?
40亿美元合同ARR与7,050万实际收入的落差
IREN此前已经积累了大量AI合同储备。最受瞩目的是与微软签订的97亿美元、五年期AI云合同,首个50MW Horizon 1设施已于本月成功交付微软,并获得NVIDIA Exemplar Cloud认证。此外,公司与NVIDIA签订了34亿美元的AI云计算合同,NVIDIA还获得3,000万股IREN股票认购权,形成深度股权绑定。客户阵容还包括Cohere、Prometheus、Perplexity、Figure AI等前沿AI实验室与企业。
公司披露,2026年容量已基本售罄,对应合同化ARR约40亿美元,当前运营中的ARR约为10亿美元。
这形成了一个非常明显的结构矛盾:
合同规模巨大——40亿美元合同ARR,约85%已获合同支持。
实际收入兑现——本季度AI Cloud收入仅7,050万美元。
IREN目前面临的最大风险,已经不是“有没有客户”,而是“能不能按时间表完成GPU部署和数据中心建设,并将合同转化为可持续的收入和现金流。”
从合同到收入,IREN需要依次完成:GPU采购与融资、数据中心建设与液冷改造、客户验收、开始计费、收入确认。这一链条的任何一个环节出现延误或成本超支,都可能进一步挤压本已脆弱的利润率。
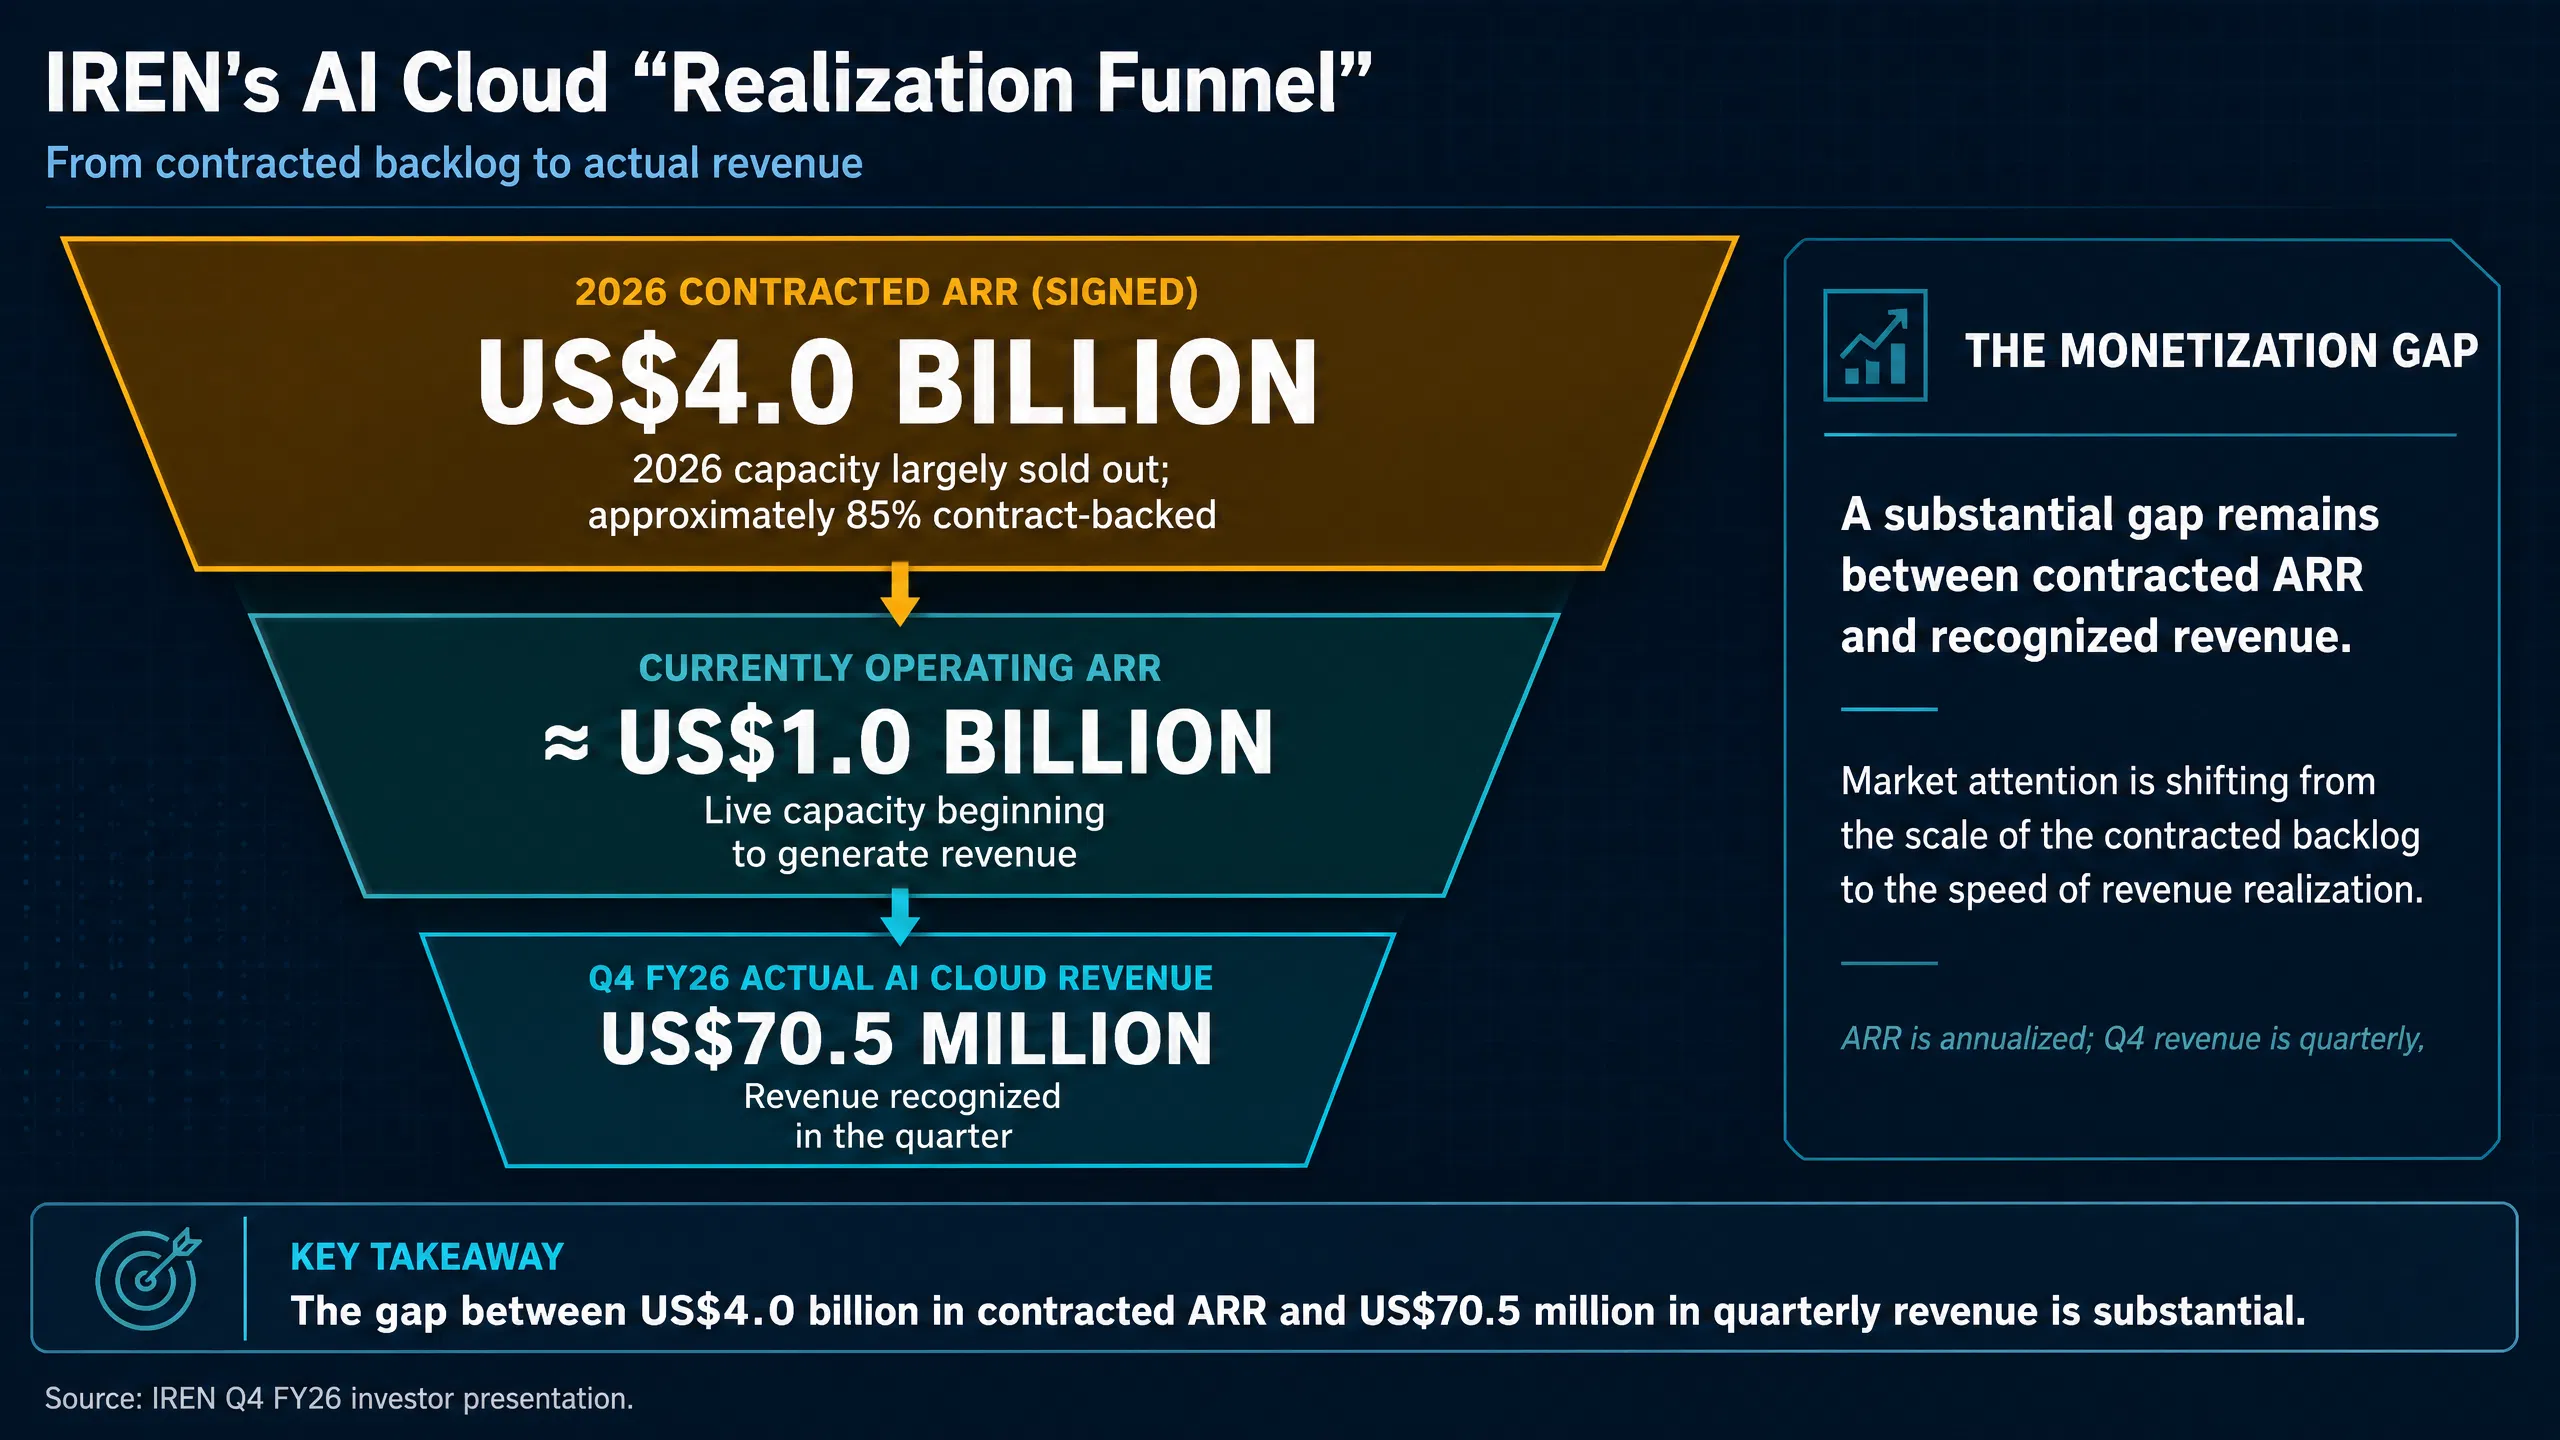
40亿美元合同ARR与实际收入兑现的落差
资本开支、折旧与利润率的三角约束
矿企向Neocloud转型的经济模型,本质上是一个资本密集型的基础设施重配过程。IREN需要将原本用于比特币挖矿的电力、数据中心、机柜和冷却系统,逐步转向支持NVIDIA GPU集群的AI Cloud部署。
本季度财报暴露了这一模式的阶段性脆弱性:
折旧与减值压力。 6.84亿美元的季度净亏损,很大程度上来自比特币挖矿硬件退役带来的非现金资产减值。随着更多矿场改建,这一压力短期内仍将持续。
运营成本上升。 调整后EBITDA从上一季的5,950万美元降至1,920万美元,员工相关成本增加以及在AI Cloud收入增长前进行的更广泛平台投资,是主要原因。
收入爬坡与资本开支的节奏错配。 IREN计划将累计IT容量从2026年的约0.3GW提升至2027年的约0.8GW。这一扩张计划需要持续的大规模资本开支。公司现有现金、已承诺GPU融资及客户预付款合计约140亿美元,其中包括为微软相关合同落地的36亿美元投资级GPU融资(利率6.0%)以及由Blue Owl和PIMCO牵头的24亿美元融资。
核心问题是:AI Cloud收入的高速增长,能否在折旧和运营成本同步上升的背景下,推动利润率实质性改善? 目前来看,答案尚不清晰。
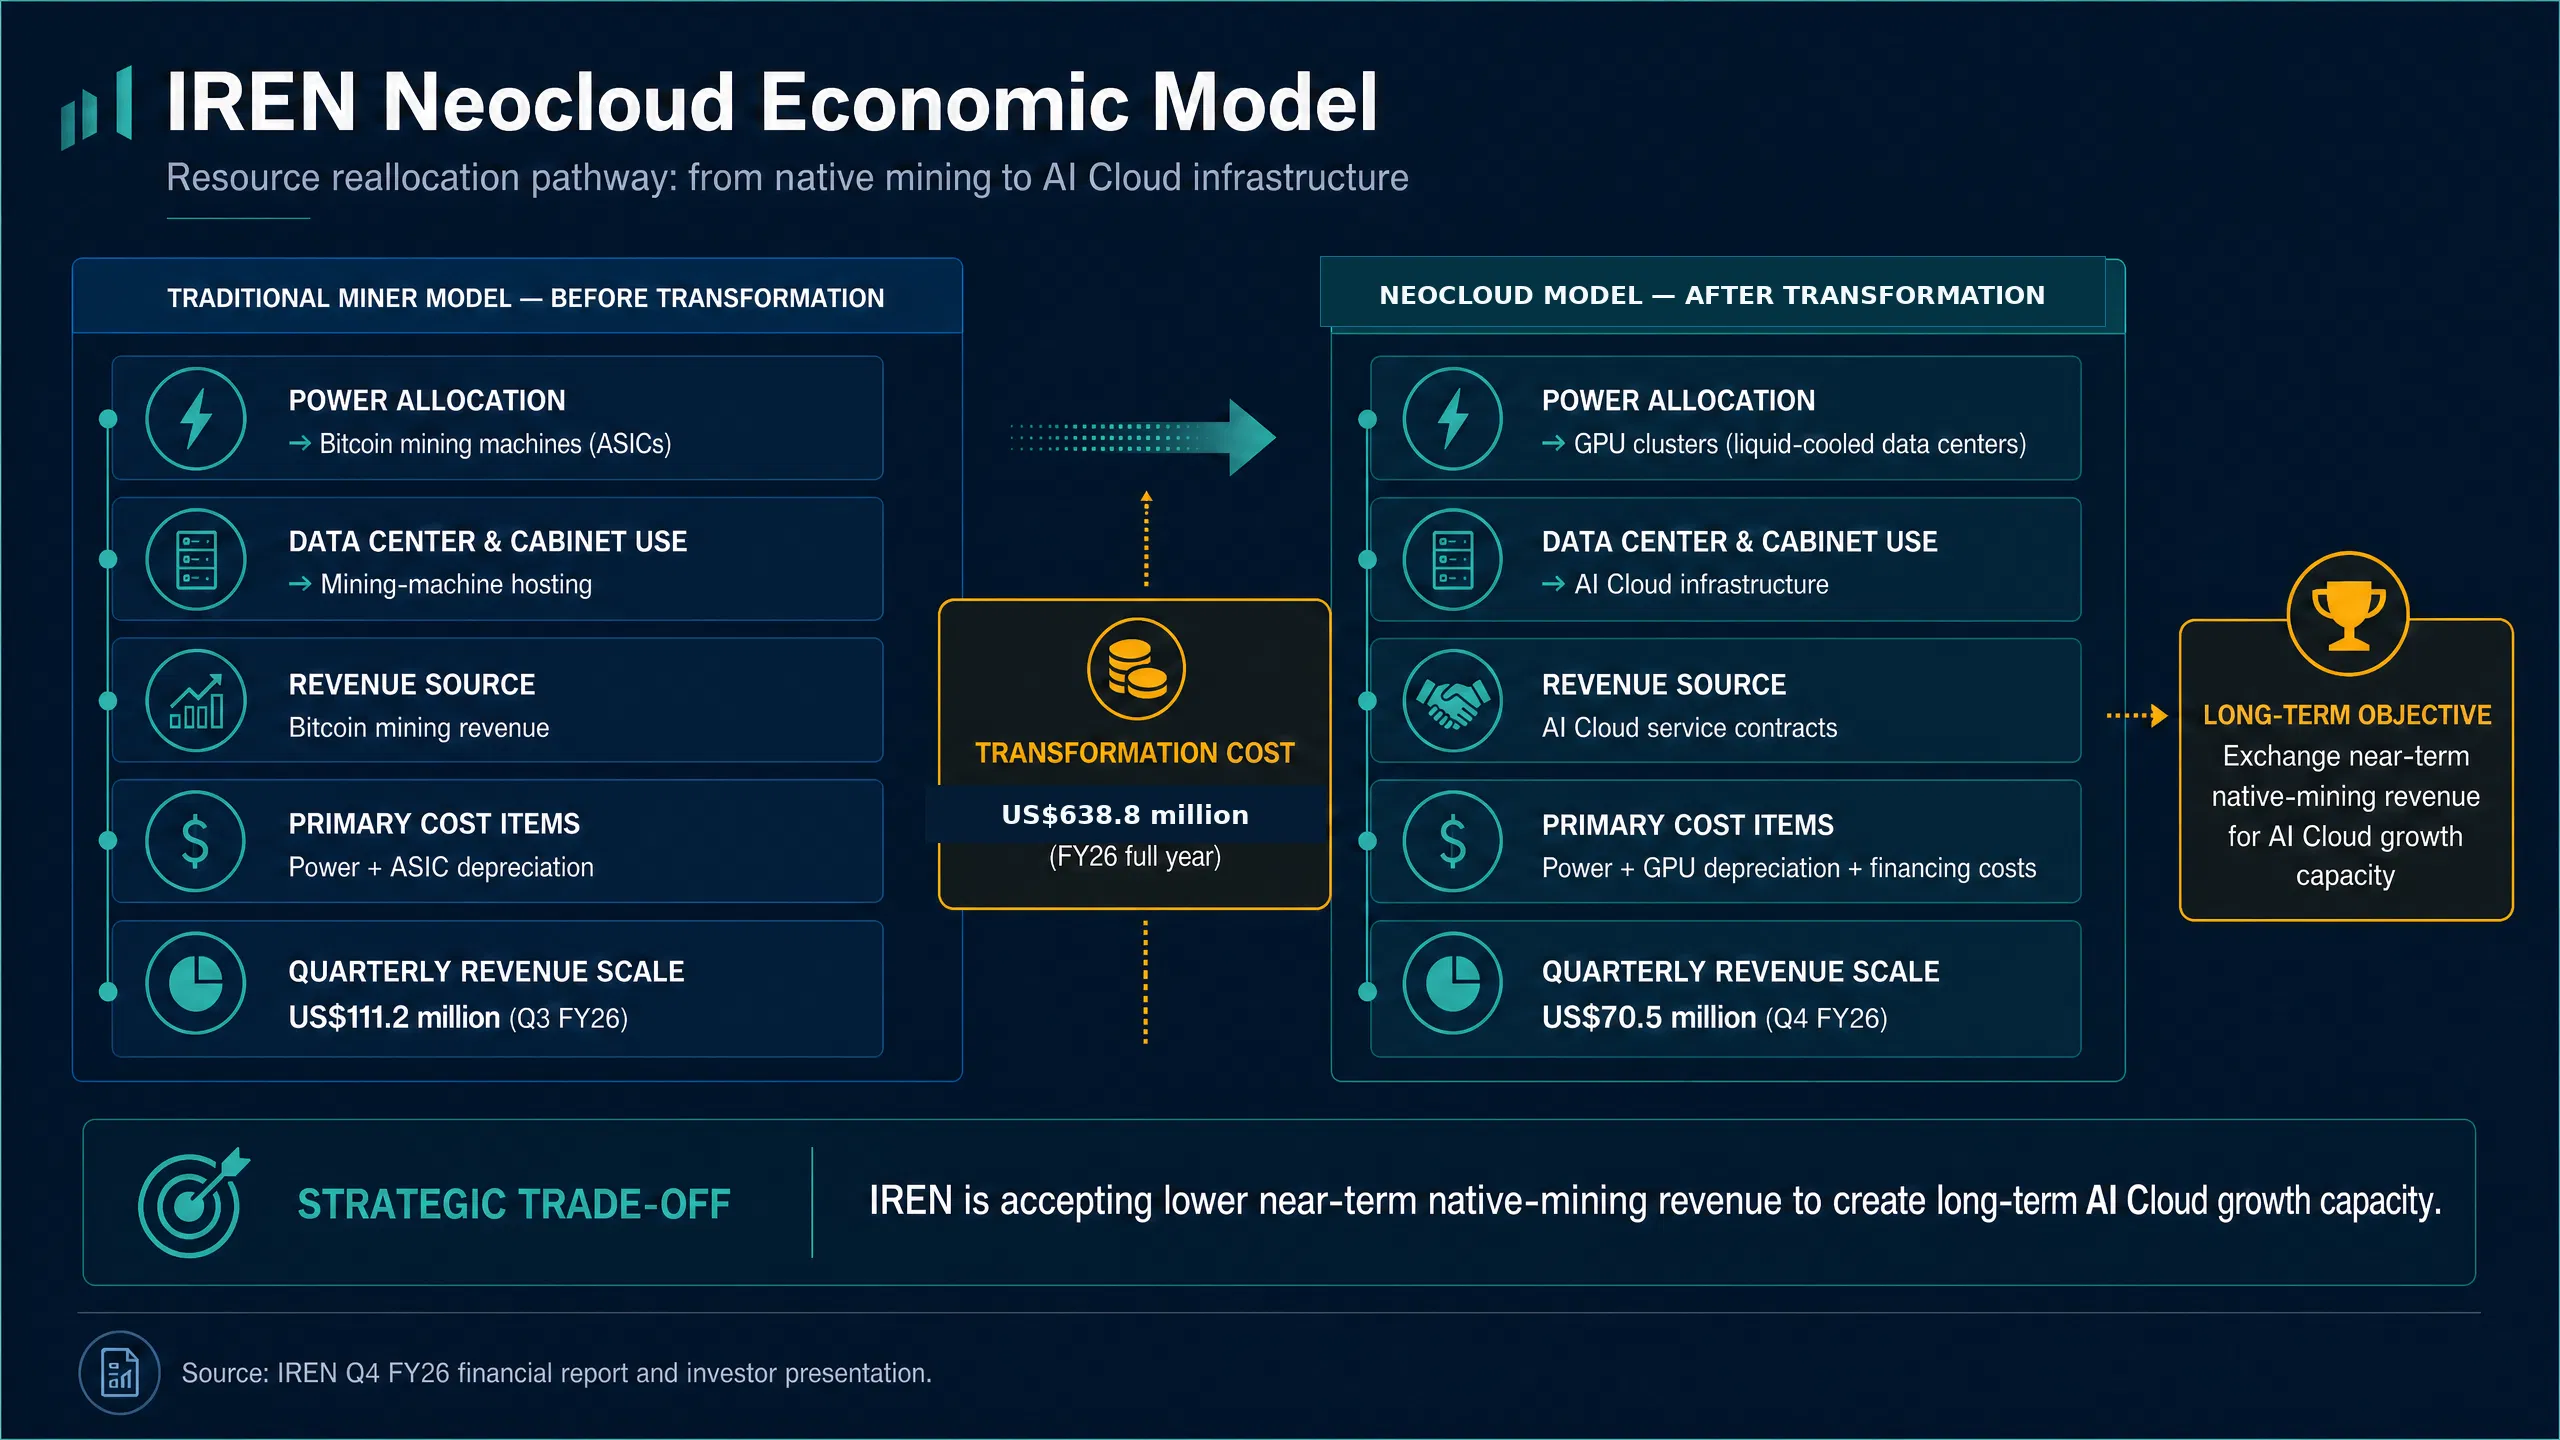
矿企转型Neocloud的经济模型——成本与收入再配置示意
市场从“AI概念”转向“AI收入兑现”定价
IREN本季财报的盘后走势,标志着市场对这家公司的估值逻辑正在发生转变。
此前,IREN的股价上涨主要由“AI数据中心资产+大客户合同”驱动。Microsoft的97亿美元合同、NVIDIA的34亿美元合同与股权绑定,让市场倾向于将其视为一个“拥有AI期权价值的矿企”,并给予较高估值。
而这份财报之后,市场正在将定价锚点从“合同储备”转向“收入兑现能力”。AI Cloud收入翻倍固然是积极信号,但总营收下滑、EBITDA大幅低于预期、亏损扩大,意味着市场开始追问:这些合同的利润贡献何时能体现在财务报表中?
比特币在财报发布同日重新突破81,000美元,加密市场整体回暖,但IREN股价仍然因财报数据而承压。这在一定程度上说明,IREN的估值逻辑正在与比特币价格脱钩,更多地锚定于AI Cloud业务的真实兑现速度。
下一阶段的三个关键变量
IREN从Bitcoin Miner向AI Neocloud转型的成败,未来几个季度将取决于三个核心变量:
第一,AI Cloud收入爬坡速度。 7,050万美元能否在下一季度继续保持环比高速增长,并向运营ARR 10亿美元靠拢,是市场最直接的观察窗口。
第二,GPU部署与数据中心建设节奏。 Horizon系列四个设施能否按计划在2026年内全部完成、Mackenzie风冷扩容项目能否顺利推进,直接决定了合同的收入确认时间表。
第三,利润率改善。 随着AI Cloud规模扩大,GPU折旧、电力成本、员工和基础设施投入能否被收入增长逐步消化,将是市场从“亏损扩大”转向“盈利前景可见”的关键转折点。
IREN正在以牺牲部分短期矿业收入为代价,换取AI Cloud的长期增长。但华尔街的定价机制已经表明:转型叙事需要的是利润兑现,而非合同堆叠。 未来几个季度,IREN在产能建设、客户交付与财务表现之间的匹配程度,将决定市场对其Neocloud转型的真实定价。
FAQ
IREN本季度AI Cloud收入是多少?增速如何?
IREN 2026财年Q4 AI Cloud服务收入为7,050万美元,较上一季度的3,360万美元环比增长约110%,实现翻倍。
为什么AI Cloud收入翻倍,股价反而下跌?
市场失望的核心在于总营收和利润端表现。季度总营收1.372亿美元低于预期,调整后EBITDA较预期低约53%,净亏损扩大至6.84亿美元,转型成本正在侵蚀盈利能力。
IREN的40亿美元合同ARR意味着什么?
这意味着公司2026年容量已基本售罄,对应合同化年收入约40亿美元,当前运营中ARR约10亿美元。但实际季度收入仅7,050万美元,市场关注的焦点是合同能否按时转化为真实的收入和现金流。
IREN与微软、NVIDIA的合同进展如何?
IREN已交付微软97亿美元合同的首个50MW Horizon 1设施,获得NVIDIA Exemplar Cloud认证;与NVIDIA签订34亿美元AI云计算合同,NVIDIA同时获得3,000万股IREN认购权,形成深度合作关系。
矿企转型Neocloud面临的主要挑战是什么?
核心挑战包括:比特币挖矿硬件退役带来的一次性资产减值、转型期间运营成本上升、AI Cloud收入爬坡与资本开支节奏错配,以及GPU部署和数据中心建设能否按期推进的履约风险。



