


英伟达 Q2 财报全面超预期:营收 962 亿美元,2028 财年增长 70% 的背后有哪些驱动力?
关键要点
- 英伟达公布第二季度营收为 962.2 亿美元,超出预期,并给出 FY2028 70% 的指引。
- 数据中心营收达到 890 亿美元,同比增长 117%,主要受云服务提供商和 AI 应用推动。
- Vera Rubin 平台在第二季度实现全面量产,亚马逊 AWS 承诺在 FY2029 前额外部署 200 万个 GPU。
英伟达用一份全面超预期的成绩单,再次证明AI算力需求尚未触顶。2027财年第二季度(截至2026年7月26日),公司实现营收962.2亿美元,同比增长106%,环比增长18%,显著高于市场预期的921.7亿美元。调整后每股收益2.22美元,较市场预期高出0.12美元。数据中心业务收入890亿美元,同比增长117%,同样超越858.6亿美元的市场预期。
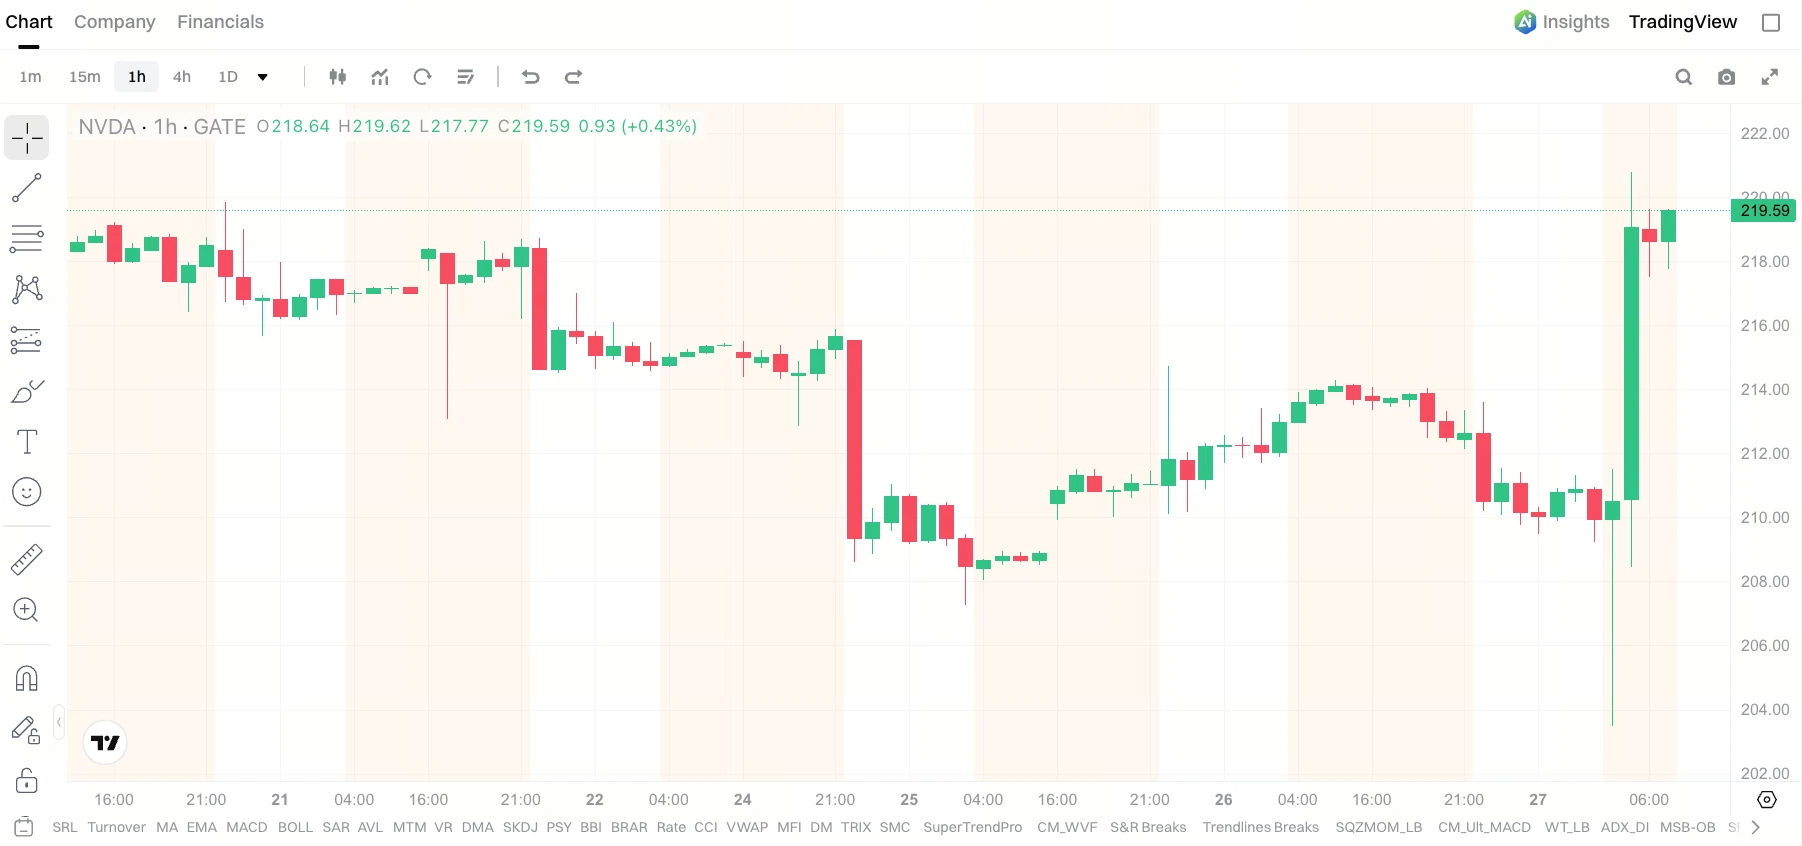
来源: Gate 股票行情
在营收体量已接近4,000亿美元(2027财年市场预测值)的基数上,70%的增长意味着2028财年营收或将触及约6,730亿美元——这一规模将超过苹果和Alphabet,使英伟达跃居美国科技公司营收第二位,仅次于以零售业务为主的亚马逊。这份增长指引的价值,值得从五个维度拆解。
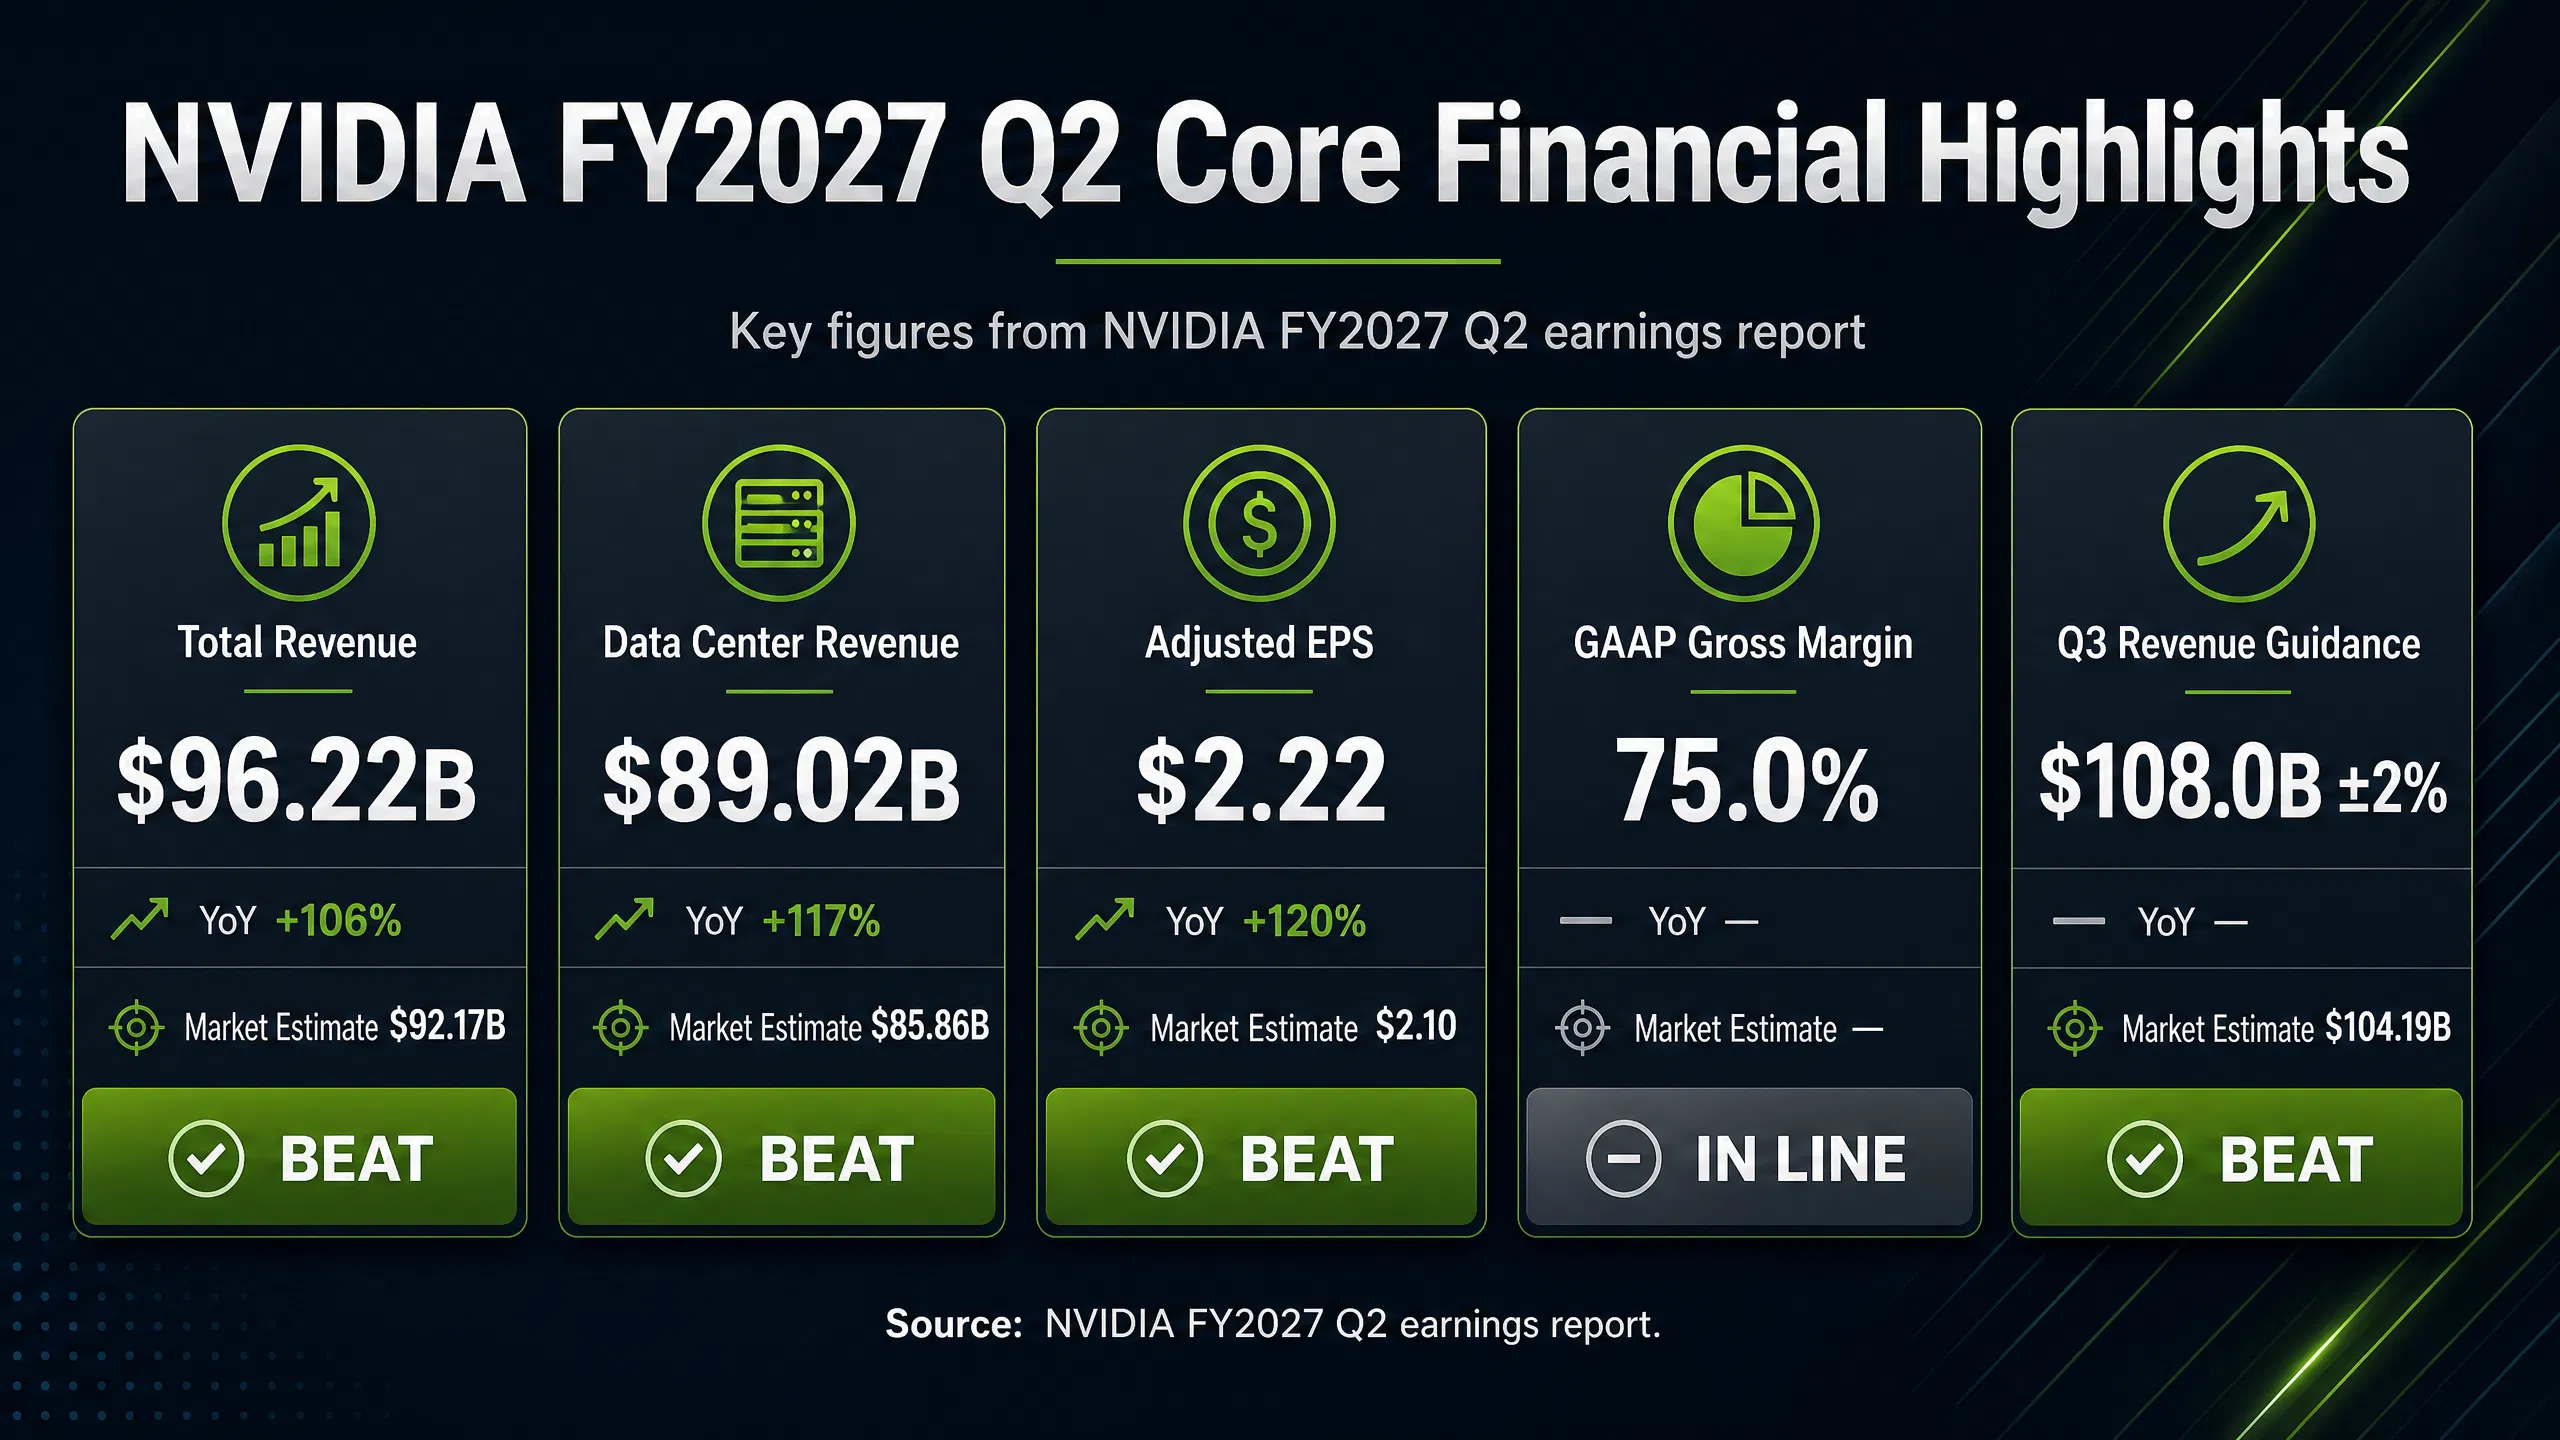
英伟达Q2核心财务数据一览
财报超预期的底层逻辑:需求加速而非基数效应
英伟达过去15个季度均超过华尔街营收预期,但本季度的超预期有质的不同。962.2亿美元的营收不仅高于公司自身给出的910亿美元(±2%)指引上限,更值得注意的是超预期幅度(约40亿美元)相比此前季度并未收窄。
数据中心业务的890亿美元收入中,超大规模云服务商贡献487亿美元,AI云、工业及企业客户贡献403亿美元。Blackwell架构产品占收入绝大部分,Vera Rubin平台现已全面投入生产。核心业务的增长逻辑清晰:AI算力需求不仅没有放缓,反而在加速扩散。
黄仁勋在财报电话会上表示:“需求正在加速。去年此时,只有一家实验室在推动基础设施建设;而如今,我们正迎来AI实验室和初创企业的黄金时代,多个前沿实验室并行扩展,开放模型生态蓬勃发展,物理AI也陆续上线。”
客户集中度方面,截至7月底,五大客户占公司应收账款总额的70%,高于一年前的56%。集中度提升反映了超大规模云服务商持续加码AI基础设施,但也意味着收入来源的多样性有待改善。
70%指引的真实含义:供给约束下的保守预期
英伟达首次提前一年给出业绩指引,这一举动本身就传递了管理层对需求能见度的空前信心。CFO Colette Kress在电话会上表示:“令人难以置信的是,即便以我们目前的规模,需求仍在加速增长。客户预测显示,明年的增长将翻一番。”
核心矛盾在于:真实需求增长已接近100%,但70%这一数字是基于公司当前供应能力得出的有把握交付值。黄仁勋明确表示:“上下游我们现在都拥有更高的能见度。我们此前从未给出过一整年的业绩指引。真实需求远高于70%,但供给决定我们有把握交付70%。”
供给约束的具体表现包括:晶圆产能、HBM存储芯片、先进封装和机房电力均处于全面紧缺状态。Colette Kress承认英伟达正面临内存价格“极端高企”的局面,存储芯片价格行情远超此前预期,明年预计继续走高。公司预计供给短缺格局至少延续至2028财年末。
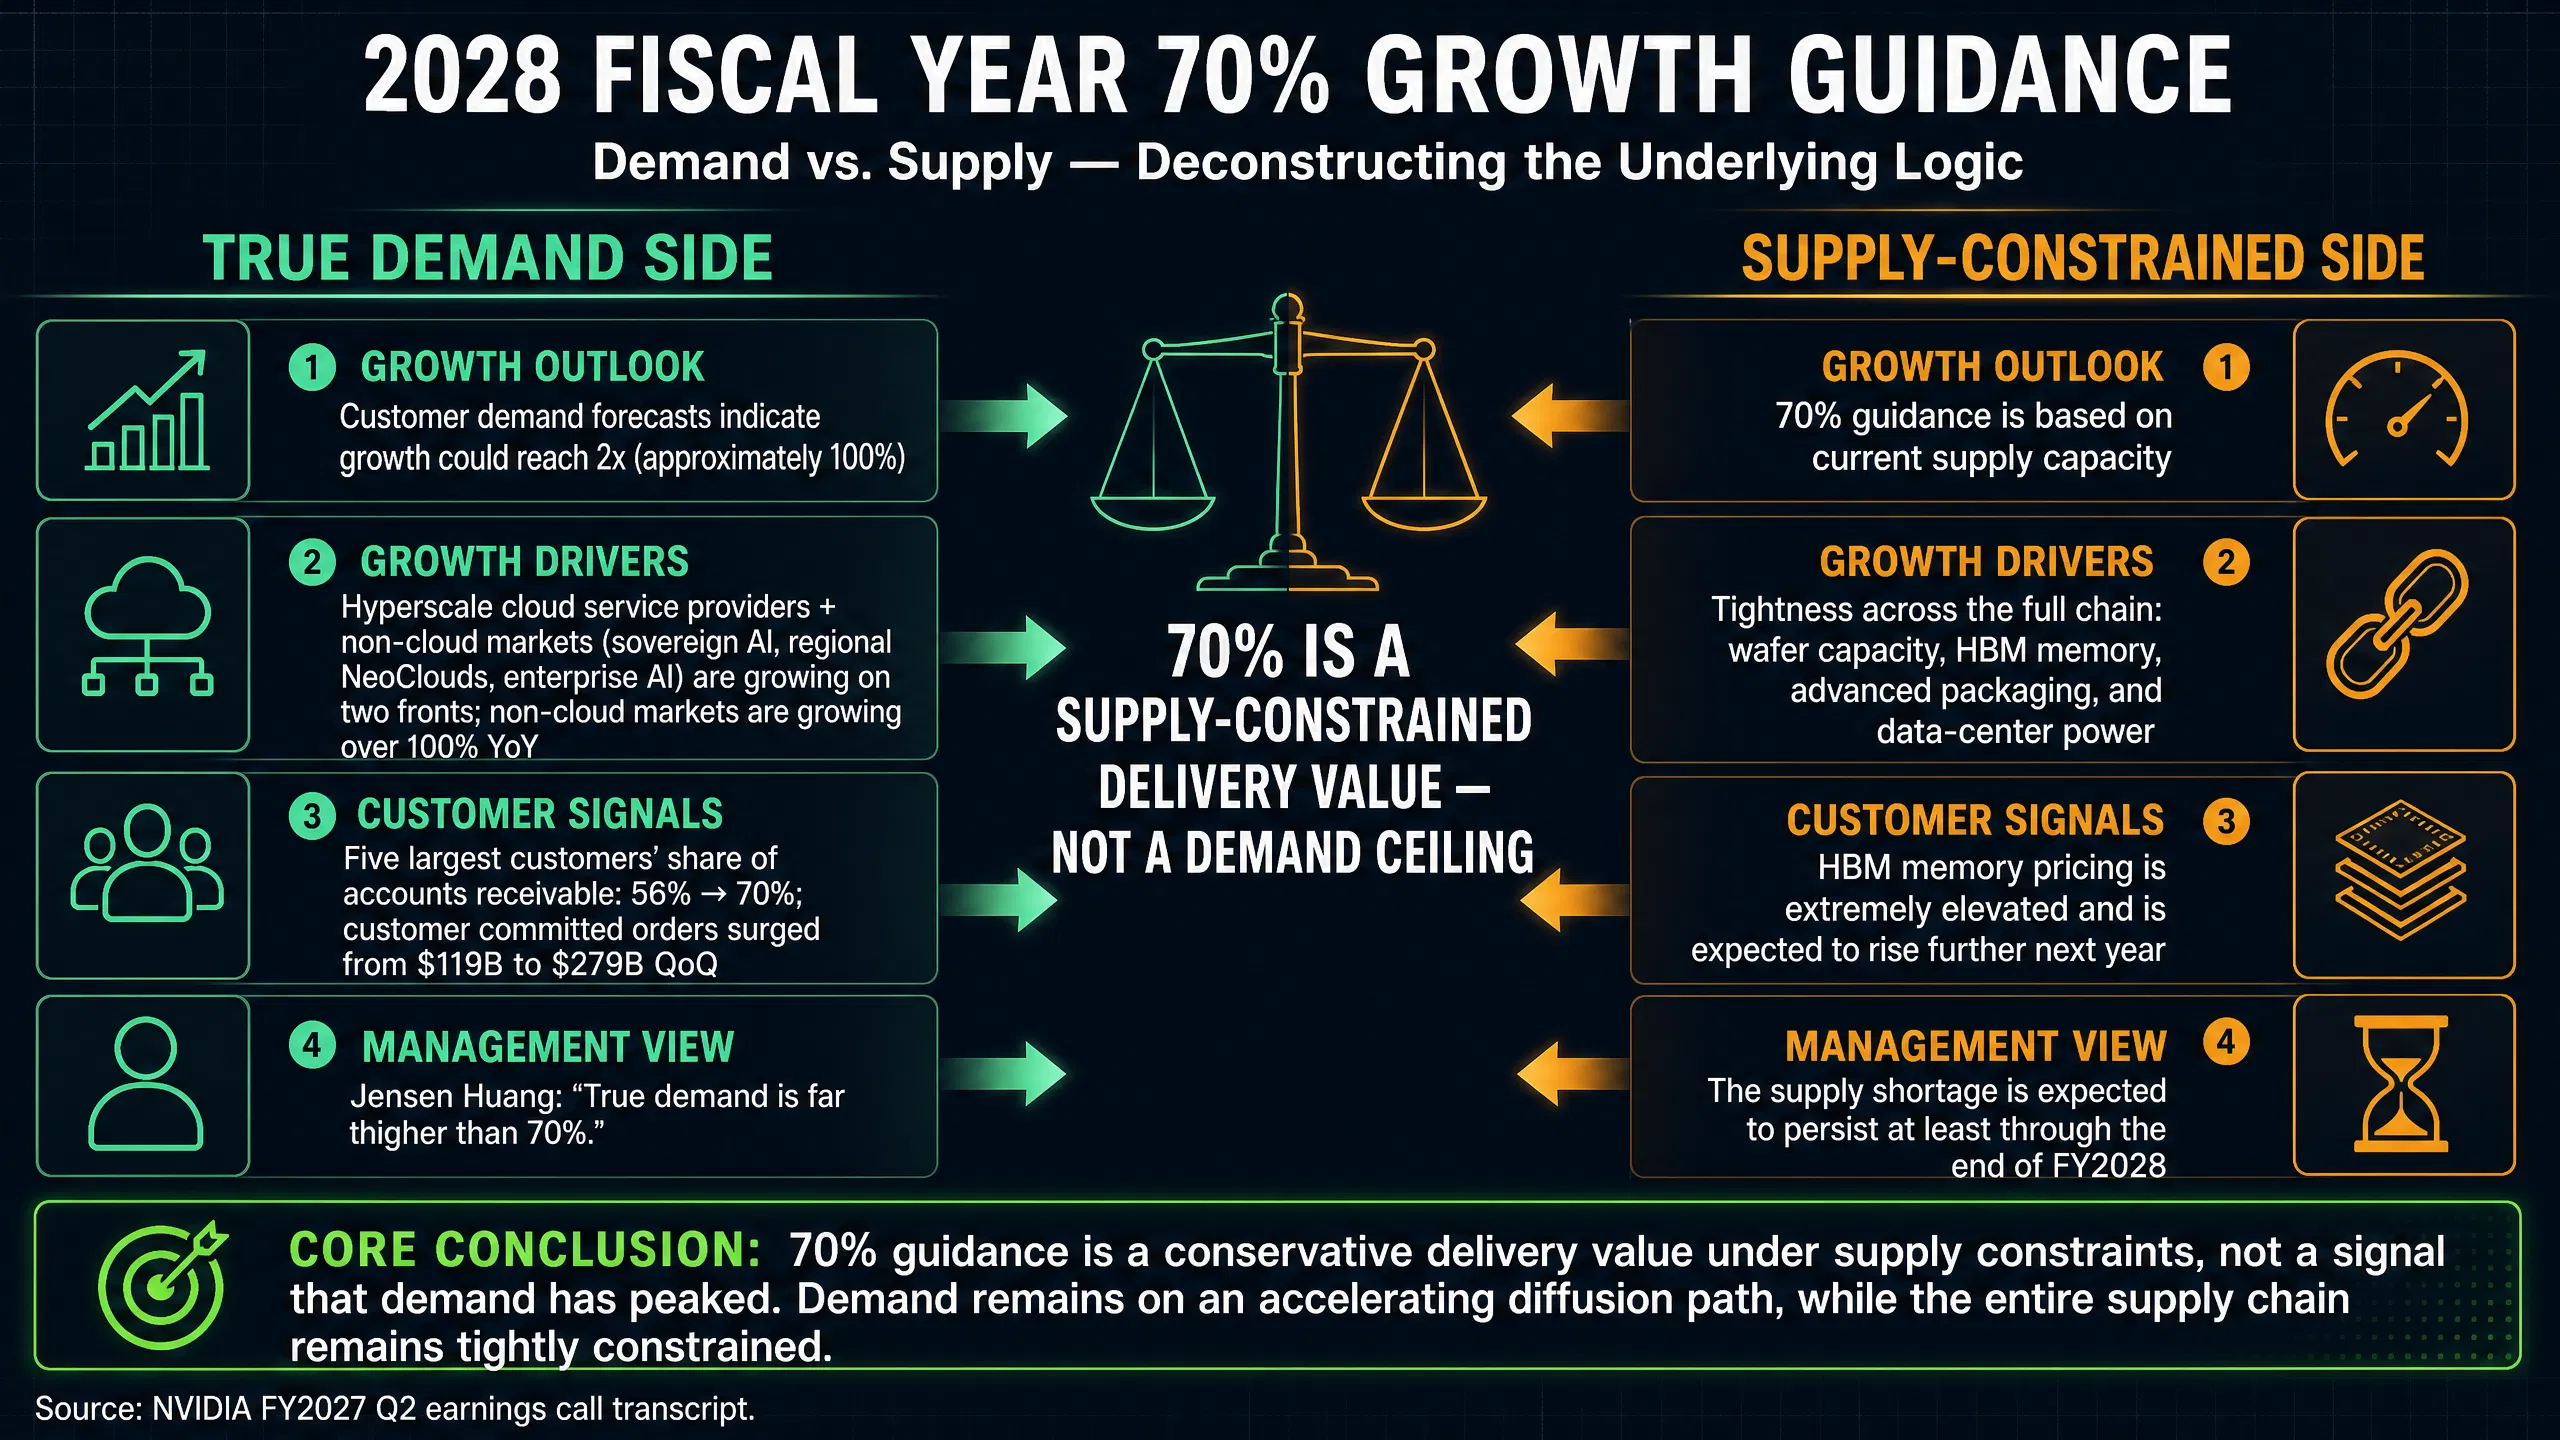
需求 vs 供给——70%增长指引的底层逻辑拆分
Rubin与下一代芯片:增长的新驱动力
Vera Rubin平台已在本季度全面投产。CFO预计Vera Rubin将成为公司史上量产速度最快的产品。黄仁勋表示该产品“正是为这一时代所打造”。
英伟达透露,其AI芯片在2027年前的累计收入机会可能超过1万亿美元——这是此前所称Blackwell与Rubin芯片在2026年前5,000亿美元市场机会的两倍。亚马逊AWS已承诺在本季度至2029财年第二季度期间额外部署200万颗英伟达GPU。
服务器CPU业务也迎来爆发拐点,预计2028财年营收实现翻倍以上增长,标志着英伟达正式切入全球高端CPU赛道。在毛利率层面,伴随产品涨价落地与新一代高毛利产品放量,公司预计2028财年毛利率将修复至72%-73%。本季度GAAP和非GAAP毛利率均为75.0%,Q3指引中点为74.0%。毛利率的下行压力主要来自系统复杂度提升以及存储、晶圆、封装成本的上涨。
5万亿美元市值下的增速可持续性
截至8月26日收盘,英伟达市值约5.07万亿美元,市盈率26.51倍。年内股价累计上涨约12.4%。在如此体量下,市场需要回答一个根本性问题:70%的营收增长是否足以支撑当前估值?
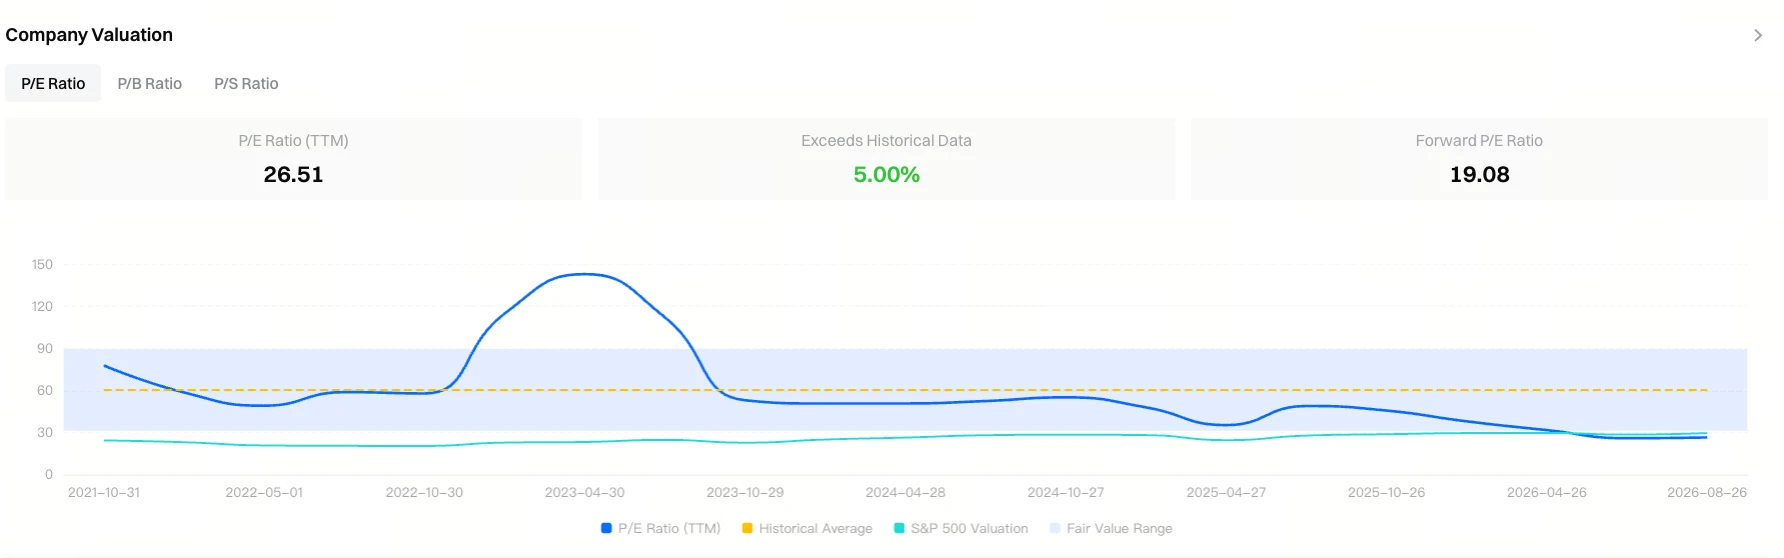
来源: Gate 股票行情
将“70%增长”与体量结合起来看,推演如下:按市场对2027财年营收3,960亿美元的预测,70%增长对应2028财年营收约6,730亿美元。这意味着英伟达单年新增营收约2,770亿美元——几乎相当于每季度增加近700亿美元的收入。这是美国科技行业从未有过的扩张速度。
但这里存在一个结构性矛盾:市场对公司“业绩超预期”的阈值正在抬高。本次财报发布后股价一度跌3%,直到CFO给出70%指引后才转涨。这说明仅凭Q2数据本身已难以满足市场的高预期,长期指引成为了关键定价因子。
毛利率下滑趋势是估值层面的另一压力点。从75%向74%乃至72%-73%的移动,虽然幅度有限,但对于一家以高利润率著称的公司而言,边际变化会被市场放大解读。存储芯片涨价是外部因素,但系统复杂度上升(从GPU到完整机架解决方案)意味着成本结构可能发生长期变化。
NVDA下一阶段的三大核心变量
需求:AI基础设施投资是否继续加速。 当前需求增长趋近100%,但全部可验证需求来自云服务商的资本开支计划。黄仁勋判断“AI已抵达产业拐点”,AI生成的Token具备实际生产力与商业盈利性,“算力直接等价于收入”。这一判断能否持续验证,取决于AI应用层能否产生足够的投资回报,以支撑云服务商持续扩张。
供给:全链条产能瓶颈能否突破。 70%指引本身就是供给约束下的产物。晶圆、HBM、先进封装、电力四重约束中,任何一个环节的改善都可能释放额外增长空间;反之,任一环节恶化都可能使70%的交付目标承压。英伟达与SK海力士已建立多年技术合作推动下一代内存供应,但短期瓶颈难以快速化解。
估值:预期与现实的博弈。 5万亿美元市值隐含的增长预期已处于极高水平。70%增长指引如果完全兑现,以2028财年6,730亿美元营收和合理利润率推算,净利润可能在3,500-4,000亿美元区间。对应当前5万亿美元市值,前瞻市盈率约12-14倍——这看起来并不昂贵。但问题的关键在于:70%之后是什么?如果2029财年增速降至30%-40%,市场是否愿意在当前价格上为减速周期定价,将是未来12-18个月的核心博弈点。
英伟达正在经历从“AI芯片公司”向“AI基础设施公司”的转型。70%的增长指引不仅是数字,更是一种信号:管理层认为AI算力建设周期远未结束,而英伟达的核心竞争力足以将需求转化为收入。对于投资者而言,理解70%指引背后的真实含义——它是供给约束下的保守数字,而非需求见顶前的最后冲刺——或许是判断NVDA下一阶段走势最重要的逻辑起点。
FAQ
1. 英伟达2028财年70%的营收增长指引意味着什么?
这是英伟达首次提前一整年给出业绩指引。70%的增长是基于当前供应能力得出的有把握交付值,而非需求上限。公司管理层明确表示,真实需求增长已接近100%,但受限于晶圆、HBM存储芯片、先进封装等全链条供给瓶颈,只能给出70%的保守预期。按2027财年市场预测营收约3,960亿美元计算,70%增长对应2028财年营收约6,730亿美元。
2. 英伟达Q2财报中哪些数据最值得关注?
Q2营收962.2亿美元,同比增长106%,超市场预期921.7亿美元;数据中心收入890亿美元,同比增长117%;调整后每股收益2.22美元,超预期2.10美元。Q3营收指引1080亿美元(±2%),高于分析师平均预期的1,041.9亿美元。但Q3毛利率指引中点为74%,低于市场预期的74.77%,反映存储芯片涨价和系统复杂度上升带来的成本压力。
3. 英伟达当前面临的最大风险是什么?
核心风险在于供给约束与估值预期的双重压力。供给端,HBM存储芯片价格"极端高企"且明年预计继续走高,晶圆和先进封装产能同样紧张,制约了收入释放空间。估值端,5万亿美元市值下市场对"业绩超预期"的阈值已显著抬高,任何毛利率下滑或指引不及预期的信号都可能引发股价剧烈波动。此外,客户集中度较高(五大客户占应收账款70%)也构成潜在风险。
4. Vera Rubin芯片对英伟达未来增长有多重要?
Vera Rubin平台已在本季度全面投产,被管理层称为公司史上量产速度最快的产品。英伟达透露其AI芯片在2027年前的累计收入机会已从此前预测的5,000亿美元上调至超过1万亿美元,Vera Rubin正是承接这一市场机会的核心产品。亚马逊AWS已承诺在2027至2029财年期间额外部署200万颗英伟达GPU,体现了超大规模客户对新平台的信心。
5. 英伟达当前估值是否合理?
截至8月26日收盘,英伟达市值约5.07万亿美元,市盈率26.51倍。若70%增长指引完全兑现,2028财年营收约6,730亿美元,按当前利润率推算净利润可能在3,500-4,000亿美元区间,对应前瞻市盈率约12-14倍。从这一角度看估值不算昂贵。但关键在于市场关注的并非2028年的盈利水平,而是2029年及之后的增速能否维持——如果增速从70%回落至30%-40%,当前估值将面临重新定价压力。

