


台积电 Q3 营收同比增长 50% 创新高:AI 需求能否支撑股价与估值?
关键要点
- TSMC 报告称,2026 年第三季度营收为 1.49 万亿新台币,同比增长 50%,超出指引。
- 高性能计算业务占 TSMC 营收的 61%,持续受 NVIDIA、AMD 和博通订单推动。
- TSMC 将 2026 年资本支出指引上调至 6000 亿至 6400 亿美元,并将 2028 年产能扩张预测上调至 9800 亿美元。
2026 年 10 月 8 日,台积电公布 2026 年 9 月及第三季度营收数据。9 月合并营收约新台币 5,118.6 亿元,约合 160.3 亿美元,较 2025 年同期增长 54.6%;第三季度营收达新台币 1.49 万亿元,约合 467.1 亿美元,同比增长 50%。这一数字不仅超出公司 7 月给出的季度营收指引区间 446 亿至 458 亿美元,也高于伦敦证券交易所集团基于 19 位分析师预测的智能预估估值 1.46 万亿新台币。
截至 10 月 8 日美国股市收盘,据 Gate 股票行情数据显示,台积电美国存托凭证报 457.99 美元,当日下跌 3.01%,下跌 14.21 美元;盘后价回升至 460.21 美元,上涨 2.22 美元,涨幅 0.48%。当日开盘 466.32 美元,最高 471.19 美元,最低 452.88 美元。公司当前市值约 2.01 万亿美元,市盈率 33.31,52 周股价高点 487.47 美元,52 周低点 266.82 美元,股息率 0.89%,季度分红金额 1.02 美元。
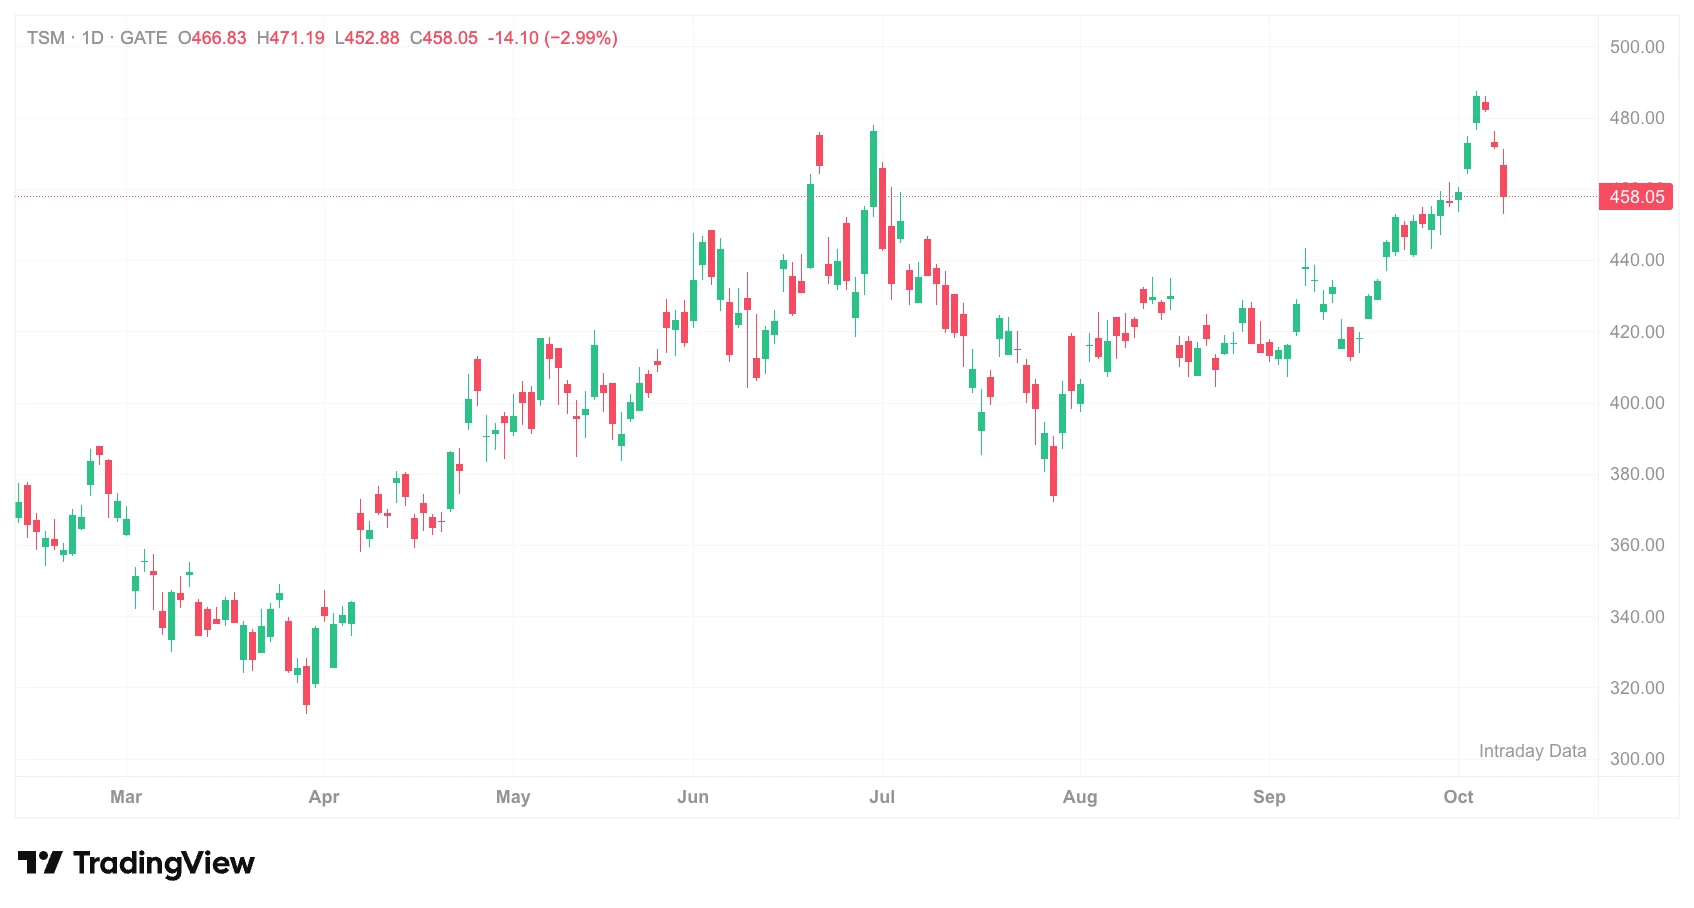
来源:Gate 股票行情
营收创下新高,股价却在业绩公布当日承压下行。这种看似矛盾的现象,构成了本文需要回答的核心问题:AI 芯片需求能否继续支撑台积电的股价?
第三季度营收拆解:增长从何而来
将第三季度营收放在更长的时间轴上观察,可以更清晰地理解台积电的增长节奏。第二季度,台积电净利润增长 77.4%,达到新台币 7,065.6 亿元,随后公司将 2026 年全年增长预期上调至略高于 40%。第三季度 1.49 万亿新台币的营收,延续了第二季度的强劲势头。累计前三季度,台积电营收达新台币 3.9 万亿元,同比增长 41.1%。
增长的驱动力集中指向 AI。高性能计算业务已占台积电总营收的 61%,英伟达、AMD 等头部 AI 芯片客户的订单持续满载,构成核心增长引擎。在先进制程端,3 纳米制程的主要客户英伟达已于 2025 年超越苹果成为台积电最大客户,2 纳米制程则以苹果等需求为先导。在英伟达、AMD、博通等大客户积极追单的推动下,台积电 3 纳米制程原定 2026 年底实现的月投片量 18 万片目标,有望提前至第四季度初达成。
一个值得关注的细节是,9 月营收较 8 月的 5,148.1 亿新台币环比小幅下滑 0.6%,但同比增幅高达 54.6%。这意味着增长的基准在持续抬升,即便月度出现小幅波动,整体上行趋势依然明确。
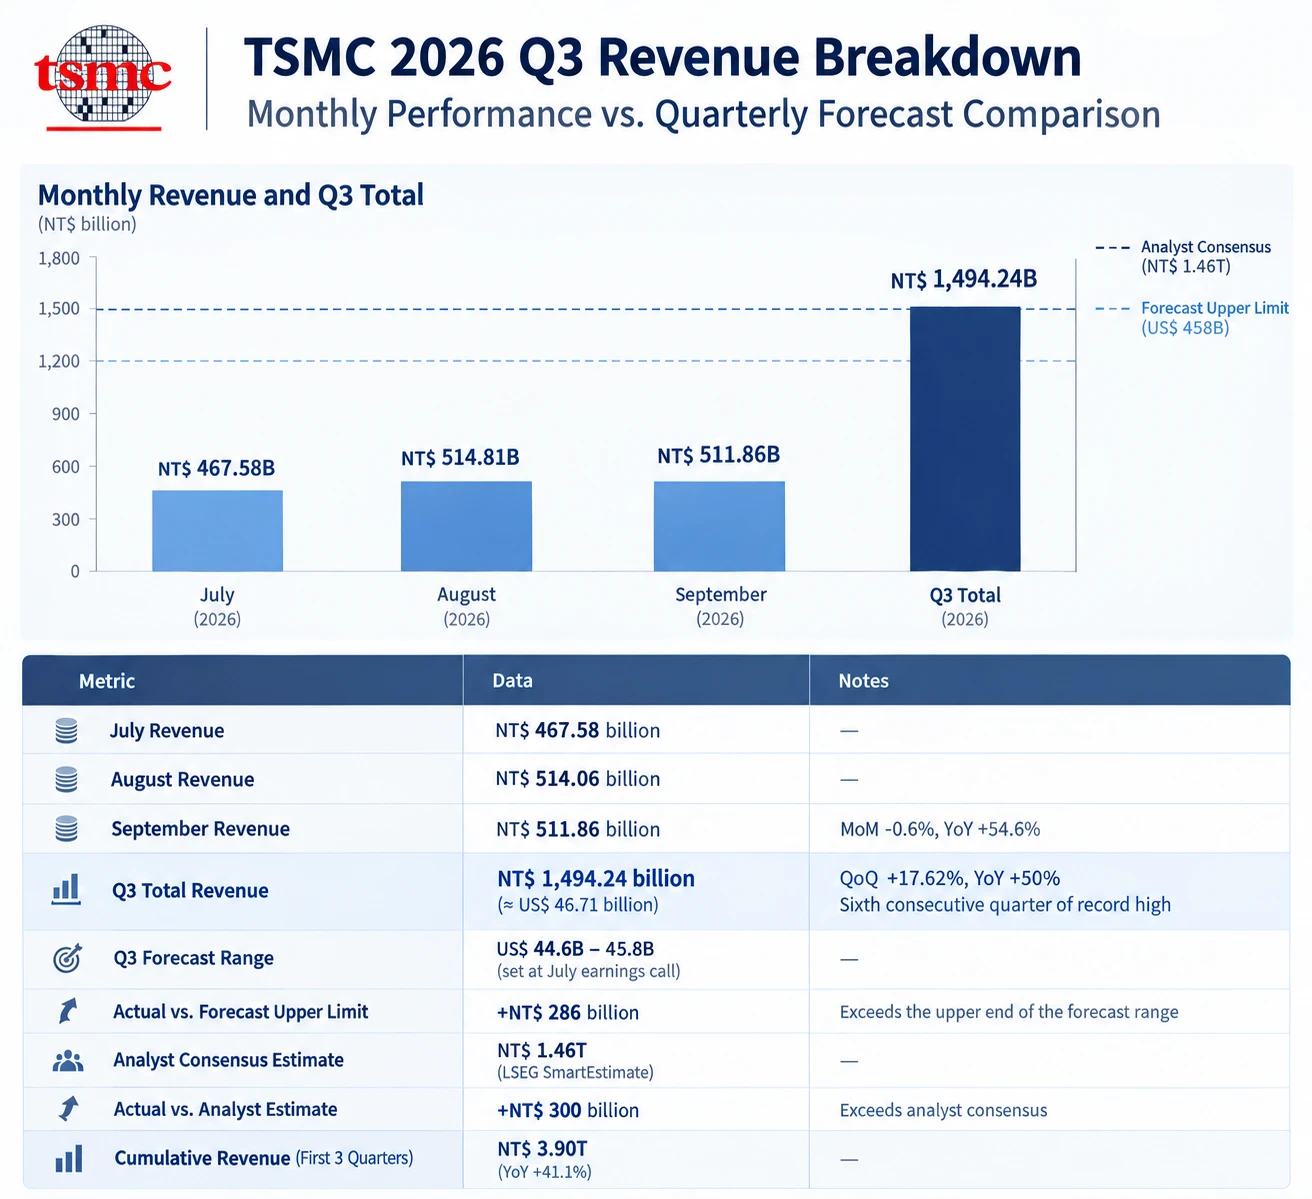
台积电 2026 年第三季度营收拆解——月度表现 vs 季度财测对比
AI 需求的结构性支撑:产能与资本开支的双重信号
台积电的营收超预期并非偶发事件,其背后是 AI 芯片需求的系统性扩张,这在产能规划和资本开支两个维度都有清晰的映射。
产能方面,2026 年 CoWoS 先进封装总产能计划在年初基础上扩产 150%,相较 2025 年底提升超过 3 倍。英伟达持续预订台积电 CoWoS 过半产能,博通与 AMD 分别占据第二、第三位。2 纳米制程方面,新竹宝山 Fab 20 及高雄 Fab 22 的月产能至 10 月底各有 5 万片,合计约 10 万片;南科 3 纳米月产能约 18.5 万片。苹果、英伟达、AMD、高通、联发科等客户近期集体追加 2 纳米家族产能预订,追加幅度介于 10% 至 20% 之间。
资本开支层面,高盛在 10 月 6 日发布的研报中维持台积电 2026 年资本开支预测为 640 亿美元,同时将 2027 年及 2028 年预测分别从此前的 780 亿美元和 820 亿美元上调至 850 亿美元和 980 亿美元,用于扩充先进晶圆、CoWoS 产能与相关供应链。台积电首席执行官魏哲家已将 2026 年资本支出计划上调至 600 亿至 640 亿美元。如此规模的资本开支计划,反映的是台积电对 AI 需求持续性的判断——资本支出是长周期决策,企业不会基于短期需求波动做出数百亿美元级别的投资承诺。
从客户端的追加订单到供给端的资本扩张,产业链两端的行为形成了相互印证的关系,这是分析 AI 芯片需求可持续性时最重要的结构性证据。
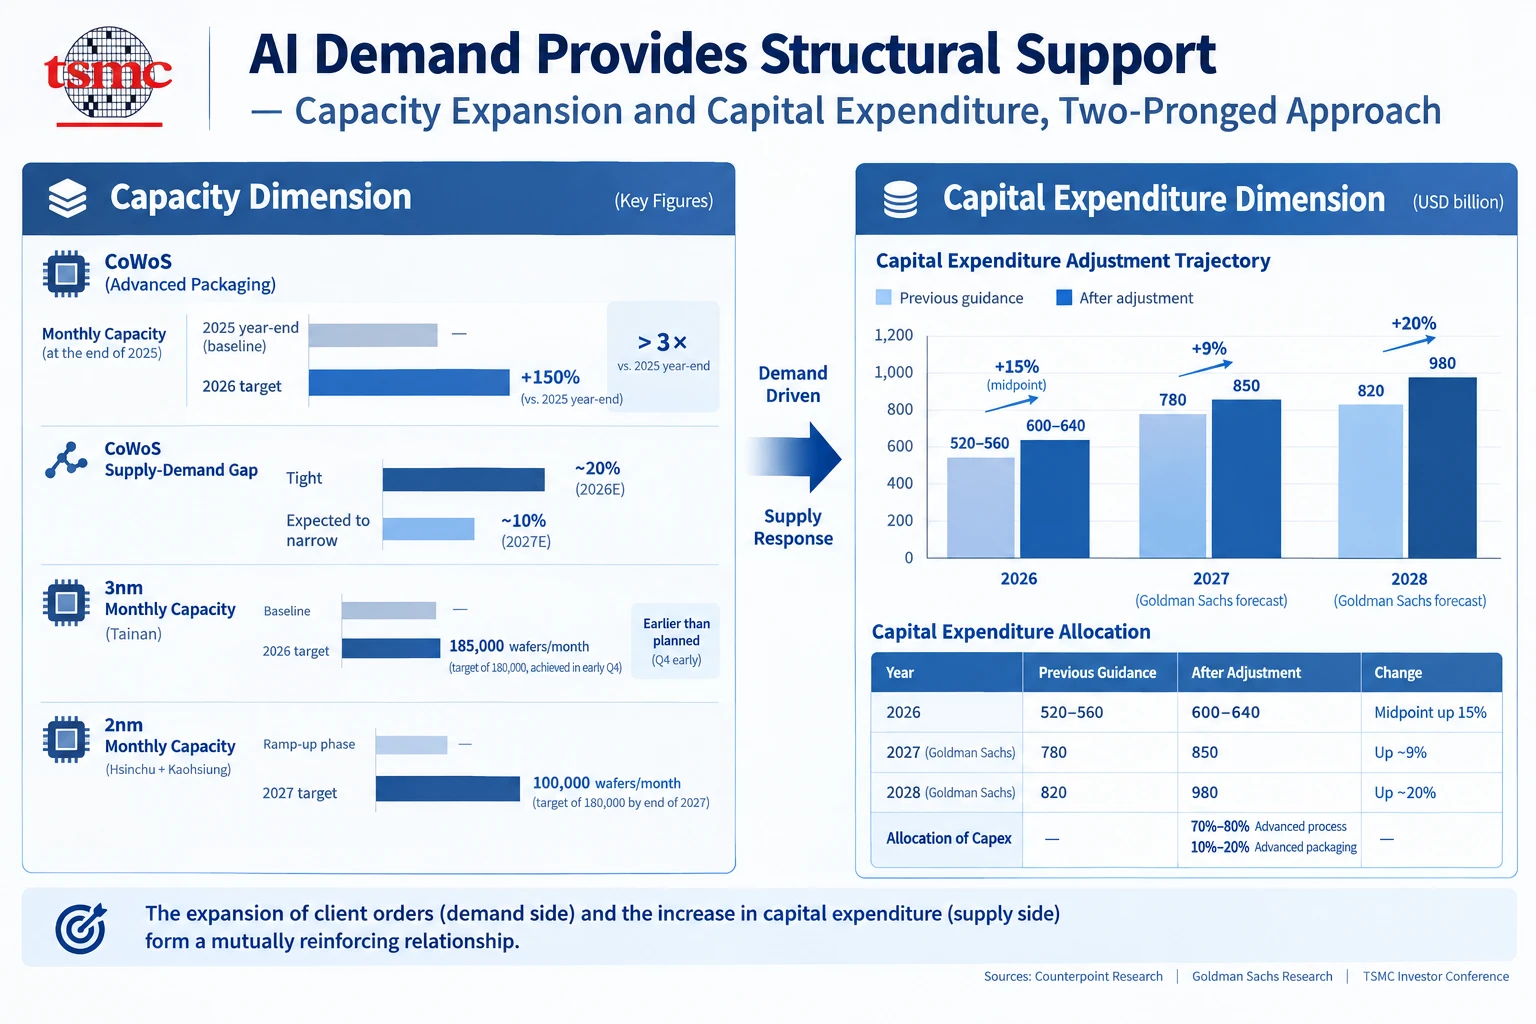
AI 需求结构性支撑——产能扩张与资本开支双维度对比
估值审视:458 美元是否充分定价
截至 10 月 8 日美国股市收盘(北京时间 10 月 9 日凌晨),台积电美国存托凭证报 457.99 美元,市值约 2.01 万亿美元,市盈率 33.31。年初至今,该股累计涨幅约 55.39%。在这样的涨幅之后,市场对估值的审视变得更加严苛。
从卖方机构的视角来看,看多逻辑仍然占据主导。高盛将台积电台股目标价由 3,100 新台币上调至 3,300 新台币,美国存托凭证目标价由 620 美元调升至 660 美元,维持“买入”评级。根据标普全球对 21 位分析师的调查,台积电的共识评级为“强烈买入”,平均目标价 555.01 美元。MarketBeat 汇总的数据显示,分析师平均目标价为 524.89 美元,评级为“买入”。
目标价区间从 330 美元到 665 美元,跨度相当大,这本身说明市场对台积电的估值存在分歧。分歧的核心不在于 AI 需求是否存在,而在于两个关键变量:先进制程产能能否在预期时间内充分释放,以及地缘政治风险对估值溢价的影响程度。
风险维度:需要关注的三条逻辑线
在营收持续超预期的背景下,以下三个风险维度值得纳入分析框架。
产能瓶颈与订单转化效率。摩根大通分析师警告,长期供应不足可能导致部分订单无法转化为实际营收,甚至让客户寻找三星或英特尔等替代供应商。台积电管理层也坦承,受英伟达、AMD、苹果等主要客户持续续签晶圆订单影响,供应短缺局面将延伸至 2027 年。这意味着,即便需求端信号强劲,供给端的扩张速度仍是决定营收兑现程度的关键变量。
地缘政治与供应链分散化成本。美国客户占台积电客户比重接近 75%,大举赴美投资是其因应地缘政治风险、达成供应链韧性的必要策略。然而,海外建厂的运营成本通常高于中国台湾本土产能,长期来看可能对毛利率形成压力。此外,中东局势对半导体生产材料供应构成潜在威胁,氦气、氢气等关键原料的供应链面临中断风险,台积电表示已储备充足的安全库存以应对可能的供应波动。
估值消化压力。10 月 15 日,台积电将公布完整财报。根据伦敦证券交易所集团智能预估,分析师预计台积电第三季度净利润将同比增长 64%,达到新台币 7,408 亿元,约合 232 亿美元。如果实际净利润不及预期,在股价已经反映大量乐观假设的背景下,估值回调的幅度可能被放大。当前 33.31 倍的市盈率,需要持续的高增长来消化。
十月十五日财报:下一个关键验证点
10 月 15 日的完整财报,将是检验上述假设的第一个关键节点。市场关注的不只是第三季度净利润能否达到 7,408 亿新台币,还包括管理层对 2027 年产能计划、定价策略和海外扩产节奏的表述。营收数据已经证明需求端依然强劲,但利润率和产能利用率才是决定估值能否维持的核心变量。
此外,台积电台湾上市股票将于国庆假期后的 10 月 12 日恢复交易。在台股休市期间,美国存托凭证已经对营收数据做出反应,复牌后的台股表现将提供另一个观察窗口。10 月 8 日台股收盘前,台积电台湾上市股票下跌 1.35%,报 2,550 新台币,从历史收盘高点 2,585 新台币回落;同日台湾加权指数下跌 1%。尽管出现短期调整,台积电台湾上市股票今年仍较 2025 年底的 1,585 新台币上涨 60.88%。
台积电第三季度营收 1.49 万亿新台币的表现,为 AI 芯片需求的持续性提供了有力注脚。客户追单、产能扩张和资本开支上调构成了一个相互支撑的证据链:英伟达、AMD、博通等客户的追加订单是最直接的近期信号;2 纳米产能被预订至 2028 年则反映了长周期需求预期;高盛将 2028 年资本开支预测上调至 980 亿美元,则表明卖方机构正在为更长的 AI 投资周期定价。
但需求确定性与股价确定性之间存在时间差。产能瓶颈意味着部分需求无法在短期内转化为营收,地缘政治和供应链分散化带来的成本压力需要持续跟踪,而 33.31 倍的市盈率和年内约 55.39% 的涨幅,已将市场的乐观预期大量计入当前价格。10 月 15 日的完整财报,将是检验这些假设的第一个关键节点——尤其是净利润能否达到伦敦证券交易所集团智能预估预测的 7,408 亿新台币,以及管理层是否会对 2027 年的产能计划和定价策略给出更明确的指引。
对于投资者和行业观察者而言,台积电的价值不仅在于它当下的营收数字,更在于它作为全球 AI 算力基础设施的核心节点,其产能和资本开支决策所传递出的产业信号。
FAQ
台积电第三季度营收具体是多少?
台积电 2026 年第三季度营收为新台币 1.49 万亿元,约合 467.1 亿美元,同比增长 50%。9 月单月合并营收为新台币 5,118.6 亿元,同比增长 54.6%,环比小幅下滑 0.6%。该数据超出公司此前 446 亿至 458 亿美元的季度营收指引,也高于 19 位分析师预测的 1.46 万亿新台币。
台积电股价在营收公布后为何反而下跌?
截至 10 月 8 日美国股市收盘(北京时间 10 月 9 日凌晨),台积电美国存托凭证下跌 3.01%,报 457.99 美元。营收数据在公司台股收盘后公布,美国存托凭证最先反应。短期下跌可能与前期涨幅较大后的获利了结有关——台积电年内累计涨幅约 55.39%,部分投资者选择在利好兑现时减仓。此外,市场对 10 月 15 日完整财报的净利润表现持观望态度。
AI 芯片需求对台积电营收的拉动有多强?
AI 相关的高性能计算业务已占台积电总营收的 61%,是核心增长引擎。英伟达、AMD、博通等客户在先进制程和 CoWoS 封装产能上的订单持续满载,其中英伟达预订了 CoWoS 过半产能。2 纳米制程产能已被主要客户预订至 2028 年,显示出 AI 芯片需求的能见度较高。
台积电面临的主要风险有哪些?
主要风险包括:先进制程产能瓶颈可能导致部分订单无法及时转化为营收;地缘政治压力下海外建厂带来的成本上升;中东局势对半导体原材料供应链的潜在威胁;以及当前 33.31 倍市盈率下估值消化的压力。10 月 15 日财报的净利润数据将是检验这些风险的重要节点。
相关快讯
