


三星 Q3 利润首破 100 万亿韩元:HBM4 与内存价格放缓如何影响股价?
关键要点
- 三星电子于 2026 年 10 月 8 日报告称,第三季度营业利润达 107.4 万亿韩元,标志着韩国企业取得历史性突破。
- 随着三星于 2026 年 10 月完成 HBM4 量产并获得英伟达验证,其营业利润率达到 55.1%。
- 摩根士丹利预计,到 2027 年,三星的 HBM 市场份额将升至 39%,而 SK 海力士的市场份额将降至 46%。
2026 年 10 月 8 日(北京时间),三星电子发布了第三季度初步业绩指引。数据显示,公司当季营业利润达到 107.4 万亿韩元(约 801.7 亿美元),同比增长 782.5%。这不仅是三星连续第四个季度刷新盈利纪录,更是韩国企业史上首次单季营业利润突破 100 万亿韩元大关。
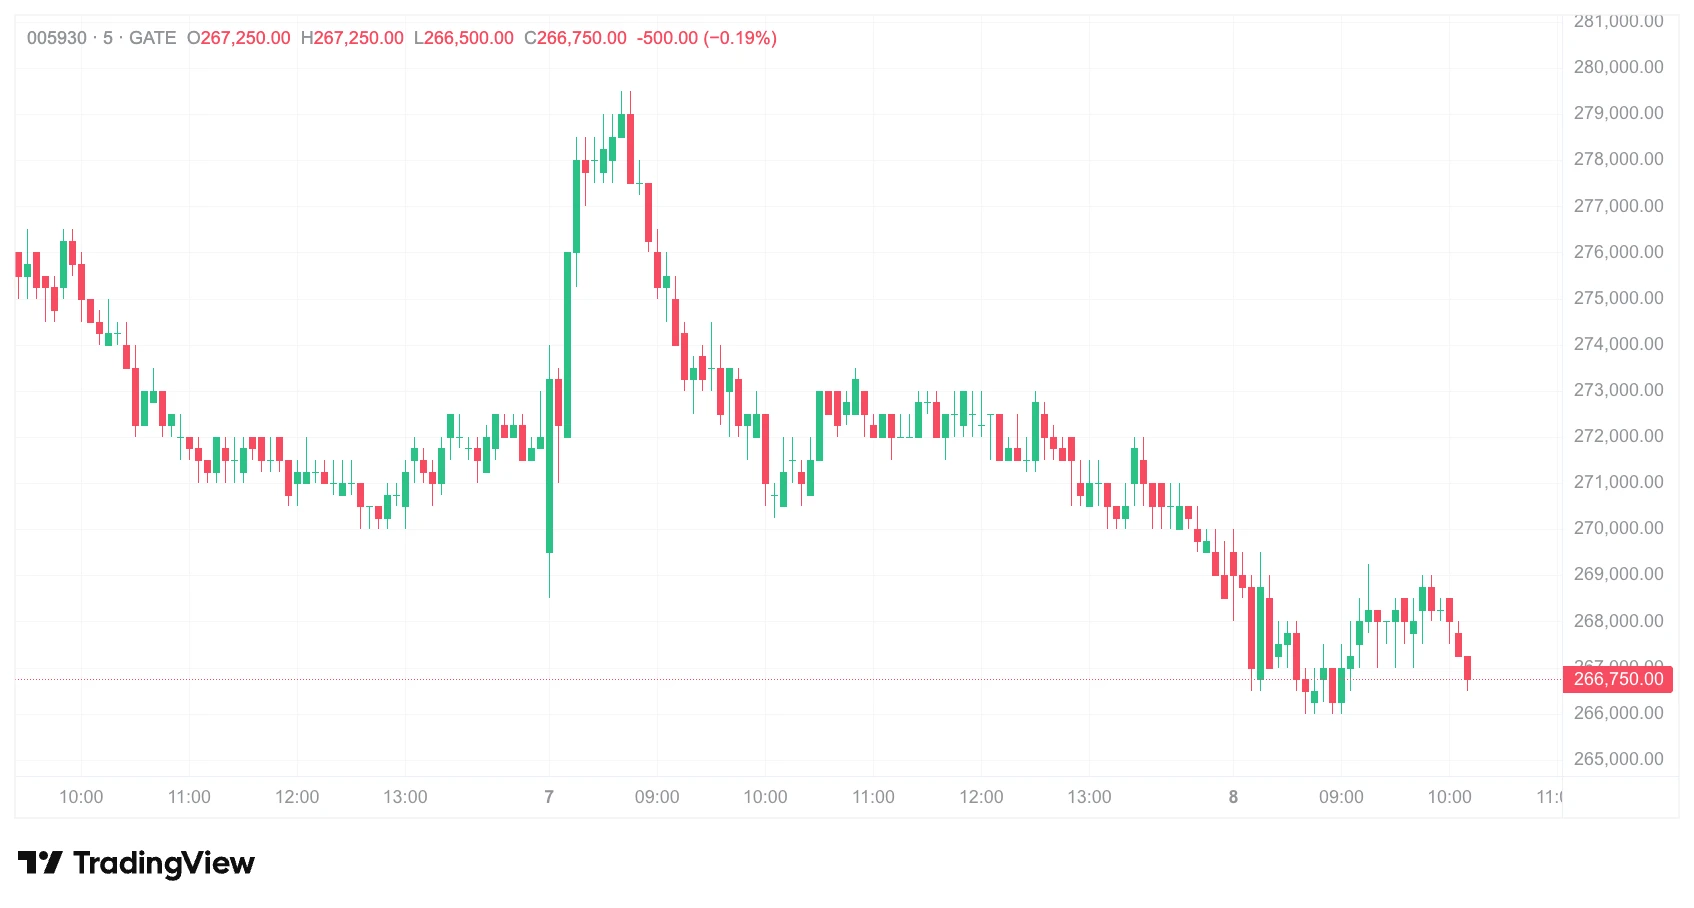
来源:Gate 股票行情
营业利润率 55.1% 背后的结构性变化
三星 Q3 营业利润率达到 55.1%,这一水平在制造业企业中极为罕见,也是三星公司历史上的最高纪录。支撑这一利润率的,是人工智能基础设施建设带动的内存芯片需求持续超过供给。第三季度营收同比增长 126.6%,达到 195 万亿韩元,略低于市场预期的 199 万亿韩元。
值得注意的是,虽然利润创下历史新高,但这一数字反映的是向下修正后的结果。据 21 位分析师预测,伦敦证券交易所集团 SmartEstimate 估值自 8 月底以来已下调 7.7%。造成下修的原因主要有两方面:其一,内存芯片价格虽然持续攀升,但涨幅较前几个季度有所收窄;其二,韩元兑美元汇率在第三季度上涨 14.3%,创下 1998 年初以来最大季度涨幅,这直接降低了三星海外收益汇回国内后的韩元价值。
三星提交的业绩指引中仅列出了合并销售额和营业利润,并未披露各业务部门的详细数据。据行业估算,负责半导体业务的设备解决方案部门可能贡献了营业利润的绝大部分,而系统 LSI 和晶圆代工业务合计运营亏损约 1 万亿韩元,得克萨斯州晶圆厂的运营成本也对盈利形成拖累。分析人士指出,存储芯片价格的持续上涨虽然利好三星的半导体部门,但也推高了其自家智能手机和其他电子设备的生产成本,从而挤压了这些业务部门的利润率。
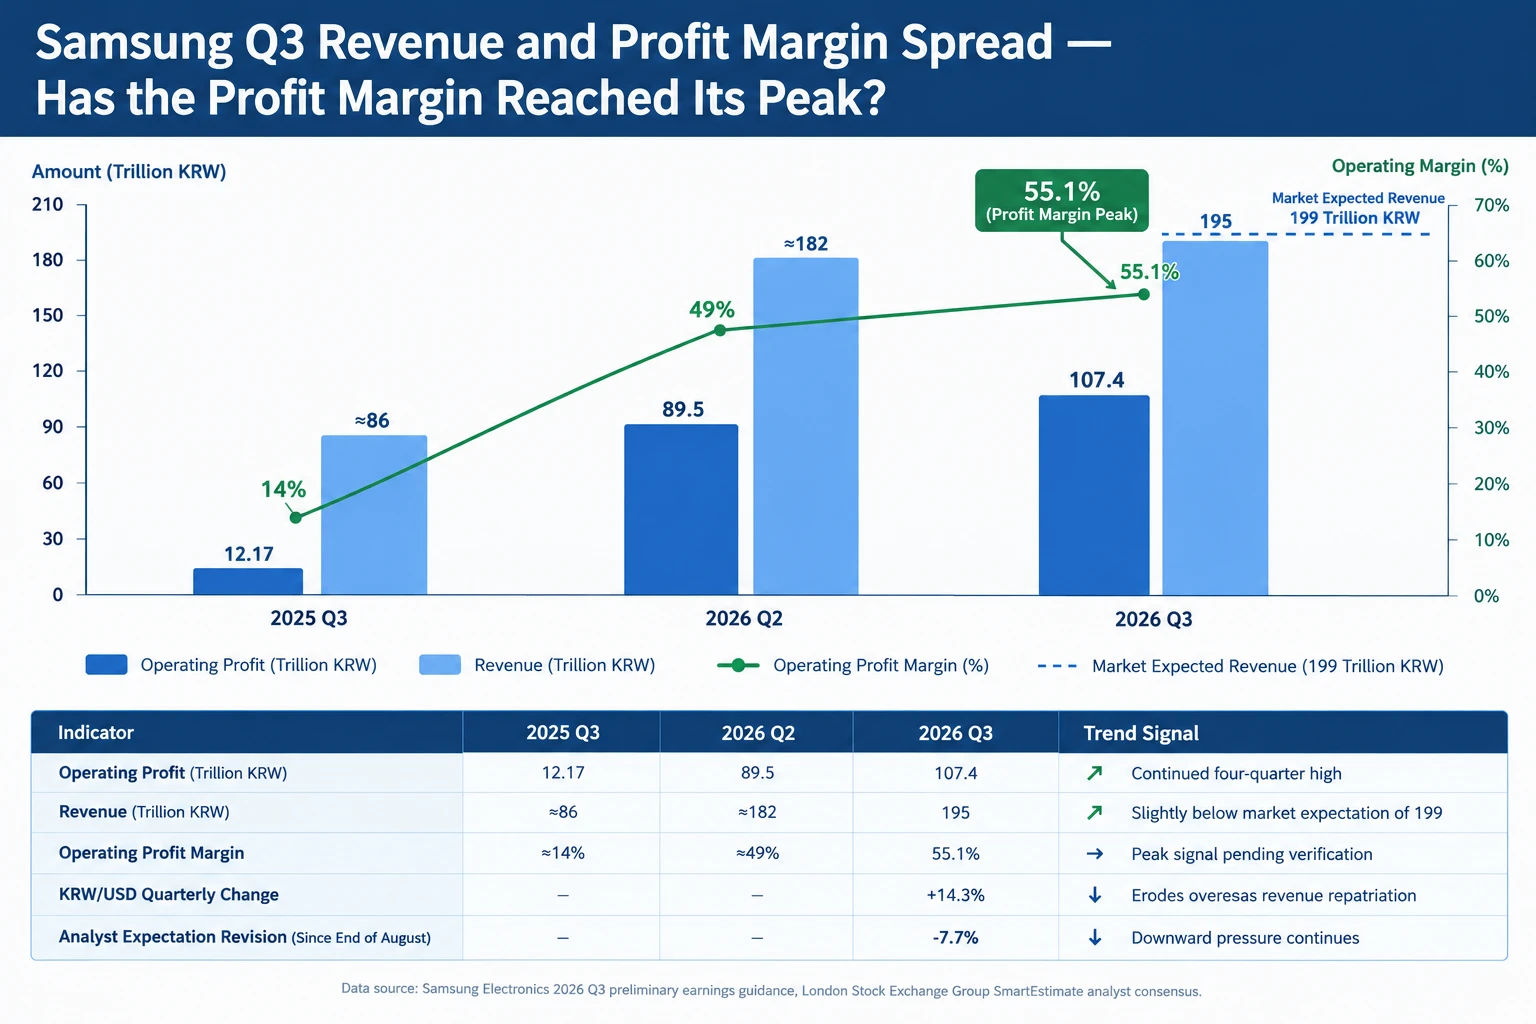
三星 Q3 营收与利润剪刀差——利润率是否已触及峰值?
HBM4:从追赶者到规则改变者
三星本轮盈利跃升的核心驱动力之一,是高带宽内存(HBM)业务的突破性进展。在 HBM2 和 HBM3 时代落后于 SK 海力士的三星,已在 HBM4 技术周期中实现关键逆转。
三星于 2026 年 2 月春节假期之后率先启动第六代高带宽内存 HBM4 的量产,成为全球首家实现 HBM4 量产的企业,这批产品将用于英伟达下一代人工智能计算平台 Vera Rubin。2026 年 10 月 7 日,据《韩国经济日报》报道,三星电子的 12 层堆叠 HBM4E 内存已通过英伟达及多家大型云服务商的客户质量验证测试。
具体来看,当前量产的 HBM4E 采用 12-Hi 堆叠方案,单颗最大容量为 48 GB,基于三星第六代 10 纳米 1c 工艺打造,底层逻辑芯片采用 4 纳米制程。接口速率提升至 16 Gbps,整体性能较前代 HBM4 提升逾 20%,能效比提高 16% 以上。三星选择相对稳健的 12-Hi 而非理论上容量可达 64 GB 的 16-Hi 方案,主要出于良率控制与制造成本的综合考量。
摩根大通的预测数据为这一竞争格局变化提供了量化参照。该行预计,三星的 HBM 价值市占率将从 2025 年的 20% 上升至 2026 年的 34% 及 2027 年的 39%,同期 SK 海力士的份额预计从 60% 下降至 46%。摩根大通同时预测,2027 财年 HBM 混合平均售价将同比上升 64%。
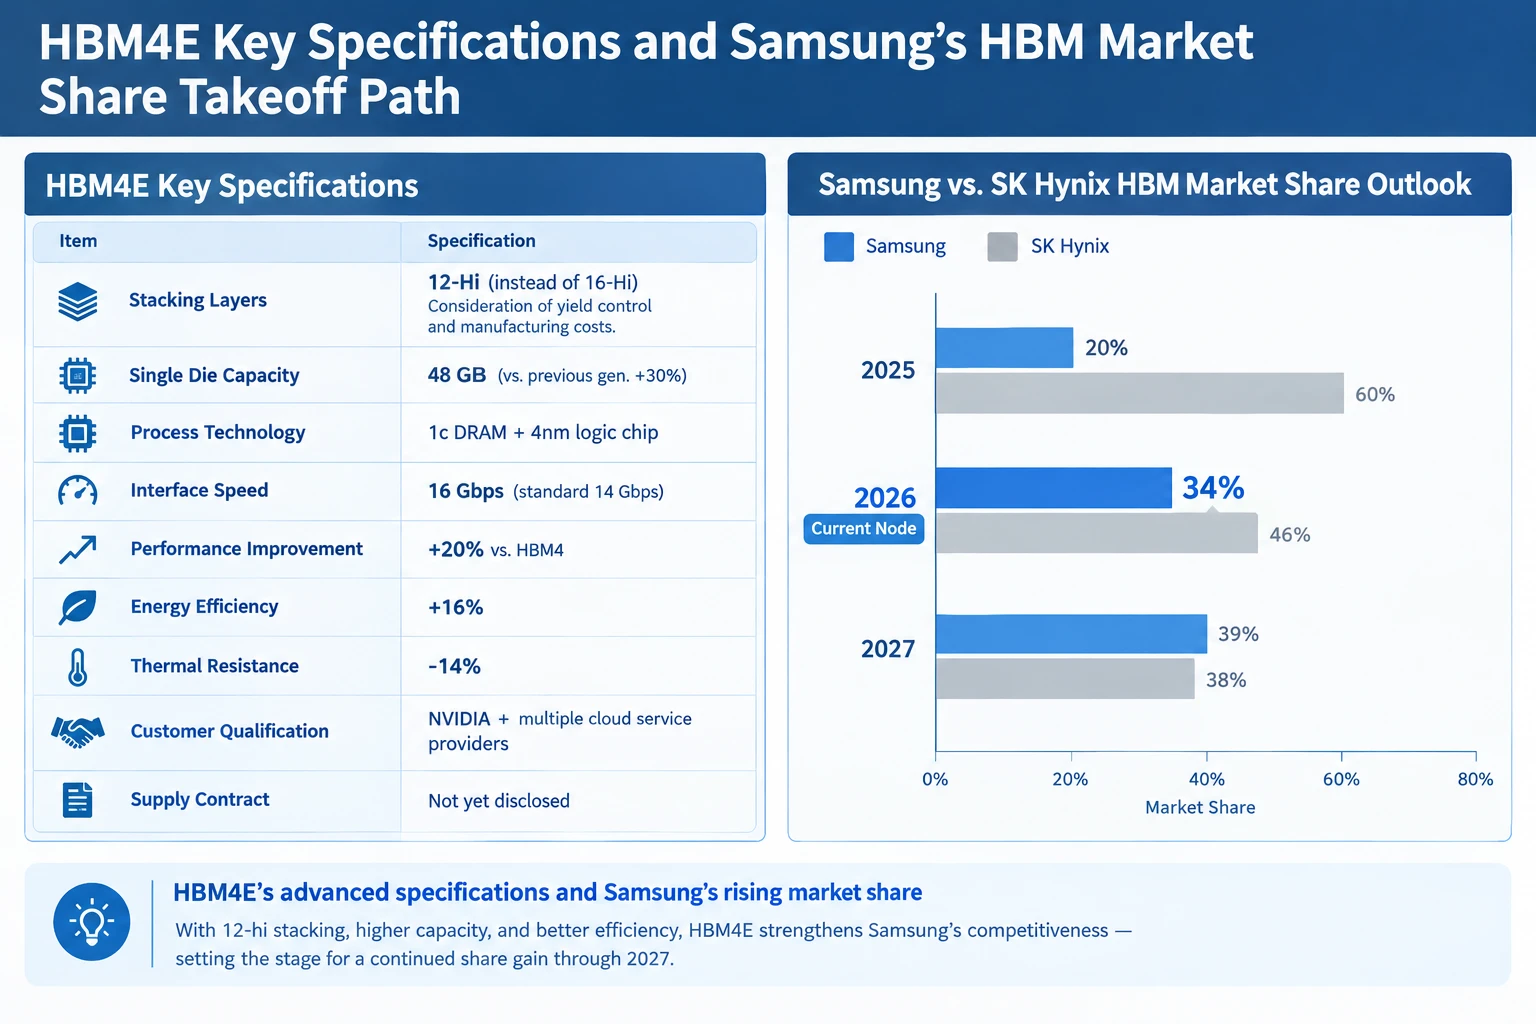
HBM4E 技术规格与三星 HBM 份额跃迁路径
内存价格放缓与 Q4 关键变量
内存芯片价格的走势,是影响三星未来盈利节奏的关键变量。TrendForce 在 9 月 30 日发布的研究报告中指出,2026 年第四季度一般型 DRAM 合约价预计季增 10% 至 15%,NAND Flash 合约价预计季增 15% 至 20%。
这组数据需要放在更大的价格周期中理解。根据 TrendForce 的分析,传统 DRAM 合约价在第二季度上涨约 60% 后,第三季度涨幅已收窄至 10% 至 15%,第四季度预计延续这一放缓趋势。TrendForce 将部分放缓归因于长期供应协议的普及——三星在 7 月表示,其目标是获得涵盖约三分之二内存产量的长期合同,而长期协议中引入的价格上限机制在一定程度上抑制了现货价格的上涨弹性。
从供给侧看,DRAM 原厂持续将先进制程产能优先分配给服务器应用的高性能产品,整体市场维持供不应求格局。服务器 DRAM 在第四季度预计仍将处于供应不足状态,而 PC DRAM 供应在 2027 年可能因产能向服务器转移而进一步收缩。这意味着,尽管涨幅放缓,内存价格的上涨方向短期内不会逆转。
机构评级与股价技术面
截至 10 月 8 日(北京时间),三星电子股价报 266,750 韩元,市值约 1,723 万亿韩元,市盈率约 11.9 倍。多家机构在此前给出了显著高于当前股价的目标价。SK 证券在 10 月 6 日的报告中维持 61 万韩元目标价和“买入”评级,认为“当前股价处于显著低估区间”。IBK 投资证券维持 46 万韩元目标价,同样给予“买入”评级。高盛在 10 月 1 日的研报中指出,当前股价对应 2027 年预估市盈率仅 3.6 倍、市净率 1.6 倍,提供了有吸引力的风险回报,并重申“买入”评级。
从技术面观察,三星股价目前受制于 200 日均线(约 281,541 韩元),下方主要支撑位在 265,000 至 269,000 韩元区间,该区间与 50 日均线、SuperTrend 及一目均衡表云顶重叠,构成较强的技术支撑带。若股价能有效突破 285,500 韩元阻力位,则可能打开进一步上行空间。
三星电子第三季度 107.4 万亿韩元的营业利润,是 AI 芯片需求持续超过供给的直接映射。HBM4 的率先量产和英伟达认证的取得,为三星在中长期竞争中提供了新的增长杠杆。但短期来看,内存价格涨势放缓、韩元走强对海外收益的侵蚀,以及 55.1% 的利润率是否已经触及本轮周期顶部,构成了需要持续跟踪的风险变量。
市场的定价逻辑正在从“利润增速有多快”转向“利润率的可持续性有多强”。10 月下旬即将发布的完整财报中,各业务部门的详细数据和管理层对第四季度的前瞻指引,将是验证这一逻辑的关键信息节点。对于关注芯片周期的投资者而言,三星 Q3 财报不仅是单一公司的业绩事件,更是观察 AI 超级周期韧性的一面重要镜子。
FAQ
Q1:三星电子 Q3 营业利润 107.4 万亿韩元是什么概念?
107.4 万亿韩元约合 801.7 亿美元,同比增长 782.5%,是三星连续第四个季度创下盈利新高,也是韩国企业史上首次单季营业利润突破 100 万亿韩元。营业利润率达到 55.1%,为三星历史最高水平。
Q2:三星 HBM4 目前进展如何?
三星已于 2026 年 2 月率先实现 HBM4 量产,成为全球首家量产该产品的企业,产品用于英伟达 Vera Rubin 平台。升级版 12 层 HBM4E 于 2026 年 10 月通过英伟达及多家大型云服务商的质量验证。
Q3:第四季度内存价格还会继续上涨吗?
TrendForce 预计 Q4 一般型 DRAM 合约价季增 10% 至 15%,NAND Flash 合约价季增 15% 至 20%。价格仍在上行,但涨幅较 Q2 的约 60% 明显放缓,长期供应协议中的价格上限机制是主要抑制因素。
Q4:机构对三星股价的目标价是多少?
SK 证券维持 61 万韩元目标价,IBK 投资证券维持 46 万韩元目标价,高盛重申“买入”评级。当前股价约 266,750 韩元,机构普遍认为估值处于低估区间。
Q5:三星完整财报何时发布?
三星预计将于 2026 年 10 月 29 日发布第三季度完整业绩报告,届时将披露各业务部门的详细收益明细。
相关快讯
