


SK 海力士 Q3 营收首破 100 万亿韩元,股价盘中为何大涨超 8%?
关键要点
- SK 海力士 2026 年第三季度营业利润达到 83.3338 万亿韩元,营业利润率为 80%,较市场预期高出 5.83 万亿韩元,这得益于传统 DRAM 和 NAND 价格上涨以及 HBM 产品组合优化。
- SK 海力士宣布向股东回报 100 万亿韩元(最低派息 30 万亿韩元,回购 60 万亿韩元),并已终止 Solidigm 首次公开募股进程,消除了长期存在的估值折价,并明确了股东现金回报安排。
- SK 海力士预计 HBM4 将在第四季度成为主要营收驱动力,市场份额预计为 54%;与此同时,长期协议已锁定 2027 至 2028 年逾 50% 的产能,定价与市场水平接轨,从而提升了盈利的可预测性。
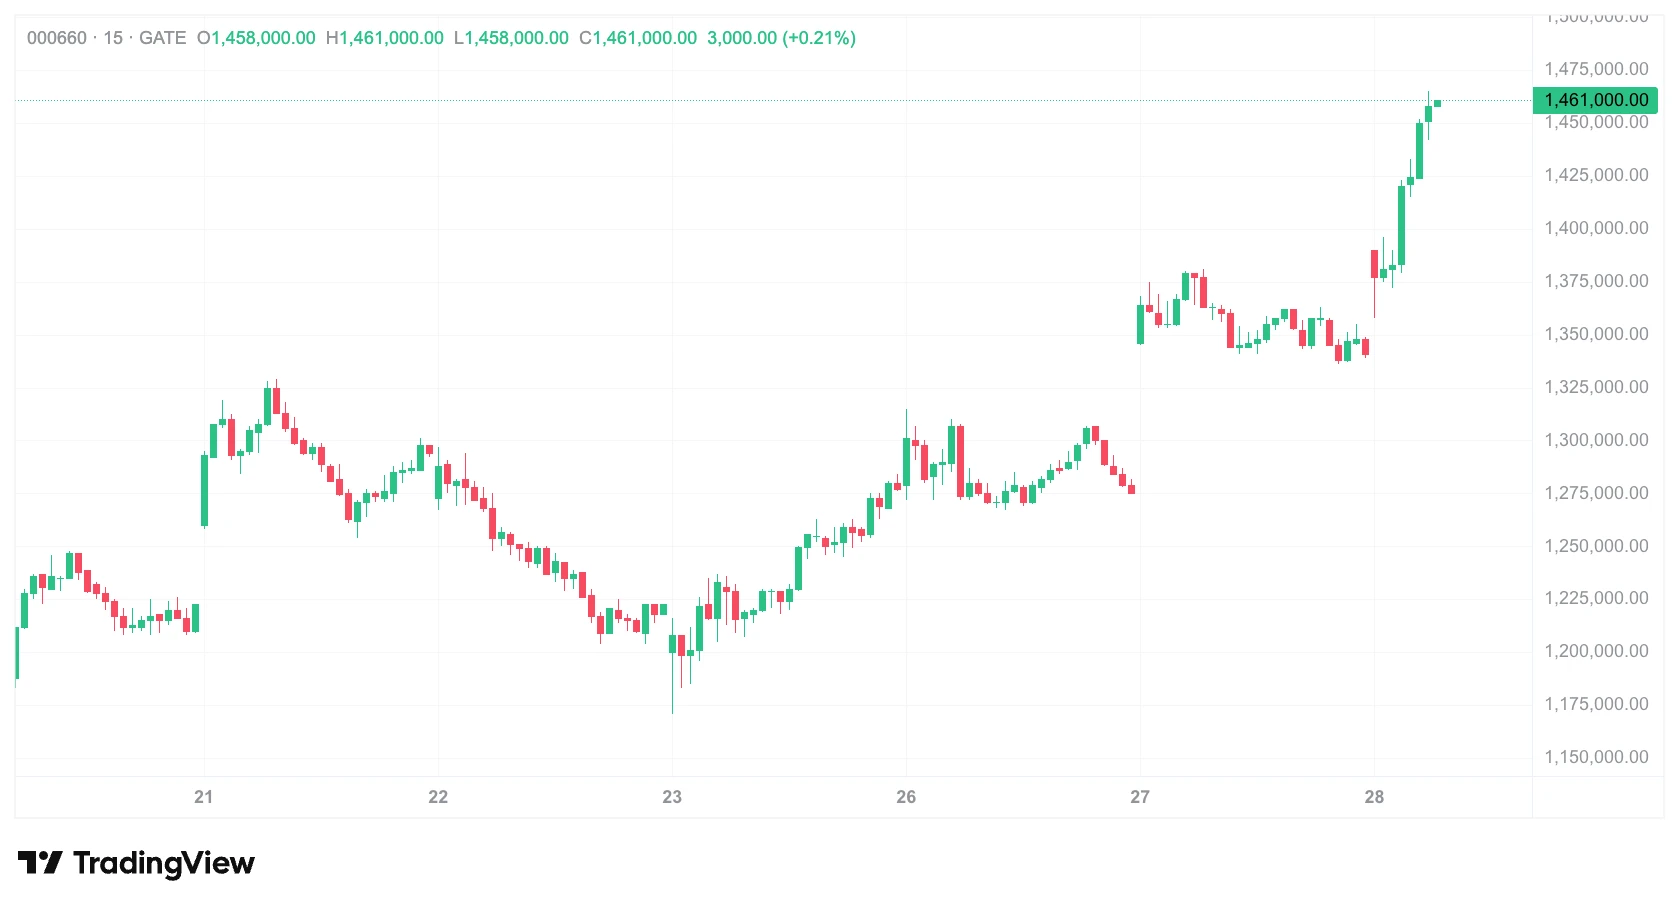
来源:Gate 股票行情数据
SK 海力士 2026 财年第三季度营业收入为 104.6155 万亿韩元,营业利润 83.3338 万亿韩元,营业利润率达到 80%,净利润 39.7756 万亿韩元。市场此前对营业利润的平均预期约为 77.5 万亿韩元,实际数字高出约 5.83 万亿韩元,营收同样超出约 5.66 万亿韩元。真正驱动股价重估的,不是“突破 100 万亿”这一象征性刻度,而是利润超预期的幅度与结构。
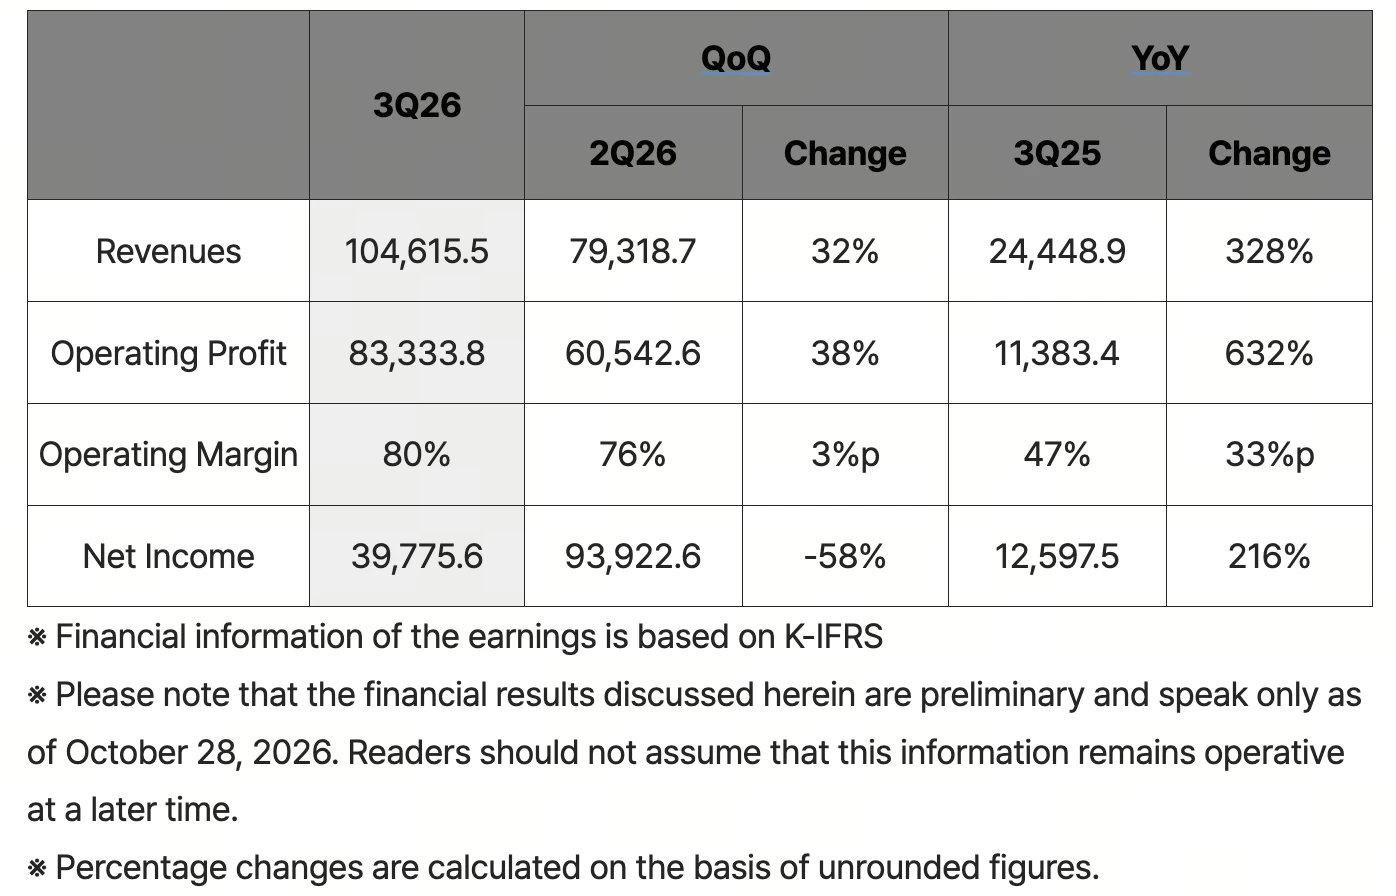
来源:SK海力士
80% 营业利润率的来源:传统存储涨价贡献被市场低估
市场对 SK 海力士的定价长期以 HBM 为核心锚点,这一定价习惯容易遮蔽一个事实:2026 年三季度利润弹性的主要边际贡献,来自传统 DRAM 与 NAND 价格的加速上行,而非 HBM 单品的出货增长。
Counterpoint Research 研究总监 MS Hwang 在财报发布后的表述提供了直接依据:HBM 价格也在上涨,但获利大幅攀升主要归因于传统 DRAM 与 NAND 价格快速上扬,且单季获利尚未见顶,成长趋势可能至少延续至 2027 年。这一判断与 TrendForce 的价格跟踪数据形成交叉验证:2026 年第四季度一般型 DRAM 合约价预计环比再涨 10%—15%,NAND 合约价环比涨 15%—20%,其中企业级 SSD 涨幅预计达到 23%—28%。服务器 DDR5 的现货紧张程度甚至出现了一个被广泛引用的比较:服务器级 DDR5 DRAM 的克价已达国际现货黄金的 1.84 倍。
这组数据的分析含义是:SK 海力士三季度的 80% 营业利润率并非单纯由 HBM 的高单价支撑,而是 HBM 组合优化与通用存储涨价周期叠加的结果。当通用 DRAM 和 NAND 的合约价在四季度继续上行时,利润率的韧性就有了 HBM 之外的第二条支撑线。市场在财报发布前对“HBM 单一依赖”的担忧,被传统产品线的价格弹性部分对冲,这是股价在盘前即开始走高的基本面原因。
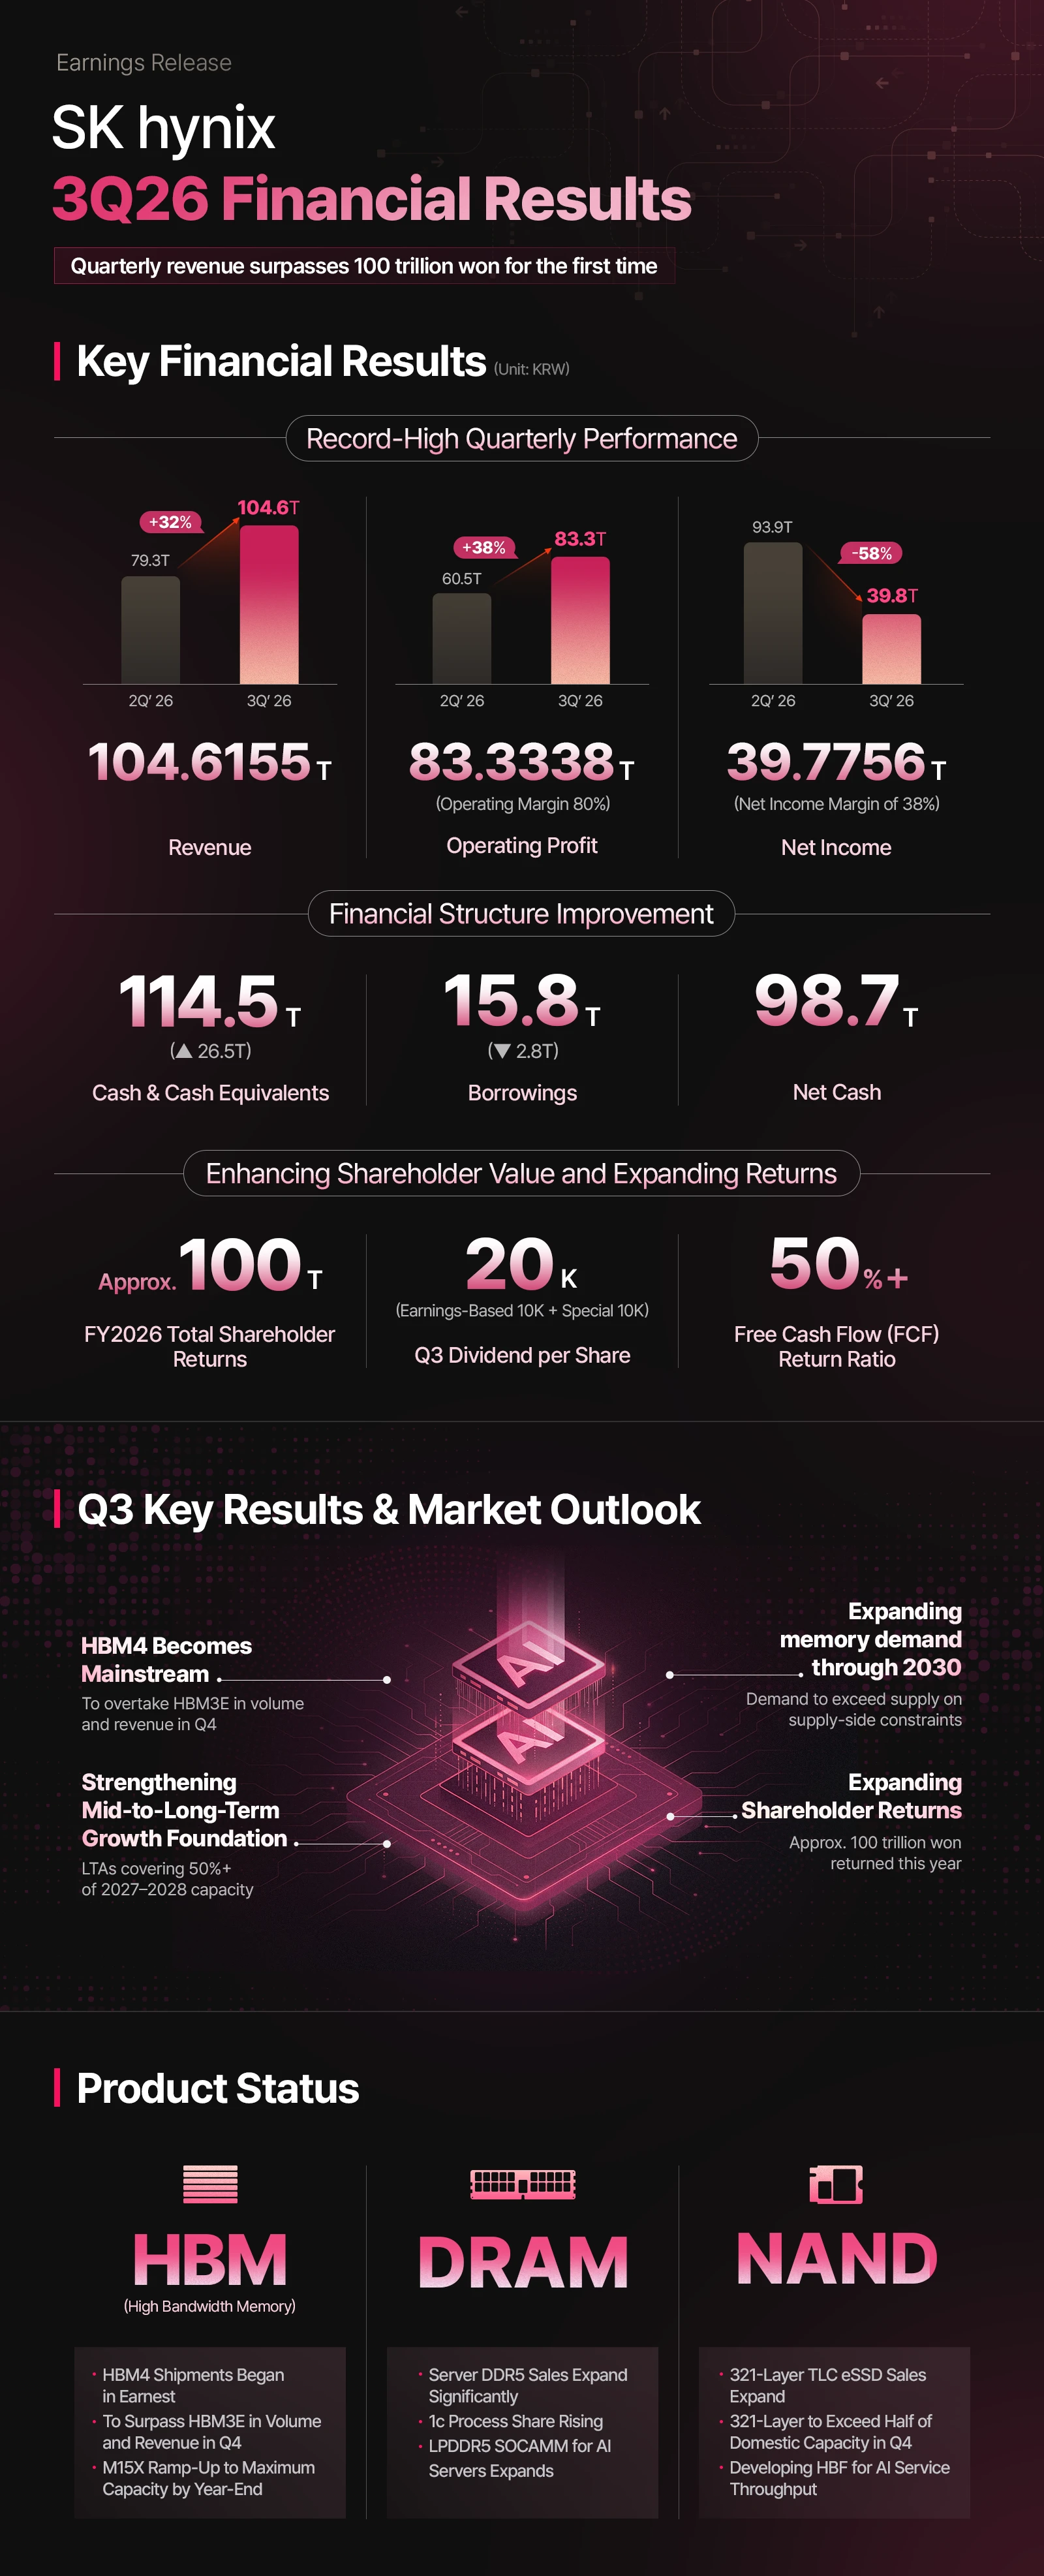
来源:SK海力士
100 万亿股东回报与 Solidigm IPO 撤回:估值折价的拆除
如果说业绩超预期解释的是“方向”,那么资本配置层面的两项动作解释的是“幅度”。
SK 海力士在财报当日同步公布了以 2026 财年为基准、合计约 100 万亿韩元规模的股东回报方案,其中现金分红不低于 30 万亿韩元,库存股回购及注销不低于 60 万亿韩元(含 8 月已公布的 40 万亿韩元)。第三季度现金分红为每股 2 万韩元,由反映业绩改善的 1 万韩元和分享铠侠投资成果的特别分红 1 万韩元构成。更关键的是,公司明确了后续原则:分红规模基于营业业绩确定,若产生大规模投资收益则通过特别分红追加,库存股回购每季度持续进行。
与此同时,CEO 郭鲁正亲自宣布中止 Solidigm 的 IPO 相关审议。大和在此前的研究报告中已经将撤回 IPO 定性为“正面催化剂”,理由是该计划引发了投资者对股权摊薄与重复上市的担忧;大和维持 SK 海力士买入评级及 300 万韩元目标价。从定价逻辑看,Solidigm IPO 是一个长期压制估值的“悬顶变量”:市场难以在存在大规模外部融资与股权结构变动的情况下,对 SK 海力士的每股自由现金流给出稳定预期。撤回审议消除了这一不确定性,而 100 万亿韩元回报方案则在同一时点将“现金流归属股东”的路径具体化。两者叠加,相当于同时拆除了折价来源、强化了现金回报锚点,股价的涨幅因此超出了单纯业绩超预期所能解释的范围。
HBM4 主力切换与 LTA:把周期股的盈利放在时间轴上
SK 海力士的三季度报告还包含两条容易被营收 headline 淹没、但对中长期定价更重要的信息。
第一条是产品切换节奏。公司预计第四季度 HBM4 在出货量和营业收入两方面均将超越 HBM3E,确立主力产品地位;同时年底前将 M15X 工厂产能提升至最大水平。Counterpoint 预测 SK 海力士 2026 年在 HBM4 市场占据约 54% 的份额,三星为 28%,美光为 18%。SK 海力士已于 7 月启动面向英伟达的 12 层 HBM4 量产交付,是全球首款完成全部质量认证并投入量产的 HBM4 产品。在 HBM4 世代的首年取得过半份额,意味着公司在下一代高附加值产品上的定价权并未因竞争加剧而立即流失。
第二条是需求能见度的制度化。公司已与包括全球大型云服务提供商在内的 14 家主要客户签署长期供应协议(LTA),已锁定供应量相当于 2027 年和 2028 年总产能的 50% 以上,协议采用在客户商定价格范围内反映市场行情的结构。SK 海力士进一步表示,2029 年之前的 3 年 DRAM 与 HBM 产能实质上已“售罄”。对于一家历史上盈利波动被存储价格周期放大的公司而言,50% 以上远期产能以 LTA 锁定,改变的是盈利的可预测性分布:即便现货价格在某个季度出现波动,半数以上的远期出货已经嵌入合约框架,利润率的底部被抬高。这是股价在盘前交易中即获得支撑的深层原因之一。
需要纳入观察的逆向变量
上述逻辑并不等于单向看多。至少有两个可验证的风险维度需要纳入定价框架。
第一,HBM 份额的跨期变化。瑞银模型显示,按 HBM 位元出货量计算,SK 海力士 2026 年仍以 48% 的份额居首,但 2027 年三星可能以 41% 微弱超过 SK 海力士的 39%。三星 HBM4 良率已提升至 80% 左右,并计划 2027 年将 HBM 晶圆月进料量从 18 万片提升至 25 万片。如果 2027 年发生份额交叉,当前基于“HBM4 过半份额”的定价需要重新校准。
第二,传统存储涨价的持续性。TrendForce 同时指出四季度 DRAM 合约价涨势已出现“放缓”措辞,一般型 DRAM 环比涨幅从三季度的陡峭斜率回落至 10%—15% 区间。涨价放缓本身不构成方向逆转,但它意味着传统产品线对利润率的边际贡献可能在 2027 年某个季度见顶。LTA 的合约价格机制提供了缓冲,却无法完全消除现货价格回落对超额利润的侵蚀。
结语
SK 海力士三季度股价的上涨,不能简化为“营收破 100 万亿”这一单一事件的市场情绪反应。更完整的解释是:营业利润超出预期约 5.83 万亿韩元,且超额利润的来源比市场此前定价更依赖传统 DRAM 与 NAND 的价格弹性;100 万亿韩元股东回报方案与 Solidigm IPO 撤回在同一时点拆除了估值折价的两个来源;HBM4 主力切换和 2027—2028 年逾五成 LTA 锁定,则为盈利的可预测性提供了 HBM 周期之外的结构性支撑。后续观察的核心变量不在于营收能否继续突破整数关口,而在于四季度传统合约价涨幅放缓的斜率、HBM4 实际出货占比与三星良率爬坡的交叉时点,以及 LTA 合约价格机制在现货波动中的实际执行效果。
FAQ
SK 海力士 Q3 营收突破 100 万亿韩元,主要靠 HBM 还是传统存储?
两者共同驱动,但利润弹性的边际贡献更多来自传统 DRAM 与 NAND 的价格上涨。HBM4 出货扩大提供了产品组合优化,服务器 DDR5 和 321 层企业级 SSD 销售增长则直接受益于通用存储合约价上行。Counterpoint 研究总监明确将获利大幅攀升归因于传统 DRAM 与 NAND 价格快速上扬。
股价上涨是否仅仅因为业绩超预期?
业绩超预期是必要条件,但涨幅中还包含两个资本配置层面的定价修正:100 万亿韩元股东回报方案明确了现金归属路径,Solidigm IPO 审议中止则移除了长期存在的股权摊薄与重复上市担忧。大和在财报前已将撤回 IPO 定性为正面催化剂。
HBM4 在第四季度成为主力产品,对定价意味着什么?
意味着 SK 海力士在 HBM4 世代首年仍掌握过半份额(Counterpoint 预测约 54%),且已完成面向英伟达的 12 层 HBM4 量产出货。定价含义是下一代高附加值产品的先发溢价尚未被竞争显著侵蚀,但 2027 年三星份额反超的预测构成需要跟踪的逆向变量。
长期供应协议(LTA)覆盖 2027—2028 年逾五成产能,实际意义何在?
LTA 改变的是盈利的可预测性,而非单纯锁定销量。合约采用价格随市场行情调整的机制,使公司在现货价格上行时保留弹性、在下行时获得出货量底线。对于历史上利润波动被周期放大的存储制造商,远期产能半数以上合约化降低了利润率的尾部风险。
当前逻辑下最需要关注的风险是什么?
两个可验证的观察点:其一,TrendForce 已提示四季度一般型 DRAM 合约价涨势“放缓”,传统产品线对利润率的边际贡献可能在 2027 年某个季度见顶;其二,瑞银预测 2027 年三星 HBM 位元份额可能以 41% 对 39% 微弱反超,若良率与先进封装产能跟进,当前基于份额领先的估值假设需要重估。
相关快讯
