


SK 海力士股价大涨 6% 重回 1,000 美元上方,存储定价权还在吗?
关键要点
- SK 海力士于 2026 年 10 月 27 日回升至 1,000 美元以上,此前 Anthropic 确认 SK 海力士是主要 HBM 供应商,并将 HBM 供应短缺列为 AI 基础设施的结构性风险。
- 据 Counterpoint Research 称,SK 海力士的全球 HBM 营收份额从 2025 年第二季度的 64% 降至一年后的 50%;尽管三星的市场份额从 15% 迅速升至 33%,SK 海力士的 HBM 营收绝对额仍环比增长。
- SK 海力士计划在 2026 年将资本支出提高至 40 万亿韩元以上(占预计营收的 35%),以确保 HBM4 产能,并维持 100 万亿韩元以上的净现金储备,从而保持长线竞争优势。
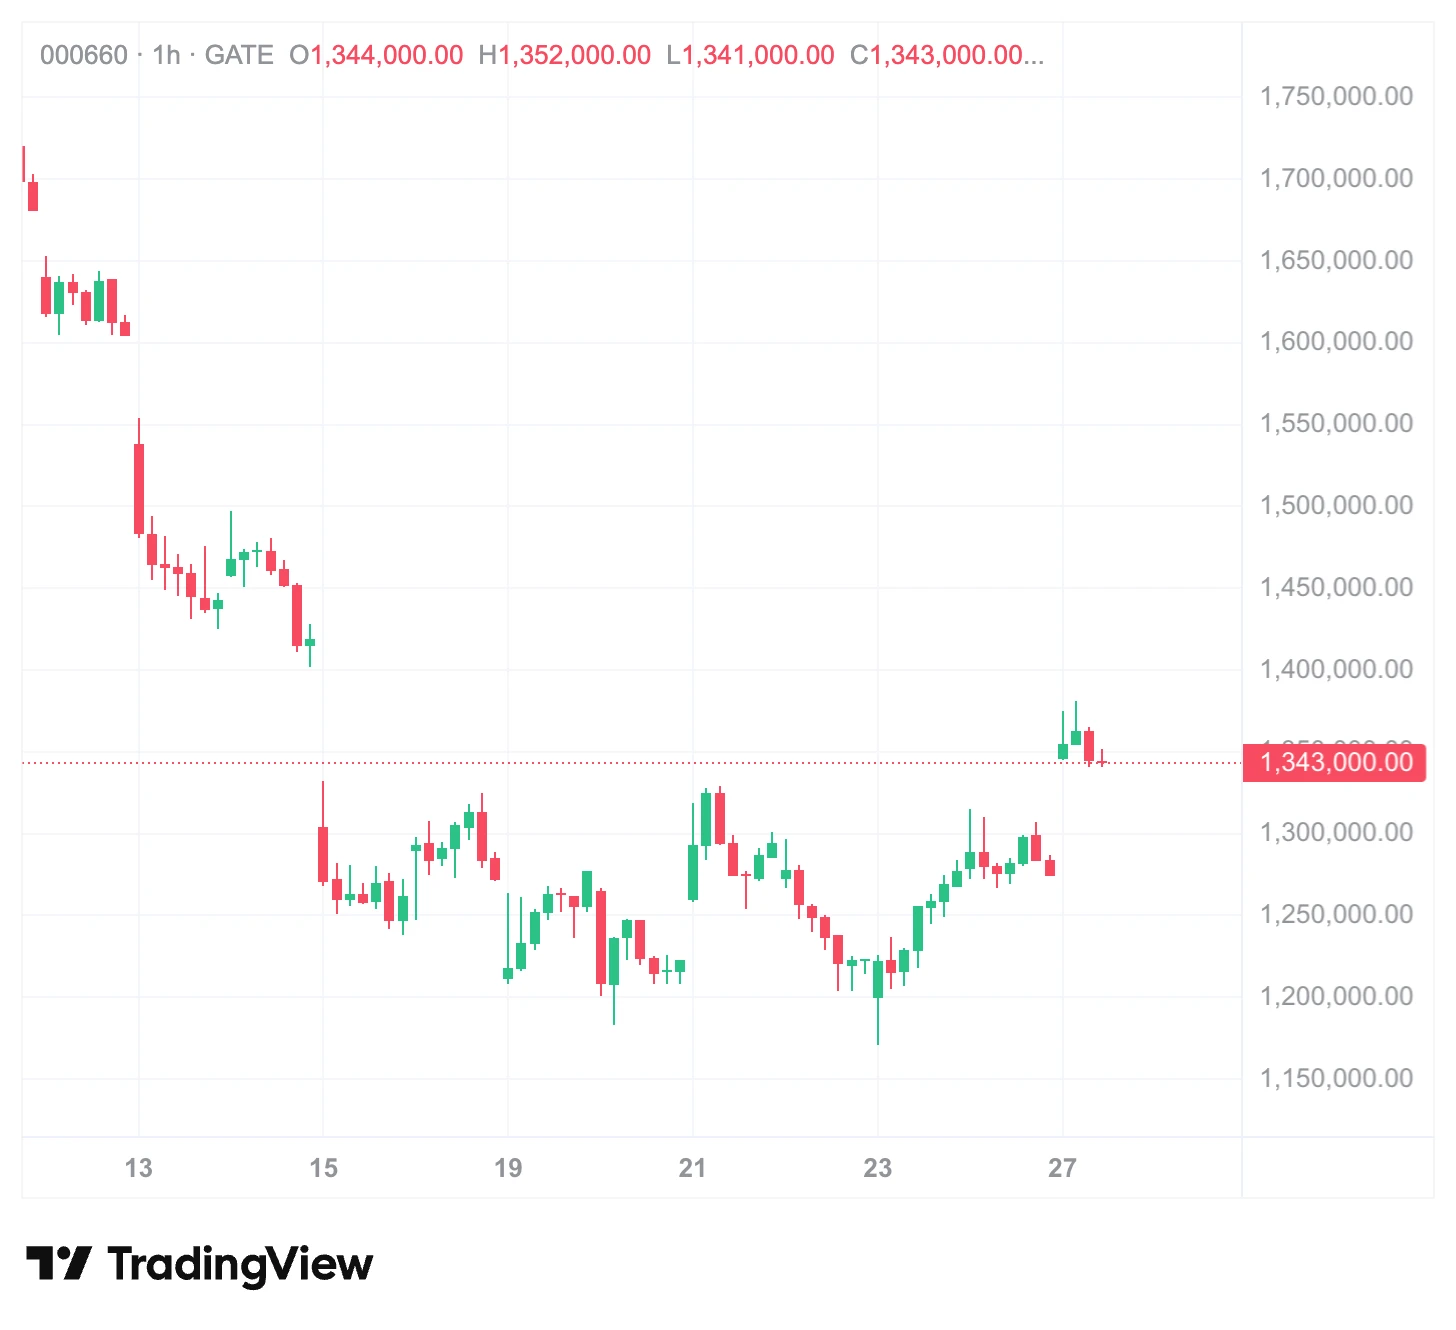
2026 年 10 月 27 日,据 Gate 股票行情数据显示,SK 海力士在韩股交易中一度上涨超过 6%,股价重回 135 万韩元附近,折合约 1,018 美元,重新站上 1,000 美元整数关口。对于一家市值接近 1 万亿美元的存储芯片巨头而言,单日 6% 的涨幅并不常见,它指向的并非某一条孤立的财报数字,而是一组关于 AI 存储供需、竞争格局与资本定价的共识正在被重新校准。
仅把上涨归结为“AI 情绪回暖”是不够的。更值得追问的是:当 HBM 营收份额从 64% 滑落至 50%,三星在季度 HBM 营收上完成反超时,市场为什么仍愿意给 SK 海力士重新定价?
当日 6% 的涨幅,究竟在定价什么?
直接触发因素来自大西洋彼岸。AI 公司 Anthropic 在提交给美国证券交易委员会的 IPO 文件中,明确将 SK 海力士与三星电子、美光并列为其高性能 HBM 内存的主要供应来源,同时把“HBM 供应不足”列为业务风险之一。一家头部 AI 模型公司以监管文件的形式确认存储供给的集中度,等于向市场传递了一个信号:HBM 的稀缺性不是短期摩擦,而是 AI 算力扩张的结构性约束。
与此同时,三星电子与 SK 海力士供应英伟达的 8 层 HBM4 量产与出货时间表被锁定在 2027 年第二季度前后,进一步强化了“下一代产品周期已经可见”的预期。叠加 SK 海力士拟推出规模 50 万亿至 60 万亿韩元的新增股东回报方案,市场在一天之内同时消化了需求确认、产品节奏与资本分配三重信息。
但真正让涨幅具备持续讨论价值的,不是利好本身,而是这些利好与“HBM 份额下滑”之间的张力。
HBM 份额失守半数,护城河变浅了吗?
如果只看份额曲线,画面并不轻松。Counterpoint Research 数据显示,SK 海力士全球 HBM 营收份额从 2025 年二季度的 64% 下降至一年后的 50%,同期三星从 15% 攀升至 33%。伯恩斯坦基于韩国芯片产区出口数据的回归分析进一步估算,三星 2026 年第三季度 HBM 营收约 87 亿美元,环比增长 33%,可能已超过 SK 海力士的约 76 亿美元。
然而份额下滑与竞争力削弱之间不能直接画等号。SK 海力士的 HBM 收入仍在环比增长,只是增速低于三星从低基数上的追赶。更关键的结构性差异在于产品组合:三星 HBM4 于 2026 年 2 月率先启动商业出货,SK 海力士的大规模 HBM4 出货则在第二季度跟进,双方都在争夺英伟达下一代 Vera Rubin 平台的供应位。SK 海力士多年积累的良率优势与英伟达供应链的深度绑定,构成了份额数字之外的一层缓冲。
这也解释了为什么份额下降没有引发股价坍塌:市场定价的不是“谁份额更大”,而是“谁在下一代产品上拥有不可替代的交付确定性”。
存储“卖方市场”的定价权,转移到了谁手里?
SK 海力士的盈利弹性,归根结底来自 HBM 与通用 DRAM 两条价格曲线的叠加。2026 年 HBM 产能缺口预计达到 50% 至 60%,HBM 产能提前售罄,标准型 DRAM 的短缺则显著抬升了供应商在长协谈判中的议价权。第一季度 DRAM 整体合约价同比涨幅达到 90% 至 95%,其中 HBM 涨幅超过 200%。
但定价权的分布正在变得比以前更复杂。SK 海力士 2026 年第二季度 HBM 收入占比约为 50%,意味着另外一半的收入仍然来自通用 DRAM 与 NAND。通用 DRAM 的价格上涨固然增厚利润,却也更容易受到供给端扩产节奏的扰动。当 HBM 本身从“极度短缺”向“结构性紧张”过渡时,定价权的稳固程度取决于两个变量:HBM4 的良率爬坡速度,以及长协合同对价格下行周期的缓冲厚度。
高盛在近期报告中给出的判断是,即便假设明年内存价格仅轻微上调,SK 海力士 2026 至 2028 年的每股盈利预测仍被上调 18% 至 26%,当前股价对应预测市盈率处于个位数区间。这组数字暗示,市场已经在用“周期股”的框架来定价一家在 AI 存储中占据关键生态位的公司。
1,000 美元上方,估值分歧的核心在哪?
以 135 万韩元计算,SK 海力士的动态市盈率约为 9 倍,对应 2026 年第三季度营收一致预期约 96 万亿至 98 万亿韩元、营业利润约 76 万亿韩元。单看绝对值,这一估值很难被归类为“泡沫”;但放在存储行业的历史语境中,9 倍 PE 已经计入了相当程度的盈利持续性假设。
分歧恰恰在于这种持续性是否成立。看多一侧的逻辑是,HBM 长协锁定了未来数年的量价框架,AI 数据中心的资本开支尚未出现系统性下修,SK 海力士的盈利底部被显著抬高。谨慎一侧则指向存储行业的周期惯性:当三星以更快的产能扩张追赶、当 HBM4 供给在 2027 年逐步释放,供需缺口的收窄可能比当前一致预期来得更早。
两种视角的共同前提是数据而非立场:HBM 的产能缺口在 2026 年确实存在,SK 海力士的份额确实在下降,盈利确实在创新高。估值的核心矛盾不在于“贵不贵”,而在于市场愿意为“HBM 长协降低周期波动”这个故事支付多少溢价。
资本开支跃升,会在供给端埋下什么变量?
一个容易被短期涨幅掩盖的事实是,SK 海力士的资本开支正在以罕见的幅度扩张。2025 年资本开支为 27.5 万亿韩元,占营收约 28.3%;2026 年预计大幅增加至 40 万亿韩元以上,占营收比重可能升至 35% 左右。公司同时表示希望确保超过 100 万亿韩元的净现金,以支撑长期战略投资与全球头部客户的竞争。
资本开支的跃升具有双重含义。短期看,它是需求确定性的注脚——没有企业会在看不到订单的情况下将开支推高到这一量级。中期看,它是供给曲线的先行变量:当 40 万亿韩元级别的投入逐步转化为晶圆产能,2027 至 2028 年的 HBM 与 DRAM 供给弹性将不可避免地上升。存储行业的历次周期反复证明,涨价周期中最为昂贵的决策,往往是在价格高点附近对产能做出的线性外推。
后续需要跟踪的风险信号有哪些?
排在首位的风险来自需求侧的非线性变化。SK 海力士在海外上市文件中将“AI 基础设施投资放缓”列为首要风险因素,逻辑链清晰:HBM 需求的激增建立在大型科技公司激进资本开支的基础上,一旦 AI 数据中心的投资节奏出现边际减速,存储订单的能见度将迅速收窄。
客户集中度是第二层约束。Anthropic 在 IPO 文件中点名三家存储供应商,固然确认了 SK 海力士的生态位,但也从侧面反映出 HBM 客户群体的狭窄。英伟达、头部云厂商与少数 AI 模型公司构成了需求端的绝大部分,任何单一客户的排产调整都可能被放大为季度级别的收入波动。
地缘政治与产能地理分布则构成第三重不确定性。SK 海力士在推进产能扩张的同时,面临美国出口管制框架与中国区资产安排之间的平衡难题,监管审批与设备交付的时间错配可能造成阶段性的投资效率损失。
FAQ
SK 海力士单日涨 6% 的主要原因是什么?
直接催化来自 Anthropic IPO 文件将其列为 HBM 主要供应商,叠加 HBM4 供应英伟达的时间表明确,以及市场对股东回报方案的预期。更深层的支撑是 HBM 产能缺口下存储“卖方市场”的定价环境。
HBM 份额下降是否意味着 SK 海力士竞争力减弱?
份额下降反映三星在低基数上的追赶,但 SK 海力士 HBM 收入仍在环比增长,且在 HBM4 良率与英伟达供应链关系上保有交付确定性优势。份额数字本身不足以单独定义竞争力。
当前约 9 倍市盈率处于什么水平?
从绝对估值看处于个位数区间,但放在存储行业历史中已计入较强的盈利持续性假设。估值的核心分歧不在于“贵不贵”,而在于 HBM 长协能在多大程度上平滑传统存储周期的波动。
后续最需要关注的风险信号是什么?
AI 基础设施资本开支的边际变化、头部客户排产调整的节奏,以及 40 万亿韩元级别资本开支向实际供给转化时对 2027 至 2028 年供需缺口的修正幅度。
相关快讯