


Qualys(QLYS)股价为何大涨约 13%?Cognizant 战略合作能否打开 AI 网络安全增长空间?
关键要点
- Qualys 股价于 2026 年 11 月 18 日上涨 12.92%,达到 197.24 美元,此前 Cognizant 正式加入全球 mROC 联盟,成为合作伙伴。
- 根据披露的数据,Microsoft 发布补丁公告后的 40 分钟内,Qualys 针对 1,093 个漏洞识别出 537 项缓解措施,展现了 InstaScan 的实时检测能力。
- Qualys 维持 2026 全年营收指引在 7.369 亿至 7.389 亿美元,季末账单额同比增长 15.6%,表明企业对 AI 驱动的风险运营基础设施的需求持续。
2026 年 11 月 18 日,据 Gate 股票行情数据显示,Qualys(NASDAQ: QLYS)收于 197.24 美元,较前一交易日 174.67 美元上涨 12.92%,盘中最高触及 198.54 美元,接近全日高点收盘,盘后进一步报 198.47 美元,买盘强度在收盘阶段未见衰减。对于一个过去 12 个月波动率并不突出的网络安全标的而言,这一单日涨幅需要公司级别的催化剂来解释。当日公告给出了答案:Cognizant 正式加入 Qualys Global mROC Alliance,双方将 Qualys 的 Enterprise TruRisk Management 与 TruRisk Eliminate 平台,同 Cognizant 的网络安全托管服务深度整合,面向企业客户交付 AI 驱动、从漏洞发现到修复闭环的托管风险运营服务。
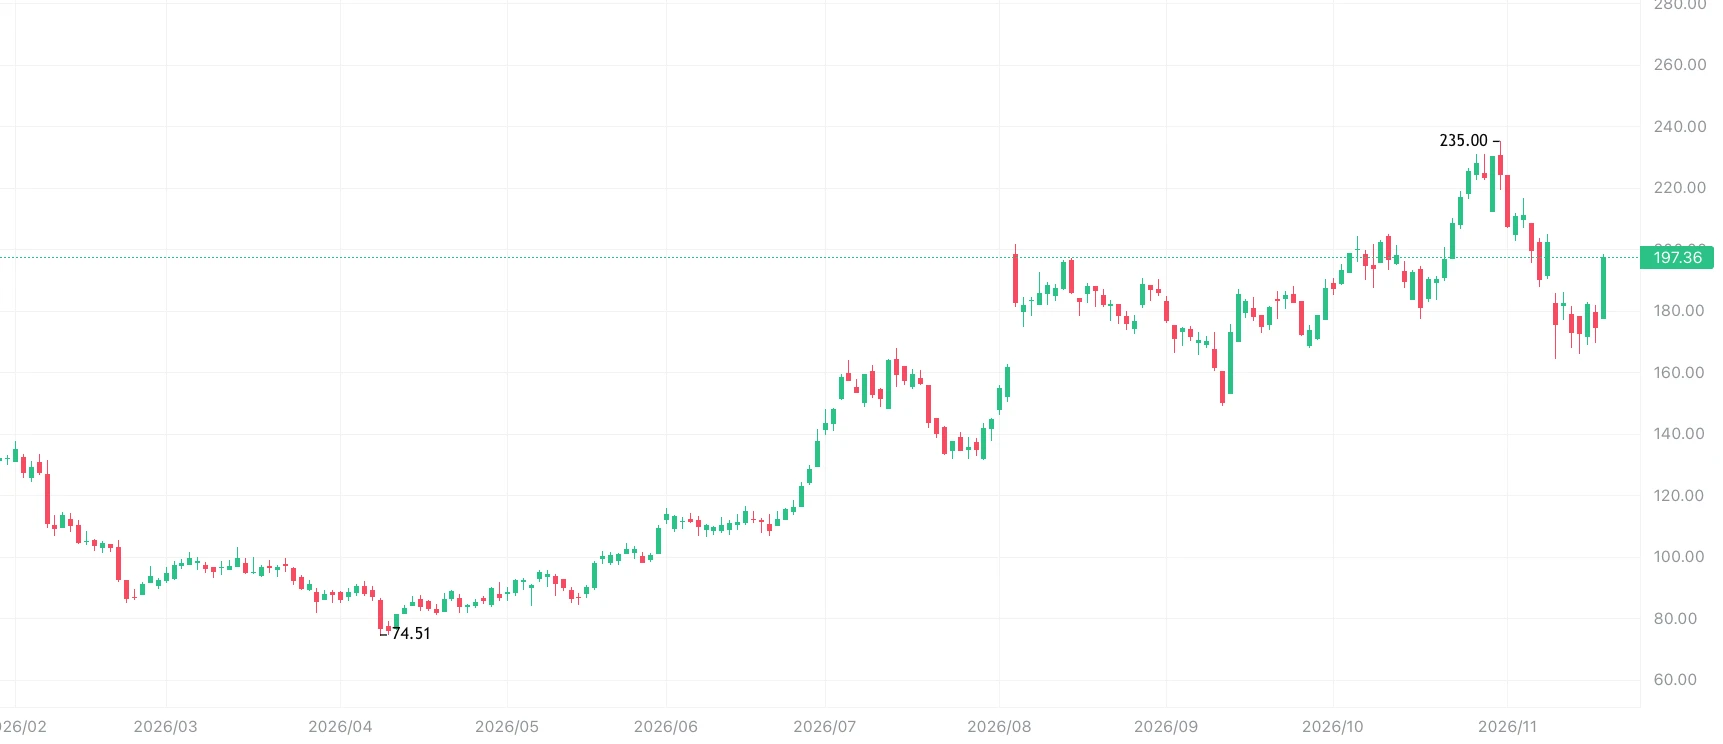
来源:Gate 股票行情数据
这一合作的战略分量,不在于联盟成员名单上多了一个名字,而在于它恰好落在了一个正在被 AI 重塑的安全需求断层带上:漏洞披露数量急剧膨胀,攻击者利用窗口被压缩至小时级,而多数企业的检测与修复节奏仍停留在天级。Qualys 能否借助 Cognizant 的企业级服务网络,把自身从“漏洞扫描工具”升级为“风险运营基础设施”,是这轮股价重估背后真正值得拆解的问题。
Qualys(QLYS)11 月 18 日为何大涨:Cognizant 合作成为直接催化剂
将 12.92% 的涨幅全部归因于单一消息并不严谨,但 Cognizant 公告确实是当日最清晰的公司级增量信息。在此之前,Qualys 的叙事重心集中在 Q3 财报后的增长质量争议上;而 11 月 18 日的公告为市场提供了一个新的估值锚点——产品能力正在通过托管服务渠道获得企业级分发。
同日网络安全板块整体走强,SentinelOne、Palo Alto Networks、CrowdStrike、Zscaler 等标的普遍录得涨幅,板块情绪对 Qualys 的涨幅形成了放大效应。但需要区分的是,板块反弹是贝塔层面的辅助因素,而 Qualys 的涨幅显著高于板块中枢,阿尔法来源指向合作公告本身。TipRanks 的报道也指出,市场将这一联盟视为 Qualys 拓展 AI 驱动托管安全服务的关键一步。
Cognizant 加入 Global mROC Alliance:双方如何整合网络安全服务
mROC Alliance 是 Qualys 围绕 Risk Operations Center 理念构建的合作伙伴体系,核心逻辑是将 Qualys 的风险识别与修复平台能力,嵌入托管服务商的实际运营流程中,使企业客户不必自建完整的风险运营团队即可获得持续性的漏洞管理服务。Cognizant 的加入之所以具有结构性的意义,在于它将这一体系的覆盖范围从“技术集成”推向了“运营交付”。
具体而言,Cognizant 将基于 Qualys ETM 和 TruRisk Eliminate with TruConfidence,交付四类托管服务:网络风险量化与咨询、系统接入与集成、持续风险监控、以及托管修复。Qualys 提供的是“一个资产记录、环境中利用验证、可信任的修复执行”三层能力,而 Cognizant 带来的是大型企业内部的交付经验、威胁情报、变更窗口管理与审批流程的嵌入能力,以及将风险转化为董事会可理解的语言的咨询能力。这一分工的关键含义是:Qualys 不必自建大规模服务团队,即可将产品的使用深度延伸到客户的日常运营节奏中,理论上有利于提升客单价、续约率和平台粘性。
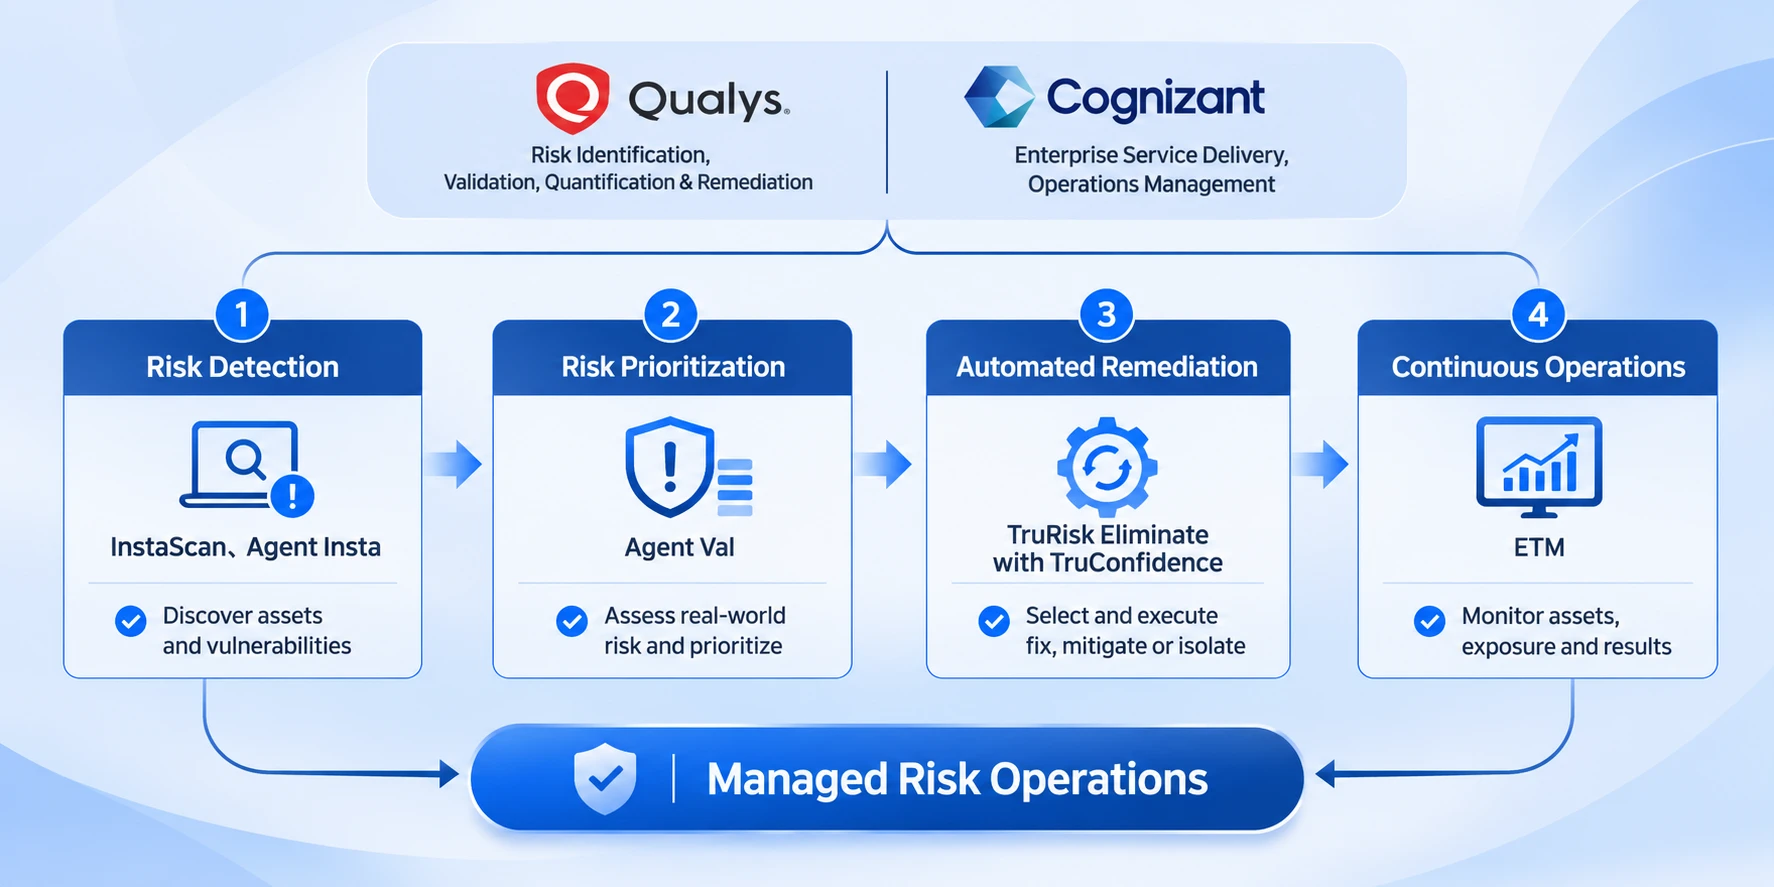
Qualys × Cognizant:从漏洞发现到自动化修复的风险运营闭环
AI 攻击面扩大,企业为何需要自动化漏洞检测与修复
合作公告中嵌入了一组具有强说服力的量化对比,它构成了整个商业逻辑的经验基础。2026 年 11 月微软 Patch Tuesday 披露了 1,093 个漏洞,而 2025 年 11 月同一周期仅有 93 个——在 frontier AI 模型广泛进入攻击工具链之后,漏洞披露量出现了数量级跃升。更关键的是节奏差:AI 辅助攻击者可以在公告发布后 4 至 12 小时内将新漏洞武器化,而传统的扫描驱动检测往往需要 24 至 36 小时才能回答“哪些资产受影响”这一最基本的问题。当“被发现”和“被利用”之间的窗口从数天压缩到数小时,以扫描周期为节拍的安全运营模式便在结构上失效了。
Cognizant 2026 年网络安全脉搏调查提供了需求侧的证据:83% 的受访美国企业在过去 24 个月内经历过与 AI 相关的安全事件。与此同时,云安全修复自动化市场正在以约 20% 的年复合增速扩张,从 2026 年的 25.6 亿美元向 2031 年的 64.2 亿美元演进。企业愿意为“更快地识别真正可被利用的风险并安全地完成修复”付费,但前提是自动化必须可信——补丁不能破坏生产系统,回滚路径必须清晰。这正是 Qualys 将 TruConfidence 与 TruRisk Eliminate 捆绑进合作框架的用意:卖的不是扫描,而是“敢修”的能力。
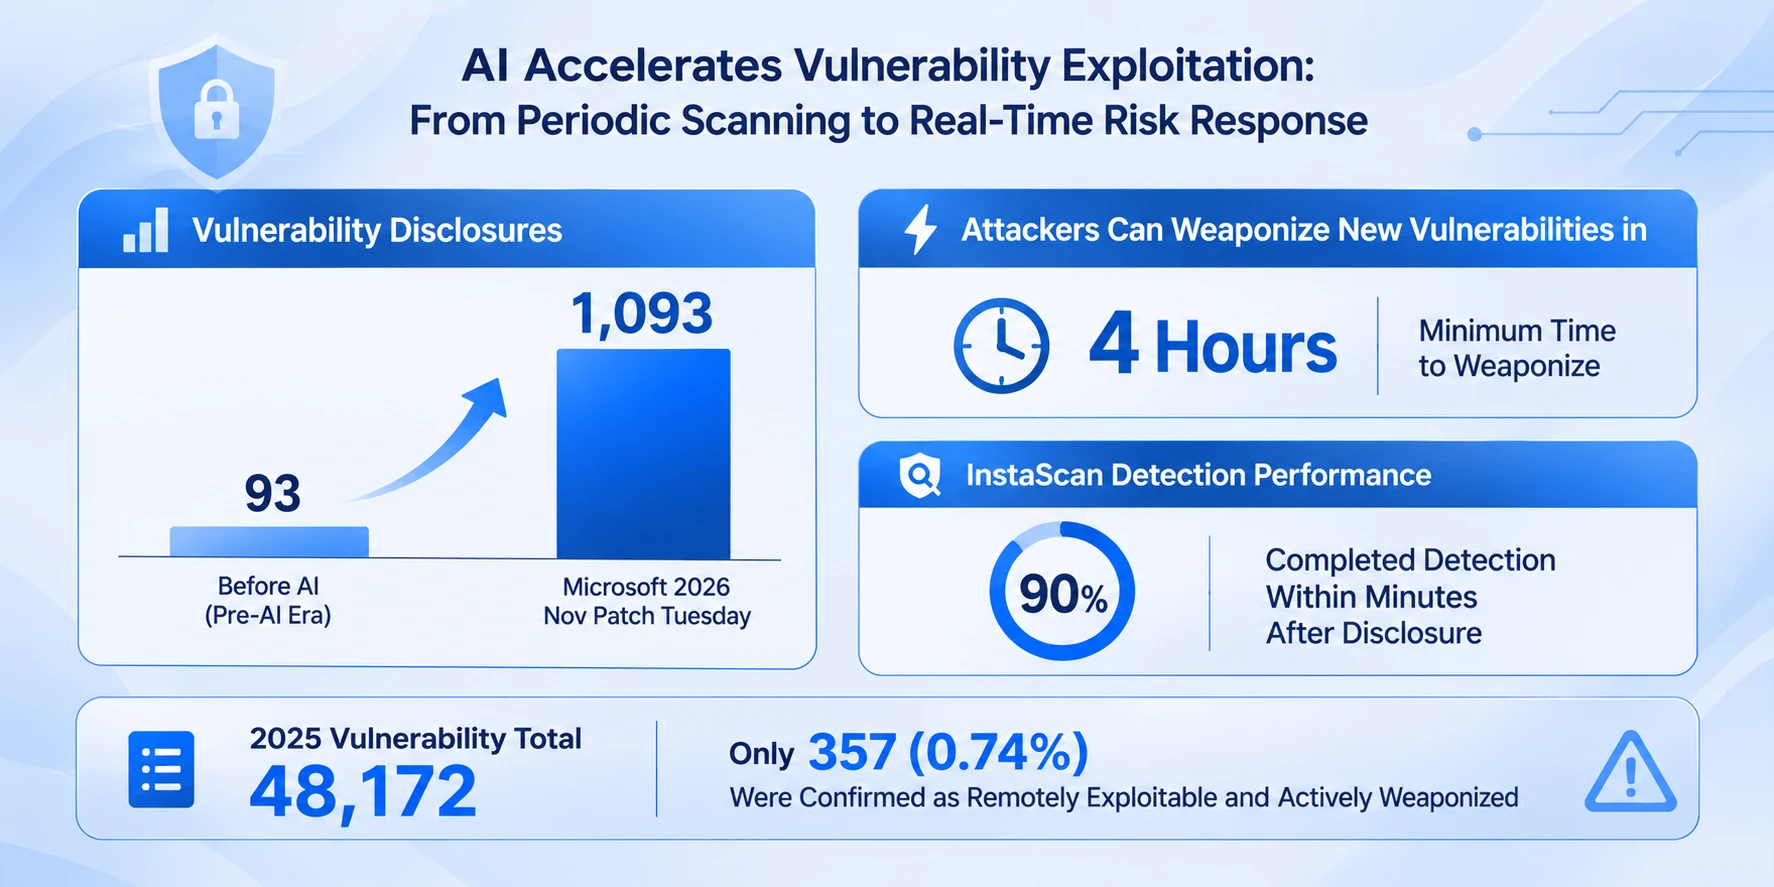
AI 加速漏洞攻防:企业安全运营从周期扫描转向实时风险响应
Qualys 第三季度财报解析:收入增长与全年业绩指引
Q3 财报(11 月 9 日发布)本身是稳健的,但市场反应揭示的预期结构同样重要。收入 1.8805 亿美元,同比增长约 10.7%,略高于分析师共识的 1.866 亿美元;非 GAAP 摊薄 EPS 2.12 美元,较共识 1.96 美元高出约 8%;调整后 EBITDA 8,993 万美元,利润率 47.8%;经营现金流 1.018 亿美元,同比增长 13%。账单指标是财报中最积极的部分:季度末账单 2.121 亿美元,同比增长 15.6%,显著快于收入增速,指向订单储备的改善。
全年收入指引维持在 7.369 亿至 7.389 亿美元区间,对应约 10% 的同比增长;全年调整后 EPS 指引中点上调至 8.11 美元。联邦政府需求是管理层明确点出的超预期来源,多家大型机构正在将多厂商安全工作流整合至 Qualys 平台,驱动力来自监管对修复速度的硬性要求与运营风险削减诉求。
然而财报发布后股价一度明显回落。直接原因不在已实现的数字,而在前瞻信号的可预测性:CFO 在电话会上表示,联邦势头强劲,但“账单增长可能不均匀”。对于以订阅收入为估值基础的网络安全公司而言,账单增速的可持续性比单季收入 beat 更影响远期定价。11 月 18 日的反弹,因此可以部分理解为合作公告在账单叙事上提供了一个新的、可被追踪的正向变量,缓解了财报后弥漫的“增长节奏不确定”情绪。
从漏洞扫描到 AI 风险运营中心:Qualys 的产品战略如何变化
合作之所以能够成立,底层支撑是 Qualys 产品矩阵在过去两个季度中沿着“发现—验证—修复—治理”轴线所做的实质性延伸,而非仅仅是一个商务联盟的宣告。
InstaScan 针对的是“检测速度”瓶颈。它通过 Agent Insta 将新披露的 CVE 与既有资产、暴露面和威胁遥测进行实时关联,不再等待传统扫描周期的启动。公司披露的数据显示,InstaScan 曾在微软官方公告页更新前 40 分钟向客户呈现发现结果,并为 1,093 个漏洞中的 537 个提供了缓解措施。TruRisk Eliminate 则向修复执行端推进:AI 驱动的补丁可靠性评分、波次式自主修复、点对点补丁分发,目标是在不牺牲生产稳定性的前提下缩短零日漏洞的关闭时间。TotalAI 的扩展方向是将 AI 资产本身纳入风险治理范畴——发现 AI Agent 与 MCP 服务器、标记异常模型行为、按 OWASP Top 10 与 EU AI Act 标准进行红队测试,并生成可供审计的证据链。
三者叠加,Qualys 的产品定位已经从“告诉我哪里有漏洞”,迁移到“告诉我哪些漏洞在我的环境中真正可被利用,并且帮我在不打断业务的前提下修掉它们”。Cognizant 的托管服务恰好为这一能力提供了企业级交付界面:产品负责技术判断与执行,服务商负责组织流程、变更审批与持续运营。
Qualys 股价上涨能否持续:订单增长、合作兑现与估值风险
197.24 美元的收盘价对应市盈率(TTM)约 32.5 倍,市值约 68.2 亿美元。这一估值水平在网络安全板块中并非极端,但也已经包含了相当程度的增长预期。分析师共识评级为“持有”,平均目标价约 201 美元,与当前价格的距离有限,暗示卖方并不认为合作公告足以系统性地上调远期盈利模型。
后续判断的关键变量可归结为三个可验证的观测点。其一,合作是否转化为可披露的订单与收入。截至目前,双方未公布该联盟带来的具体合同金额、客户数量或收入贡献时间表。Cognizant 的交付能力与客户基础是真实的,但从“联盟成立”到“账单体现”之间存在集成周期、销售周期与客户采纳节奏,不能线性外推。其二,账单增速能否在 Q4 及之后维持或接近 Q3 的 15.6% 水平。CFO 已明确提示“不均匀”,若后续账单增速回落至收入增速附近,市场对增长质量的疑虑可能重新浮出水面。其三,AI 安全产品的收入结构变化是否可被追踪。InstaScan、TruRisk Eliminate 与 TotalAI 目前更多以功能增强和平台粘性工具的形式存在,尚未单独披露收入贡献;若管理层在后续季度中开始量化 AI 原生模块对净扩张率的拉动,将为估值提供更扎实的锚。
风险层面,短期 12.9% 的涨幅本身构成技术性回调压力;高管股票出售披露需结合预设交易计划与持股变化来判断,不宜直接赋予方向性含义,但应作为治理层面的持续观察项。更根本的检验在于:Cognizant 联盟是否真正打开了 Qualys 在企业级托管安全服务中的分发通道,而不是停留在联合新闻稿的层面。这个问题不会在一个季度内得到完整回答,但它决定了 11 月 18 日的价格重估是叙事驱动的短期脉冲,还是基本面变化的早期定价。
FAQ
Q1:Qualys 11 月 18 日大涨的直接原因是什么?
直接催化剂是 Cognizant 宣布加入 Qualys Global mROC Alliance,双方将 Qualys ETM 与 TruRisk Eliminate 同 Cognizant 托管安全服务整合,交付 AI 驱动的托管风险运营服务。同日网络安全板块整体走强放大了涨幅,但 Qualys 12.92% 的涨幅显著高于板块中枢,阿尔法来源指向合作公告本身。
Q2:Cognizant 合作对 Qualys 的收入影响何时可见?
公告未披露具体合同金额、客户数量或收入贡献时间表。从联盟成立到账单体现需经历集成、销售与客户采纳周期,不宜线性外推。可追踪的先行指标包括后续季度账单增速是否维持在收入增速之上,以及管理层是否开始量化合作对净扩张率的拉动。
Q3:Qualys Q3 财报不是超预期了吗,为什么财报后股价反而下跌?
Q3 收入 1.88 亿美元、非 GAAP EPS 2.12 美元均高于共识,账单同比增长 15.6%。但 CFO 在电话会上明确表示账单增长“可能不均匀”,削弱了市场对远期增长节奏的可预测性。对于订阅型网络安全公司,账单增速的可持续性比单季收入 beat 更影响估值定价。
Q4:32 倍市盈率对 Qualys 来说贵不贵?
约 32.5 倍的 TTM 市盈率在网络安全板块中处于中间偏上区间,并非极端,但已包含增长预期。分析师共识为“持有”,平均目标价约 201 美元,上行空间有限。估值能否被消化,取决于合作订单兑现与 AI 原生模块收入可见度能否支撑远期增速上修。
Q5:Qualys 的 AI 安全产品与 CrowdStrike、Palo Alto 的定位有何不同?
Qualys 的差异化锚点在于“修复可信度”与“风险运营闭环”,而非端点检测与响应。TruRisk Eliminate 的补丁可靠性评分、波次式自主修复与点对点分发,直接回应的是“敢不敢自动修”这一运营瓶颈。合作将这一能力嵌入 Cognizant 的托管交付体系,竞争维度从产品功能比较转向企业级风险运营效率的比较。
相关快讯