


英特尔重挫 5.57%,AMD、英伟达同步回调:AI 芯片股现在能抄底吗?
关键要点
- 2026 年 9 月 10 日,在强于预期的美国 PPI 数据推动下,AMD、英特尔和英伟达股价下跌。
- 英特尔下跌 5.57% 至 100.32 美元,AMD 下跌 3.36% 至 503.60 美元,英伟达单个交易日下跌 2.37% 至 218.36 美元。
- 服务器 CPU 需求增长支撑长线基本面,但高估值和不断上升的利率对短线股价表现构成压力。
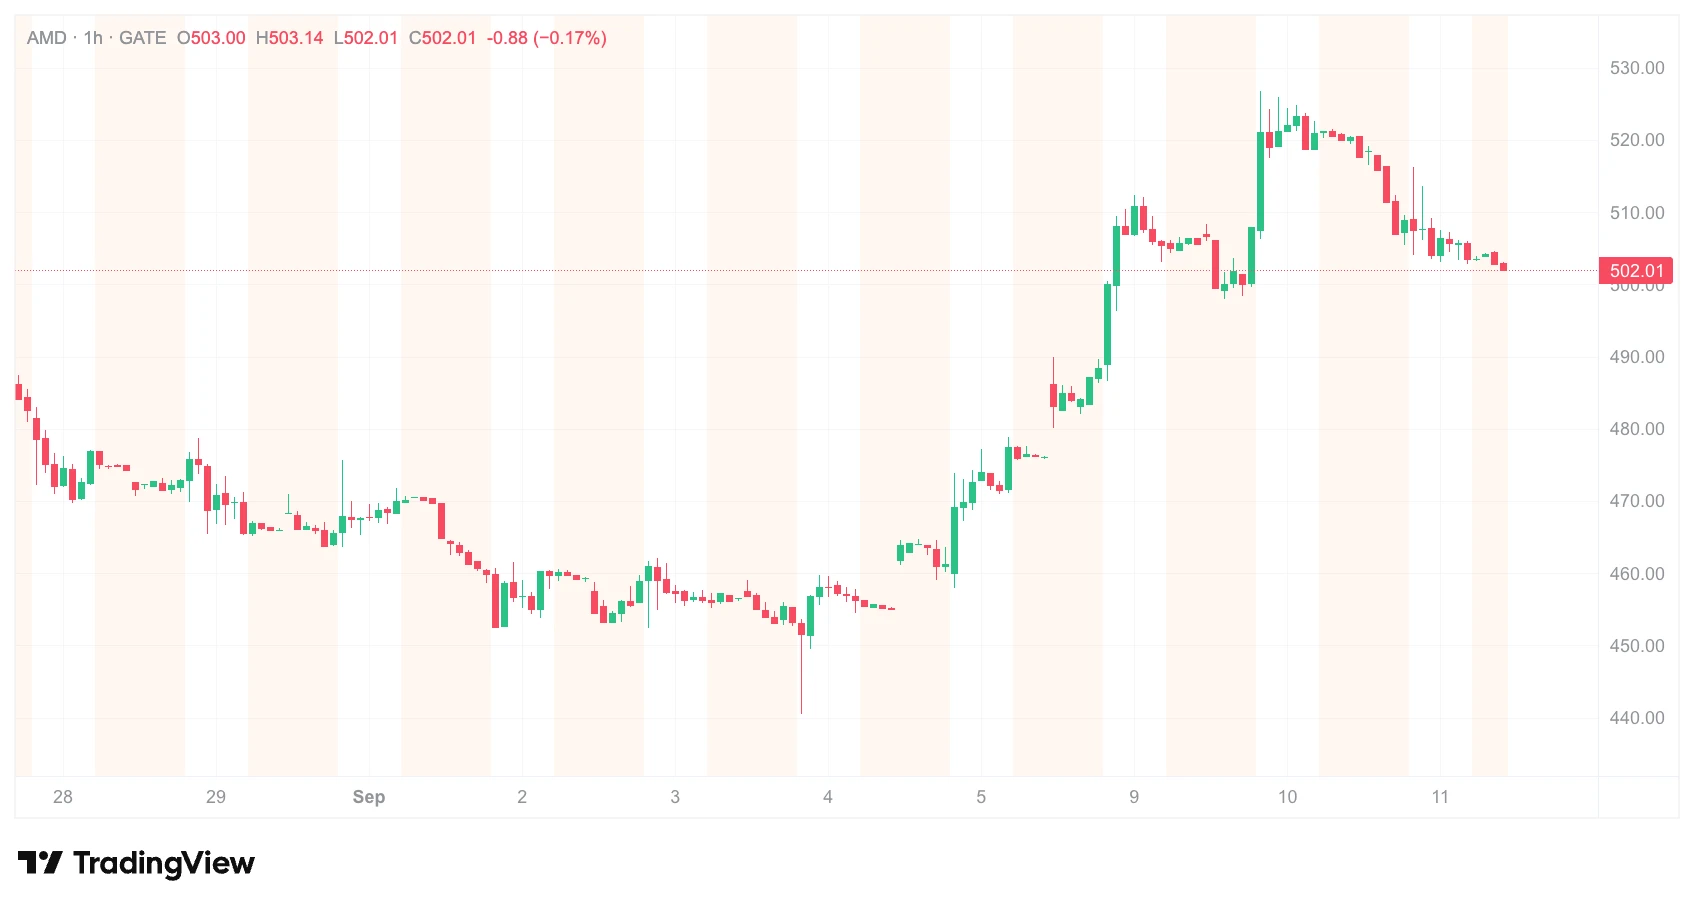
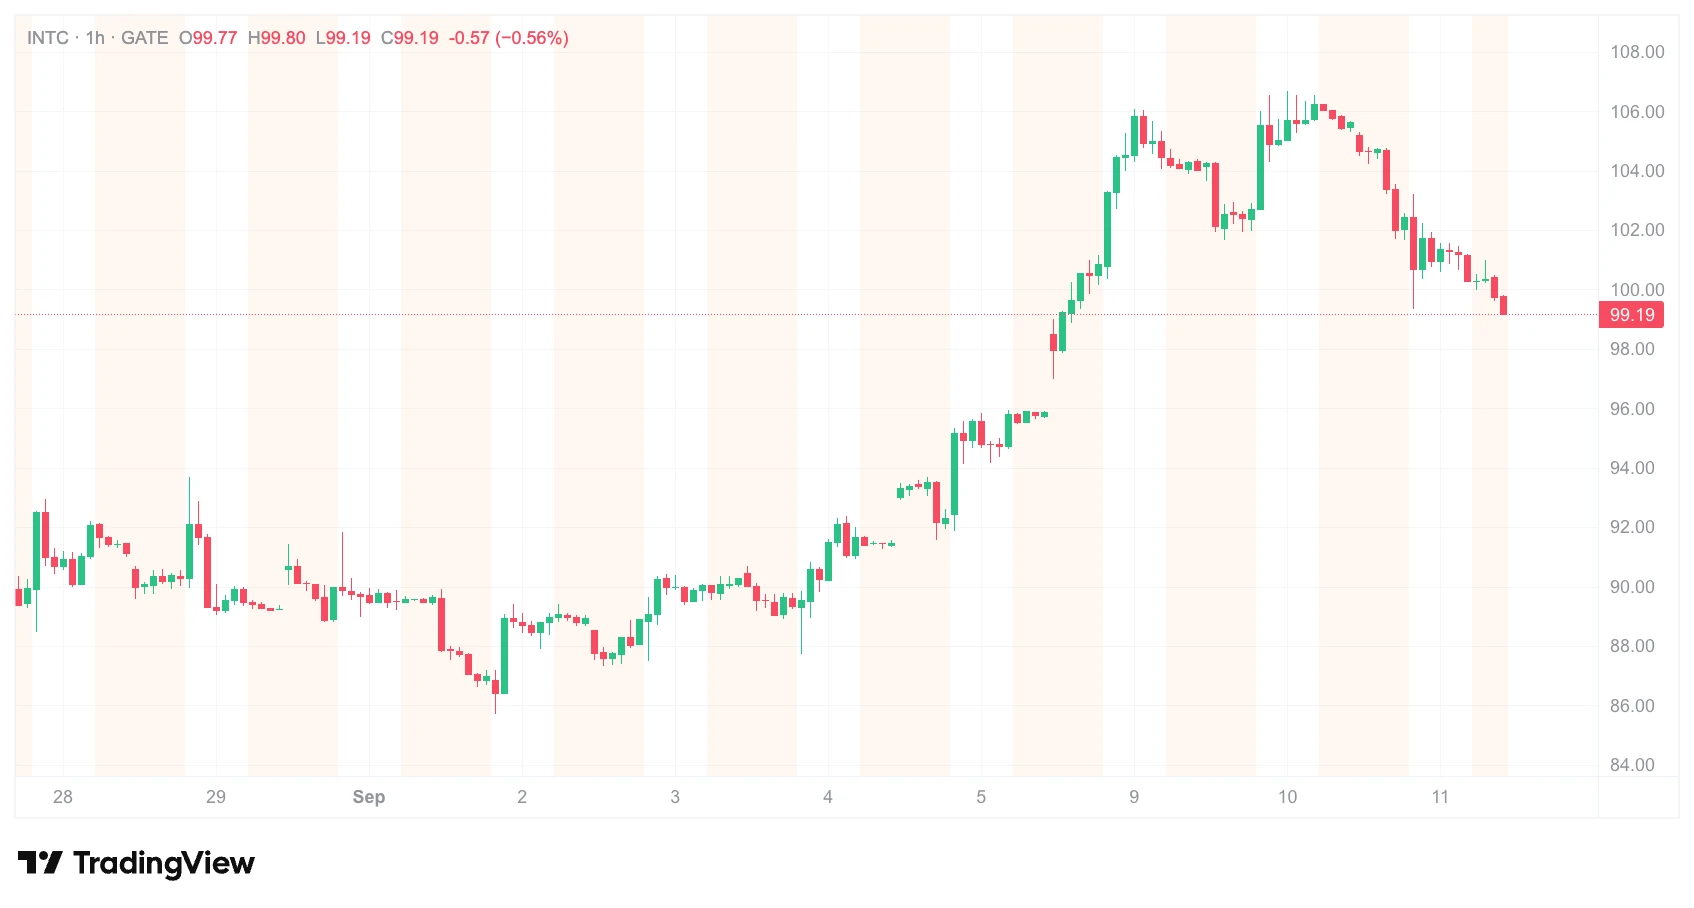
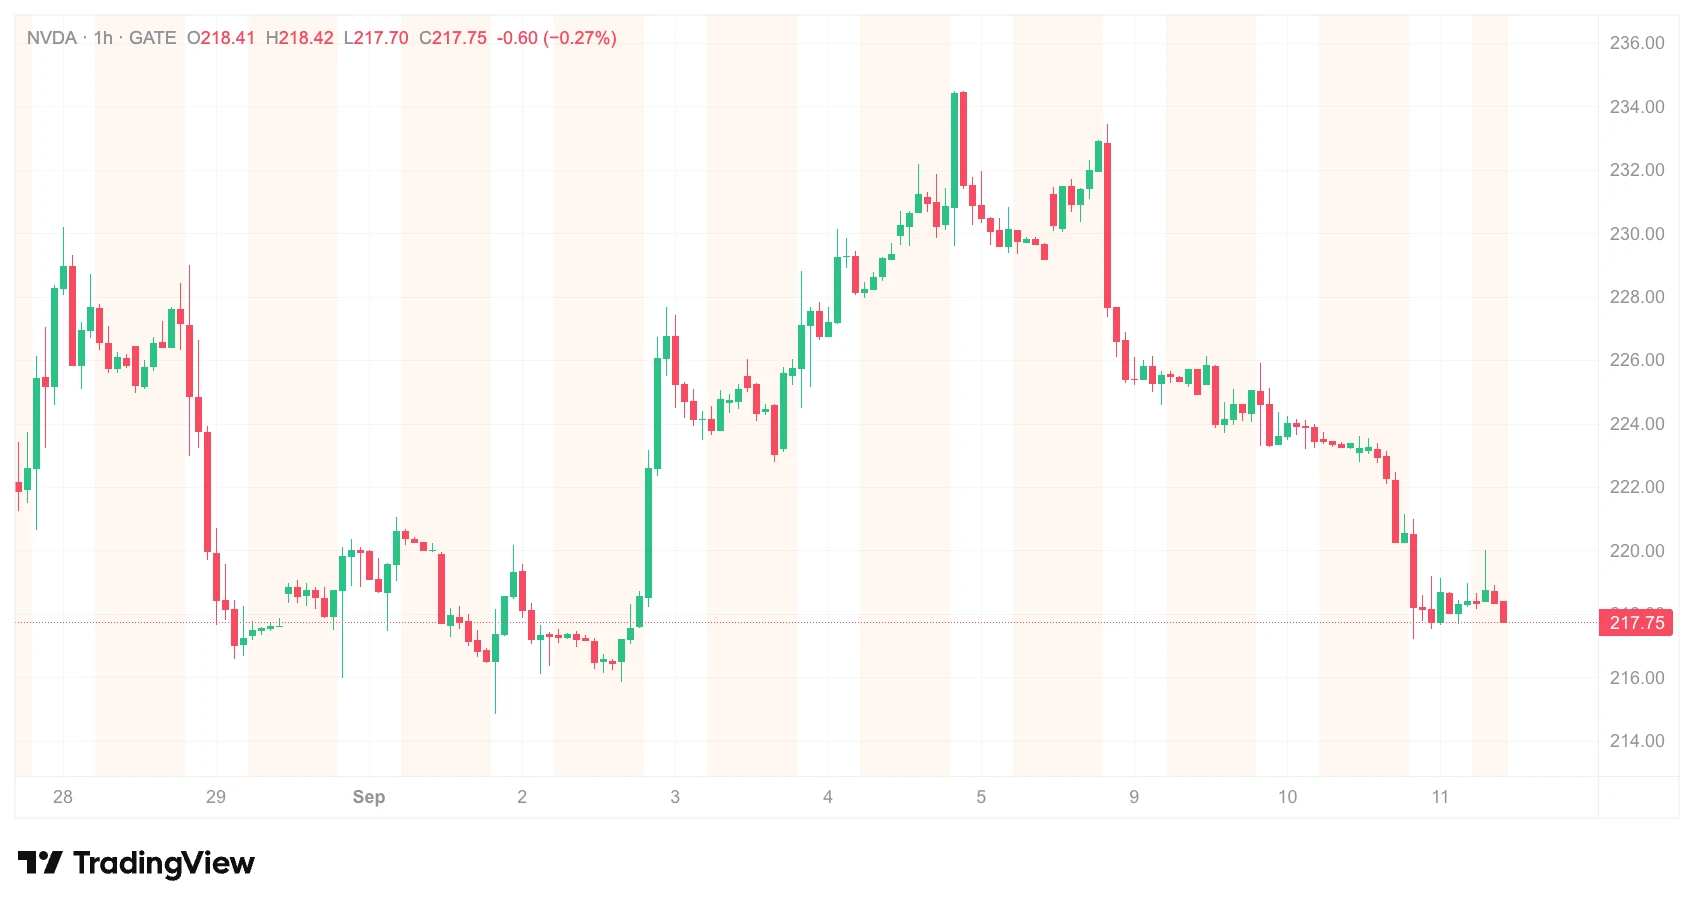
值得关注的是,就在本周稍早时候,英特尔和 AMD 刚刚突破数月阻力位,市场情绪一度偏向乐观。然而,短短数日内,资金流向发生明显逆转。这种从“突破”到“集体回调”的快速切换,并非单一事件驱动,而是宏观预期、板块内部轮动与估值压力三重因素叠加的结果。
宏观诱因:PPI 超预期与利率预期重定价
本轮芯片股回调的直接触发因素来自宏观数据。美国 8 月生产者价格指数(PPI)超出市场预期,同比涨幅达到 5.4%,引发市场对通胀粘性的担忧。 与此同时,美国 10 年期国债收益率升至 4.96% 附近,为 2023 年 10 月以来最高水平。
高利率环境对高估值成长股的压制逻辑清晰:当无风险收益率上升,未来现金流的折现价值下降,市盈率偏高的科技股首当其冲。以 AMD 为例,其过去 12 个月市盈率约为 129 倍,即便考虑盈利增长预期,估值消化仍需时间。 英伟达市盈率约为 27.6 倍,相对温和,但其 5.26 万亿美元市值意味着任何情绪波动都可能引发显著资金流动。
加息预期升温还通过另一条路径传导:美元流动性收紧预期增强,杠杆资金主动降低风险敞口。这在半导体板块表现得尤为明显——费城半导体指数跌幅远超道琼斯工业平均指数和标普 500 指数,说明抛压具有明显的板块集中特征。
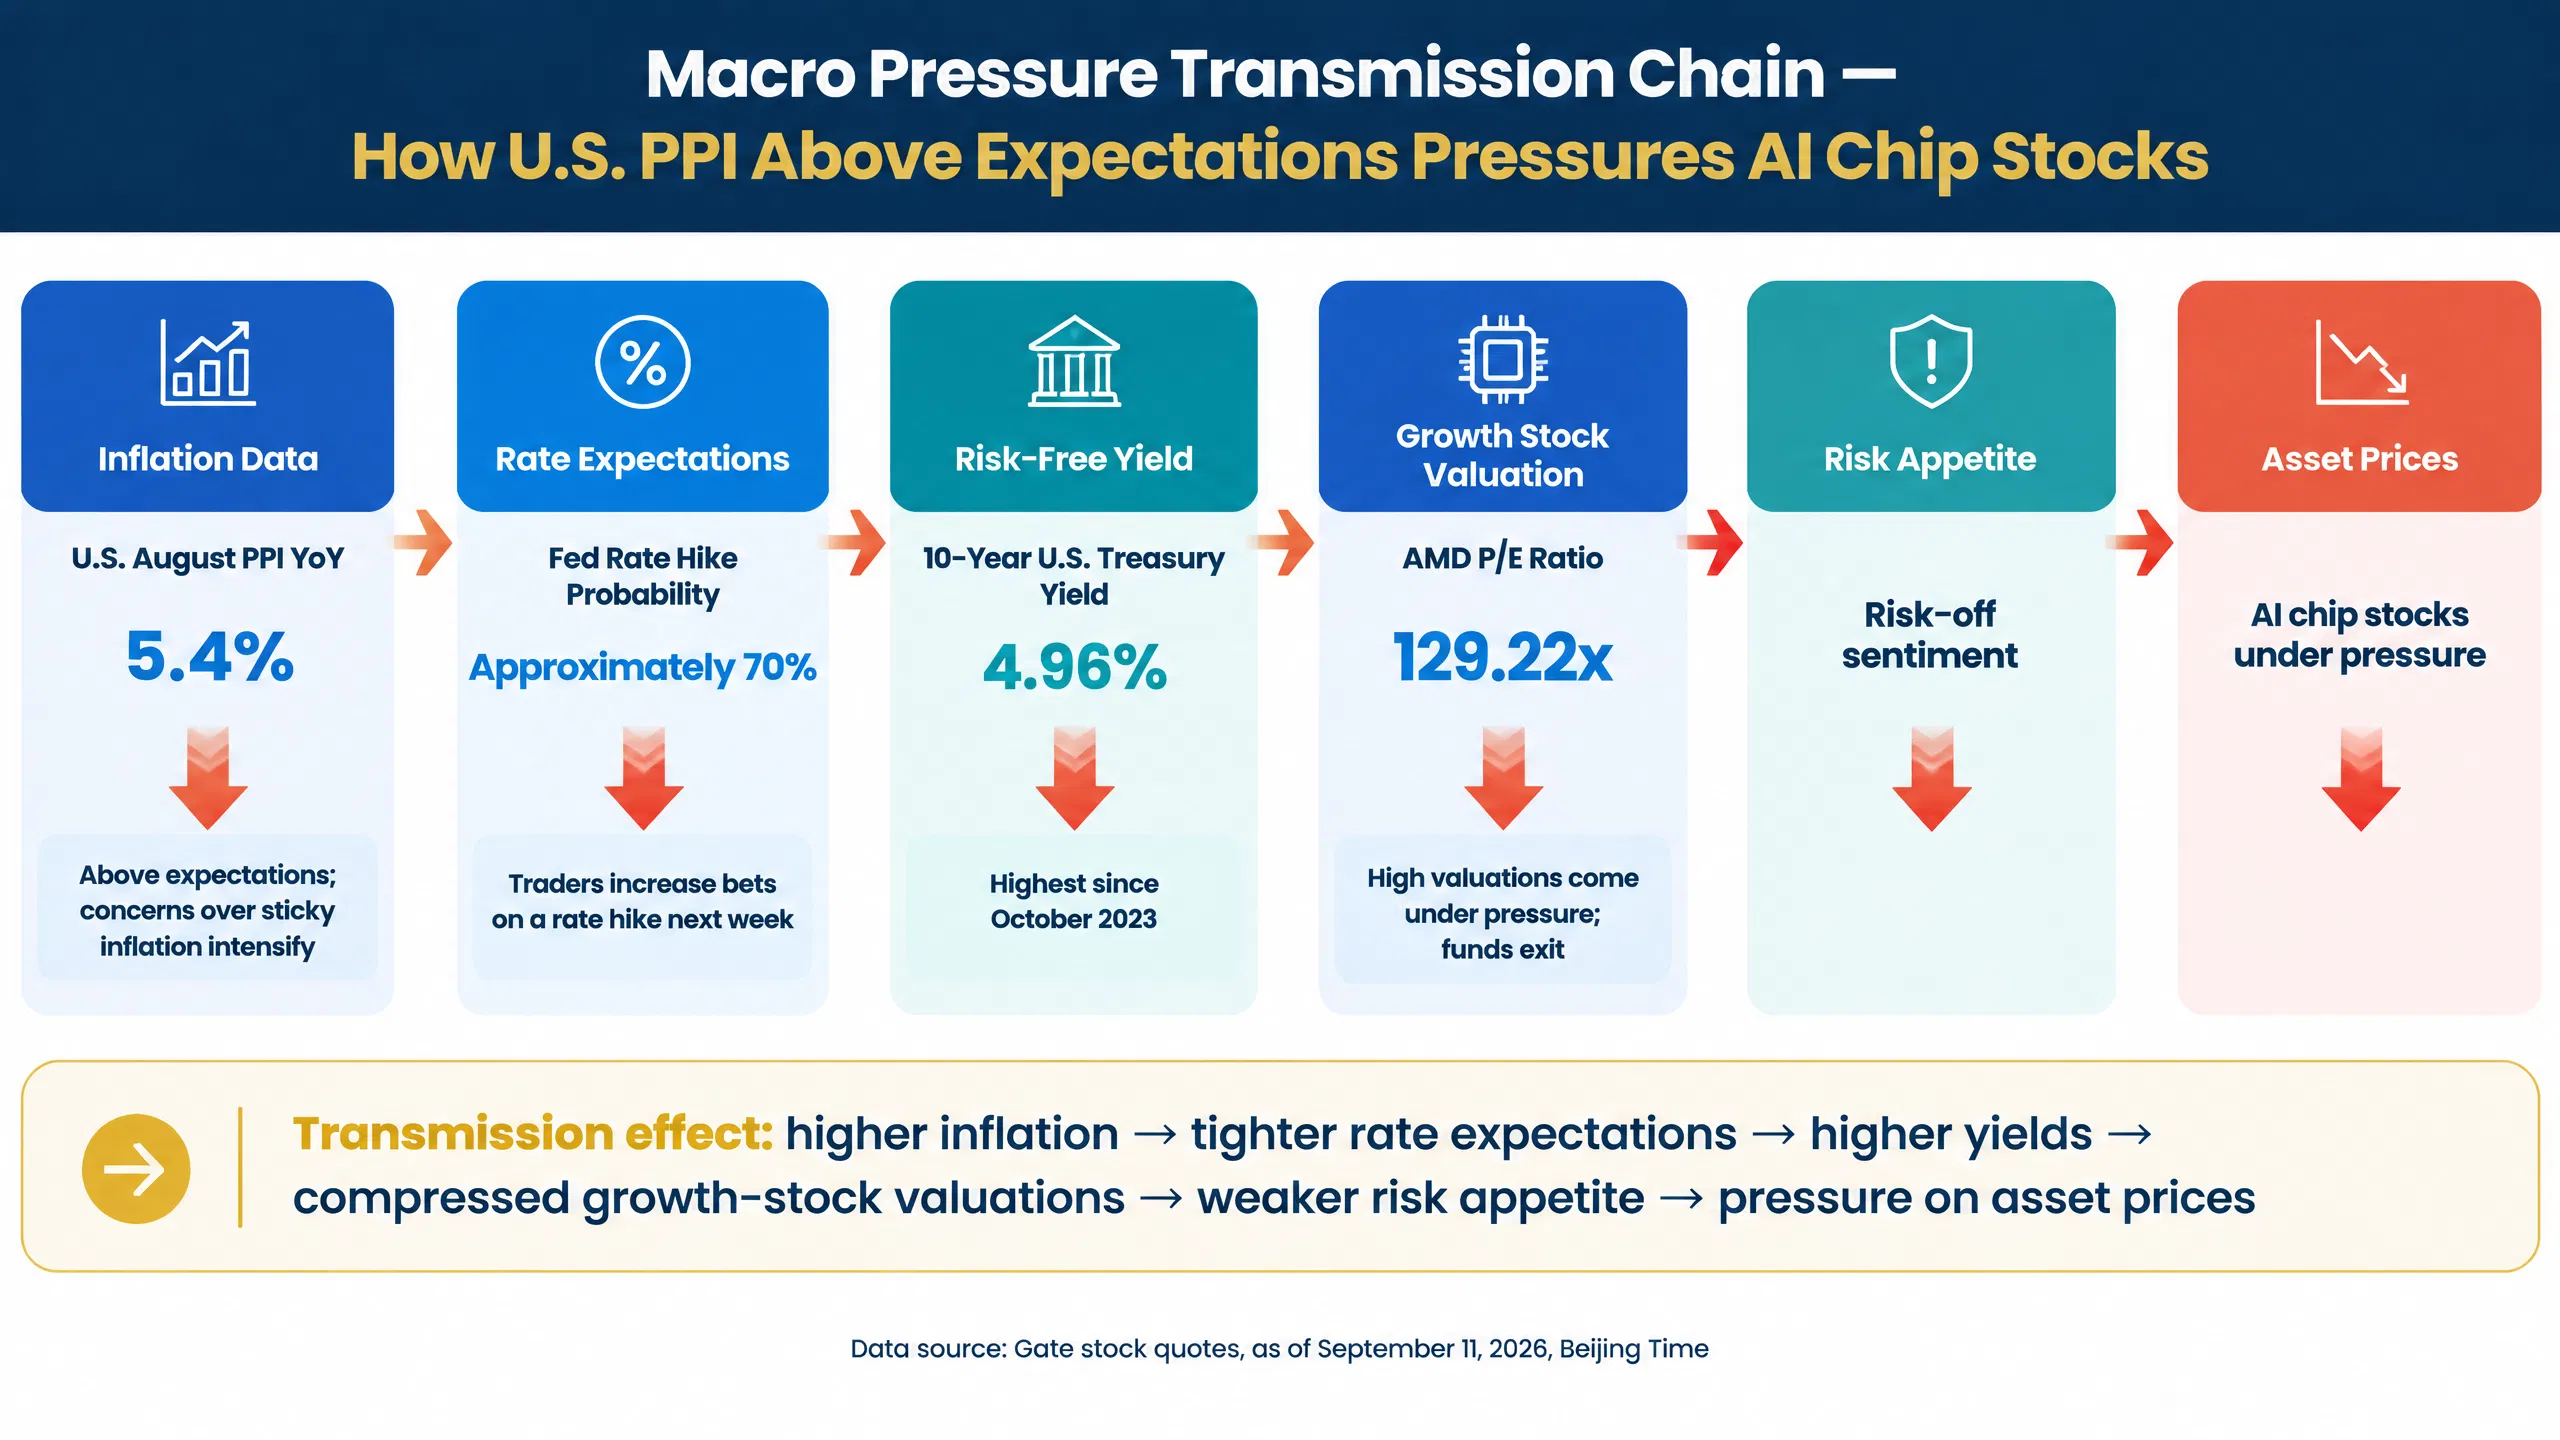
宏观压力传导链条——从 PPI 到风险资产
板块内部轮动:从“普涨”到“分化”
如果将时间轴拉长至本周,会发现一个有趣的現象:英特尔和 AMD 在周初曾突破数月阻力位,而英伟达表现相对平淡。这种分化并非偶然,而是反映了市场对 AI 算力需求结构变化的不同定价。
从需求端看,智能体(Agentic AI)工作负载的兴起正在改变计算资源消耗模式。传统 AI 训练主要依赖 GPU,但智能体系统需要 CPU 承担更多任务协调与数据传输职能。有分析师预测,GPU 与 CPU 的配比可能从当前的约 8:1 向接近 1:1 的方向演进。AMD 预计,到 2030 年服务器 CPU 市场规模将达到 1,200 亿美元,而当前基数约为 300 亿美元。
供应端的数据也在验证这一趋势。英特尔的订单积压已超过六个月,AMD EPYC 处理器 2026 年的订单实际上已经售罄。服务器 CPU 价格每季度上涨 10% 至 35%。 这些数据为英特尔和 AMD 的短期强势提供了基本面支撑。
然而,当宏观压力来袭时,前期涨幅较大的标的往往面临更大的获利了结压力。英特尔在过去一年回报率超过 305%,AMD 同期回报率也相当可观。 当利率预期突然转向,资金倾向于锁定利润,而非继续追高。
英伟达的情况则有所不同。其年初至今回报率为 17.23%,相对温和。 但作为 AI 芯片板块的“锚定资产”,英伟达的走势对整体板块情绪具有指引作用。当英伟达无法维持强势,市场对 AI 算力叙事的整体信心会受到拖累。
风险因素与后市推演
从当前信息看,AI 芯片板块面临的风险因素可归纳为三个层面。
宏观层面,通胀数据的粘性可能推迟降息预期。美国 8 月 PPI 同比涨幅 5.4% 超出预期,若后续 CPI 数据同样偏强,美联储在 2026 年剩余时间内的政策空间将受到压缩。 高利率维持更长时间,对高估值成长股构成持续压力。
行业层面,企业 IT 支出预期可能下修。戴尔科技单日下跌 5.35%,惠普企业下跌 6.25%,这些硬件股的杀跌幅度超过芯片设计公司,说明市场对企业端资本开支的预期正在调整。 若企业客户放缓 AI 基础设施采购,芯片订单的能见度可能下降。
估值层面,AMD 当前市盈率超过 129 倍,英特尔因过去 12 个月每股亏损 2.09 美元而无法计算有效市盈率。 在高利率环境下,这些估值指标对负面消息的敏感度较高。
从技术面看,英特尔目前处于 103.49 美元的 0.382 斐波那契回撤位附近,7 月 15 日高点 109.30 美元是下一个阻力位。 AMD 突破 514.39 美元后,该价位可能转化为支撑,540 至 555 美元区间是下一个供应区。 英伟达 52 周高点为 236.54 美元,当前价格较该水平低约 7.7%。
AI 芯片股的回调并非单一因素所致,而是宏观利率预期、板块内部轮动与估值压力共同作用的结果。英特尔和 AMD 在服务器 CPU 领域的基本面改善是真实的,但在高利率环境下,估值消化需要时间。英伟达作为板块锚定资产,其走势将继续影响整体情绪。
FAQ
Q1:AMD、英特尔、英伟达股价为何在 9 月 10 日集体下跌?
主要受美国 8 月 PPI 数据超预期影响,市场对通胀粘性和利率维持高位的担忧升温。美国 10 年期国债收益率升至 4.96% 附近,高估值科技股首当其冲。费城半导体指数单日下跌 2.66%,三大芯片股同步走弱。
Q2:英特尔跌幅为何明显大于 AMD 和英伟达?
英特尔过去一年涨幅超过 305%,前期获利盘较多。当宏观情绪转向时,涨幅较大的标的往往面临更大的获利了结压力。此外,英特尔过去 12 个月每股亏损 2.09 美元,估值缺乏盈利支撑,对负面消息更为敏感。
Q3:服务器 CPU 需求增长能否支撑英特尔和 AMD 股价?
智能体 AI 工作负载确实在推动服务器 CPU 需求,AMD EPYC 处理器 2026 年订单已售罄,英特尔订单积压超过六个月。但短期股价受宏观情绪主导,基本面改善需要时间才能体现在估值中。投资者需关注企业 IT 支出预期变化。
Q4:后续需要关注哪些关键数据?
建议关注美国 CPI 数据、美联储官员讲话以及主要芯片公司的业绩指引。若通胀数据持续偏强,利率预期将进一步压制成长股估值。此外,企业端 AI 基础设施采购动向也值得跟踪,这直接影响芯片订单的能见度。
