


港股 AI 模型股集体大跌:MiniMax 跌近 9%、智谱跌超 10%,估值逻辑生变?
关键要点
- MiniMax 下跌 8.98%,Zhipu 下跌 10.34%,发生于 2026 年 9 月 10 日,彼时地缘政治局势紧张。
- DeepSeek 于 2026 年 9 月 10 日起将 DS V4 Flash 的缓存输入价格下调 60%。
- Jefferies 因估值担忧将 Zhipu 的云业务估值倍数从 50x 下调至 30x。
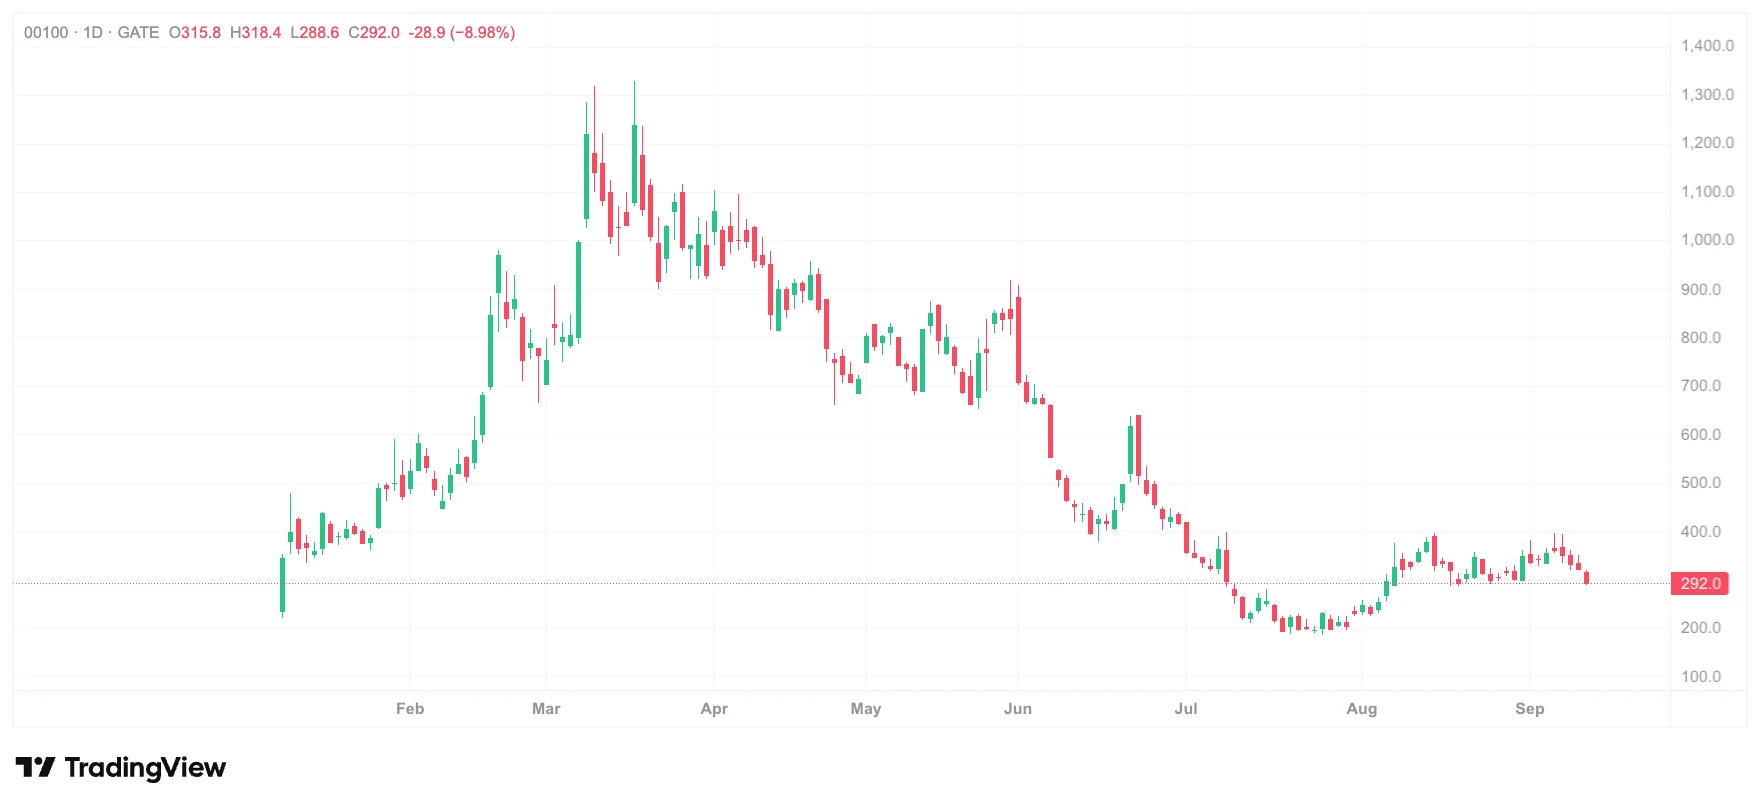
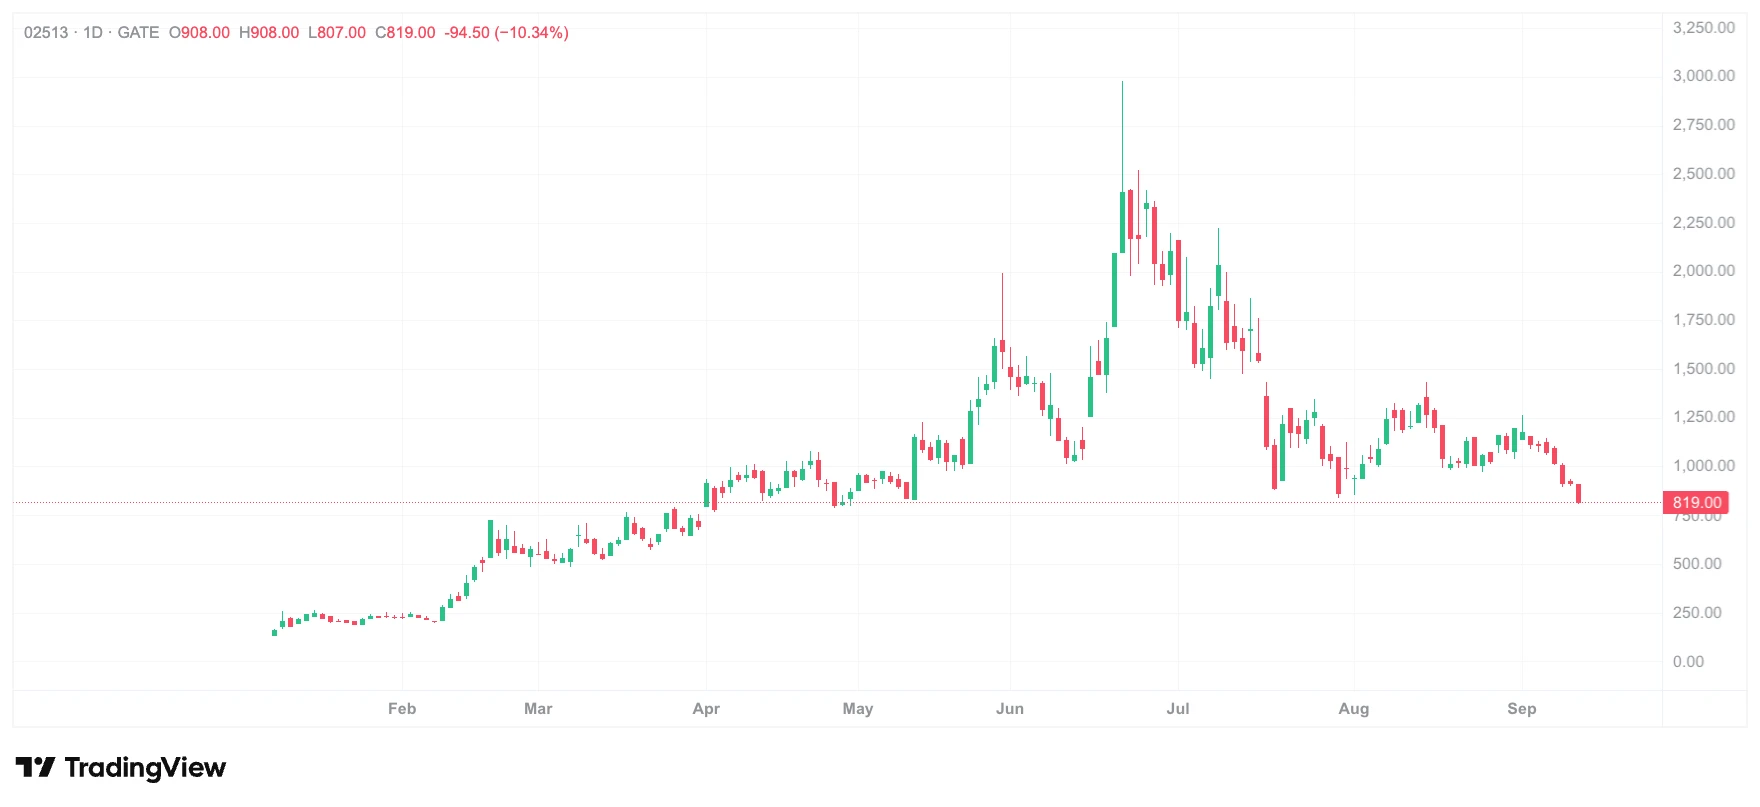
这场大跌并非孤立事件。从9月8日杰富瑞下调智谱目标价,到9月10日美国指控中国AI企业“工业规模蒸馏”美方前沿模型,再到摩根士丹利警示Flash模型价格竞争加剧,多重利空在短时间内集中释放,将市场对AI估值可持续性的质疑推向高潮。
三重利空共振:地缘、竞争与估值逻辑重构
美国指控“恶意蒸馏”,地缘风险升温
9月10日,美国指控中国人工智能企业以“工业规模”蒸馏美国前沿模型,市场将此解读为中美AI领域博弈升级的信号。智谱与MiniMax作为港股稀缺的独立大模型标的,首当其冲承受地缘政治风险溢价的重定价压力。
DeepSeek降价引发价格战担忧
同日,DeepSeek宣布DS V4 Flash系列降价,自9月10日起生效:非高峰时段缓存输入下调60%至0.02元人民币/百万token,非缓存输入下调33%至1元人民币/百万token,输出下调11%至4元人民币/百万token。摩根士丹利随即发布报告指出,此次降价很可能因8月推出的Qwen3.8-flash与GLM5.3-flash带来的竞争压力,Flash模型的价格竞争可能加剧。
不过,大摩同时强调,减价后DS V4 Flash的价格仍高于其4月发布时的水平,且比Qwen3.8-flash和GLM5.3-flash更贵。该行认为毛利率仍至关重要,因此不预期出现“无纪律的价格战”。
杰富瑞下调估值中枢,独立AI实验室模式受质疑
更早的9月8日,杰富瑞已将智谱目标价由1,299.8港元降至1,183.79港元,维持“持有”评级。该行在报告中提出一个关键判断:中国大语言模型行业过于拥挤,相比独立AI实验室,更看好具备算力、数据及变现优势的全栈云服务平台。
杰富瑞将智谱云业务市销率倍数从50倍下调至30倍,以对标海外同业估值体系。这一调整直接动摇了市场对独立AI实验室商业壁垒的信心——当行业标杆智谱面临估值中枢下移,MiniMax的估值模型也遭遇资金的“连坐式”重估。
基本面扫描:高增长与结构性隐忧并存
从基本面看,两家公司并非缺乏增长故事。
MiniMax 2026年上半年收入1.17亿美元,同比增长283.1%;毛利2,000万美元,同比增长464.8%;毛利率17.9%,同比上升5.7个百分点。8月ARR超过8亿美元,半年内增速超过400%。国泰海通给予其2026年40倍PS,目标价449港元,维持“增持”评级。
智谱方面,杰富瑞上调其2026至2029年收入预测37%至119%,并将净亏损预测下调14%至21%。2026年底24亿美元年度经常性收入指引超出预期。
然而,隐忧同样显著。杰富瑞指出,智谱ARR指引的可持续性存疑:8月基数偏高、算力供给增长不均、客户高度集中且转换成本低。算力成本方面,高端英伟达芯片紧缺及国产GPU集群仍在爬坡,算力租赁成本持续飙升,推理成本随之水涨船高。
估值重构的底层逻辑
当前AI模型股的调整,本质上是估值逻辑的重构而非基本面的崩塌。
独立AI实验室面临三重结构性挑战:其一,底层算力获取弱于自带基础设施的云厂商;其二,生态系统绑定能力有限,客户转换成本极低;其三,商业变现渠道相对单一。在海外利率压力上升的环境下,市场将更加重视订单、收入、利润和自由现金流的实际兑现。
全栈云平台的优势在于算力、数据与变现的闭环能力。当行业从“讲故事”阶段进入“拼兑现”阶段,估值分化将不可避免。
MiniMax与智谱的暴跌,是地缘风险、价格竞争与估值重构三重因素共振的结果。AI估值的可持续性,最终取决于企业能否在算力成本攀升与价格竞争加剧的双重压力下,证明其商业模式的独立性与盈利路径的清晰度。对于投资者而言,区分“叙事驱动”与“基本面驱动”的估值差异,将是穿越波动的关键。
FAQ
Q1:MiniMax和智谱9月10日跌幅是多少?
MiniMax(HKG: 0100)收跌8.98%,报292.00 HKD;智谱(HKG: 2513)收跌10.34%,报819.00 HKD(北京时间16:08)。
Q2:此次大跌的直接触发因素是什么?
三重因素共振:美国指控中国AI企业“工业规模蒸馏”美方模型;DeepSeek宣布Flash系列降价引发价格战担忧;杰富瑞此前下调智谱目标价及云业务估值倍数。
Q3:摩根士丹利如何看待价格战风险?
大摩认为Flash模型价格竞争可能加剧,但减价后DS V4 Flash仍高于4月发布时水平,毛利率至关重要,因此不预期出现“无纪律的价格战”。
Q4:杰富瑞下调智谱估值的核心理由是什么?
杰富瑞认为中国大语言模型行业过于拥挤,独立AI实验室在算力、数据及变现上弱于全栈云平台,将智谱云业务市销率倍数从50倍降至30倍。

