


Cloudflare Q3 营收增长 39%:NET 盘后大涨 12.67%,市场在重估什么?
关键要点
- Cloudflare 第三季度营收达 7.825 亿美元,同比增长 39%,创公司四年来最快的季度增长,并连续多个季度加速增长。
- 根据财务文件,Cloudflare 的当前 RPO 同比增长 37%,非 GAAP 营业利润率扩大至 17.5%,支撑其约 8.455 亿美元的第四季度营收指引。
- Cloudflare 将全年营收指引上调至 296.3–296.4 亿美元,非 GAAP 每股收益指引上调至 1.35 美元,连续第三个季度上调业绩指引,并以强劲势头进入第四季度。
2026 年 11 月 5 日盘后,Cloudflare(NYSE: NET)公布截至 9 月 30 日的第三季度财报:营收 782.5 M 美元,同比增长 39%;非 GAAP 稀释每股收益 0.38 美元,高于市场共识的 0.34 美元;非 GAAP 营业利润 137.1 M 美元,利润率 17.5%,较上年同期的 15.3% 继续扩张。GAAP 口径下营业亏损为 67.9 M 美元,占营收 8.7%,主要受 174.1 M 美元股权激励费用及 11.0 M 美元重组费用影响,但这并未改变市场对核心经营指标的解读方向。
39% 的同比增速本身已经足够醒目,但放在 Cloudflare 近几个季度的轨迹中,它的含义被进一步放大。2026 年第一季度营收增速为 34%,第二季度为 36%,第三季度升至 39%,连续三个季度加速,且创下公司近四年来单季最快增速。对于一家年化营收刚刚跨越 30 M 美元门槛的成长期公司而言,体量扩大与增速抬升同时发生,意味着新增营收的绝对规模在加速膨胀,而非单纯的低基数效应。CEO Matthew Prince 在新闻稿中将本季定义为“公司有史以来最好的一个季度”,措辞背后指向的正是这种“规模越大、跑得越快”的反常曲线。
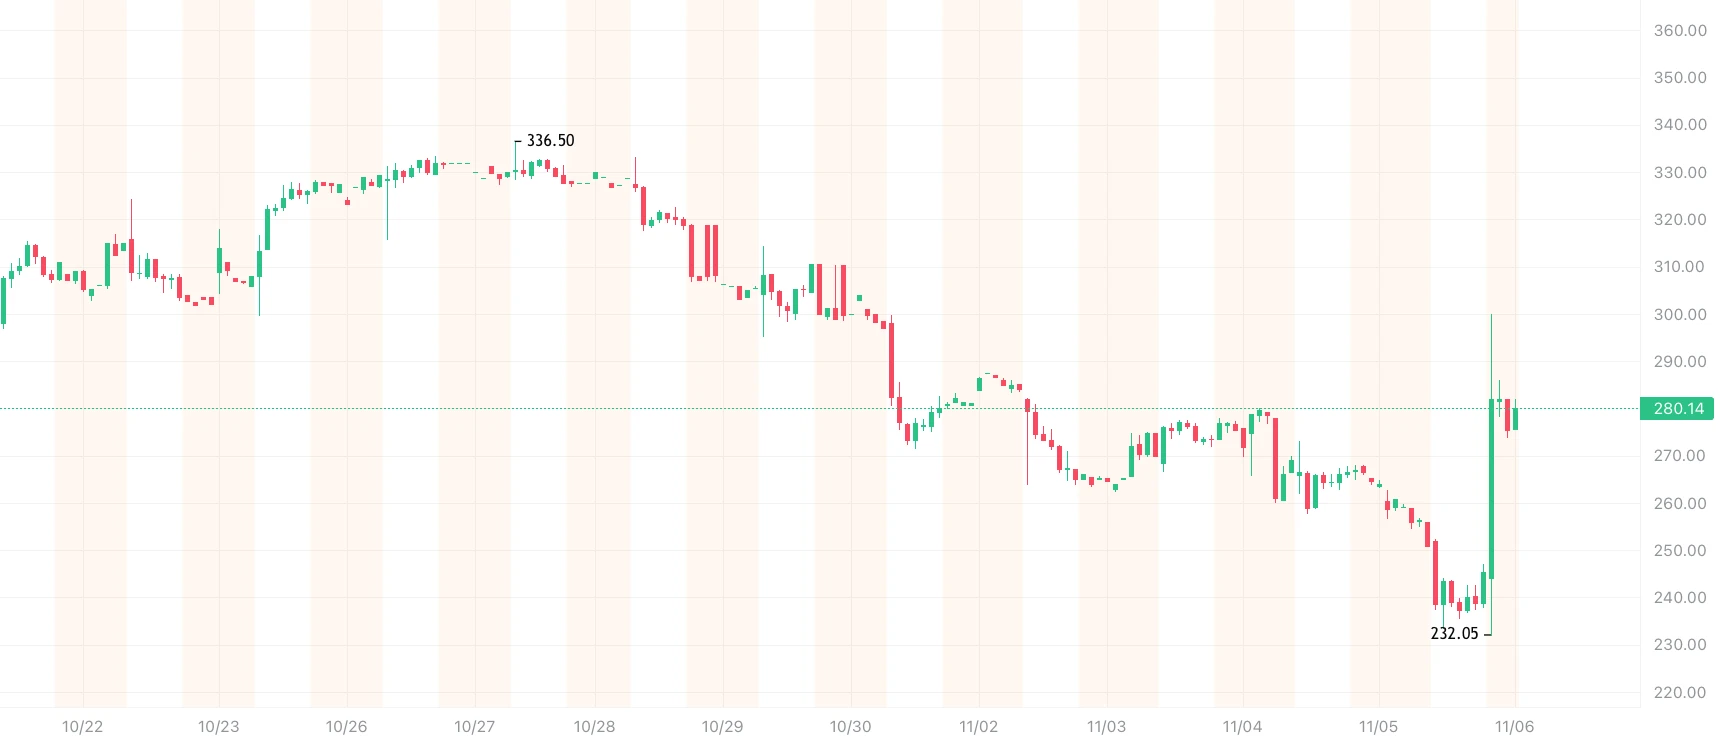
来源:Gate 股票行情数据
Q4 指引的“跳变幅度”,才是盘后定价的直接触发器
如果只看 Q3 营收超出共识约 6%,12.67% 的盘后涨幅显得不易解释。真正改变预期锚的,是第四季度指引相对于华尔街原有模型的偏离程度。Cloudflare 给出的 Q4 营收指引为 845.0 M 至 846.0 M 美元,而分析师共识约为 798.2 M 美元;非 GAAP 每股收益指引 0.43 美元,同样高于 0.38 美元的共识。以营收中值 845.5 M 美元计算,Q4 指引较共识高出约 5.9%,对应同比增速约为 38% 至 39%,与本季度几乎持平。
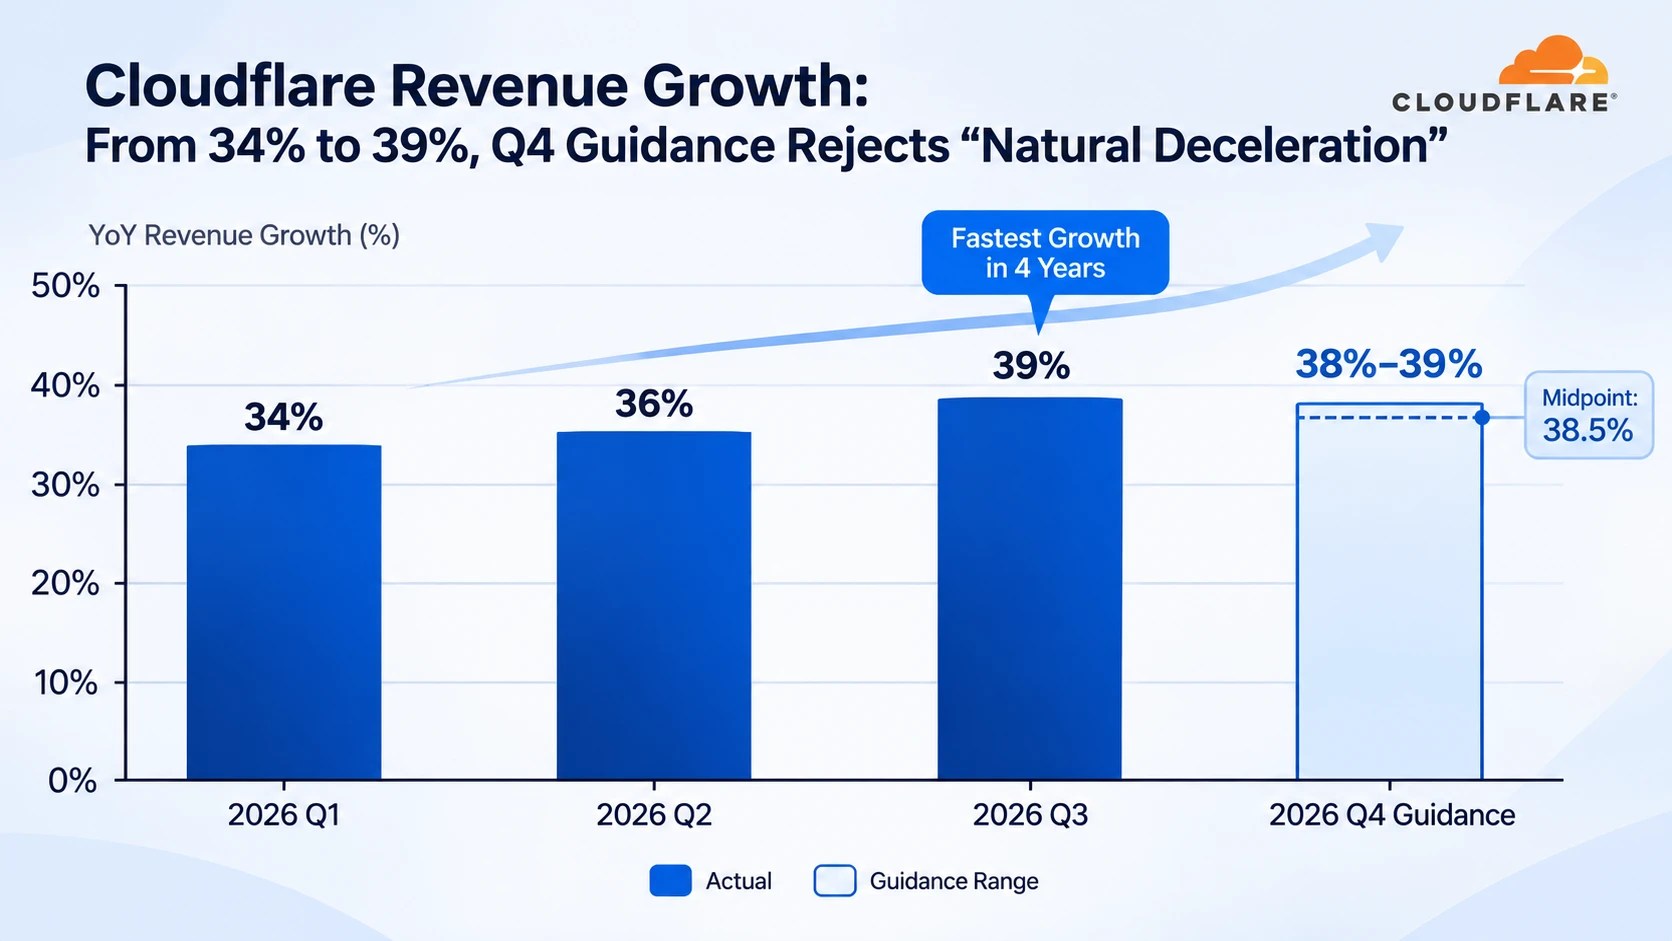
Cloudflare 营收增速轨迹:从 34% 到 39%,Q4 指引拒绝“自然减速”
关键在于这个指引隐含的“连续性假设”。卖方在财报前普遍将 Cloudflare 的营收增速建模为从 39% 逐步向 30% 区间中段收敛,这也是高估值 SaaS 公司在增速自然衰减阶段的常规处理方式。Q4 指引没有给出减速信号,反而将 39% 附近的增速再延续一个季度,等于要求市场重新校准“减速斜率”本身。全年指引的上修进一步强化了这一信号:营收指引从上一季度的 28.6 亿至 28.7 亿美元上调至 29.63 亿至 29.64 亿美元,非 GAAP 每股收益从 1.25 至 1.26 美元上调至 1.35 美元,这是 Cloudflare 年内第三次上调全年盈利指引。当一家公司连续三个季度抬高指引中枢,而每一次抬高的幅度都超出上一次财报后的共识修正幅度时,市场很难继续用“增速将自然回落”的框架来为它定价。
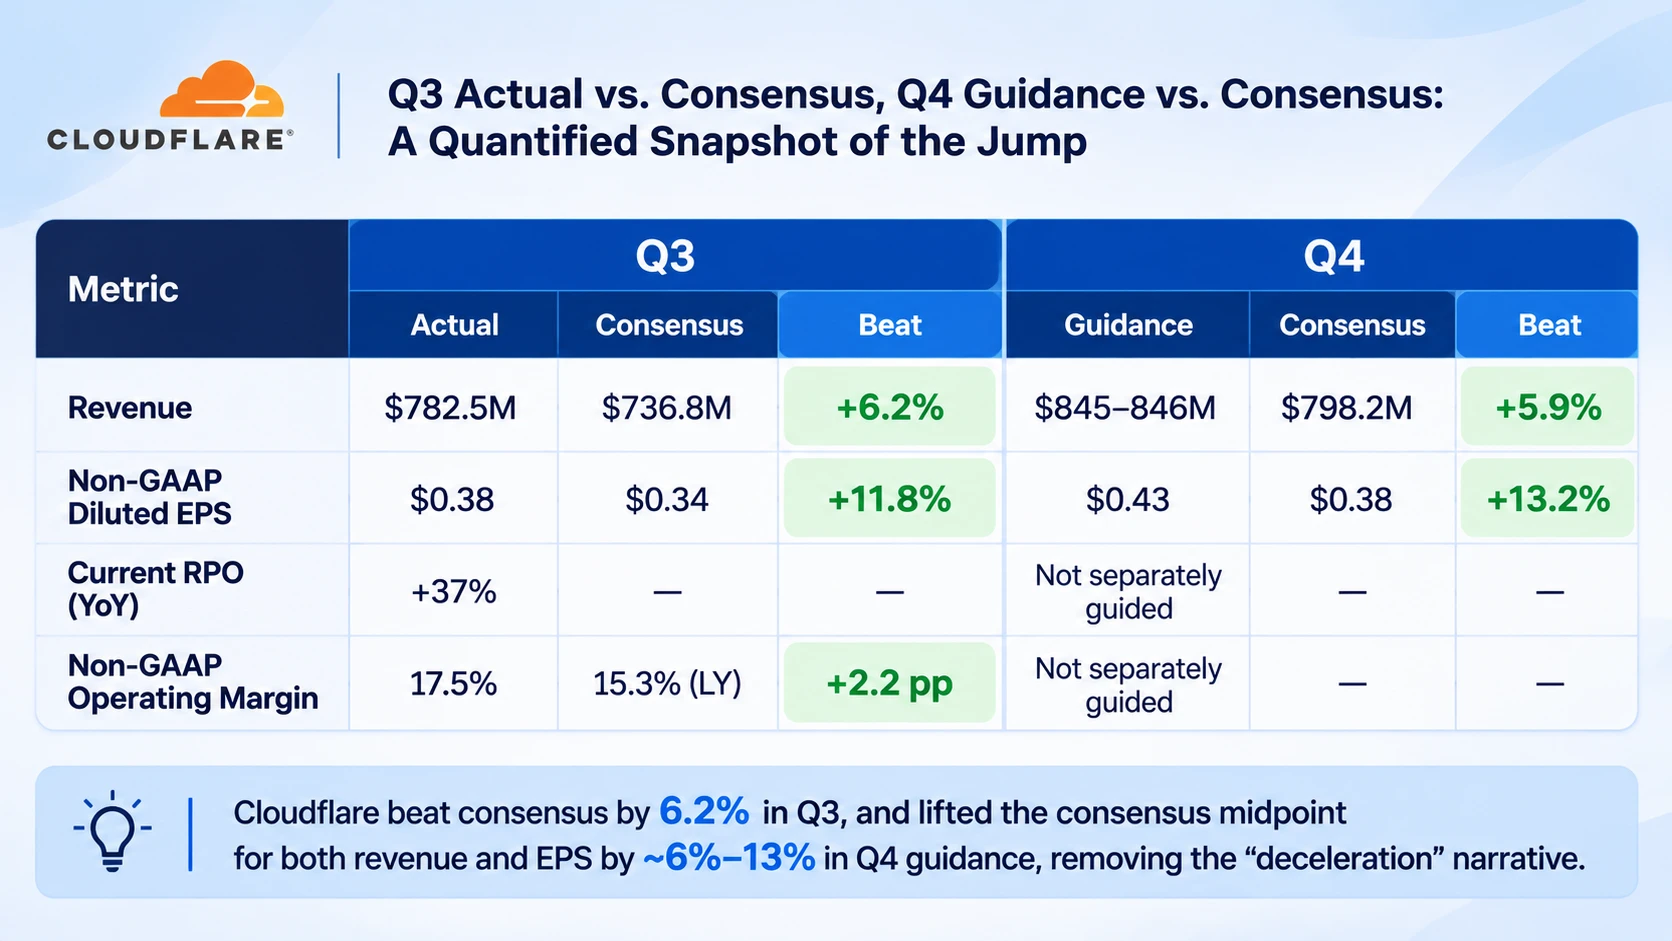
Q3 实际 vs 共识、Q4 指引 vs 共识:跳变幅度量化快照
远期指标的支撑力度:Current RPO 与利润率结构给出可验证的线索
指引之所以具备可信度,不在于管理层给出的数字本身,而在于支撑这些数字的合约基础。Current RPO 同比增长 37%,虽然略低于营收增速,但其绝对水平的扩张意味着已签约、将在未来 12 个月内确认的收入池仍在以接近营收增速的节奏累积。对于以订阅模式运行的基础设施平台,Current RPO 是营收指引最直接的“蓄水池”:如果这一指标维持 37% 附近的增长,Q4 指引所隐含的 38% 至 39% 增速并不需要额外的需求端跳跃来支撑。
利润率的走向提供了另一条验证线。非 GAAP 营业利润率从上年同期的 15.3% 升至 17.5%,营业利润绝对额从 85.9 M 美元增至 137.1 M 美元,增幅约 59.6%,超过营收增速。这意味着 Cloudflare 在继续投入网络与 AI 基础设施的同时,经营杠杆已经在利润表中显现。GAAP 亏损的扩大需要放在股权激励和重组费用的框架下理解,而经营现金流从 167.1 M 美元升至 215.4 M 美元、自由现金流达到 82.1 M 美元,说明现金生成能力并未因投入节奏而受损。在成长股定价中, “增速加速 + 利润率扩张 + 现金流为正” 的组合之所以稀缺,是因为它同时削弱了“增长靠买来”和“盈利靠削减投入”两种常见的质疑路径。
估值层面,财报前 NET 的远期市销率大致处于 30 倍附近,显著高于高增长 SaaS 同业约 19 倍的平均水平。高倍数本身并不构成买入或卖出的理由,但它决定了一件事:市场对“增速减速”的容忍度极低。当 Q4 指引和全年上修同时否定了短期减速叙事时,空头回补与预期修正的叠加,就会在流动性较薄的盘后时段放大价格反应。12.67% 的盘后涨幅,本质上是在为“加速延续的概率”重新定价,而非单纯为一份“超预期”财报喝彩。
AI 边缘叙事从“故事”进入“收入可见性”阶段
Cloudflare 本轮财报中更值得注意的中期变量,是 AI 相关需求开始以可追踪的方式进入财务指标,而非停留在产品发布层面。公司的 AI 产品线包括 Workers AI 与 AI Gateway,前者允许开发者在边缘运行模型,后者管理多供应商模型调用。管理层将自身定位为“AI 驱动型互联网的开发平台”,这一定位在财报中对应的是开发者平台消费上升与企业采用加速两条并行线索。
大摩在财报前的渠道检查给出了一个可参照的框架:CDN 与应用安全、Workers、SASE 以及更广泛的 AI 需求均保持稳健,其中 Workers 的利用率和消费在上升,并开始出现更大规模、多年的企业部署;AI 侧则越来越多地涉及企业代理架构、代理间通信和边缘推理。这一描述与 Q3 实际数据的方向一致:如果 AI 推理和代理流量只是概念性需求,它很难在一个季度内推动营收增速从 36% 抬升至 39%,同时让 Current RPO 维持在 37% 的增长轨道上。
更具结构意义的约束在于,Cloudflare 的边缘 AI 负载并不要求与其营收增速同比例的大规模资本开支。公司拥有全球分布式网络,目标负载以轻量、分布式工作负载为主,这意味着 AI 需求兑现为收入时,对自由现金流的挤压相对可控。对于担心“AI 基础设施军备竞赛侵蚀利润”的投资者而言,这一资本效率特征与 17.5% 的非 GAAP 营业利润率形成了相互印证。AI 叙事在 Cloudflare 身上之所以比在许多软件公司身上更具可验证性,恰恰因为它不需要用激进的资本开支来证明自己参与其中。
风险不在方向,而在“加速的持续时长”与估值容错空间
上述逻辑的薄弱环节并不隐蔽。第一,Q4 指引隐含的 38% 至 39% 增速需要 Current RPO 在第四季度继续保持接近 37% 的增长,如果企业签约周期在年末出现延迟,指引与共识之间的“安全垫”会被压缩。第二,39% 的增速距离 Cloudflare 历史峰值仍有差距,近四年最快增速的另一面是基数效应将在 2027 年逐步抬升,届时维持 30% 区间中段以上的增长需要新增的大型客户和 AI 工作负载持续放量。第三,30 倍远期市销率意味着任何单季度增速低于 35% 的读数都可能触发估值框架的切换,而高倍数对利率环境和成长股风险偏好的敏感度也高于同业平均水平。
这些风险并不否定当前财报所呈现的方向,但它们界定了“盘后 12.67%”这一价格反应的有效边界。市场定价的是“加速至少再持续一个季度”的概率,而不是“加速永久持续”的确定性。Cloudflare 用 Q3 数据和 Q4 指引把减速叙事推后了至少一个季度,但推后不等于消除。真正决定 NET 中期估值重心的,是 2027 年上半年营收增速能否在基数抬升后仍然守住 30% 以上的区间,以及 AI 边缘消费能否从“管道健康”转化为可单独追踪的收入贡献。
Cloudflare 这份财报的核心信息可以压缩为一组相互锁定的读数——39% 的营收增速提供了加速的“事实”,845 M 美元的 Q4 指引提供了加速延续的“承诺”,37% 的 Current RPO 增长提供了承诺背后的“合约基础”,而 17.5% 的非 GAAP 营业利润率则表明这种加速并非以利润率为代价换取。盘后 12.67% 的涨幅,是市场在流动性有限的环境中对这四组读数做出的集中修正,而非对单一超预期数字的线性奖励。对于关注 NET 的投资者,接下来需要追踪的不是“是否超预期”,而是加速的斜率能否在 2027 年基数抬升后仍然成立;对于更广泛的云基础设施板块,Cloudflare 至少提供了一个可验证的观察样本:当 AI 需求从叙事进入消费,一家边缘平台的增速曲线可以在多大程度上被重新拉陡。
FAQ
Cloudflare Q3 营收 782.5 M 美元、增长 39%,这个增速在自身历史中处于什么位置?
这是 Cloudflare 近四年来最快的单季营收增速。2026 年 Q1 为 34%,Q2 为 36%,Q3 升至 39%,连续三个季度加速,同时年化营收首次跨越 30 亿美元。对于体量已进入 30 亿美元区间的公司,增速抬升与绝对增量扩大同时发生,是这份财报最关键的“事实层”信号。
Q4 指引 845–846 M 美元超出共识多少,为什么盘后涨幅远大于营收超预期幅度?
Q4 营收指引中值约 845.5 M 美元,较共识 798.2 M 美元高出约 5.9%;每股收益指引 0.43 美元,共识为 0.38 美元。12.67% 的盘后涨幅并非线性对应 Q3 的 6% 营收超预期,而是对“Q4 增速不会按原模型减速”这一信号做出的预期修正,叠加盘后流动性较薄,放大了价格反应。
Current RPO 增长 37%,对 Q4 指引意味着什么?
Current RPO 代表已签约、将在未来 12 个月内确认的收入,同比增长 37%,略低于 Q3 营收增速,但绝对规模仍在以接近营收增速的节奏累积。Q4 指引隐含的 38% 至 39% 增速并不需要额外的需求跳跃,只要 Current RPO 维持当前轨道,指引的合约基础就是可追踪的。
GAAP 仍然亏损,为什么市场没有对此定价?
GAAP 营业亏损 67.9 M 美元,主要受 174.1 M 美元股权激励和 11.0 M 美元重组费用影响;同期非 GAAP 营业利润 137.1 M 美元、利润率 17.5%,经营现金流 215.4 M 美元、自由现金流 82.1 M 美元。市场定价的是现金口径下的经营杠杆方向:利润率在扩张、现金流为正,而 GAAP 亏损的构成中非现金项目占主导。
NET 当前估值的主要风险是什么?
财报前远期市销率约 30 倍,高增长 SaaS 同业平均约 19 倍。高倍数本身并不构成方向性判断,但它意味着估值对“增速低于 35%”的读数高度敏感。可验证的风险边界在于:Q4 指引的 38% 至 39% 增速需要 Current RPO 在年末继续接近 37% 的增长,同时 2027 年基数抬升后增速能否守住 30% 以上,将决定估值重心是否发生切换。
相关快讯
MercadoLibre(MELI)Q3 营收增长 45%,利润率收缩为何引发市场担忧?
Netmarble第三季度营收6347亿韩元,业绩低于预期
GLOBALFOUNDRIES 将 2027 年硅光子业务目标上调至 10 亿美元,第三季度利润率创纪录
Alphabet第三季度电话会重点谈及AI增长及1950亿至2050亿美元的资本支出
Uber第三季度营收达147.7亿美元,超出预期,尽管各业务板块未达预期
