


MercadoLibre(MELI)Q3 营收增长 45%,利润率收缩为何引发市场担忧?
关键要点
- MercadoLibre 公布 2026 年第三季度营收为 107.5 亿美元,同比增长 45%,但营业利润率环比从 7.0% 收缩至 6.3%。
- 根据管理层指引,净运费成本上升,且旺季前履约能力扩大了 20%,预计成本要到第四季度才会部分回落。
- MercadoLibre 高利润率业务的增长放缓,包括广告收入增速从 73% 降至 58%,金融科技信贷业务增速从 75% 放缓至 62%。
北京时间 2026 年 11 月 5 日,MercadoLibre(NASDAQ: MELI)交出了第三季度成绩单。单看营收端,几乎没有可挑剔之处:净营收及金融收入达到 107.5 亿美元,同比增长 45%;总支付量(TPV)攀升至 1,090 亿美元,增幅 53%;商品交易总额(GMV)约 230 亿美元,同比增长 38%。在拉美电商渗透率仍在爬坡的背景下,这份增长曲线足以支撑“区域龙头”的定位。
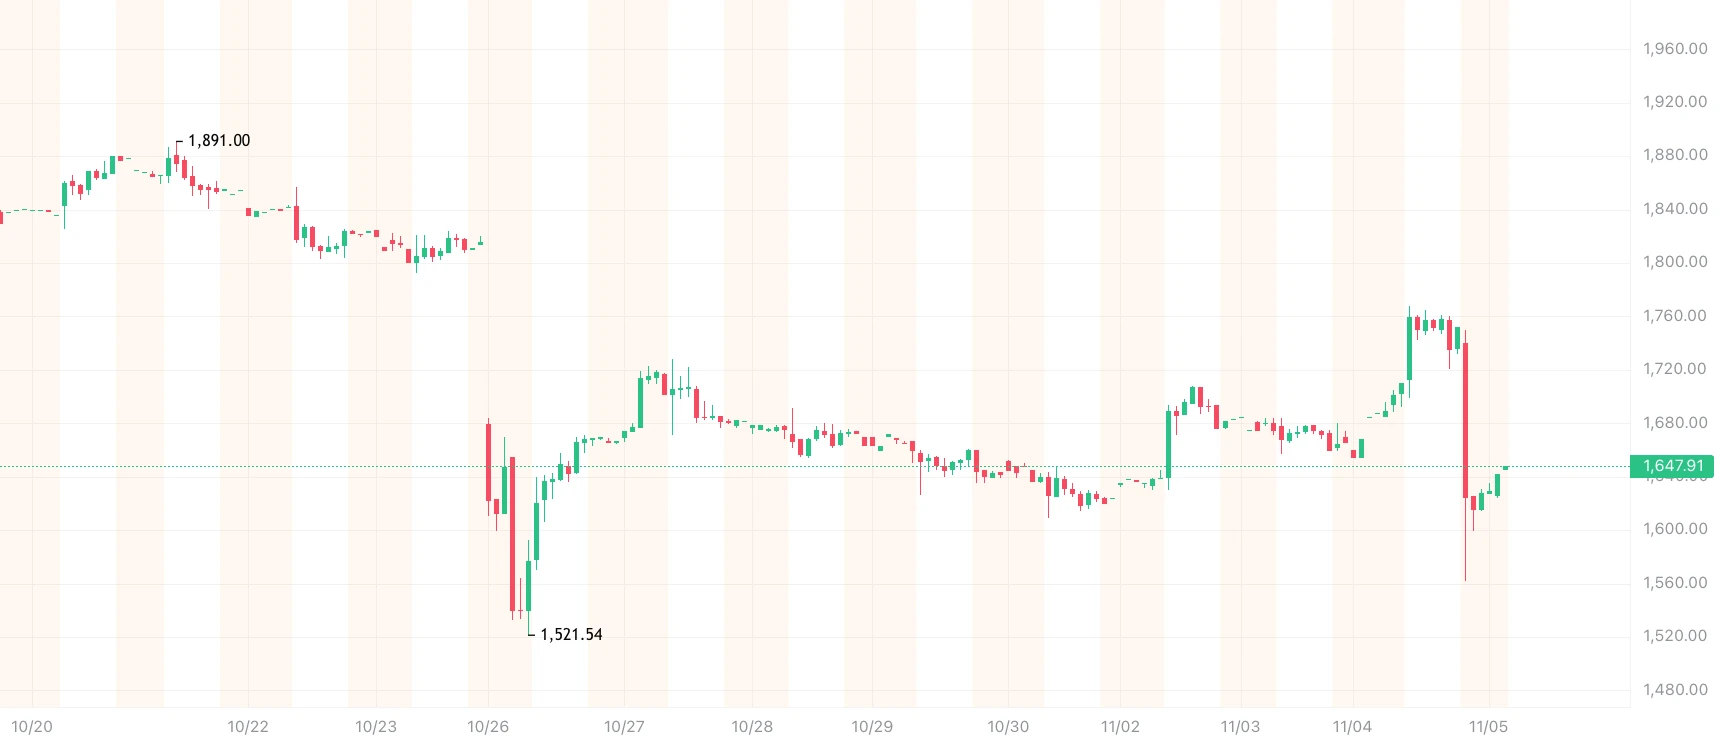
来源:Gate 股票行情数据
利润率收缩的解剖:不是“赚得少了”,而是“花得更早、更重”
要理解股价为何对 45% 的营收增速“不买账”,需要先拆开 6.3% 营业利润率背后的成本结构。管理层在财报电话会上将利润率环比收缩归因于两个主要方向:净发货成本上升,以及销售与营销支出增加。前者与免运费门槛下调的后续效应直接相关,后者则指向巴西联盟营销与创作者计划的加码。
免运费策略的“双刃效应”在这一季度体现得尤为集中。公司为了换取购买频率和用户黏性,将免运费门槛降至更低区间,结果是低价商品订单和配送频次同步上升,净发货成本占 GMV 的比重自 2025 年第一季度以来下降了约 200 个基点。从单位经济模型的长期视角看,这一策略正在接近拐点:巴西市场每笔发货的汇率中性成本同比下降 5%,较门槛调整前低 14%;雷亚尔 19 至 79 区间的免运费订单在 9 月首次实现可变贡献转正。换言之,免运费不是“白白烧钱”,它正在把频次转化为可量化的贡献边际。但问题在于,这种改善的速度尚未快到足以抵消当期成本增量。
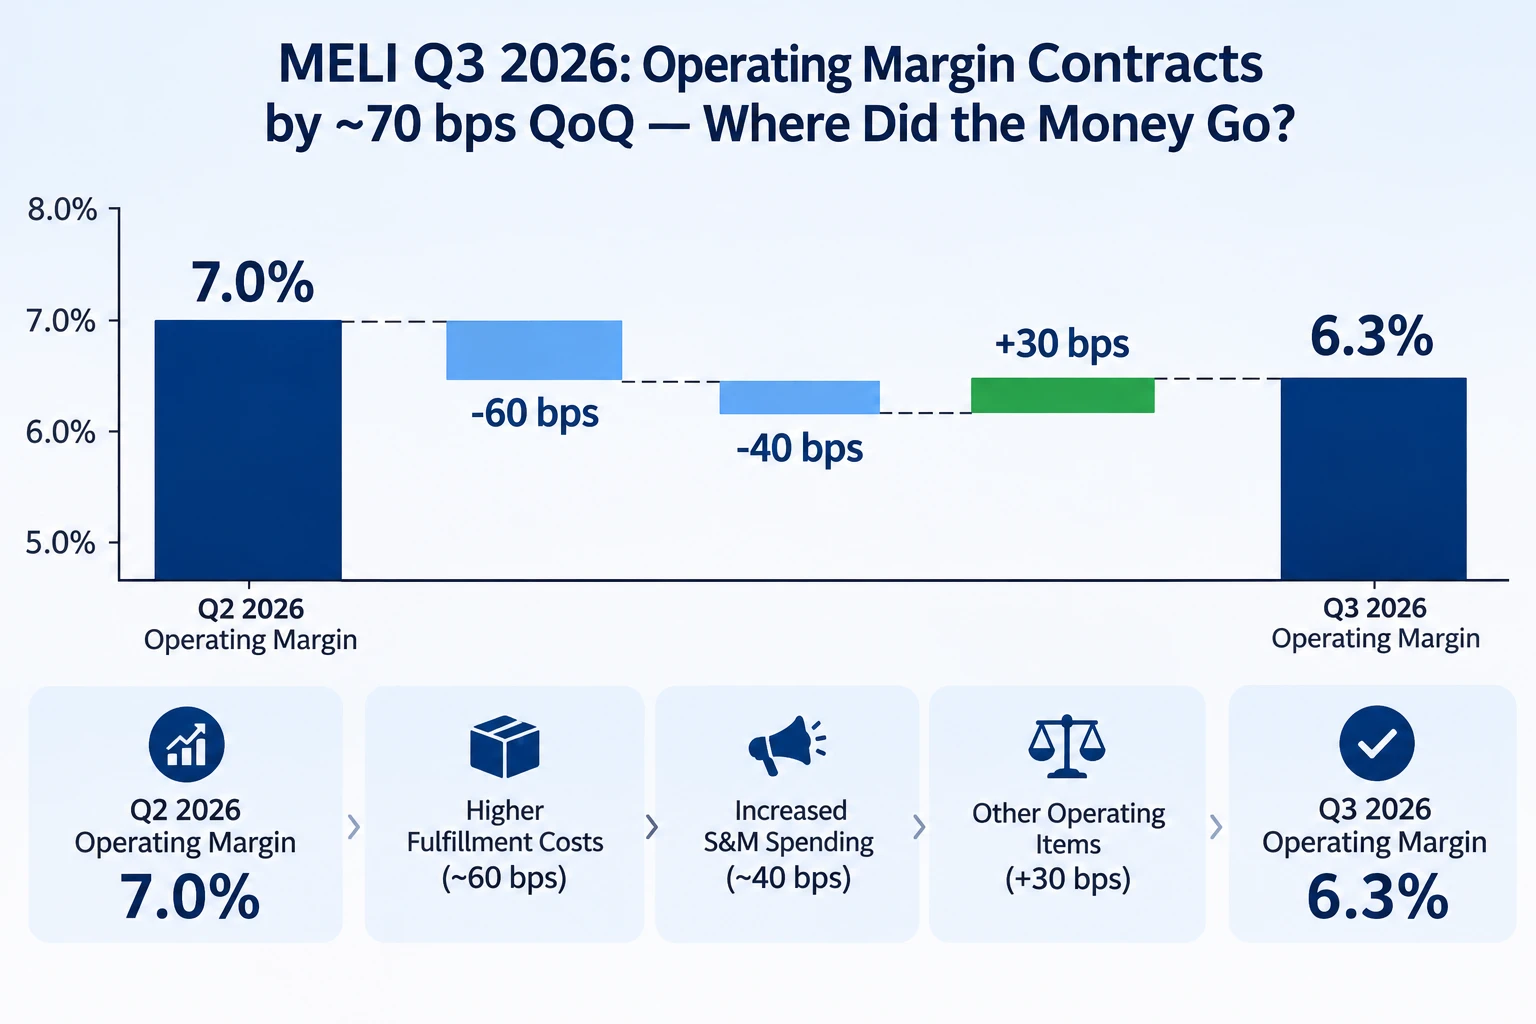
6.3% 营业利润率背后的成本拆解
履约前置是另一个被市场充分定价的短期拖累。公司在旺季前将履约网络面积环比扩大近 20%,能源成本上升,同时为应对订单增量进行了临时性招聘。这些支出在 Q3 集中确认,而对应的旺季收入要到 Q4 才能兑现。管理层明确表示,产能成本在 Q4 仅会出现“部分逆转”,这意味着利润率的修复不会是线性的。从会计逻辑上看,这属于时间错配,而非竞争力恶化;但从股价逻辑上看,市场对“先花钱、后验证”的容忍度正在收窄。
更令投资者警惕的是结构性信号的浮现。广告收入增速从上一季度的 73% 回落至 58%,金融科技月活用户增长 29% 但信贷组合同比增速从 75% 放缓至 62%。高利润率业务增速的降温,叠加巴西高利率环境下净息差承压、信用承销在风险较高客群中收紧,使得“利润率能否回到此前水平”不再是一个可以回避的问题。摩根大通在年内已将 MELI 2026 年利润率预期下调至 8.8%,理由正是竞争与投资对利润率的持续挤压。
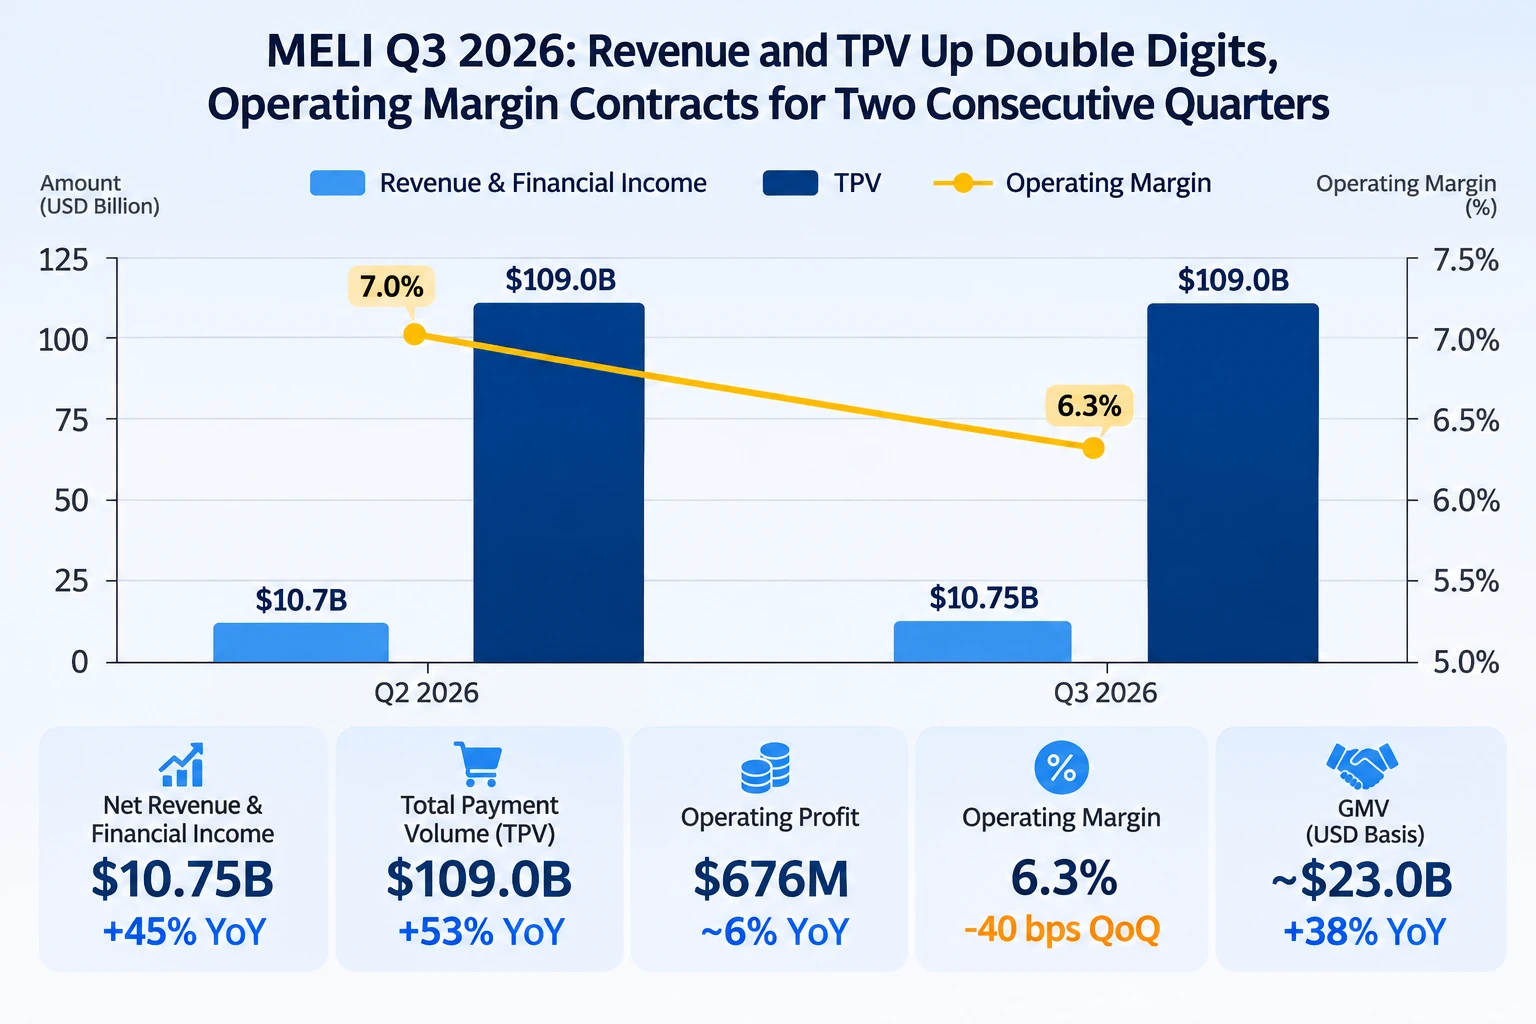
一张图看懂 MELI 的“增长—利润率背离”
股价下跌的真正对手方:不是增长,而是“增长的质量折价”
在营收和 TPV 双双超预期的季度里出现两位数盘后跌幅,说明市场交易的不是“MELI 还能不能增长”,而是“这种增长以什么利润率实现”。当一家公司的营收增速维持在 40% 以上、但营业利润同比反而下降 6% 时,投资者被迫面对一个更根本的估值问题:当前的利润水平是周期性的投入低点,还是竞争格局重塑后的新常态。
多空分歧的焦点集中在此。看多一侧的证据并不薄弱:巴西电商 GMV 在汇率中性口径下增长 36%,每买家购买件数在免运费门槛调整后仍上升 16%;联盟营销订单量增长 240%,网络规模超过 1,200 万成员;信用卡发行量创历史纪录,15 至 90 天不良贷款率稳定在 7.0%。这些指标指向一个判断:用户参与度和变现基础在改善,当前利润率收缩更像是为长期护城河支付的“入场费”。
但看空一侧的论据同样具备可验证的逻辑链条。拉美电商与金融科技的竞争已不再是边际扰动。Nubank 在数字钱包和客户忠诚度上与 Mercado Pago 正面争夺,电商侧免运费正在从差异化手段变为行业标配。如果消费者对免费配送的预期被永久性抬高,卖家又因为替代平台的存在而要求更低的抽成率,那么行业利润率中枢的下移就不再是“什么时候恢复”的问题,而是“新均衡在哪里”的问题。MELI 当前 47 倍以上的市盈率(TTM)意味着市场仍在为增长支付显著溢价,一旦利润率修复的节奏慢于预期,估值与盈利之间的张力就会以股价波动的形式释放。
从卖方共识来看,分歧尚未瓦解长期信心。26 位分析师中多数维持“买入”评级,平均目标价约 2,272 美元,较 11 月 5 日收盘价仍有相当空间。但目标价的分布本身也说明问题:最低目标价 1,750 美元与最高 2,800 美元之间的跨度,反映的是对“利润率正常化路径”的不同推演,而非对营收增速的分歧。市场正在等待的证据很明确:当旺季履约投入的阶段性影响消退后,6.3% 的营业利润率是否代表底部。
MELI 第三季度的核心矛盾并不复杂:营收和支付量的增长证明拉美电商与金融科技的渗透逻辑仍然成立,而利润率的连续收缩则提醒投资者,增长从来不是免费的。免运费门槛下调正在把频次转化为贡献边际,履约前置的支出终将在旺季结束后部分退潮,这些都是可以在未来两个季度被数据检验的假设。但竞争格局对行业利润率中枢的压制、高利润率业务增速的放缓、以及巴西信用环境的边际变化,构成了更慢变量层面的不确定性。对于关注 MELI 的投资者而言,下一阶段的定价关键不在于营收能否守住 40% 以上的增速,而在于 6.3% 的营业利润率是一个周期性的低点,还是一个结构性新起点的开场。北京时间 11 月 5 日的股价反弹说明市场并未否定增长叙事,但盘后一度 9% 的跌幅同样说明,利润率的每一个基点,都会被重新放进估值模型里称量。
FAQ
MELI 2026 年 Q3 营业利润率 6.3%,收缩的核心原因是什么?
两个直接因素:免运费门槛下调后低价订单和配送频次上升,净发货成本占 GMV 比重承压;以及旺季前履约网络面积环比扩大近 20%、能源成本与临时招聘费用集中确认。巴西联盟营销支出增加亦推高了销售费用率。
营收增长 45%、TPV 增长 53%,为什么股价还会下跌?
市场定价的是利润质量和预期差,而非营收绝对值。调整后 EPS 为 8.83 美元,低于共识的 9.34 美元;营业利润同比下降约 6%。当高利润率业务(广告、金融科技)增速同步放缓时,投资者对“增长是否以永久性利润率让步为代价”的担忧被放大。
免运费策略对 MELI 是负面因素吗?
短期是成本拖累,中期存在正向证据。巴西每笔发货汇率中性成本同比下降 5%,较门槛调整前低 14%;雷亚尔 19 至 79 区间免运费订单在 9 月首次实现可变贡献转正。关键在于贡献边际改善的速度能否在竞争压力下持续。
分析师当前对 MELI 的共识是什么?
26 位覆盖分析师中多数给予“买入”评级,平均目标价约 2,272 美元,但目标价区间跨度较大(最低 1,750 美元附近,最高 2,800 美元),分歧集中在利润率正常化的节奏而非营收增速。
后续需要跟踪哪些指标来判断利润率是否见底?
关注 Q4 履约产能成本是否按管理层指引出现部分逆转、巴西免运费订单贡献边际的持续性、广告收入增速能否重新加速,以及巴西信用组合在承销收紧后的不良生成率变化。这些变量共同决定 6.3% 是周期性底部还是结构性中枢。
相关快讯
