


MRNA 年内暴涨 629%:Moderna 癌症疫苗三期完整数据将公布,疗效与商业化前景如何影响股价?
关键要点
- Moderna 的个体化 mRNA 癌症疫苗英特司兰在黑色素瘤 III 期临床试验中取得积极结果,将复发风险降低了 49%。
- IIb 期五年随访结果显示,联合治疗组的总生存率为 92.2%,而帕博利珠单抗单药组为 71.3%。
- Moderna 于 2026 年 10 月 9 日被纳入纳斯达克 100 指数,预计将于 2027 年提交上市许可申请。
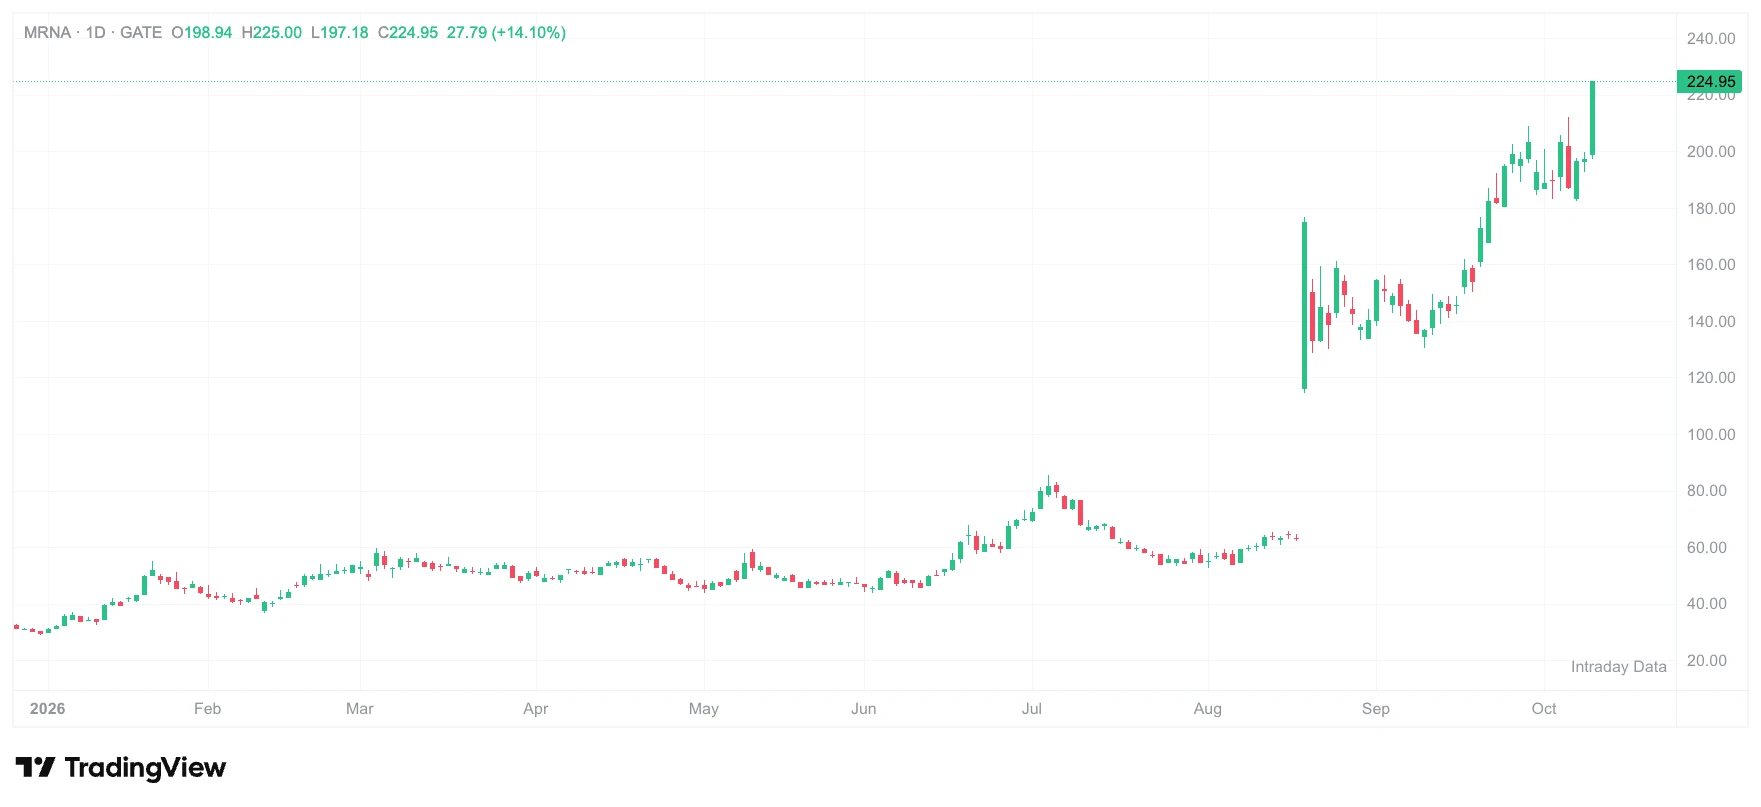
来源:Gate 股票行情
推动这轮涨势的核心催化剂,是 Moderna 与默沙东联合开发的个体化 mRNA 癌症疫苗 intismeran autogene(研发代号 mRNA-4157/V940)在黑色素瘤三期临床试验中取得阳性结果。8 月 19 日顶线数据公布当日,Moderna 股价暴涨 176.97%,报 174.38 美元,市值从前一日的约 250 亿美元飙升至约 695 亿美元。而完整的疗效细节——包括亚组分析、总生存期趋势及安全性数据——预计将在后续学术会议和监管申报文件中陆续披露。对于希望深入理解 MRNA 投资逻辑的读者而言,厘清以下几个关键问题至关重要:三期数据究竟意味着什么?商业化路径如何?股价是否已充分定价?
三期临床数据拆解:双终点达标的含金量
INTerpath-001 是一项随机、双盲、全球性三期试验,共入组 1,137 例已完成手术切除的高危 IIB 至 IV 期皮肤黑色素瘤患者,按 2:1 随机分配接受 intismeran 联合帕博利珠单抗或帕博利珠单抗单药治疗。在预设期中分析中,联合治疗组同时达到主要终点无复发生存期(RFS)和关键次要终点无远处转移生存期(DMFS),均表现出统计学显著且具有临床意义的改善。安全性方面,联合方案未观察到新的安全性信号,不良反应谱与此前报道一致。
疗效数据并非凭空而来。其 IIb 期 KEYNOTE-942 研究(入组 157 例高危 IIIB 至 IV 期黑色素瘤患者,联合组 107 例,单药组 50 例)的五年随访数据已在 2026 年 ASCO 年会上公布:联合治疗组将复发或死亡风险降低 49%(HR=0.510,95% CI 0.294~0.887),远处转移或死亡风险降低 59%(HR=0.411,95% CI 0.200~0.843),五年总生存率达到 92.2%,远高于帕博利珠单抗单药组的 71.3%。
从机制上看,intismeran 的差异化在于“个体化定制”:通过对患者肿瘤组织进行基因测序,筛选独特的肿瘤新抗原,设计编码最多 34 种新抗原的 mRNA 制剂,训练 T 细胞精准识别并清除残留癌细胞。与 PD-1 抑制剂联用时,K 药负责解除免疫抑制,疫苗负责精准标记靶点,形成“精准识别 + 高效杀伤”的协同效应。
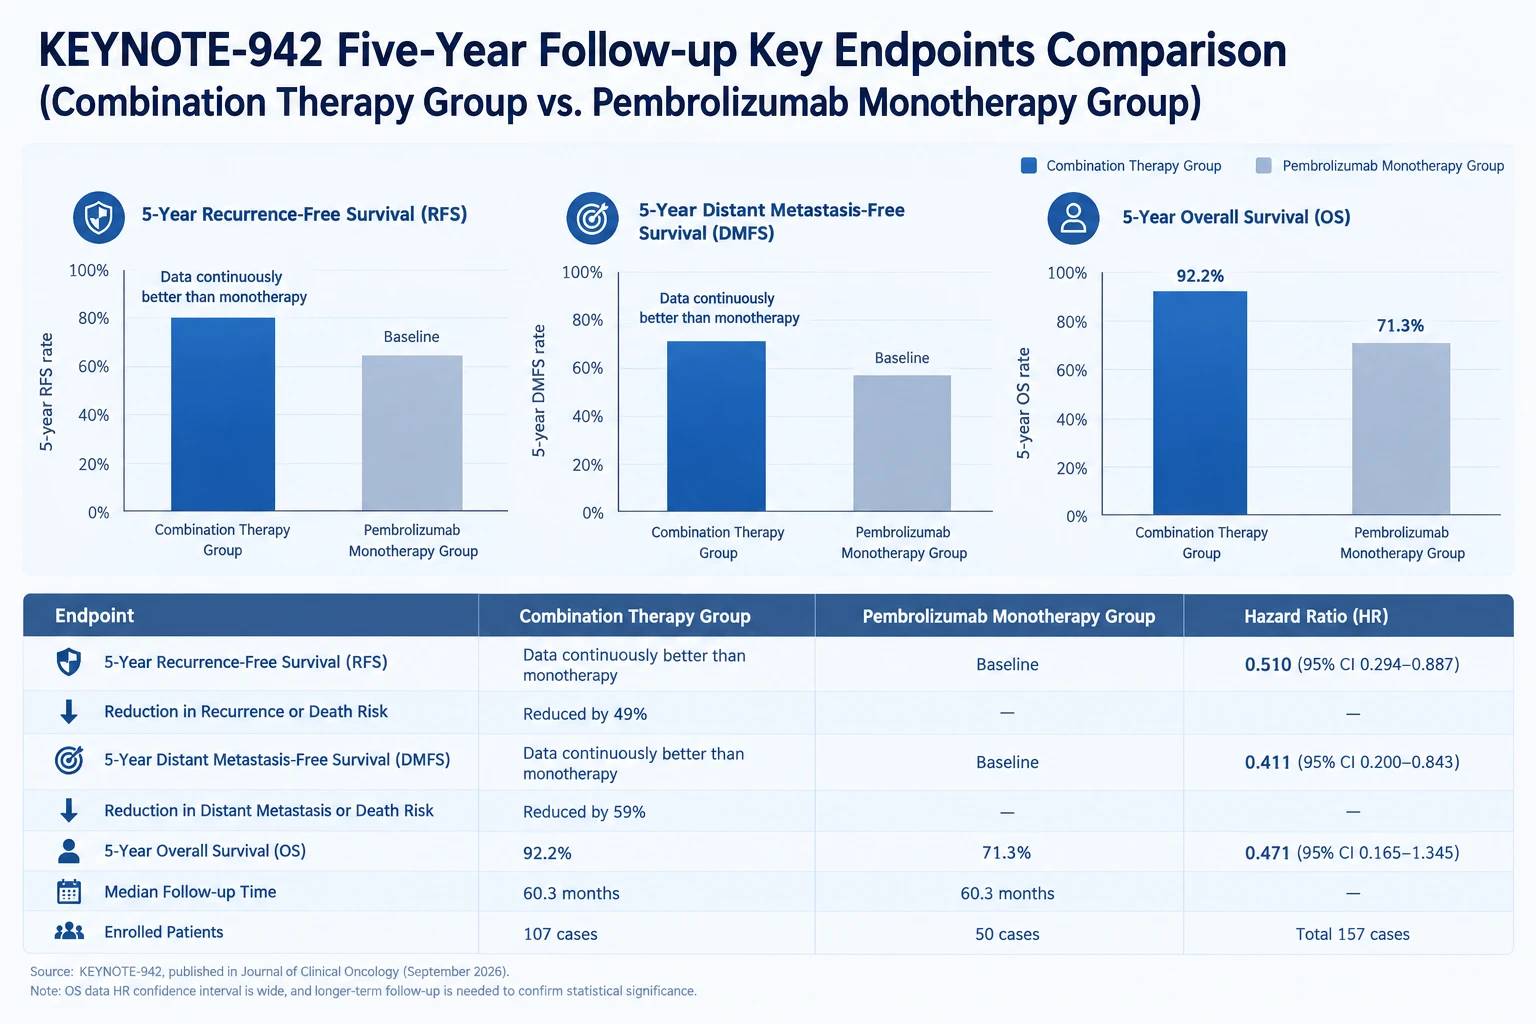
KEYNOTE-942 五年随访核心终点对比(联合治疗组 vs 帕博利珠单抗单药组)
股价催化逻辑:纳入纳指与政策预期的双重驱动
10 月 9 日的上涨由两个催化剂叠加驱动。
第一,Moderna 正式被纳入纳斯达克 100 指数,替代华纳兄弟探索,开盘前生效,此前 10 月 7 日因纳入预期已上涨 6.95%,收于 203.21 美元。纳斯达克官方新闻稿确认,此次调整已于 10 月 1 日公布。纳入指数意味着此前不配置生物医药的宽基类机构将被动持有,主动机构也将提升个股关注度。
第二,《纽约时报》报道了一项由美国国立卫生研究院(NIH)主导的公私合作计划,旨在加速癌症疫苗开发,预计 12 月启动,初期聚焦胰腺癌、肝癌、结直肠癌及部分儿童肿瘤,Moderna 被视为主要受益方之一。
从估值角度看,Moderna 当前市值约 898 亿美元,而其 2026 年全年收入预期仅为最高约 10% 的增长,年末现金及投资余额预计在 47 亿至 52 亿美元之间。当前估值已在很大程度上反映了市场对癌症疫苗管线的“期权定价”——资本市场的关注重心已从新冠疫苗的存量业务,转移至 mRNA 癌症疗法未来的商业化潜力。
商业化前景:2027 年或成关键转折年
根据 Moderna 管理层展望,intismeran 若三期中期数据积极,有望于 2027 年递交上市申请并获批。彭博行业研究基于专有疾病情景模型估算,该疗法到 2040 年在黑色素瘤、肺癌和肾癌领域的销售峰值合计可达 80 亿美元。
然而,商业化道路上有三道关键门槛需要跨越。
生产规模化。 个体化癌症疫苗的核心挑战在于“一人一药”。每例患者需经历手术取样、基因测序、突变分析、mRNA 设计与合成、脂质纳米颗粒包装、质检放行等环节。相关研报显示,从活检采样到疫苗制备完成约需六周时间,单个患者生产成本高达数十万美元。公司于 10 月 7 日宣布与默沙东、Tempus 扩大多年期合作,由 Tempus 负责肿瘤组织与血液样本的采集和转运,以支持潜在的商业化需求。
定价与支付。 美国投行 William Blair 估算,该疫苗的批发采购成本约为 47.5 万美元,约合人民币 318 万元。这一价格水平对医保支付体系构成显著压力,定价策略、报销覆盖范围以及可能的分期付款安排,都将直接影响商业化落地的速度和广度。
适应症拓展。 黑色素瘤是对免疫疗法响应最好的癌种之一,其成功门槛相对较低。Moderna 与默沙东正在非小细胞肺癌、肾细胞癌、膀胱癌、胰腺癌和胃癌等领域开展多项 II/III 期试验。其中,肾癌注册性 II 期试验约 300 例患者入组,数据预计在 2026 年第四季度至 2027 年上半年公布,是下一个关键催化剂。肺癌试验的成败则将决定最大的商业化机会。
风险与不确定性
临床数据的完整性与持久性风险。 目前公布的仅为预设期中分析结果,研究仍在持续随访中。总生存期等远期终点数据的成熟需要更长时间。中国新闻周刊援引行业顾问观点指出,“这款药的真正疗效以及后续的商业化前景,都将受到 OS 数据的影响”。若后续数据显示疗效随时间衰减或出现安全性信号,市场预期将面临修正。
监管审批风险。 2024 年 9 月,FDA 曾拒绝 Moderna 与默沙东为 mRNA-4157 提交的加速批准申请。个体化制品的监管框架与传统药物存在本质差异——每剂疫苗都是独特制品,如何建立审批标准仍是持续进行的监管对话。INTerpath-001 的阳性结果无疑为监管沟通提供了最有力的筹码,两家公司表示将与监管机构就上市许可申请展开沟通。
竞争格局风险。 同为 mRNA 个性化癌症疫苗赛道,BioNTech 与罗氏旗下基因泰克联合开发的 autogene cevumeran 于 2026 年 8 月 28 日宣布终止其结直肠癌辅助治疗的 II 期临床试验(BNT122-01),终止原因是独立数据安全监查委员会发现总生存期数据不平衡、偏向对照组,而非该技术路线本身失败。结直肠癌属于对免疫疗法响应较差的“冷肿瘤”,适应症选择的差异是核心原因。BioNTech 在非小细胞肺癌等其他癌种的布局仍构成潜在竞争。
估值与商业化节奏的匹配风险。 当前近 900 亿美元的市值已计入了较高的商业化预期。若 intismeran 的上市时间推迟、定价低于预期、或适应症拓展进展不及预期,估值可能面临显著回调压力。花旗已将 Moderna 评级下调至“卖出”,认为市场对其抗癌管线定价已显著偏高。
Moderna 的三期临床突破,标志着 mRNA 技术从传染病预防正式跨越至肿瘤治疗领域。股价年内 629% 的涨幅背后,是市场对“一家新冠疫苗公司能否成为肿瘤药企”这个核心问题的重新定价。但在三期完整数据公布之前,在 2027 年上市申请递交之前,这条路径上的每一个节点——监管审批、生产规模化、支付体系对接——都蕴含着足以改写估值叙事的变量。对于关注 MRNA 的投资者而言,跟踪关键催化剂的时间表,理解商业化落地的实际瓶颈,是判断估值合理性的重要前提。本文不构成任何投资建议,市场有风险,投资需谨慎。
FAQ
Q1:Moderna 癌症疫苗三期临床数据在什么时候公布?
顶线结果已于 2026 年 8 月 19 日公布,显示联合治疗达到 RFS 主要终点和 DMFS 关键次要终点。完整疗效细节(亚组分析、OS 趋势等)预计将在后续学术会议及监管申报文件中披露。公司正与监管机构沟通上市申请路径。
Q2:这款癌症疫苗适用于哪些患者?
目前针对完全手术切除的高危 IIB 至 IV 期皮肤黑色素瘤患者的术后辅助治疗。此外,Moderna 与默沙东已在非小细胞肺癌、肾细胞癌、膀胱癌等领域开展多项 II/III 期试验,未来适应症有望进一步扩展。
Q3:Moderna 股价年内上涨的核心驱动因素是什么?
两个核心驱动:一是癌症疫苗三期临床成功,打开了 mRNA 技术在肿瘤治疗领域的商业空间;二是纳入纳斯达克 100 指数带来的被动资金配置需求。此外,NIH 主导的国家级癌症疫苗加速计划也构成政策面利好。
Q4:Moderna 癌症疫苗预计何时上市?定价如何?
管理层展望最快 2027 年获批上市。定价方面,William Blair 预测批发采购成本约 47.5 万美元。实际定价将取决于监管审批条件、医保覆盖谈判及市场竞争格局。
Q5:投资者应关注哪些关键风险?
主要风险包括:三期完整数据(尤其是 OS)可能不及预期;个体化疫苗生产规模化挑战;高昂定价影响医保覆盖;2024 年 FDA 曾驳回加速批准申请,监管路径仍存不确定性;花旗已将评级下调至“卖出”,认为当前估值偏高。本文不构成投资建议。
相关快讯
