


LITE 股价逼近 52 周高点:光学组件产能售罄至 2029 年,增长空间还有多大?
关键要点
- Lumentum 的光学元件产能已售罄至 2029 年初,CEO 于 2024 年 10 月 9 日确认。
- 在 AI 数据中心需求的推动下,2026 财年第四季度营收达到 10.1 亿美元,同比增长 109.3%。
- 公司计划向东京和英国的设施投资至少 3.5 亿美元,2027 财年第一季度营收指引最高达 12.75 亿美元。
据 Gate 股票行情数据显示,Lumentum Holdings(NASDAQ: LITE)在 10 月 9 日美股交易时段收于 1,103.36 美元,单日上涨 5.22%,盘中最高触及 1,143.00 美元,恰好触及 52 周高点。盘后股价进一步报 1,106.58 美元,小幅续涨 0.29%。过去一年间,这家光通信器件龙头的股价从 52 周低点 147.85 美元一路攀升,累计涨幅超过 510%。
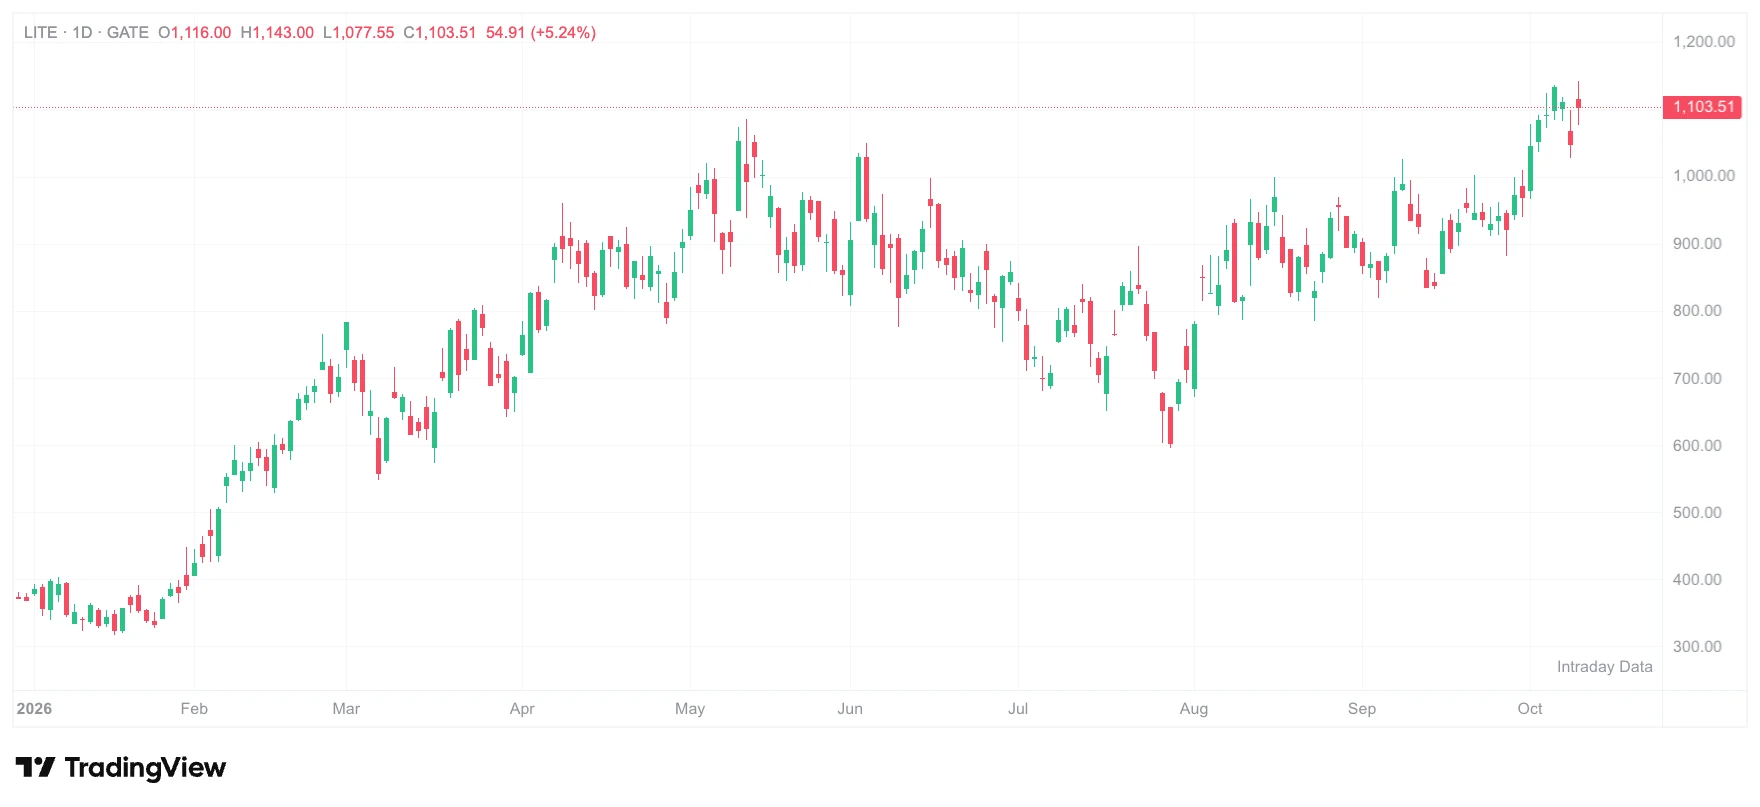
来源:Gate 股票行情
推动这一轮上涨的直接催化剂,来自 CEO 迈克尔·赫尔斯顿(Michael Hurlston)在东京接受彭博社采访时的表态:公司光学器件产能已全面售罄,供货排期延续至 2029 年初,部分产品明年仍有约 70% 的需求无法满足,另一些产品到 2028 年仍面临约 30% 的供应缺口。
当一家公司的销售日历被拉满四年半,股价逼近历史高点时,核心问题不再是“涨了多少”,而是“还能涨多少”。本文从产能供需、财务基本面、行业竞争格局、扩产风险与估值水平五个维度,拆解 LITE 当前定价所隐含的增长预期。
产能售罄至 2029 年:光互联瓶颈的供需本质
赫尔斯顿此次表态的关键信息,不在于“售罄”本身,而在于售罄时间表的持续前置。六个月前,他曾预计公司 2028 年全年产能将全部售罄;如今这一时间节点被推至 2029 年初。排产周期从三年延伸至四年半,意味着即便今天拿到订单,实际出货也要等到三年以上。
这背后的产业逻辑,是 AI 数据中心架构中光互联环节正在成为比 GPU 更稀缺的瓶颈。在英伟达 GB200 NVL72 等架构中,72 个 GPU 组成的机柜内部需要大量光模块完成高频数据传输,铜缆方案在长距离传输中面临信号衰减的硬性限制,光互联成为不可替代的基础设施。当 GPU 算力以年为单位迭代时,光器件的物理产能扩张周期却需要三至五年,两者的节奏错配构成了结构性短缺的根源。
Lumentum 的应对方式是大规模产能扩张。过去两年,公司位于东京都市圈的核心工厂产能已扩大至原来的 12 倍,并计划在该工厂及邻近设施至少投资 3.5 亿美元,同时扩建英国卡斯韦尔工厂。但赫尔斯顿坦言,新建产能通常需要三到五年,超大规模云厂商已同意承担部分资本开支风险来加速这一进程。
行业层面,据 LightCounting 等市场研究机构测算,AI 集群用高速光模块与 CPO 市场 2025 年规模达 165 亿美元,2026 年预计增至 260 亿美元,连续两年保持约 60% 的增速。需求增速远快于供给扩张速度,这解释了为何售罄时间表会不断前移。
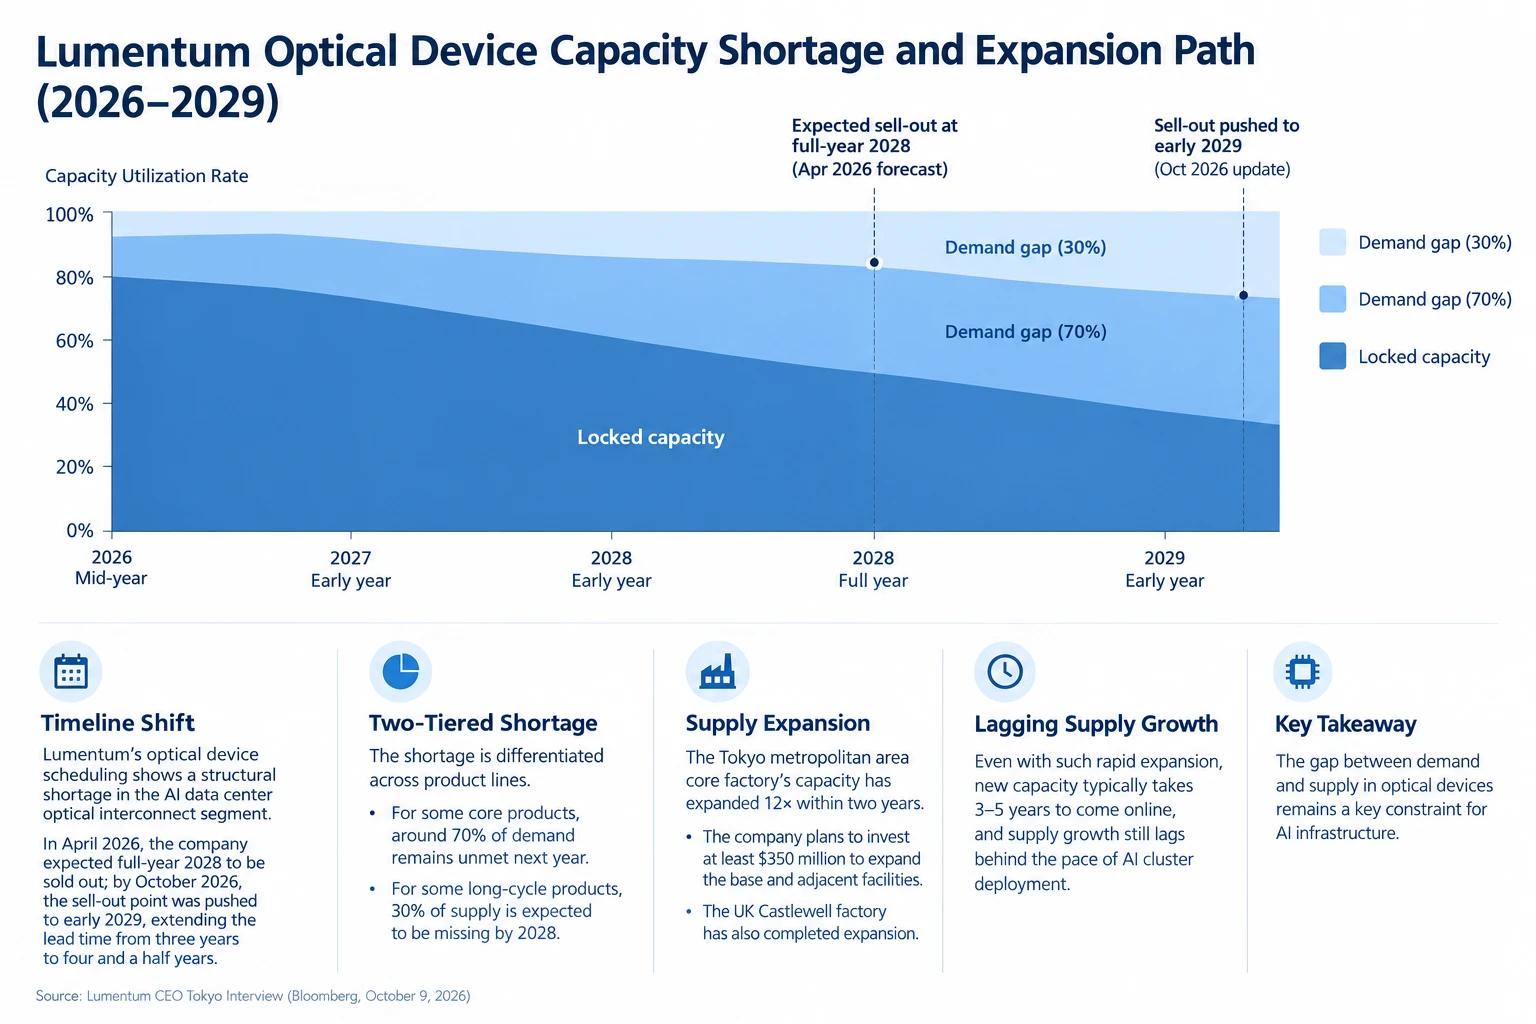
Lumentum 光学器件产能缺口与扩产路径(2026–2029)
财务基本面:营收翻倍增长能否支撑当前估值?
产能售罄的市场叙事,需要财务数据来验证其含金量。Lumentum 2026 财年第四财季(截至 6 月 27 日)报告显示,公司营收达 10.1 亿美元,同比增长 109.3%;非 GAAP 每股收益 3.23 美元,同比增长 267%,均超出市场预期。公司同时给出 2027 财年第一财季指引,预计营收最高达 12.75 亿美元,每股收益 4.35 美元。
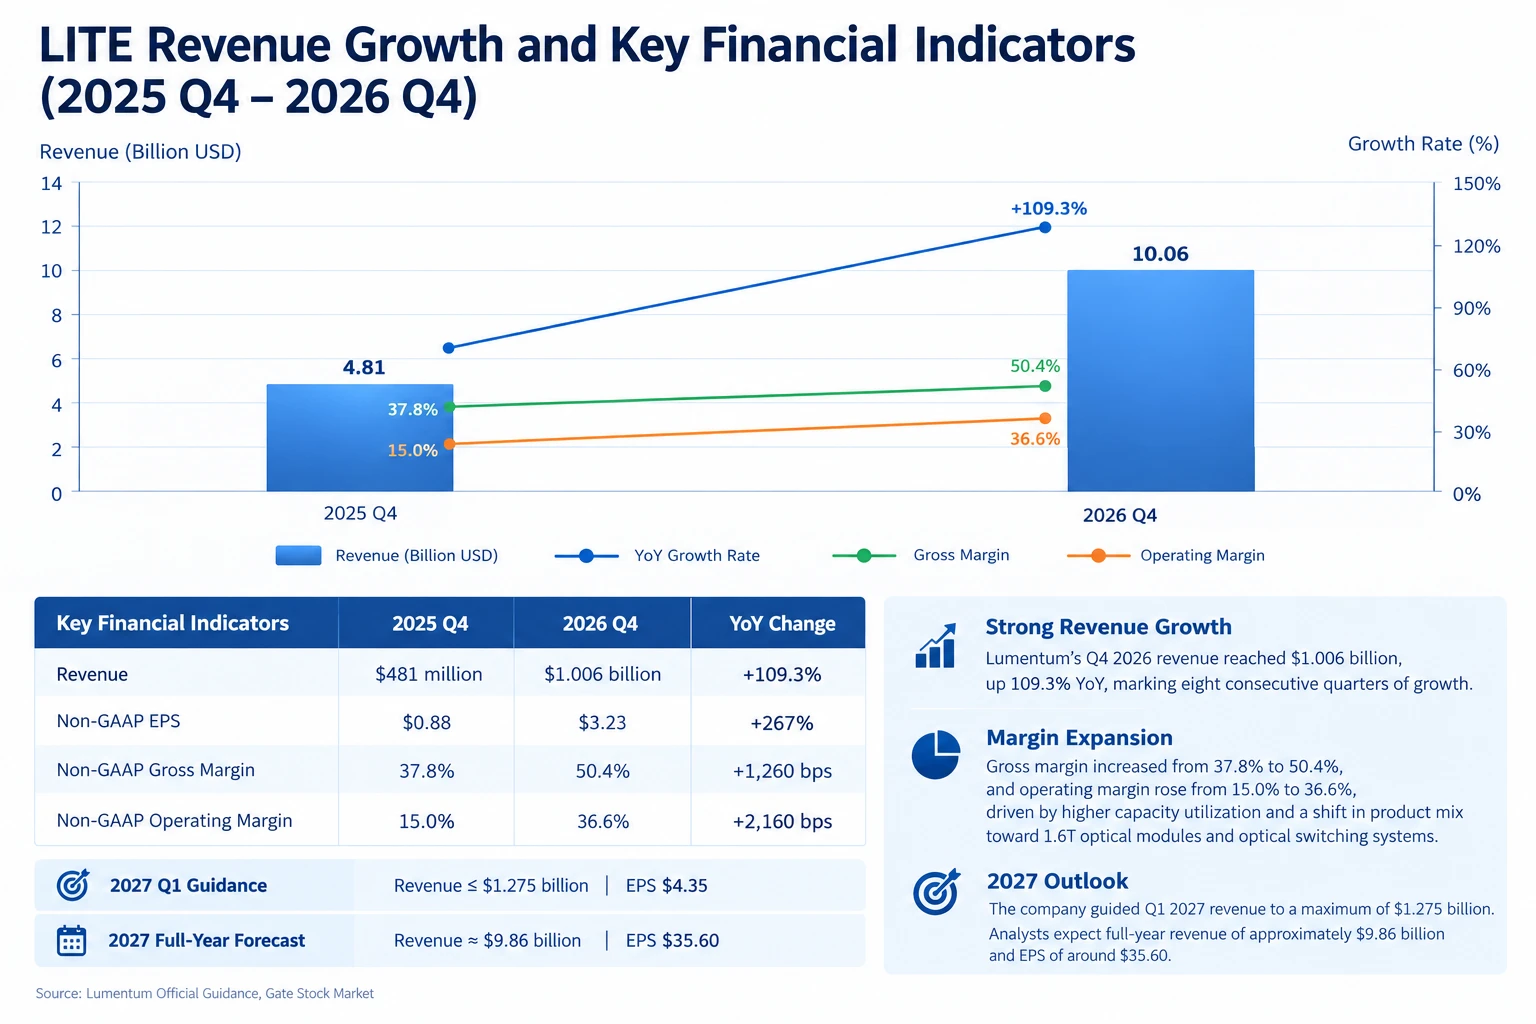
LITE 营收增长与关键财务指标(2025 Q4–2026 Q4)
从营收结构看,云光模块和光交换系统是主要增长引擎。分析师平均预计,Lumentum 本财年销售额将增长至上一年的两倍以上,2027 财年营收预期约 98.6 亿美元,每股收益预期约 35.60 美元,较 2026 财年增长约 63%。
但值得注意的细节是,公司 GAAP 口径业绩仍受到一次性非现金项目影响,与非 GAAP 盈利之间存在差异。营收翻倍增长与 GAAP 利润承压并存,是高速扩张阶段企业常见的财务特征,投资者需要区分经常性经营能力与非经常性项目的影响。
行业竞争格局与英伟达的双重下注
Lumentum 并非光器件赛道的唯一玩家。在 AI 数据中心光学组件市场,Coherent(COHR)和 Applied Optoelectronics(AAOI)是其主要竞争对手,博通也在高速 PAM4、以太网 PHY 和光器件领域与 Lumentum 直接竞争。
但 2026 年 3 月的一笔交易改变了行业竞争态势:英伟达分别向 Lumentum 和 Coherent 各投资 20 亿美元,合计 40 亿美元,附带多年期采购协议和先进激光组件的产能使用权。这不是英伟达在押注单一赢家,而是在为整个 AI 基础设施供应链购买“产能保险”——无论哪家供应商胜出,英伟达都能确保光互联带宽的稳定供给。
Lumentum 的技术护城河在于其磷化铟(InP)器件制造能力。通过 2018 年收购 Oclaro,公司获得了源自日立的光学研究积累,其位于相模原的工厂是全球最先进的磷化铟器件生产基地之一。在 AI 数据中心网络架构中,长距传输和 1.6T 网络依赖外腔激光器,短距 AI 集群依靠高速 PAM4 引擎组件,Lumentum 的技术储备覆盖了多个关键赛道。
产能扩张与供应链风险:售罄叙事的另一面
产能售罄至 2029 年,既是增长确定性的来源,也意味着公司必须在资本开支、良率爬坡和供应链管理上同时下注。新建产能通常需要三到五年,设备交付、厂房建设和客户认证周期都可能拉长实际投产时间。如果扩产进度慢于需求增长,售罄时间表可能进一步前移,但营收确认时点也会同步后移。
更直接的风险来自客户集中度。AI 数据中心光器件的主要买家是少数超大规模云厂商和 GPU 平台厂商,订单规模大、议价能力强。超大规模客户同意承担部分资本开支风险,通常也意味着在定价、优先供货和技术路线上拥有更高话语权。一旦少数客户调整资本开支节奏,供应商的产能利用率和毛利率可能迅速承压。
技术路线切换同样不可忽视。当前高速光模块以磷化铟、EML 和外腔激光器方案为主,但硅光、薄膜铌酸锂等路线正在持续演进。如果下一代 AI 集群架构对光器件的集成度、功耗或成本提出新要求,现有产能优势可能被部分削弱。Lumentum 需要证明其技术储备能够覆盖从 800G 到 1.6T 乃至更高速率的迭代周期。
估值分歧:分析师目标价从 820 到 1,400 美元
围绕 LITE 的估值,华尔街存在明显分歧。根据 S&P Global 对 26 位分析师的调查,LITE 的共识评级为“买入”,平均目标价 1,162 美元,较当前价格约有 5.31% 的上涨空间。其中,Stifel 在 10 月 5 日将目标价从 1,100 美元上调至 1,232 美元,花旗在 9 月 28 日将目标价上调至 1,400 美元。目标价区间从最低 820 美元到最高 1,400 美元,差距近 71%,反映出市场对增长持续性的判断存在显著分歧。
从估值倍数看,LITE 当前市销率约为 11.4 倍,在硬件类公司中处于较高水平。支持高估值的逻辑在于:产能售罄提供了未来三年以上的营收可见性,且随着 1.6T 光模块和 CPO 渗透率提升,产品结构有望向高毛利方向迁移。风险则在于:若 AI 基础设施资本开支增速放缓,或者竞争对手产能加速释放,当前定价中的增长溢价可能面临修正。
LITE 股价逼近 52 周高点,定价的是产能售罄至 2029 年的供需确定性。从财务数据看,营收翻倍增长和连续超预期的业绩指引为这一叙事提供了基本面支撑。但 71% 的分析师目标价分歧区间表明,市场对“确定性”愿意支付多少溢价,远未达成共识。
后续需要跟踪的关键指标包括:2027 财年第一财季实际营收是否达到 12.75 亿美元指引上限、东京工厂扩产进度能否匹配需求增速、以及 1.6T 光模块和 CPO 产品的量产爬坡节奏。对于关注光通信与 AI 基础设施赛道的投资者而言,产能售罄是理解这家公司的起点,而估值能否被增长消化,才是决定 52 周高点究竟是天花板还是新起点的核心变量。
FAQ
LITE 产能售罄至 2029 年意味着什么?
意味着公司未来三年以上的营收具有极高的可见性。CEO 确认部分产品明年仍有 70% 需求无法满足,另一些产品到 2028 年仍有 30% 缺口。这为营收预测提供了较强的确定性基础,但同时也意味着公司需要通过大规模资本开支来追赶需求。
LITE 当前估值是否偏高?
LITE 市销率约 11.4 倍,在硬件公司中处于较高水平。分析师目标价区间从 820 美元到 1,400 美元,分歧较大。高估值反映的是产能售罄带来的营收确定性溢价,但如果 AI 资本开支增速放缓,估值可能面临修正压力。
英伟达投资 LITE 20 亿美元的战略意图是什么?
英伟达同时向 LITE 和 Coherent 各投资 20 亿美元,本质是在为 AI 基础设施供应链购买“产能保险”。无论哪家供应商胜出,英伟达都能确保光互联带宽的稳定供给,避免 GPU 算力因光器件短缺而无法充分发挥。
LITE 的主要竞争对手有哪些?
主要包括 Coherent(COHR)和 Applied Optoelectronics(AAOI),博通也在高速 PAM4 和光器件领域直接竞争。LITE 的差异化优势在于磷化铟器件制造能力和源自日立的技术积累,但竞争对手也在加速 800G 和 1.6T 光模块的产能扩张。
投资者后续应跟踪哪些关键指标?
重点跟踪 2027 财年第一财季实际营收是否达到 12.75 亿美元指引上限、东京工厂扩产进度、1.6T 光模块和 CPO 量产爬坡节奏,以及超大规模云厂商资本开支变化。这些指标将决定产能售罄叙事能否持续转化为营收和利润增长。
相关快讯
