


10 月 FOMC 鹰派纪要浇灭降息幻想,12 月加息预期有多强?
关键要点
- 美联储10月FOMC纪要与理事沃勒均释放强势鹰派信号,几乎所有与会者认为未来数月进一步加息合适。
- 根据利率期货定价,市场对12月加息25个基点至4.00%-4.25%区间的隐含概率达90%左右。
- 衍生品市场在政策信号释放后4小时内遭受1.6亿美元清算,多单清算占比达92%形成集中去杠杆。
昨夜,美联储公布了 10 月 27 日至 28 日联邦公开市场委员会(FOMC)会议纪要,叠加美联储理事沃勒(Waller)在采访中释放的激进紧缩信号,全球利率与风险资产定价瞬间承压。对于加密衍生品市场而言,宏观预期逆转带来的冲击尤为直接:在政策信号集中释放后的短时间内,全网 4 小时合约清算规模一度达到 $1.6 亿左右,其中多单清算占比超过 90%,高杠杆多头在流动性收紧预期面前遭遇集中出清。随着 12 月 9 日至 10 日议息会议临近,围绕美联储会议纪要最新解读、12 月美联储加息以及 BTC 宏观走势的讨论迅速升温。
为什么 10 月 FOMC 纪要与沃勒表态会彻底浇灭降息幻想?
10 月 FOMC 会议最终以 10 票赞成、2 票反对维持基准利率在 3.75% - 4.00% 不变,但内部紧缩倾向已高度明朗。理事丽莎·库克与克利夫兰联储行长贝丝·哈马克投下反对票,主张当场加息 25 个基点,而支持维持利率不变的官员中,也有部分人士认为这一决定属于“险胜”。纪要显示,几乎所有与会者均判断,基于对通胀与劳动力市场的基准展望,未来几个月进一步加息可能是合适的,甚至有少数官员指出,若后续通胀数据表现不利,12 月会议可考虑幅度超过 25 个基点的加息。
沃勒的表态则将这种鹰派基调推向台前。他在接受采访时明确表示自己对通胀“非常非常担心”,认为通胀方向出现偏离且正在向更广泛领域扩散,并非仅限于少数细分项目。他提出,若要真正把通胀拉回 2% 的目标水平,要么在 12 月一次性加息 50 个基点,要么清晰释放 2027 年加快加息节奏的信号,甚至需要通过政策行动打破市场将 3% 左右通胀视为常态的心理预期。当政策制定者从“何时降息”转向“加息幅度与节奏”时,此前押注宽松周期延续的交易逻辑便失去了前提。
12 月加息路径概率如何分布,宏观定价有哪些分歧?
从当前利率市场定价与机构研判来看,12 月加息已成为主流基准情景,真正的分歧集中在加息幅度以及 2027 年初的连续行动节奏。根据利率期货与相关统计口径,市场对 12 月加息 25 个基点至 4.00% - 4.25% 区间的隐含概率高达 90% 左右,对加息 50 个基点至 4.25% - 4.50% 区间的定价约为 10%,而对明年 1 月再加息 25 个基点的预期概率也达到 66% 附近。
华尔街机构之间的路径判断同样存在明显层级。部分机构预计 12 月与明年 3 月分别加息 25 个基点,利率上限升至 4.50%,下一次降息窗口可能要推迟到 2027 年末;另有机构预计 12 月、明年 1 月与 3 月将连续三次各加息 25 个基点,推动利率区间上探至 4.50% - 4.75%。与此同时,通胀与实体经济数据呈现分化:9 月个人消费支出(PCE)价格指数同比上涨 3.6%,10 月部分批发价格指标同比涨幅触及 2022 年以来高位,而 10 月成屋销售与住宅建筑商信心则处于多年低位。更关键的是,10 月 PCE 数据定于 11 月 25 日公布,而 11 月 CPI 要到 12 月 10 日才会发布,晚于 12 月 9 日至 10 日的议息会议,这意味着美联储将在信息不完全对称的窗口内做出决策,会后声明的措辞分量将被进一步放大。
| 维度指标 | 市场主流预期 / 事实表现 | 鹰派或分歧情景 | 对宏观与流动性含义 |
|---|---|---|---|
| 12 月加息幅度概率 | 加息 25 个基点概率约 90% | 加息 50 个基点概率约 10% | 短期紧缩方向高度确定,尾部冲击来自超预期幅度 |
| 2027 年初续加息预期 | 明年 1 月再加 25 个基点概率约 66% | 连续三次各加 25 个基点至 4.50% - 4.75% | 终端利率上移将延长高利率周期,压制远期估值 |
| 通胀与经济分化 | 9 月 PCE 同比 3.6%,部分批发价格创 2022 年以来新高 | 10 月成屋销售处 16 年低位,建筑商信心处 2012 年低位 | 高利率对利率敏感型行业形成挤压,政策权衡难度加大 |
| 关键数据时间差 | 10 月 PCE 于 11 月 25 日公布 | 11 月 CPI 于 12 月 10 日公布,晚于 12 月议息会议 | 12 月会议前夕市场对前瞻指引与沟通更加敏感 |
全网 4 小时爆仓 $1.6 亿为何多单占 92%?
回顾昨夜盘面,衍生品市场的剧烈波动源于仓位结构与宏观突变的共振。在 FOMC 纪要与沃勒讲话落地前,部分交易者仍抱有“政策声明偏温和”或“利空出尽反弹”的预期,合约市场多头仓位相对集中。当利率预期快速向更紧缩方向调整、短端美债收益率与美元波动率抬升时,风险资产价格出现快速回撤,触发了多头止损与强平机制。
从清算结构来看,全网 4 小时约 $1.6 亿的爆仓规模中,多单清算约 $1.48 亿,空单清算约 $0.11 亿,多空清算比例接近 92% 比 8%。这种高度倾斜的清算分布说明,本轮波动并非双向震荡洗盘,而是典型的单边去杠杆过程。在流动性深度阶段性收紧的环境下,高倍杠杆多头的保证金缓冲空间有限,一旦价格跌破关键清算密集区,连环强平会在短时间内放大价格滑点与波动率,进而把原本可控的宏观回调演变为衍生品市场的集中出清。
BTC 宏观走势与高利率环境如何传导至加密市场?
截至 2026 年 11 月 19 日,基于 Gate 行情数据,BTC 的现货交易价格暂报 63,900 美元,处于高波动敏感区间,整体走势与全球利率定价及流动性预期保持紧密联动。从宏观传导机制来看,美联储释放更强紧缩信号主要通过三条路径影响 BTC 宏观走势 与加密资产表现。
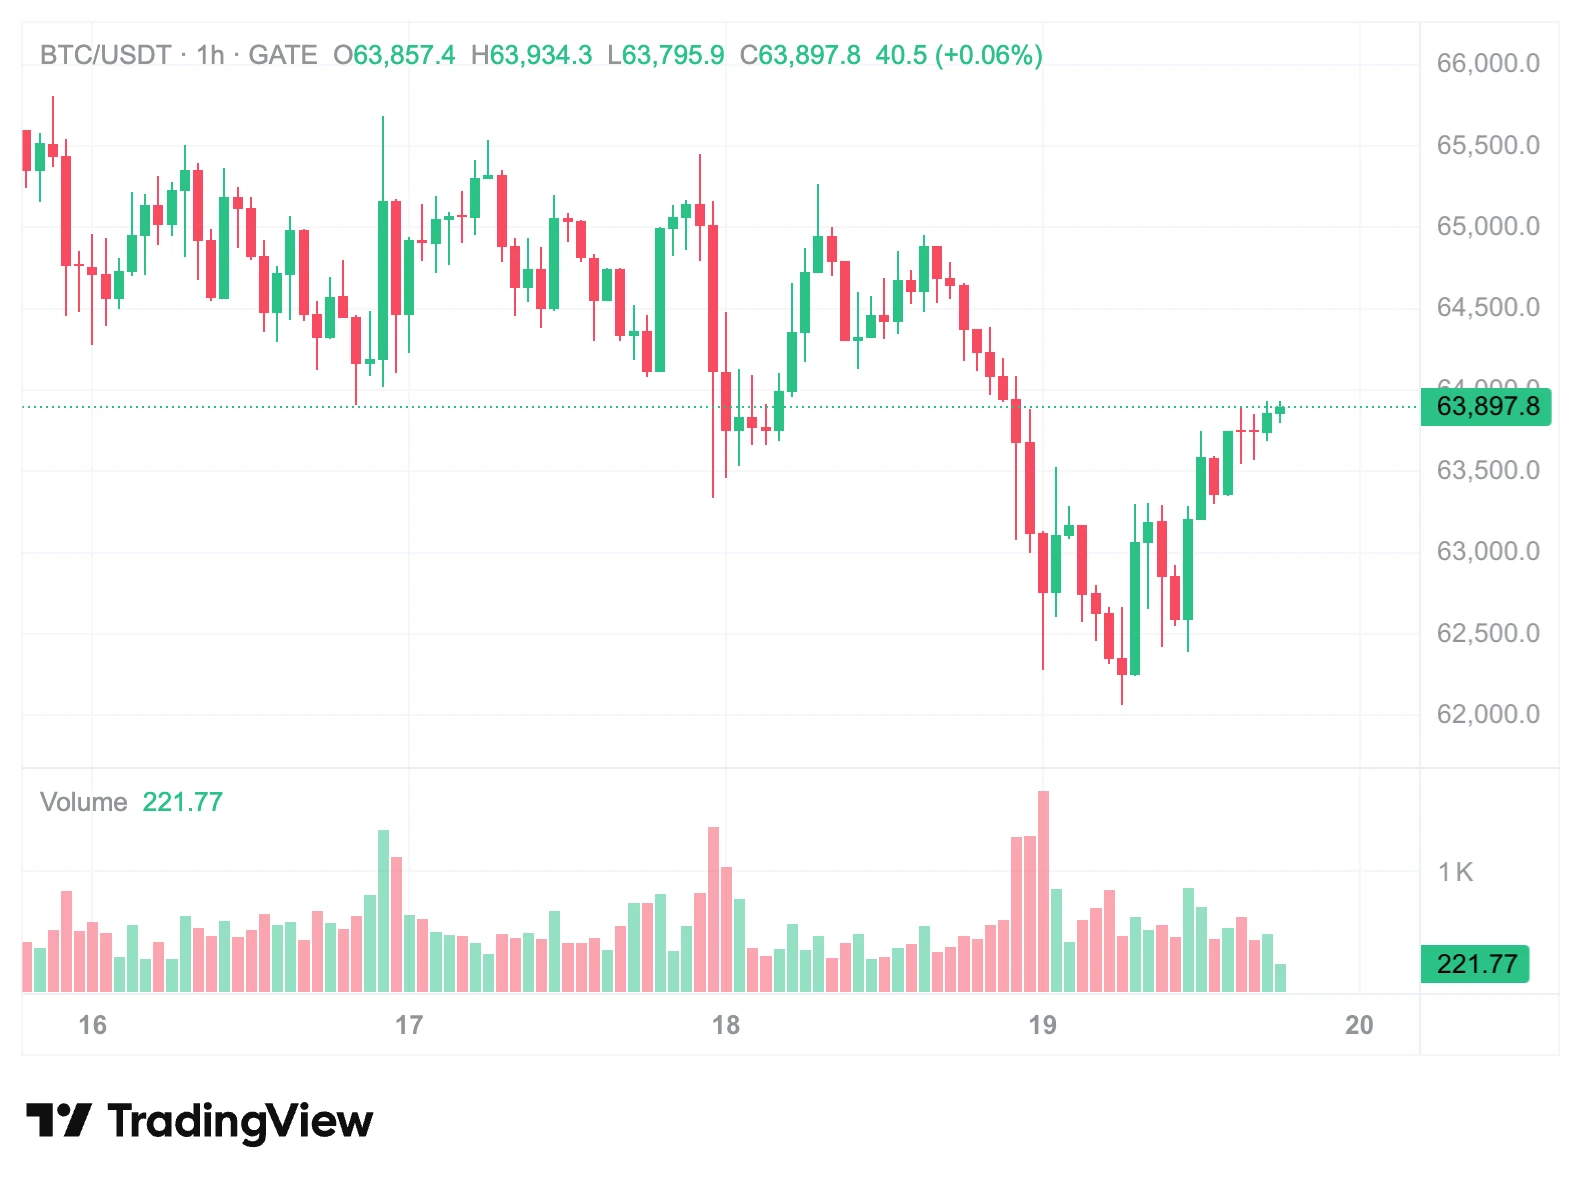
第一是无风险利率与机会成本抬升。当市场预期基准利率从 3.75% - 4.00% 向 4.00% - 4.25% 甚至更高区间迈进时,美元资产的票息吸引力上升,资金在配置无息或高波动资产时会更加审慎。第二是跨资产估值与风险偏好联动。10 月 FOMC 纪要专门讨论了人工智能基础设施建设带来的通胀压力与潜在金融稳定风险,指出部分 AI 相关融资结构复杂且不透明,高利率延长可能压低高估值资产的远期折现倍数。当美股科技与算力板块面临利率与估值再定价时,加密市场往往同步承压。第三是合约杠杆与资金费率重置。宏观事件窗口往往伴随隐含波动率上升,若前期多头杠杆过高,极易在宏观数据或官员讲话前后出现资金费率回落与多单减仓。
12 月 9 日议息会议前该如何制定宏观避险策略?
距离 12 月 9 日至 10 日的 FOMC 会议仍有数周时间,期间还将迎来 11 月 25 日的 10 月 PCE 数据以及多位联储官员的公开表态。在政策路径尚未完全明朗前,宏观避险的核心思路应当围绕仓位管理、杠杆控制与事件窗口风控展开。
- 降低合约杠杆与控制单边敞口:在利率预期剧烈重定价阶段,高杠杆合约极易在突发消息面下触发被动强平,适当下调杠杆倍数、分散开仓点位有助于降低连环清算带来的尾部风险。
- 盯紧关键宏观数据节点:重点关注 11 月 25 日 PCE 通胀读数是否进一步强化加息预期,以及市场对 12 月加息 25 个基点与 50 个基点概率的定价变化,避免在重磅数据发布前盲目重仓押注单一方向。
- 留足流动性缓冲应对波动放大:议息会议临近时,跨市场波动率通常居于高位,保留充足的保证金与流动性缓冲,能够在行情快速波动时保持主动调整仓位的空间,而非被迫在极端点位平仓。
总结
总体而言,10 月 FOMC 纪要与沃勒的鹰派表态共同强化了美联储延续紧缩的政策信号,市场对 12 月加息的预期显著升温,直接引发了加密衍生品市场以多单为主的集中去杠杆。在 12 月 9 日议息会议落地之前,加密市场的短期波动仍将高度受制于通胀数据、利率路径预期与杠杆仓位变化,稳健控杠杆与严格执行风控纪律尤为重要。
FAQ
10 月 FOMC 纪要释放了哪些核心鹰派信号?
纪要显示,10 月会议虽然以 10 票赞成、2 票反对维持利率在 3.75% - 4.00% 不变,但已有两位官员主张当场加息 25 个基点,且支持按兵不动的官员中也有人认为决定接近“险胜”。几乎所有与会者均认为未来几个月进一步加息可能是合适的,少数官员甚至提出若通胀数据不利,12 月可考虑超过 25 个基点的加息幅度。
12 月美联储会加息吗,市场预期如何?
从当前定价来看,12 月加息已成为市场主流预期,其中加息 25 个基点的概率高达 90% 左右,加息 50 个基点的概率约为 10%。不过,最终决策仍将受到后续通胀表现与官员沟通的影响,市场同时在关注 12 月会后声明是否会为 2027 年 1 月继续加息铺路。
为什么昨夜 4 小时爆仓中多单占比达到 92%?
在鹰派信号集中释放前,市场部分仓位对短期利率路径偏乐观,多头杠杆积聚较多。当 10 月 FOMC 纪要与沃勒讲话强化紧缩预期后,风险资产短线承压回落,导致大量高杠杆多头触及强平线,从而形成多单清算占绝对主导的局面。
12 月 9 日议息会议前交易者应重点关注什么?
交易者应重点关注 11 月 25 日公布的 10 月 PCE 通胀数据、利率期货对 12 月与明年 1 月加息概率的动态调整,以及合约市场的杠杆率与资金费率变化。在宏观不确定性较高的阶段,合理控制杠杆与预留保证金比盲目博弈短线反弹更为关键。
相关快讯