


Anthropic(ANT)IPO 首日收涨 17%:6 倍超额认购与 9,000 亿美元算力承诺如何影响估值?
关键要点
- Anthropic(ANT)IPO首日收于97.17美元,较83美元发行价上涨17.07%,开盘溢价达34.3%但收盘回落13%。
- 根据招股文件,Anthropic 2026年前九个月营收332.4亿美元,同比增长1,206%,调整后经营利润约41亿美元已转正。
- Anthropic面临约9,009亿美元算力采购承诺,其中刚性承诺2,694亿美元延续至2045年,后续估值验证取决于收入增速能否覆盖资本成本。
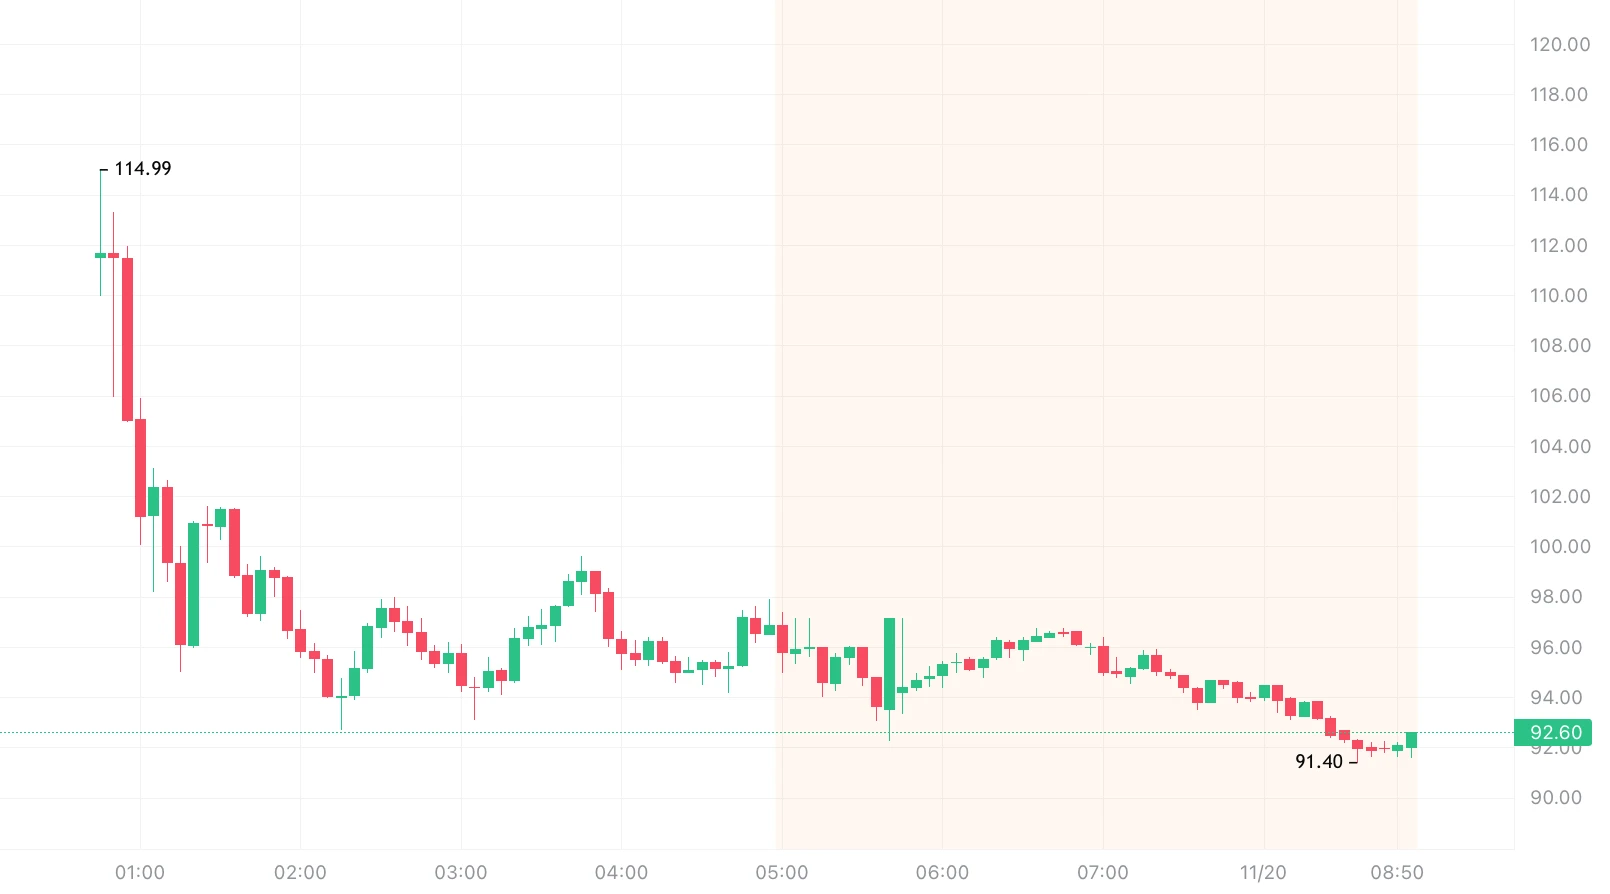
来源:Gate 股票行情数据
首日行情:一组需要精确对待的数据
ANT 首日关键行情如下:发行价 83.00 美元,首笔交易价 111.50 美元,盘中最高 115.10 美元,盘中最低 92.72 美元,收盘 97.17 美元,收盘涨幅 17.07%。首日成交约 8.4 亿股,开盘首分钟成交额约 150 亿美元。按收盘价计算,收盘市值约 1.27 万亿美元;按完全稀释口径,估值约 1.5 万亿美元。
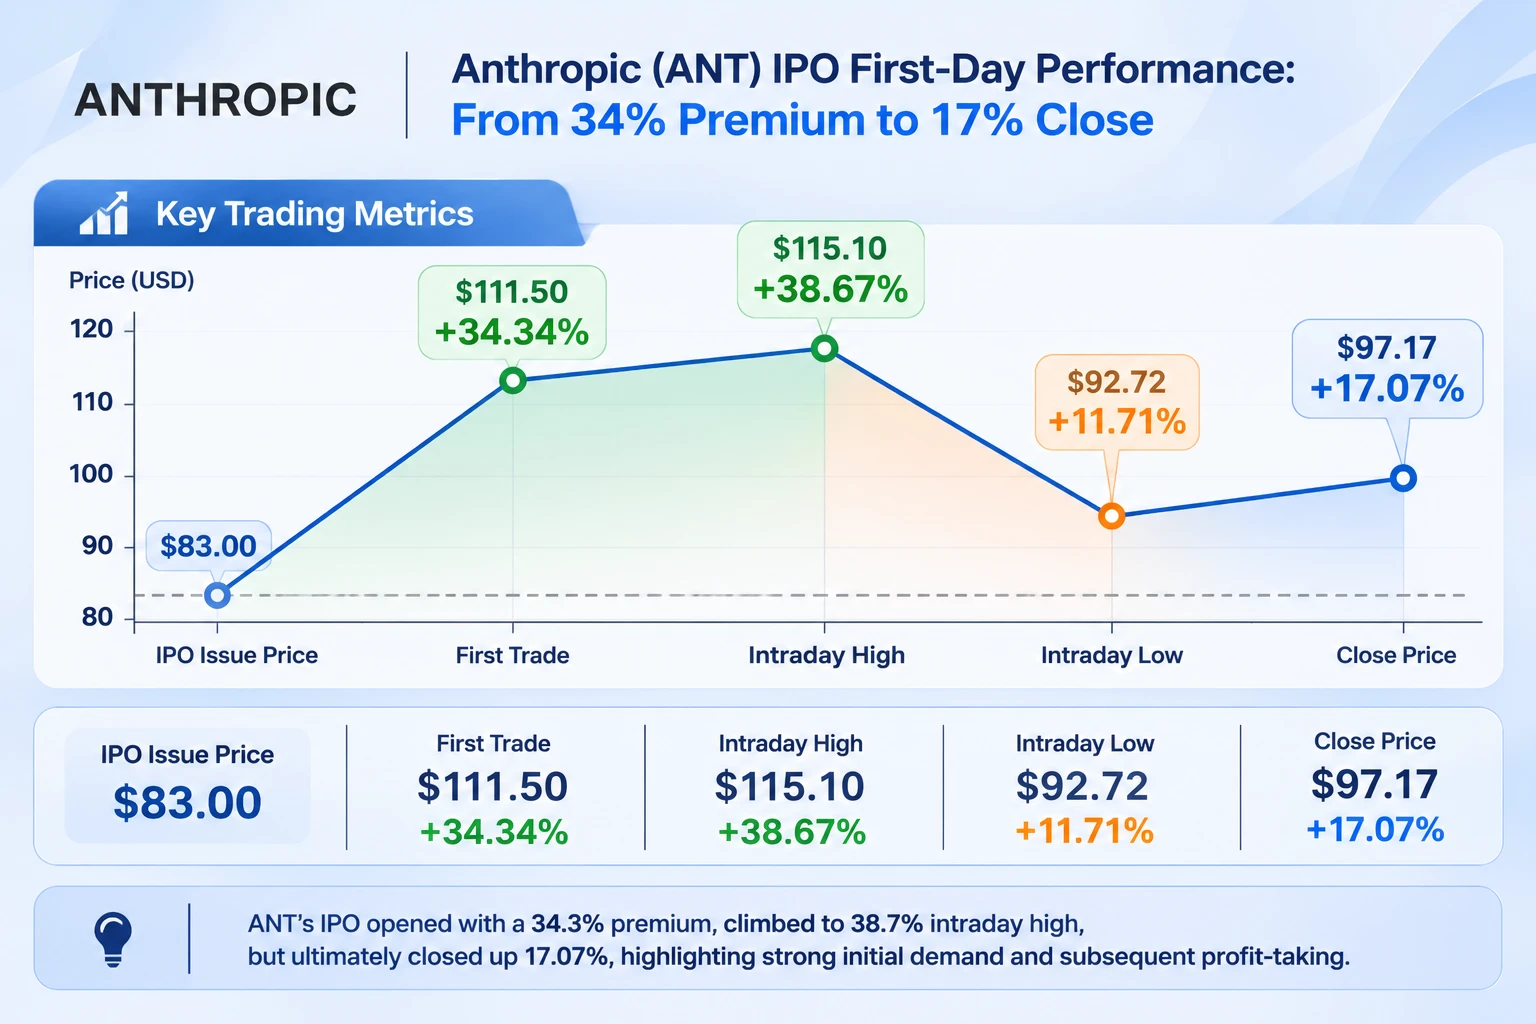
Anthropic(ANT)IPO 首日价格走势与开盘溢价回落
开盘溢价 34% 和收盘涨幅 17% 指向的是同一交易日内两种不同的市场状态。开盘价反映的是“未获配售的机构必须在二级市场建仓”的即时供需缺口,收盘价则纳入了首批可出售股份进入市场的供给效应。两者之间的 13 个百分点差值,是首日多空力量从失衡走向再平衡的直接证据。
SpaceX 对比:开盘溢价更高,收盘涨幅反而更低
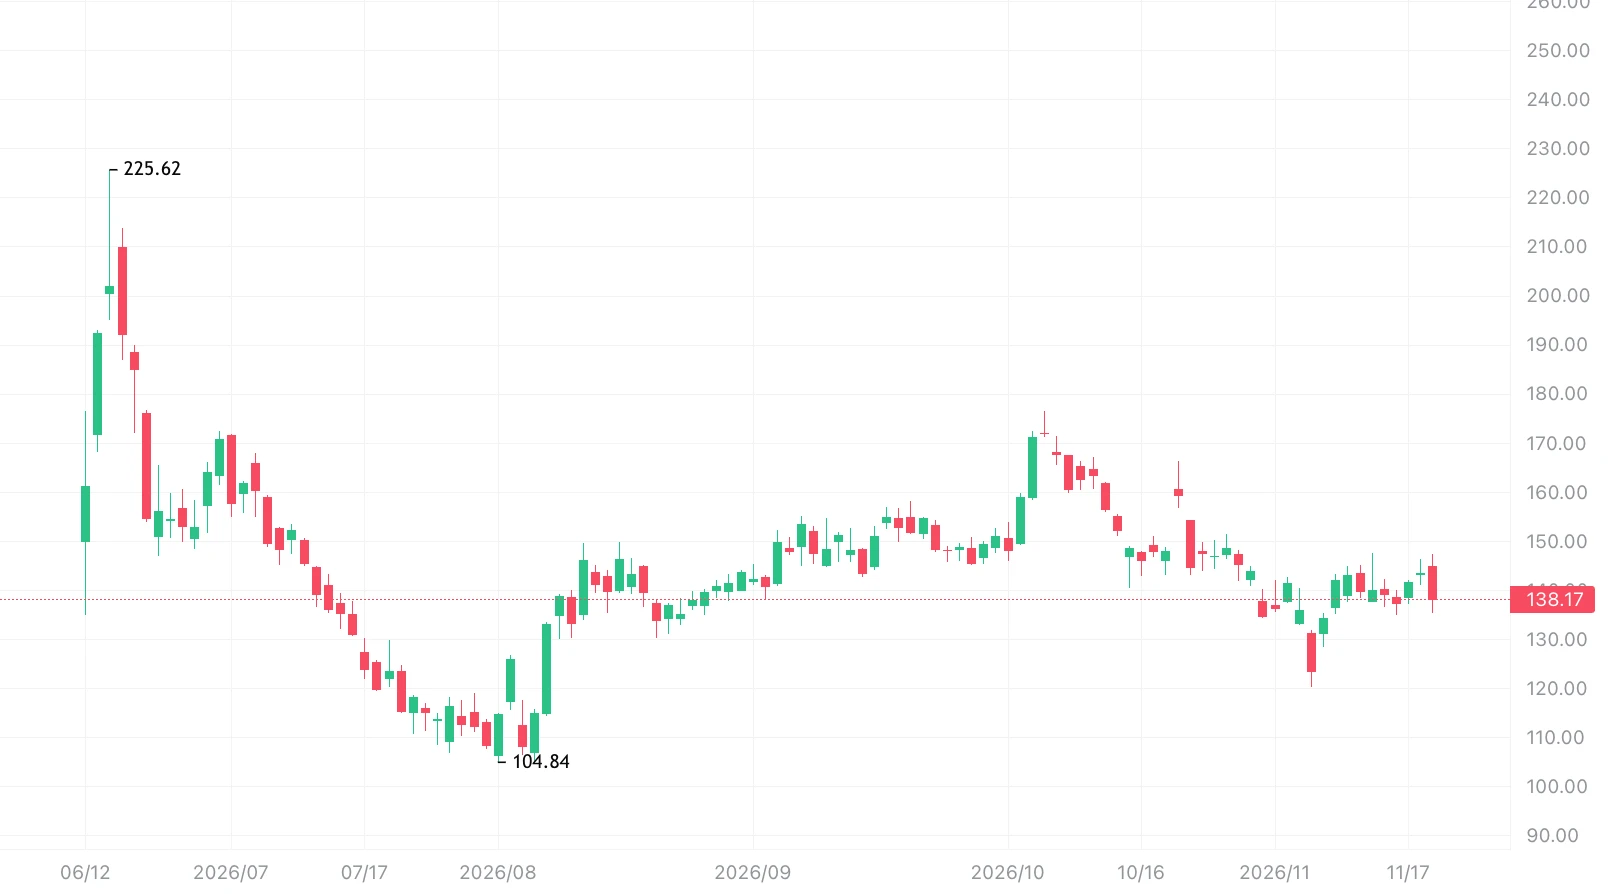
来源:Gate 股票行情数据
募资口径需要单独说明。ANT 公开发行约 9.8 亿股,发行总额约 813.4 亿美元,其中新股约 793.8 亿美元,老股东出售约 19.6 亿美元;同步私募配售约 260 亿美元;两项合计约 1,073 亿美元。SpaceX 的 750 亿美元为 IPO 募资口径。直接将 813.4 亿美元与 750 亿美元对比,会忽略私募配售带来的资本结构差异。ANT 的更高开盘溢价说明一级市场配售缺口更大,而更低的收盘涨幅则说明首日供给释放对价格的压制也更明显。
34% 开盘溢价从哪里来:超额认购的供需算术
ANT 开盘溢价的直接驱动力是认购需求与可分配股份之间的显著缺口。IPO 获得约 6 倍超额认购,约 1,200 家机构投资者参与下单,超过半数未能获得配售。发行价最终定在 83 美元,高于此前每股 70 至 78 美元的初始区间;发行规模也从早期计划上调至 9.8 亿股。散户配售比例被压缩至 20% 以下,进一步将部分需求推向公开市场。
这一机制可以概括为:配售缺口制造了上市首日的“强制性买盘”。未获足够份额的机构需要在 ANT 开始交易后补足仓位,而可出售的流通股份在开盘瞬间是有限的,价格因此被推高至发行价上方 34%。但“强制性买盘”是一次性的,当首日具备出售资格的股份陆续进入市场,开盘溢价的支撑随之弱化。
财务能支撑估值吗
ANT 营收增长的真实性较高。2026 年前九个月营收 332.4 亿美元,同比增长约 1,206%;截至 10 月底年度经常性收入约 810 亿美元。同期经营亏损约 12.6 亿美元,较上年同期的 52.2 亿美元明显收窄;调整后经营利润约 41 亿美元,已经转正。
净亏损 1,040 亿美元是全文最容易被误读的数字。其中约 943 亿美元来自可转换票据及衍生负债的公允价值变动,属于非现金会计处理,不等同于经营现金流出。将 1,040 亿美元直接描述为“Anthropic 经营亏损”,在事实上不成立,也会扭曲对估值合理性的判断。
真正的估值约束不在利润表,而在合同义务表。招股文件披露的算力与基础设施采购承诺合计约 9,009 亿美元,其中与主要云厂商和芯片供应商的刚性采购承诺约 2,694 亿美元,履约周期最远延续至 2045 年。按 810 亿美元年化收入计算,1.5 万亿美元完全稀释估值对应约 18 倍市销率。这一倍数是否合理,取决于收入增速能否在算力承诺集中到期之前将经营利润率维持在足够覆盖资本成本的水平。
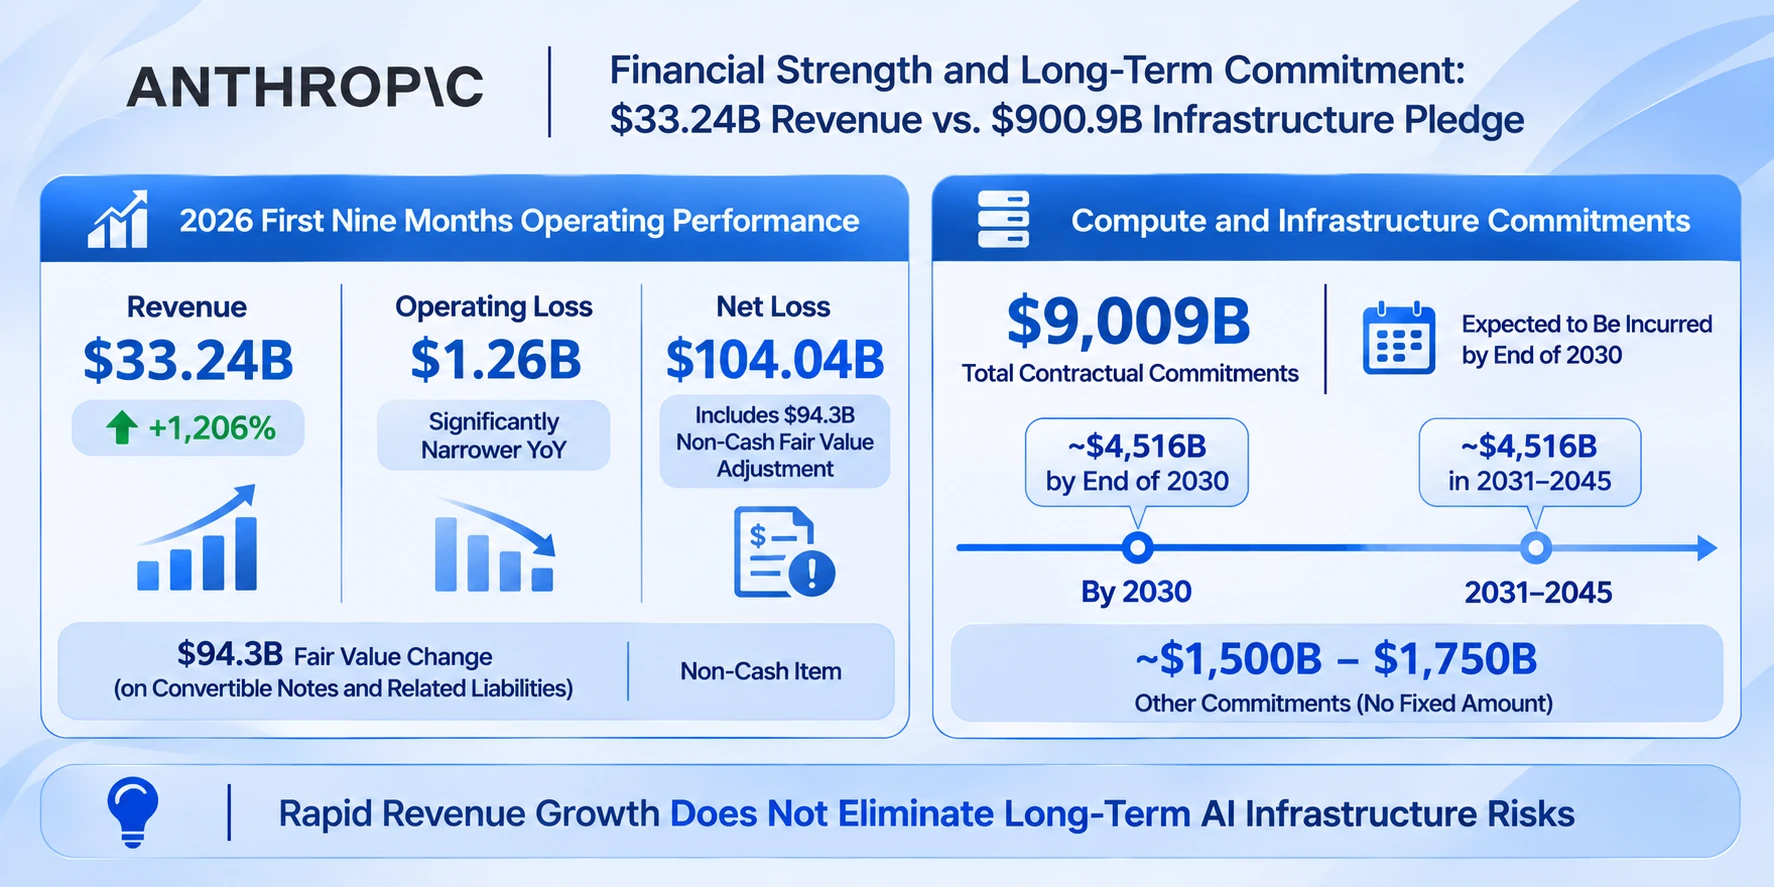
Anthropic 营收增长与算力承诺的财务结构
内部人股份:3.15 亿股“资格”不等于实际抛售
ANT 的锁定期安排不同于常规 IPO。非创始人董事、高管、现任及前任员工和顾问持有的最多约 3.15 亿股,从首个交易日起即具备出售资格;其中部分持有人可立即出售其受锁定持股的 10%。创始人及部分主要股东的锁定期最长可达 365 天,其他非创始人股东面临分批解禁。
“具备出售资格”与“实际出售”之间存在距离。首日收盘价较开盘价回落 13%,本身已经部分反映了市场对供给增加的预判。但 3.15 亿股的可出售资格构成一个持续存在的供给弹性:当股价反弹至内部人认为合理的区间,潜在卖压会重新进入定价。后续更值得关注的时间节点是 2026 财年业绩发布前后,届时部分非创始人员工股份可能进一步解禁。
ANT 后续的关键风险:从“需求验证”转向“履约验证”
首日 17% 的收盘涨幅已经完成了对 IPO 需求的初步验证。后续定价的核心变量将转向 Anthropic 能否在刚性算力承诺与收入增长之间维持可接受的平衡。第一,算力承诺的支付节奏是刚性的,而收入按 token 使用量计费,需求侧并无长期合约锁定;如果企业 AI 支出增速放缓,经营利润率将首先承压。第二,18 倍市销率隐含的是“高增长持续多年”的假设,任何季度营收增速的边际放缓都可能触发估值倍数的重新校准。第三,首日可出售股份与后续分批解禁构成持续的供给背景,在需求侧出现波动时放大价格下行幅度。分析师目标价的分化也反映了这一分歧:Citizens 给出 125 美元,Melius 给出 155 美元,而首日收盘价 97.17 美元恰好落在发行价与机构目标价之间的中段。
FAQ
ANT 首日收盘涨幅 17%,是否意味着 IPO 定价偏低?
不完全如此。83 美元发行价已经高于 70 至 78 美元的初始区间,且获得 6 倍超额认购,定价本身反映的是发行方在需求旺盛下的主动上调。17% 的收盘涨幅更多反映的是配售缺口在二级市场的延续,而非定价失误。真正的定价检验发生在首日供给释放之后。
净亏损 1,040 亿美元是否说明 Anthropic 经营状况很差?
不能直接得出这一结论。其中约 943 亿美元来自可转换票据和衍生负债的公允价值变动,属于非现金会计项目。同期经营亏损约 12.6 亿美元,调整后经营利润约 41 亿美元且已转正。将会计净亏损等同于经营亏损,会高估实际现金消耗。
3.15 亿股首日可出售,是否意味着股价必然承压?
“可出售资格”不等于“实际出售”。首日收盘较开盘回落 13%,已经部分定价了这一供给预期。但可出售股份构成持续的供给弹性,在股价反弹时可能转化为实际卖压。后续解禁节奏比首日资格数字更值得跟踪。
ANT 与 SpaceX 首日表现的核心差异是什么?
SpaceX 开盘溢价约 11%,收盘涨幅约 19%;ANT 开盘溢价约 34%,收盘涨幅约 17%。ANT 的一级市场配售缺口更大,因此开盘冲高更剧烈;但首日可出售股份的供给释放也更明显,导致涨幅收窄幅度更大。两者募资口径不同,不宜仅凭收盘涨幅直接排序。
相关快讯