


稳定币理财有哪些风险?如何评估本金安全与退出能力
本课系统介绍稳定币收益产品的主要风险,涵盖稳定币脱锚、借贷坏账、智能合约漏洞、平台信用、流动性不足及赎回限制,并建立完整的风险评估框架,帮助学习者理解本金安全与实际退出能力。
一、为什么稳定币理财仍然可能发生本金损失?
稳定币理财是指用户将 USDT、USDC 等稳定币投入借贷协议、流动性池、收益策略或平台理财产品,并按照相关规则获得潜在收益的资产管理活动。虽然稳定币通常以维持相对稳定的参考价格为目标,但稳定币价格相对稳定,并不意味着相关理财产品能够保证本金安全。
稳定币理财的风险主要来自两个层面。第一层是稳定币资产本身的风险,例如发行机制、储备资产、赎回能力及市场价格偏离。第二层是收益产品的风险,例如借款人无法偿还债务、智能合约出现漏洞、平台发生运营问题,或者用户无法按照预期时间赎回资金。
例如,用户将 10,000 USDC 存入某收益产品,假设一年后获得 500 USDC 利息。从稳定币数量看,账户资产增加至 10,500 USDC。但如果产品底层协议出现重大损失,或者 USDC 在退出时明显偏离美元目标价格,用户最终能够获得的美元价值仍可能低于最初投入金额。
因此,稳定币收益管理不能只关注资产余额是否增加,还需要判断资金是否安全、收益能否兑现,以及用户能否在需要时完成赎回。
二、稳定币脱锚风险如何影响理财本金?
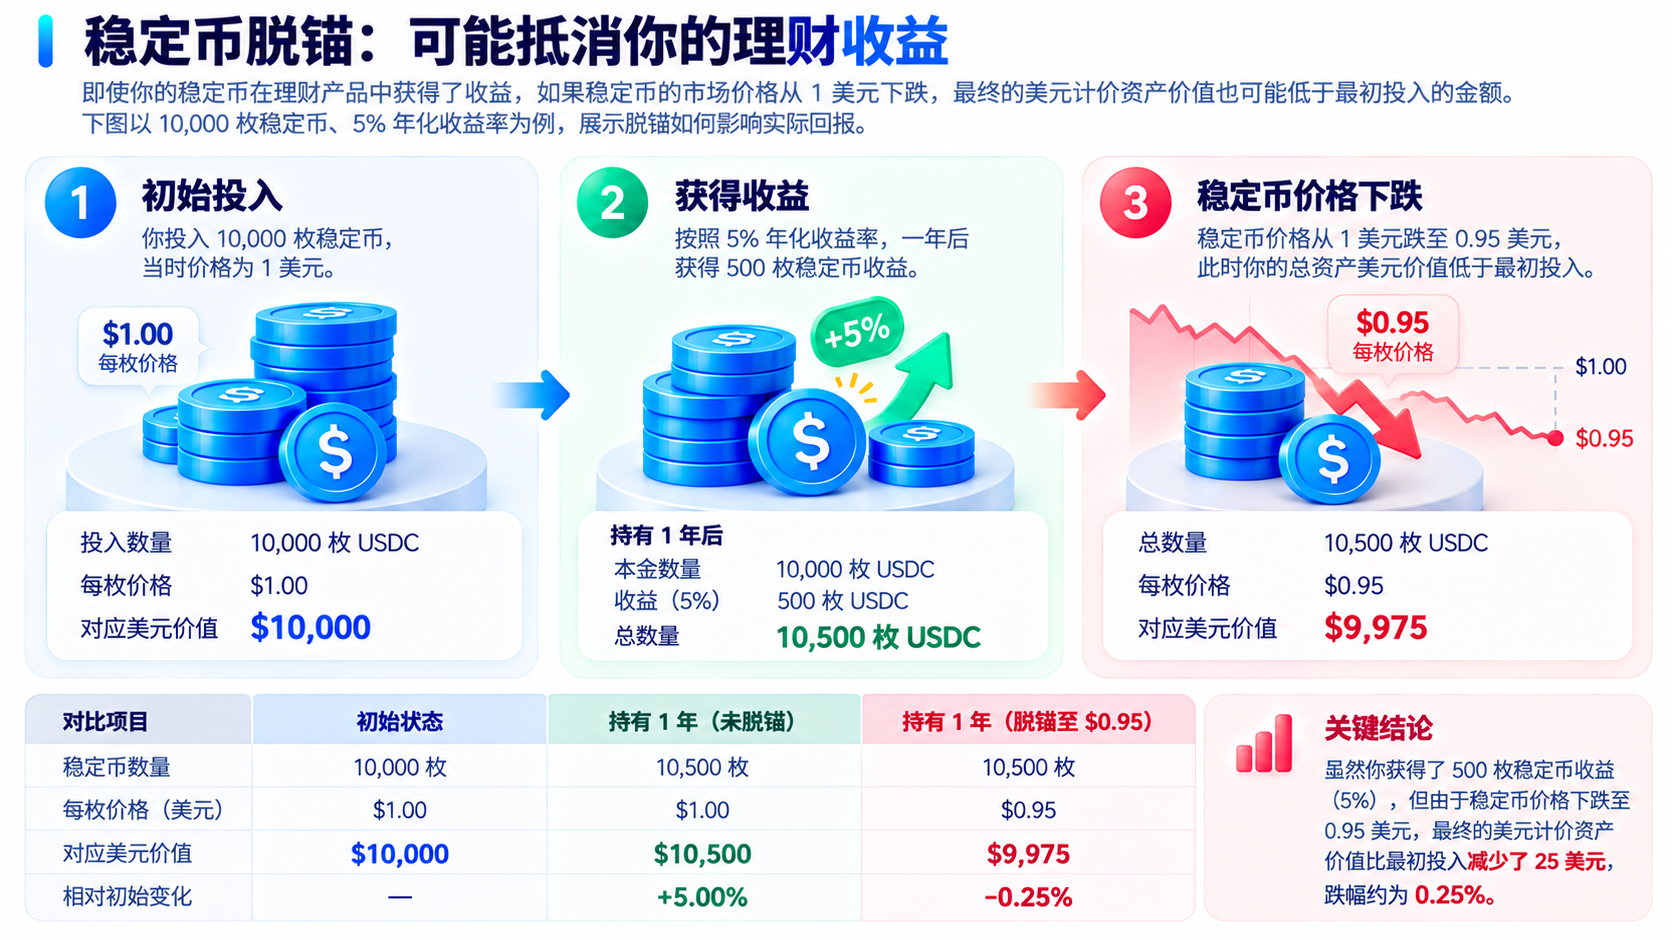
稳定币脱锚(Depegging)是指稳定币市场价格偏离其目标参考价值的现象。对于以美元为参考的稳定币,通常意味着其市场价格不再接近 1 美元。
稳定币脱锚可能由多种因素引起,包括市场流动性不足、发行人储备资产出现问题、赎回渠道受限、市场信心下降,以及稳定机制本身出现异常。
不同类型的稳定币,其风险结构也存在差异。法币储备支持的稳定币主要依赖储备资产质量、托管安排和赎回机制;加密资产抵押型稳定币还需要关注抵押率、清算机制及治理参数;其他采用复杂稳定机制的资产,则可能面临额外的市场和结构性风险。
脱锚对实际收益的影响
假设用户投入 10,000 枚某美元稳定币,当时每枚价格为 1 美元,并在收益产品中获得 5% 的稳定币计价回报。
| 项目 | 初始状态 | 一年后 |
|---|---|---|
| 稳定币数量 | 10,000 枚 | 10,500 枚 |
| 假设市场价格 | 1 美元 | 0.95 美元 |
| 对应美元价值 | 10,000 美元 | 9,975 美元 |
| 美元计价结果 | — | 损失 25 美元 |
这一案例说明,即使用户获得了 500 枚稳定币收益,如果稳定币价格下降至 0.95 美元,最终美元计价资产价值仍可能出现损失。
如果用户在稳定币脱锚期间急于出售,还可能因为交易深度不足、价格滑点或市场恐慌而获得更低的实际成交价格。
因此,评估稳定币理财产品时,首先需要评估稳定币本身,而不是直接将其视为与美元完全等价的无风险资产。
三、DeFi 借贷中的坏账与清算风险是什么?
在 DeFi 借贷市场中,存款人提供稳定币流动性,借款人通过抵押资产借入资金,并支付相应利息。超额抵押与自动清算是许多协议控制信用风险的重要机制,但这些措施无法完全避免坏账。
例如,借款人抵押 ETH 借入 USDC。当 ETH 价格下降时,抵押资产价值可能逐渐接近借款金额。协议通常会在达到清算条件后,允许清算人偿还债务并获得相应抵押资产。
如果市场价格变化相对平稳,清算机制可能有效降低债务风险。但在极端行情下,抵押资产价格可能快速下跌,导致清算人无法及时完成交易,或者抵押资产的市场流动性不足以覆盖全部债务。
此时,借贷协议可能产生坏账,即部分未偿债务无法通过抵押资产完全偿还。
对于稳定币存款人而言,坏账可能影响资金池的偿付能力。即使用户自身没有借款或使用杠杆,也可能因协议层面的损失承担风险。
借贷坏账的形成过程
-
借款人抵押加密资产并借入稳定币。
-
抵押资产市场价格快速下降。
-
借款仓位达到协议规定的清算条件。
-
清算因市场流动性、网络拥堵或其他因素未能及时完成。
-
抵押资产价值不足以覆盖全部未偿债务。
-
协议可能产生坏账,并按照相关机制处理损失。
部分协议设有风险储备、保险基金或其他损失处理机制,但这些安排的覆盖范围和资金规模可能有限,不能直接视为本金保障。
因此,分析 DeFi 稳定币借贷收益时,除了关注存款 APR,还应了解协议支持的抵押资产、清算参数、资金利用率及历史风险事件。
四、智能合约与预言机风险为什么重要?
智能合约是 DeFi 收益协议的核心基础设施。用户将稳定币存入借贷市场、流动性池或收益金库后,资产可能由智能合约按照预设规则管理。
如果智能合约存在代码漏洞、权限配置错误或其他安全问题,攻击者可能利用这些缺陷转移资产、操纵协议状态或干扰正常赎回。
例如,某收益策略可能允许用户存入 USDC,并通过智能合约自动配置到其他协议。如果金库合约或底层协议出现漏洞,用户即使没有直接与发生问题的协议交互,也可能受到影响。
预言机风险同样值得关注。许多 DeFi 借贷协议需要外部价格数据来判断抵押资产价值、借款额度及清算条件。如果预言机提供的价格异常,可能导致错误清算、超额借款或协议资产损失。
智能合约风险的主要来源
| 风险来源 | 可能出现的问题 |
|---|---|
| 合约代码漏洞 | 资产被盗、异常转移或资金锁定 |
| 管理权限 | 参数被错误调整或权限遭滥用 |
| 合约升级 | 新版本引入漏洞或改变产品规则 |
| 预言机异常 | 抵押资产估值错误、异常清算 |
| 外部协议依赖 | 底层协议故障影响收益策略 |
| 跨链基础设施 | 跨链消息或资产桥接环节出现异常 |
智能合约经过审计,可以帮助发现部分安全问题,但审计并不意味着合约完全不存在漏洞。协议运行时间较长、资产规模较大,也不能单独证明未来不会发生安全事件。
对于组合型收益策略,用户还需要关注资金实际经过多少个协议。底层依赖越复杂,潜在风险来源通常越多,分析难度也会相应提高。
五、中心化平台理财需要承担哪些信用风险?
中心化稳定币理财产品通常由平台或相关服务方提供申购、收益展示、资产管理及赎回服务。与直接使用 DeFi 协议不同,用户可能需要依赖平台履行资产管理和资金返还义务。
平台信用风险是指平台或相关交易对手因财务、运营或其他问题,无法按照约定履行义务的可能性。
例如,某理财产品可能将用户资金用于符合产品规则的借贷业务。如果相关借款人发生违约,或者平台面临严重的流动性压力,用户的资金赎回可能受到影响。
此外,平台还可能面临资产托管、运营安全、内部管理和监管合规等方面的风险。这些风险不一定直接反映在产品展示的 APR 中,但可能影响资金安全与产品持续运行。
中心化理财与 DeFi 理财的主要风险区别
| 比较维度 | 中心化理财 | DeFi 理财 |
|---|---|---|
| 主要管理方式 | 平台或相关服务方 | 智能合约及协议机制 |
| 主要信用风险 | 平台及交易对手履约能力 | 抵押品、坏账及协议偿付能力 |
| 技术风险 | 平台系统、托管与账户安全 | 合约、预言机及协议依赖 |
| 资金透明度 | 取决于产品披露与相关安排 | 部分链上资金流向可查询 |
| 退出限制 | 依赖平台赎回规则 | 依赖协议流动性和退出机制 |
需要注意,链上资产透明并不等于不存在风险,中心化平台提供的操作便利也不等于本金得到保障。
部分理财产品还可能同时涉及中心化管理和链上协议,因此用户需要根据实际产品结构判断承担的风险,而不能仅根据产品入口进行分类。
六、流动性风险与赎回风险有什么区别?
流动性风险是指资产无法在合理时间内、以接近预期价值的条件转换为可用资金的可能性。赎回风险则更具体地涉及用户能否按照产品规则提取资产,以及赎回是否受到时间、额度或其他条件限制。
对于稳定币理财产品,这两种风险经常同时出现。
例如,某活期理财产品允许用户随时提交赎回申请,但如果底层资金已经大量借出,短期可用流动性可能不足。此时,用户虽然可以提交申请,却未必能够立即收到全部资金。
在 DeFi 借贷协议中,资金利用率过高可能导致资金池剩余可用稳定币较少。存款人需要等待借款人还款、新资金进入或其他流动性恢复过程,才能完成部分或全部提取。
对于定期产品,锁定期限本身也是重要限制。如果产品不支持提前赎回,用户即使遇到市场变化或个人资金需求,也可能无法在到期前使用资产。
此外,部分链上收益策略使用收益凭证或流动性代币。如果用户希望通过二级市场提前退出,可能面临凭证折价、交易深度不足或较大价格滑点。
三种常见退出情形
情形一:正常赎回。 产品具备足够可用资金,用户按照规则提交申请,并在约定时间内收到资产。
情形二:赎回延迟。 底层资金被借出、处于锁定状态或需要额外处理,导致资产到账时间延长。
情形三:折价退出。 用户无法通过正常赎回渠道及时获得资金,只能在二级市场出售相关资产或凭证,并可能接受低于预期的成交价格。
因此,判断资金是否安全,不能只看账户显示的余额,还需要确认用户在实际需要资金时能否完成退出。
七、为什么高 APR 可能伴随更高风险?
稳定币收益产品的 APR 通常受到资金需求、市场流动性、协议激励和产品安排等因素影响。较高的展示收益率可能来自较强的借款需求,也可能来自额外补贴、流动性不足或风险较高的资金策略。
例如,某借贷协议在资金利用率接近较高水平时,可能通过提高借款利率吸引更多存款。此时,存款 APR 可能明显上升,但资金池中的即时可用资产也可能减少,导致赎回流动性下降。
另一种情况是协议通过大量奖励代币提高综合收益率。假设某产品基础收益为 3%,额外奖励折算约为 9%,综合展示 APR 达到 12%。如果奖励计划结束,或者奖励代币价格大幅下降,实际收益率就可能迅速回落。
部分收益策略还可能通过杠杆、循环借贷或多层协议组合提高资金利用率。这类策略可能放大潜在回报,但也可能增加清算风险、资金成本及协议依赖。
因此,较高 APR 本身并不能直接证明产品存在问题,但它应该促使用户进一步分析收益来源和风险结构。
高收益产品需要检查的四个问题
-
收益由谁支付? 是否来自借款人利息、交易手续费、底层资产收入或代币奖励?
-
收益是否可持续? 是否依赖限时补贴、激励预算或短期市场需求?
-
资金承担什么风险? 是否涉及杠杆、复杂协议、低流动性资产或信用风险?
-
能否顺利退出? 如果市场环境变化,用户是否能够按照合理条件赎回资金?
不能将高收益率直接理解为高质量产品,也不能仅因为产品收益率较低,就认为其一定更加安全。
八、如何判断稳定币收益产品的本金安全?
本金安全并不是一个可以仅通过产品名称或收益率判断的指标。对于稳定币收益产品,需要分别评估投入资产、资金管理方式、收益来源及退出机制。
首先,应确认稳定币本身的风险。用户需要了解稳定币的发行与储备机制、市场流动性,以及在发生脱锚时可能面临的损失。
其次,需要分析资金实际进入什么经济活动。如果收益来自借贷,应关注抵押资产、借款风险和清算机制;如果收益来自流动性提供,应关注交易池结构、稳定币脱锚和资产比例变化;如果涉及收益聚合,则需要了解底层协议及资金流向。
第三,需要判断是否存在额外风险承担方。中心化理财可能涉及平台及交易对手,链上收益策略可能涉及多个智能合约和协议服务方。
最后,还需要关注赎回机制。即使资产账面价值保持稳定,如果用户无法在合理时间内提取资金,仍然可能面临实际损失或资金使用限制。
本金安全评估框架
| 评估层面 | 核心检查内容 |
|---|---|
| 稳定币资产 | 发行机制、储备、赎回能力、脱锚风险 |
| 收益来源 | 借贷利息、手续费、RWA 收入、协议激励 |
| 资金管理 | 平台、智能合约、托管方及交易对手 |
| 风险控制 | 抵押率、清算机制、权限管理及风险储备 |
| 资金流动性 | 可用资金、锁定期限、退出队列 |
| 实际退出 | 赎回时间、手续费、价格滑点及折价风险 |
这一框架能够帮助用户识别产品可能发生损失的环节,但无法保证所有风险都能被提前发现。
九、如何通过资金管理降低稳定币理财风险?
稳定币收益管理不仅需要选择产品,还需要根据资金用途和风险承受能力合理安排投入金额。
对于短期需要使用的资金,应重点关注流动性和赎回条件。如果用户计划将稳定币用于交易、支付或其他明确用途,就不应仅为了获得额外收益而忽略资金锁定带来的限制。
对于参与不同收益产品的资金,可以考虑避免过度集中于单一稳定币、单一平台或单一协议。分散配置可能降低对某个风险来源的集中暴露,但如果多个产品依赖相同稳定币、相同托管机构或相同底层协议,表面上的分散并不一定意味着风险真正独立。
例如,用户同时参与三个收益产品,但这些产品都将资金配置到同一个借贷协议,那么一旦该协议发生重大安全事件,三个产品仍可能同时受到影响。
此外,用户还应定期检查收益率变化、稳定币价格、协议运行情况和赎回规则。对于包含代币激励的产品,需要关注奖励计划是否调整;对于借贷型策略,需要关注资金利用率和抵押资产风险。
风险管理的目标不是完全消除市场不确定性,而是避免因为单一事件导致无法承受的资金损失。
十、如何在 Gate 相关产品中进行风险检查?
-
在 Gate 余币宝等相关产品场景中,用户可以运用前五课建立的收益分析方法,进一步评估产品风险和资金退出能力。
-
需要确认产品支持的稳定币类型。不同稳定币具有不同的发行机制、市场流动性和风险特征,因此不能认为所有稳定币理财产品具有相同的安全水平。
-
应检查产品展示的收益率、计息方式和奖励规则。如果产品采用浮动 APR,需要理解利率可能随市场变化;如果包含限时奖励或阶梯收益,需要确认相关条件是否适用于实际申购金额。
-
需要关注资金期限和赎回规则。活期产品可能存在处理时间或额度限制,定期产品则可能设置锁定期限及提前退出条件。
需要了解产品相关风险披露,判断是否涉及平台信用、第三方服务方、链上协议或其他底层资产风险。产品页面展示的历史收益或参考 APR,并不意味着未来回报受到保证。不同产品支持的资产、收益规则及风险安排可能随时间变化,用户应以实际产品页面和适用条款为准。
十一、如何建立稳定币收益产品的最终风险检查清单?
在完成稳定币收益产品的基础分析后,用户可以使用统一的检查清单,将收益来源、风险承担和退出能力结合起来进行判断。
| 检查维度 | 核心问题 | 需要关注的风险 |
|---|---|---|
| 稳定币类型 | 投入的是什么资产? | 脱锚、储备及赎回风险 |
| 收益来源 | 谁支付收益? | 收益不可持续、信用风险 |
| 收益指标 | APR、APY 如何计算? | 收益预估偏差 |
| 利率机制 | 固定、浮动还是阶梯? | 利率下降、奖励结束 |
| 资金用途 | 资产实际进入什么活动? | 借贷、合约、策略风险 |
| 管理主体 | 谁控制或管理资金? | 平台、托管及权限风险 |
| 资金期限 | 是否存在锁定期? | 资金无法灵活使用 |
| 赎回能力 | 能否及时退出? | 延迟、折价及流动性风险 |
| 费用成本 | 需要支付哪些费用? | 净收益下降 |
| 极端情景 | 市场异常时会发生什么? | 本金损失或退出受限 |
在实际使用时,可以按照三个步骤进行判断。
第一步,确认收益的经济来源。 如果无法解释收益来自哪里,就难以判断产品是否具有合理的风险收益结构。
第二步,识别本金可能受损的环节。 包括稳定币本身、底层协议、平台或交易对手,以及可能存在的资产转换过程。
第三步,评估实际退出能力。 不仅要确认产品是否允许赎回,还需要了解资金何时到账、是否存在额度限制,以及极端市场条件下可能发生什么。
只有将这三个问题结合起来,才能更加完整地理解稳定币收益产品,而不是把年化收益率作为唯一决策依据。
本课小结
稳定币收益产品虽然通常以价格相对稳定的资产计价,但其本金和收益仍可能受到多种风险影响。稳定币脱锚、借贷坏账、智能合约漏洞、平台信用问题、流动性不足和赎回限制,都可能使实际回报偏离预期。
本课的核心知识包括:
-
稳定币价格相对稳定不等于本金安全。 收益产品可能同时承担稳定币资产风险与底层策略风险。
-
稳定币脱锚可能抵消理财收益。 即使稳定币数量增加,美元计价资产价值仍可能下降。
-
超额抵押和清算无法完全消除借贷坏账。 极端行情下,协议仍可能发生损失。
-
智能合约与预言机是重要风险来源。 审计和链上透明度不能保证协议绝对安全。
-
中心化理财需要评估平台信用风险。 用户需要了解资产管理及相关交易对手安排。
-
流动性与赎回能力决定资金能否实际使用。 活期不一定即时到账,定期可能存在锁定限制。
-
高 APR 需要结合收益来源分析。 较高收益可能来自真实资金需求,也可能依赖补贴或复杂风险策略。
-
风险管理应覆盖完整资金路径。 从稳定币本身到收益产生、分配和最终赎回,每个环节都需要评估。
通过本课,学习者应能够建立稳定币收益产品的基础风险检查体系,并将收益计算、资金管理和退出能力纳入同一个分析框架。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。