


如何比较稳定币收益产品?APR、APY 与实际回报
本课介绍稳定币收益产品的比较方法,解析 APR、APY、复利、浮动利率及实际到账收益之间的区别,并通过具体案例说明资金期限、手续费、奖励机制和流动性如何影响最终回报。
一、为什么不能只看稳定币产品的年化收益率?
稳定币收益产品通常会通过年化收益率展示潜在回报。无论是 DeFi 借贷协议、稳定币流动性池,还是中心化平台提供的理财产品,APR 或 APY 都是用户最容易注意到的指标。然而,较高的展示收益率并不一定意味着用户最终能够获得更多收益,也不代表产品具有更高的安全性。
例如,某活期产品展示 4% 的年化收益率,另一款定期产品展示 6%。如果只比较数字,后者似乎更有吸引力。但如果定期产品需要锁定资金 90 天,而用户可能在未来一个月内需要使用稳定币,那么较高的收益率未必能够弥补资金流动性下降带来的限制。
此外,收益率的计算方式也可能不同。部分产品展示不考虑复利的 APR,部分展示包含复利假设的 APY,还有产品将基础收益与限时奖励合并展示。如果用户没有区分这些条件,就可能高估实际回报。
稳定币收益产品的比较应围绕三个核心问题展开:收益是如何计算的、最终能够获得多少资产,以及为了获得这些收益需要承担哪些限制和风险。
二、APR 是什么?如何计算稳定币的简单收益?
APR(Annual Percentage Rate)是年化百分比利率或年化收益率指标,通常用于表示在不直接考虑复利效果的情况下,按照一年时间折算的收益水平。
在稳定币借贷和理财产品中,APR 可以帮助用户初步理解某个收益率对应的年度回报,但实际收益仍然取决于持有时间、适用利率和产品计息规则。
例如,假设用户投入 10,000 USDT,产品 APR 为 5%,并且利率全年保持不变,不考虑复利、手续费及其他影响。
如果持有一年,简单收益约为 500 USDT;如果持有半年,按照 365 天年度口径估算,收益约为 250 USDT;如果持有 30 天,则预估收益约为 41.10 USDT。
| 持有时间 | 假设 APR | 预估收益 |
|---|---|---|
| 7 天 | 5% | 约 9.59 USDT |
| 30 天 | 5% | 约 41.10 USDT |
| 90 天 | 5% | 约 123.29 USDT |
| 365 天 | 5% | 500 USDT |
上述计算采用 10,000 USDT 本金、365 天年度口径及简单计息假设。不同产品可能使用不同的计息起始时间、天数规则和精度处理方式,因此实际到账金额可能存在差异。
需要注意,APR 为 5% 并不意味着用户持有 30 天就能获得 5% 的收益。年化指标只是将收益按照年度口径表达,用户实际获得的金额仍需根据持有期限计算。
三、APY 是什么?为什么复利会影响最终回报?
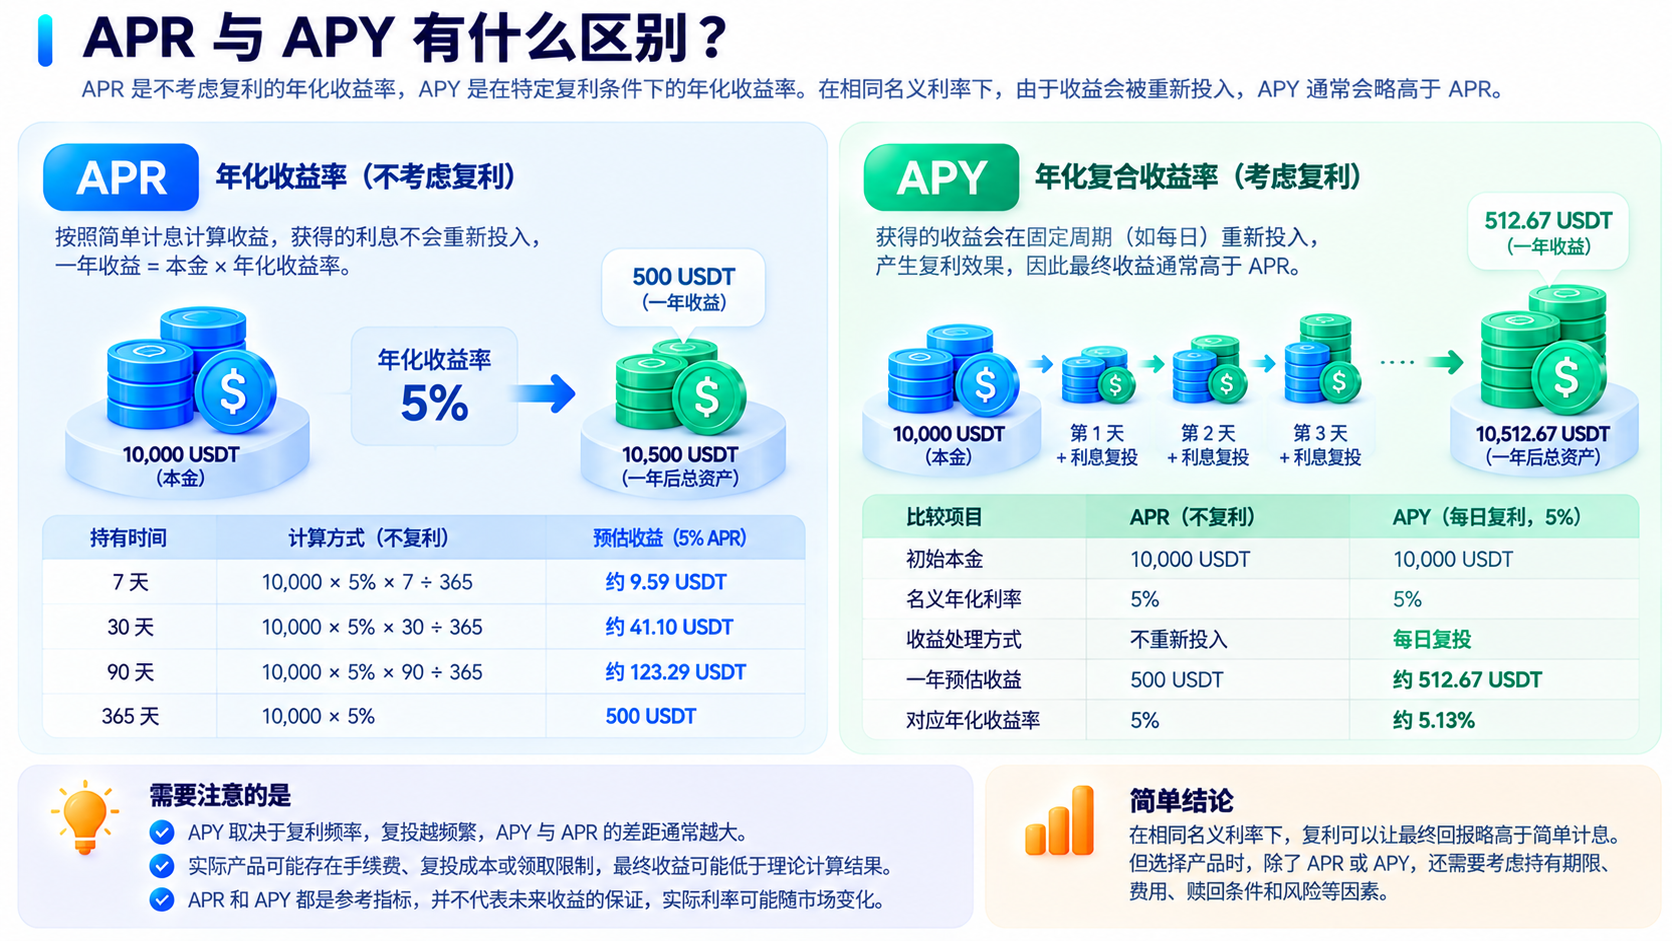
APY(Annual Percentage Yield)是年化复合收益率,用于反映在特定复利条件下,收益重新投入后可能产生的年度回报。
复利的核心逻辑是,已经获得的收益继续参与后续计息,使下一阶段的计息基础有所增加。
例如,用户投入 10,000 USDT,假设产品名义 APR 为 5%,并且利率全年不变,收益可以每日自动复投,且不考虑手续费和其他成本。
在这种理想条件下,一年后的复利收益约为 512.67 USDT,对应 APY 约为 5.13%。相比不复投情况下的 500 USDT,复利增加了约 12.67 USDT。
| 比较项目 | 不复利 | 每日复利 |
|---|---|---|
| 初始本金 | 10,000 USDT | 10,000 USDT |
| 假设 APR | 5% | 5% |
| 收益处理 | 不重新投入 | 每日复投 |
| 一年预估收益 | 500 USDT | 约 512.67 USDT |
| 对应年度收益率 | 5% | APY 约 5.13% |
这个案例说明,在相同名义利率下,复利可以增加最终回报,但复利带来的收益增量并不一定非常大。
实际产品还可能存在复投门槛、Gas 费用、交易手续费或奖励兑换成本。如果复投成本较高,用户最终获得的净收益可能低于理论计算结果。
因此,看到较高 APY 时,需要确认产品是否真正支持自动复投,以及展示数值采用了什么复利假设。收益每日发放并不意味着一定自动产生复利。
四、浮动利率为什么会让实际收益偏离预期?
许多稳定币收益产品采用浮动利率机制。尤其在 DeFi 借贷市场中,存款利率可能随着借款需求、资金利用率和协议参数变化而调整。
例如,用户将 10,000 USDC 存入某借贷协议,最初看到的 APR 为 6%。如果用户直接按照 6% 估算全年收益,可能认为一年能够获得 600 USDC。
但假设实际情况是,前 30 天 APR 为 6%,随后 60 天下降至 3%,那么用户在这 90 天内的收益应根据不同阶段的适用利率分别计算。
| 时间阶段 | 适用 APR | 预估收益 |
|---|---|---|
| 前 30 天 | 6% | 约 49.32 USDC |
| 后 60 天 | 3% | 约 49.32 USDC |
| 合计 90 天 | 分阶段变化 | 约 98.63 USDC |
如果错误地将最初的 6% APR 应用于全部 90 天,预估收益约为 147.95 USDC,明显高于实际分阶段计算的结果。
这一案例说明,当前展示的 APR 通常只是某个时点的参考值,而不是整个持有期间的收益保证。
对于浮动利率产品,用户可以关注历史利率变化、借贷市场资金利用率、产品收益调整规则及市场供需情况,但历史收益表现也不能保证未来回报。
五、阶梯利率和限时奖励如何影响实际收益?
部分稳定币理财产品可能采用阶梯利率或限时奖励机制,使不同金额、不同持有期限或不同用户条件对应不同的收益率。
例如,某产品展示最高 8% APR,但实际规则可能是前 1,000 USDT 适用 8%,超过部分仅适用 3%。
假设用户投入 10,000 USDT,并且上述利率全年保持不变,不考虑复利和费用:
-
前 1,000 USDT 按照 8% APR 计算,全年收益为 80 USDT。
-
剩余 9,000 USDT 按照 3% APR 计算,全年收益为 270 USDT。
-
全部资金的预估年度收益为 350 USDT,对应整体简单年化收益率为 3.5%。
虽然产品页面可能突出展示 8% APR,但这并不意味着全部 10,000 USDT 都能获得 8% 的回报。
限时奖励也可能产生类似影响。例如,某产品在活动期间提供额外 4% 的年化奖励,但奖励仅持续 14 天。活动结束后,产品可能恢复基础收益率。
因此,用户需要确认展示收益率是否适用于全部本金、是否存在额度限制,以及奖励在什么时间结束。
最高 APR、基础 APR 和实际整体收益率并不是同一个概念。
六、稳定币收益中的手续费会如何影响实际回报?
收益产品的实际回报不仅受到利率影响,还可能受到申购、赎回、交易和链上操作成本影响。
在中心化理财产品中,部分费用可能已经体现在产品收益分配机制中,也可能根据具体规则另行收取。用户需要确认展示收益率是否已经扣除相关费用。
在 DeFi 收益策略中,用户可能需要支付链上 Gas 费用,某些策略还涉及代币兑换、流动性调整或自动复投操作。
例如,用户投入 1,000 USDC,某策略展示 5% APR,并计划持有 30 天。在利率保持不变的简单计息假设下,预估收益约为 4.11 USDC。
如果用户完成存款和赎回合计支付 3 USDC 的链上费用,那么在不考虑其他成本的情况下,净收益只剩约 1.11 USDC。
如果实际链上操作成本达到 5 USDC,那么即使策略本身产生了正收益,用户最终仍可能出现净损失。
这一问题对小额资金尤其重要。因为链上交易成本通常不完全按照本金比例变化,相同的固定操作费用对小额本金的影响更明显。
因此,比较稳定币收益策略时,应同时考虑预估收益与必要成本,并关注最终能够实际获得的资产数量。
七、锁定期限和赎回条件为什么也属于收益比较的一部分?
稳定币收益产品的资金期限,会直接影响用户能否在需要时使用资产。即使某个产品展示较高收益率,如果资金必须锁定较长时间,用户也需要考虑由此产生的流动性限制。
例如,假设用户有 10,000 USDT,可以选择两种产品:
| 比较项目 | 产品 A | 产品 B |
|---|---|---|
| 产品类型 | 活期 | 90 天定期 |
| 假设 APR | 4% | 6% |
| 资金期限 | 按规则灵活赎回 | 锁定 90 天 |
| 90 天预估收益 | 约 98.63 USDT | 约 147.95 USDT |
| 主要差异 | 流动性相对较高 | 额外收益约 49.32 USDT |
上述案例假设利率不变、按照 365 天简单计息,且不考虑费用与其他风险。
从数字上看,产品 B 在 90 天内可能多获得约 49.32 USDT。但如果用户需要在第 30 天使用资金,而产品 B 不支持提前赎回,那么这部分额外收益可能无法弥补资金无法使用带来的影响。
此外,部分定期产品虽然允许提前赎回,但可能取消部分已累计收益、重新计算利息或收取相关费用。
因此,资金流动性具有实际价值。用户应根据资金使用计划判断是否能够接受锁定期限,而不是认为较高的收益率一定更值得选择。
八、为什么稳定币计价收益不等于美元实际回报?
稳定币收益产品通常以 USDT、USDC 等资产计价,但稳定币与美元之间的价格并不保证始终完全一致。
例如,用户最初投入 10,000 枚某美元稳定币,假设当时每枚价格为 1 美元,对应价值约为 10,000 美元。
一年后,用户获得 500 枚稳定币收益,账户余额增加至 10,500 枚。从稳定币数量看,收益率为 5%。
但如果此时该稳定币的市场价格下降至 0.95 美元,那么 10,500 枚稳定币的市场价值约为 9,975 美元,低于最初投入时的 10,000 美元。
| 项目 | 初始状态 | 持有一年后 |
|---|---|---|
| 稳定币数量 | 10,000 枚 | 10,500 枚 |
| 假设市场价格 | 1 美元 | 0.95 美元 |
| 对应美元价值 | 10,000 美元 | 9,975 美元 |
这一案例说明,稳定币数量增加并不意味着按美元计算的资产价值一定增加。
对于包含奖励代币的收益产品,还需要考虑奖励资产的市场价格。如果用户获得的收益部分以治理代币发放,那么最终兑换成稳定币或法币时,实际回报可能进一步受到市场价格和流动性影响。
因此,评估收益时应区分稳定币计价回报、奖励代币价值和最终可兑换的美元价值。
九、如何建立稳定币收益产品的综合比较框架?
稳定币收益产品的比较应同时考虑收益、流动性和风险三个层面,而不是仅通过 APR 或 APY 进行排序。
首先,需要了解收益来源。借贷利息、交易手续费、RWA 相关收入和协议激励具有不同的经济基础,收益持续性也可能存在差异。
其次,需要比较实际收益条件,包括利率是否浮动、是否存在复利、奖励适用范围、持有期限和手续费等。
最后,需要评估资产安全和退出能力。即使某产品展示较高收益率,如果涉及复杂协议结构、流动性不足或较长锁定期限,也可能不适合需要灵活使用资金的用户。
稳定币收益产品比较表
| 比较维度 | 需要关注的问题 |
|---|---|
| 收益来源 | 借贷、手续费、RWA 还是协议奖励? |
| APR 与 APY | 是否考虑复利?计算条件是什么? |
| 利率机制 | 固定、浮动还是阶梯利率? |
| 奖励条件 | 是否存在限时补贴或额度限制? |
| 持有期限 | 是否需要锁定资金? |
| 费用成本 | 是否存在 Gas、兑换或赎回费用? |
| 资产类型 | 收益以稳定币还是其他代币发放? |
| 流动性 | 能否及时赎回?是否存在限制? |
| 本金风险 | 是否涉及脱锚、平台或协议风险? |
这套框架可以帮助用户从单一收益率比较,转向对产品完整风险收益结构的分析。
需要强调的是,较低收益率并不自动代表产品安全,较高收益率也不必然代表产品不合理。关键在于收益是否具有清晰来源,以及用户是否能够理解并承担相应风险。
十、选择稳定币收益产品前应该检查什么?
在完成收益计算后,用户还需要将收益结果与自身资金使用计划结合起来,判断产品是否适合实际需求。
如果资金可能在短期内用于交易、支付或其他用途,赎回效率和资金可用性可能比额外收益更加重要。如果资金具有明确的长期使用计划,也需要考虑锁定期间可能出现的市场变化和产品风险。
对于较小金额的链上收益策略,应特别注意交易成本是否会明显侵蚀收益。对于包含额外代币奖励的产品,应关注奖励能否及时领取、兑换以及相关市场流动性。
用户还可以在参与前进行一次简单的情景检查:如果收益率下降一半,产品是否仍然符合预期?如果稳定币发生脱锚,能够承受多大损失?如果资金无法立即赎回,是否会影响其他资金安排?
这些问题能够帮助用户认识到,稳定币收益管理不仅涉及收益计算,也涉及资金期限、风险控制和退出能力。
参与前检查清单
-
确认产品收益来源及底层资金用途。
-
区分 APR、APY 和实际适用利率。
-
检查复利条件、阶梯利率和额外奖励。
-
计算预计持有期间的收益及相关费用。
-
确认锁定期限、赎回额度和到账时间。
-
了解收益发放资产及其价格风险。
-
评估稳定币脱锚、平台信用和智能合约风险。
-
确保投入资金不会影响必要的流动性需求。
本课小结
APR 和 APY 是理解稳定币收益产品的重要指标,但它们并不能完整反映用户最终获得的回报。实际收益还受到利率变化、复利条件、阶梯规则、奖励期限、交易成本和资金锁定安排等因素影响。
本课的核心知识包括:
-
APR 是年化收益指标。 实际收益需要结合本金、持有时间和产品计息规则计算。
-
APY 反映特定复利假设下的收益。 但自动复投是否可行,以及相关费用高低,会影响实际效果。
-
浮动利率可能改变最终回报。 申购时展示的收益率不代表整个持有期间的固定收益。
-
阶梯利率和限时奖励需要单独计算。 最高 APR 不一定适用于全部本金。
-
手续费可能明显降低净收益。 尤其对于小额链上策略,操作成本可能抵消部分甚至全部收益。
-
锁定期限会影响资金使用效率。 更高收益率不一定能够弥补流动性限制。
-
稳定币数量增加不等于美元价值一定增加。 脱锚和奖励代币价格波动可能影响实际回报。
-
产品比较应综合收益、流动性与风险。 不能仅通过 APR 或 APY 判断产品优劣。
通过本课,学习者应能够根据具体金额和持有期限估算稳定币收益,并进一步判断展示收益率与实际回报之间的差异。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。