


事件市场是什么:从不确定事件到可交易预期
事件市场最核心的变化,是把交易对象从“资产”扩展到“未来事件的结果”。理解这一点,是后续学习概率定价、信息聚合和价格发现的基础。本课将从传统金融市场与事件市场的差异开始,解释什么样的事件适合进入市场,以及现实世界中的一个问题如何经过结果定义、时间定义和结算规则,最终成为可以交易的市场对象。
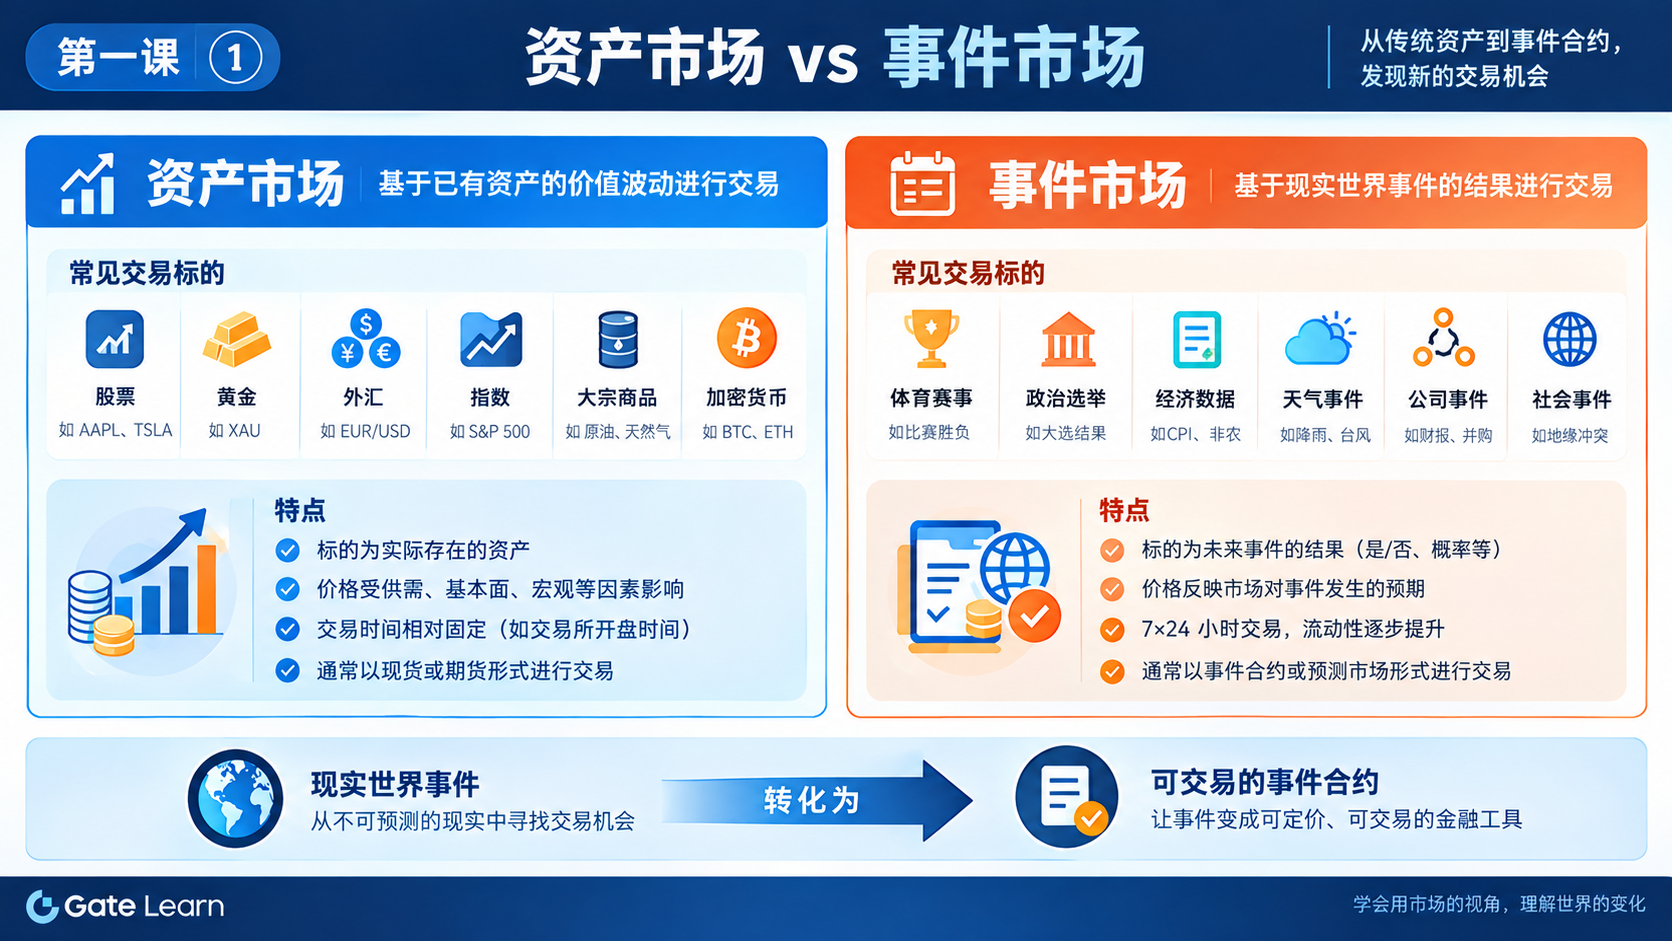
理解事件市场,首先需要暂时放下“交易就是买卖资产”这一熟悉的思维方式。在股票市场中,交易的是公司股权;在外汇市场中,交易的是一种货币相对于另一种货币的价值;在商品市场中,交易对象可能是某种实物商品或者对应的金融合约。无论具体资产是什么,市场价格最终都围绕资产本身展开。
但现实世界中还有大量具有明确结果的问题,它们本身并不是传统意义上的资产。例如,“某项政策是否会在某个日期前通过”“某支球队是否会赢得一场比赛”“某种加密资产在指定时间内是否会上涨”等问题,都具有一个共同特征:它们在当前时点存在不确定性,但未来可以通过客观结果得到验证。事件市场正是从这里开始,把原本属于新闻、讨论和个人判断的问题,转化成一个可以形成市场价格的对象。
从资产价格到事件结果
传统资产市场通常具有连续的价格结构。股票今天可能是 100 美元,明天可能是 102 美元,也可能下降到 97 美元;价格变化反映市场对企业未来盈利、现金流、风险和供需的综合判断。因此,传统资产的价值通常并不是在某一个时点突然变成“有”或者“没有”,而是持续变化。
事件市场则不同。一个事件市场通常围绕一个明确的问题建立,例如“事件A是否发生”。在事件尚未确定之前,市场参与者面对的是不确定性;而当事件结果最终得到确认后,合约按照预先设定的规则进行结算。由此,事件市场的核心交易对象不是一项持续存在的资产,而是一个具有明确结果边界的未来事件。
这种变化看似只是交易对象发生变化,实际上也改变了参与者观察市场的方式。传统资产交易需要关注企业价值、现金流、利率、供需或其他影响资产价格的因素,而事件市场更直接地要求参与者回答:事件到底是什么?什么结果算“发生”?什么时候停止交易?什么信息会改变结果发生的可能性?最终由谁、根据什么标准确认结果?这些问题共同构成了事件市场的基础。
一个事件如何变成市场对象
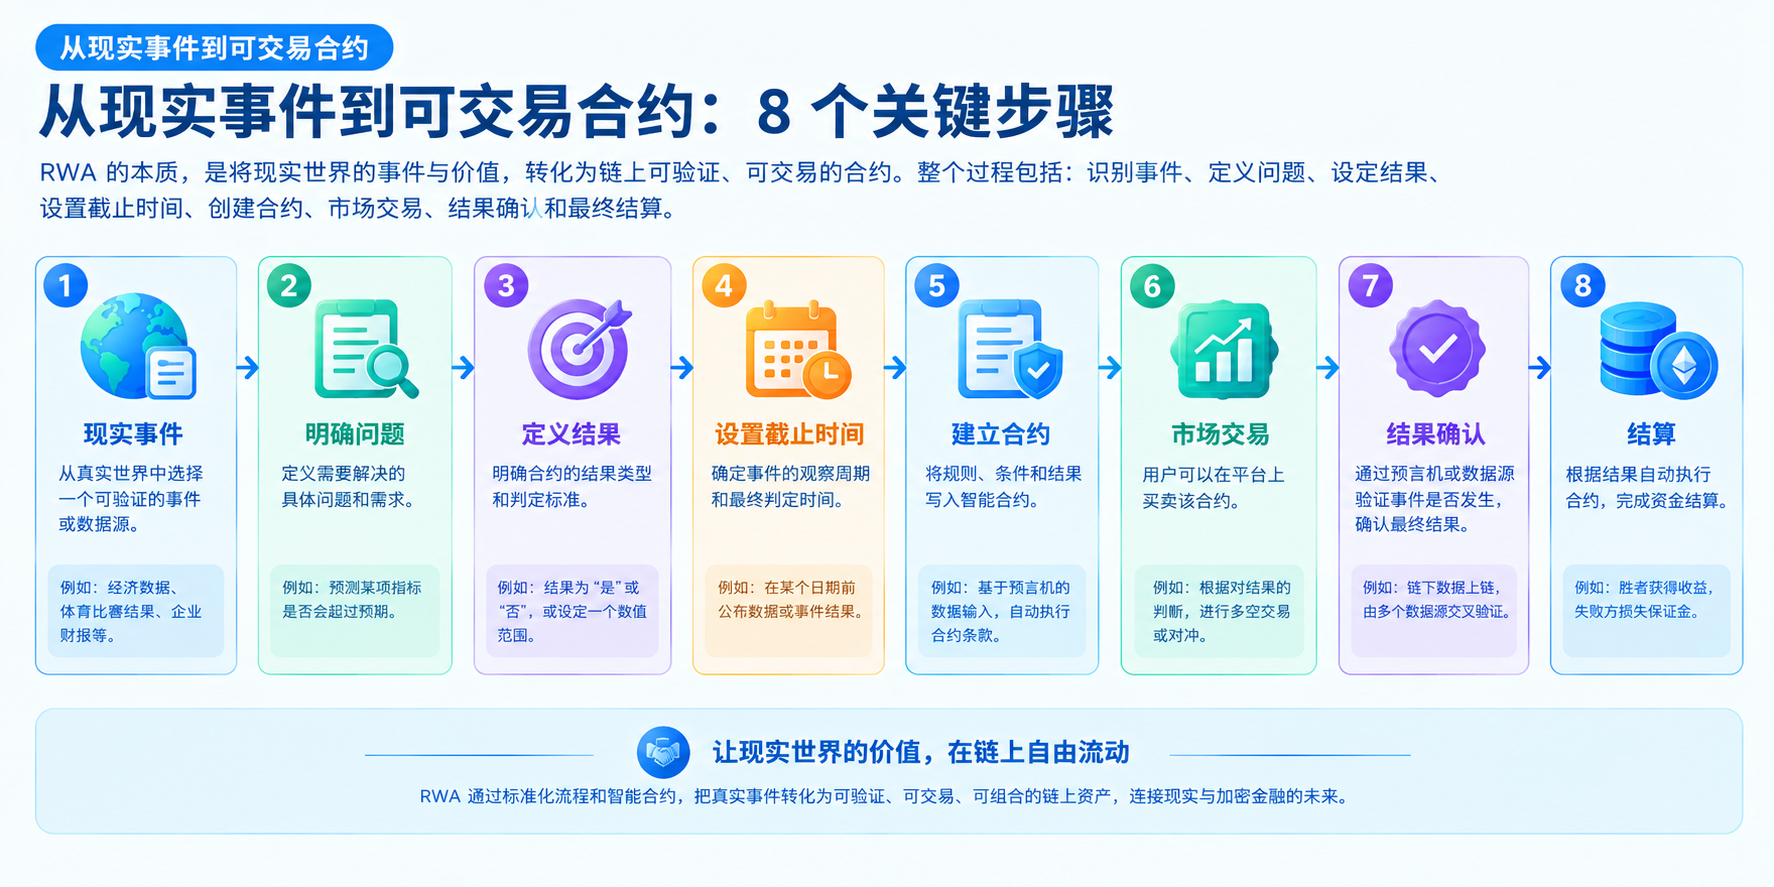
并不是所有现实事件都天然适合进入事件市场。一个可交易事件首先需要有清晰的问题边界。比如“某项政策未来会不会成功”可能过于模糊,因为“成功”本身就缺少统一定义;而“某项法案是否在某个日期前完成指定程序”则更加容易验证。事件市场需要把自然语言中的复杂问题压缩成一个可以被明确回答的问题。
其次,需要明确结果。最简单的事件通常只有两个结果,例如“发生”和“不发生”、“上涨”和“不上涨”。这种二元结构容易理解,也容易形成对应的市场价格。但现实世界并不总是只有两个结果,因此一些市场也可能围绕多个结果或者不同区间进行设计。无论形式如何,关键都是让参与者在交易前知道:自己究竟在判断什么。
最后,还需要明确时间和结算规则。事件可能在未来某个时间点结束,也可能在某个条件满足后结束。结算规则则决定什么信息可以作为最终结果依据。对于事件市场而言,这些内容并不是附加说明,而是市场机制的一部分。因为如果事件定义不清楚,即使交易本身非常活跃,最终也可能出现参与者对结果理解不同的问题。
为什么事件可以形成价格
事件本身没有像股票那样天然存在一个“价格”。市场价格来自参与者愿意为某种结果承担多少成本,以及他们认为这种结果出现的可能性有多高。当越来越多参与者围绕同一个事件进行交易时,他们的判断就会通过买卖行为进入市场。
假设一个事件只有“发生”和“不发生”两种结果,那么参与者实际上是在比较两种可能性的相对价值。如果市场参与者普遍认为事件发生的可能性较高,代表该结果的合约通常会出现更高的交易价格;如果新的信息让参与者降低对事件发生的判断,价格也可能随之下降。于是,市场价格开始承担一个特殊功能:它不仅代表交易成本,还承载了市场参与者对于未来结果的集体预期。
这里需要特别区分“市场价格”和“真实概率”。市场价格可以反映参与者对概率的判断,但并不意味着价格永远等于客观概率。流动性、交易成本、参与者结构、信息不对称以及短期交易行为,都可能让市场价格与某个理论上的真实概率存在差异。因此,学习事件市场不能停留在“价格就是概率”这一简单表述,而需要进一步理解价格为什么能够表达概率,以及这种表达什么时候可能出现偏差。
小结
事件市场的核心,是把一个未来可以验证的现实事件转化成明确的市场问题,再通过交易让参与者的预期形成价格。它与传统资产市场最大的区别,不是交易界面或者交易方式,而是交易对象从资产价值变化转向事件结果的不确定性。
当事件被定义清楚之后,下一步自然产生一个更重要的问题:如果市场价格反映的是参与者对事件结果的判断,那么这个价格究竟应该如何理解?它为什么可以与概率联系起来?下一课将从概率出发,解释事件市场价格背后的数学与经济逻辑。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。