


概率与市场价格:如何理解事件市场中的“概率”
事件市场之所以具有独特的信息表达能力,与“概率”进入市场价格密切相关。本课将从二元结果出发,解释价格为什么能够被理解为隐含概率,以及这种理解有哪些前提和限制。
上一课解决了“事件如何进入市场”的问题,但一个新的问题随之出现:当一个事件合约出现一个具体价格时,这个数字到底意味着什么?如果某个结果对应的合约价格为 0.65,它究竟代表 65% 的概率,还是仅仅代表市场参与者愿意支付 0.65 单位的价格?
理解这个问题,是学习事件市场最重要的基础之一。因为事件市场与传统资产市场不同,它的价格不仅承担交易功能,还具有非常强的概率表达特征。要理解这种特征,就必须从合约的最终结算方式出发,而不能单纯把事件市场价格当成股票价格来理解。
从结算价值理解概率价格
假设一个事件只有两个结果:发生和不发生。假设代表“发生”的合约,在事件最终发生时结算为 1 单位价值,在事件不发生时结算为 0。现在,一个参与者以 0.60 的价格买入这个合约。
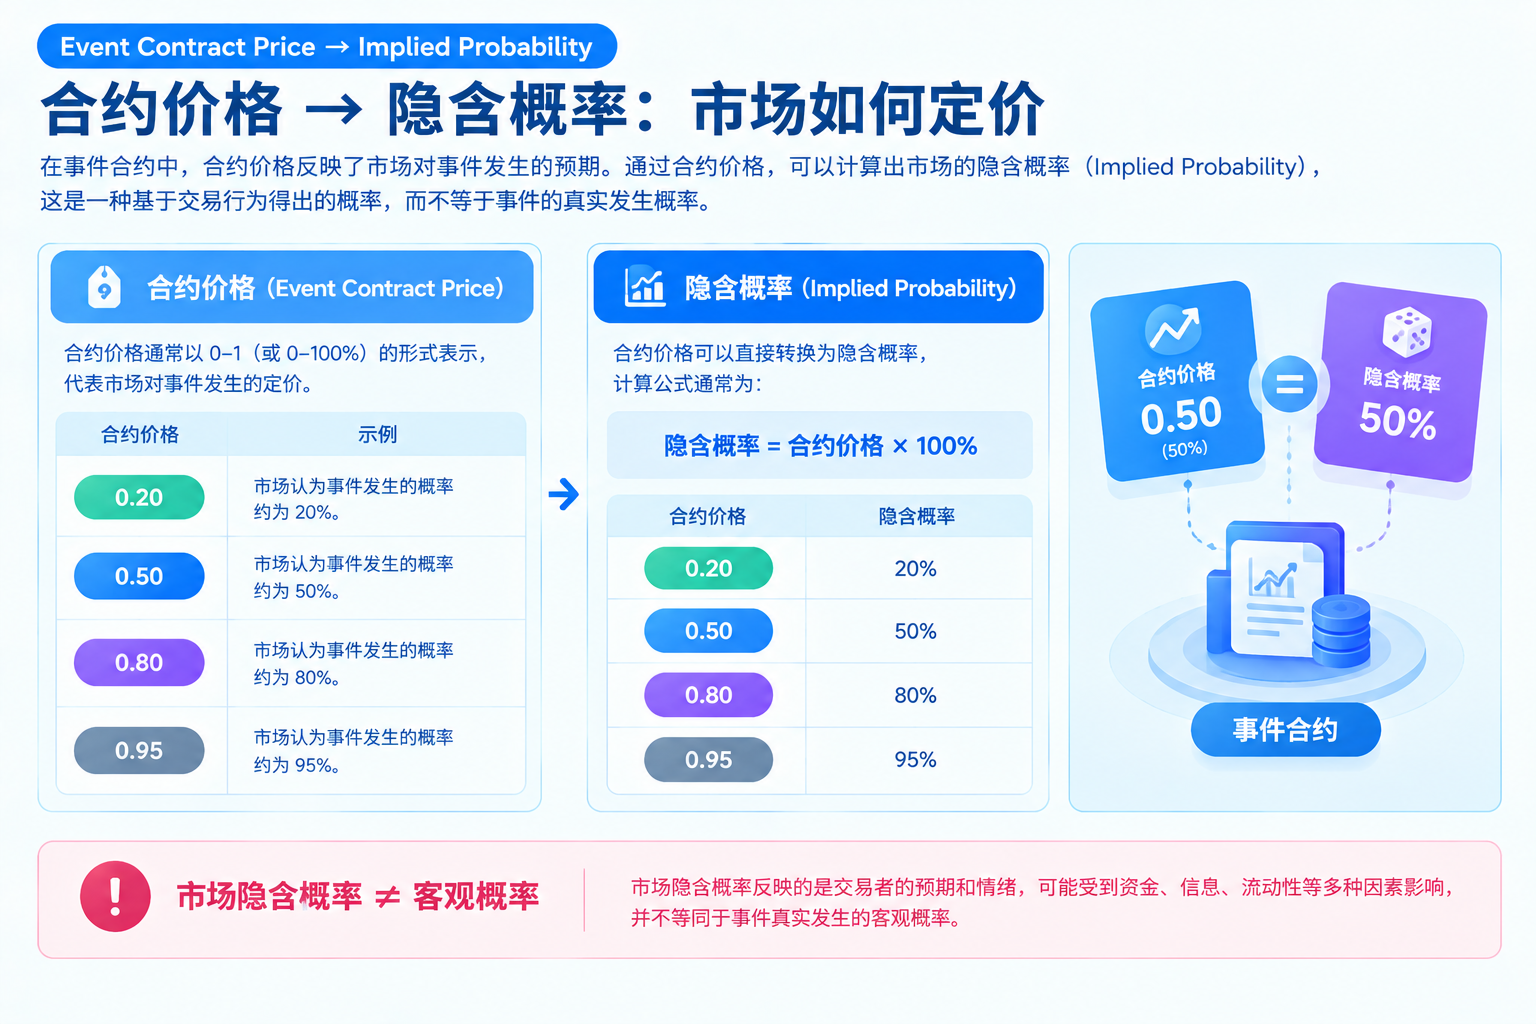
如果忽略手续费、交易成本以及风险偏好等因素,那么这个价格可以被理解为市场对事件发生概率的一种表达。原因在于,参与者支付的是确定的 0.60,而最终获得的结果只有 0 或者 1。如果参与者认为事件发生的概率大约为 60%,那么 0.60 就对应一个具有对称关系的预期价值。
这也是为什么事件市场中经常出现“隐含概率”的概念。与股票价格需要结合盈利、估值倍数和现金流等因素解释不同,二元事件合约的价格与最终支付结构之间存在非常直接的关系。价格越接近 1,意味着市场对该结果的预期越强;价格越接近 0,则意味着市场对该结果的预期越弱。
为什么“概率”不是一个确定答案
需要注意的是,市场价格表达的是市场隐含概率,而不是已经被证明的客观概率。比如天气预报中的降雨概率,是由气象模型、历史数据和实时观测等信息共同推导出来的概率;事件市场价格则来自交易参与者之间的市场互动。两者来源不同,因此不能简单画等号。
此外,参与者并不一定完全按照数学期望值进行交易。有人可能更加厌恶风险,有人可能拥有更及时的信息,有人可能因为流动性不足而接受不理想的成交价格,还有人可能只是希望在短期价格变化中交易。因此,市场价格既包含关于事件结果的信息,也包含交易环境本身的信息。
这意味着分析事件市场时,看到一个 0.70 的价格,合理的第一反应应该是:“当前市场价格隐含了较高的发生概率。”但第二步则应该继续追问:“这个价格是由什么信息形成的?市场是否足够有流动性?参与者是否具有不同的信息?价格有没有受到短期交易行为影响?”只有这样,概率价格才真正具有分析价值。
概率如何帮助比较不同判断
概率最大的价值之一,是让不同人的判断变得可以比较。一个人可能认为事件发生的概率是 40%,另一个人认为是 70%。如果只是语言表达,两者的区别比较模糊;但当判断转化成概率后,分歧就被量化了。
市场进一步把这些不同判断放在同一个交易环境中。愿意以较低价格卖出的人,与愿意以较高价格买入的人进行交易,最终形成一个新的市场价格。这个价格并不意味着市场中的所有人都认为结果概率完全相同,而是代表在当前交易条件下,不同观点经过买卖互动之后形成的共同价格。
因此,事件市场中的概率并不是静态数字,而是一个动态变化的市场变量。随着新的信息出现、参与者进入或退出市场、交易流动性发生变化,价格可能持续变化,对应的隐含概率也随之变化。理解这一点之后,事件市场就不再只是“预测结果”,而成为观察市场预期如何动态变化的一种工具。
从单点概率到概率变化
如果只看某一个时间点的概率,能够获得的信息其实有限。真正有价值的部分往往来自概率变化。例如一个事件从 40% 上升到 65%,比单独看到 65% 更值得分析,因为变化本身说明市场发生了某种重新定价。
这种变化可能来自新的事实信息,也可能来自参与者重新解释已有信息。例如,一项数据公布后,如果结果明显超出市场原先预期,参与者可能重新评估事件发生的可能性;如果重要人物发表新的公开声明,市场也可能重新调整判断;在体育赛事中,关键球员缺阵或比赛比分发生变化,同样可能使市场概率迅速改变。
因此,概率是连接“信息”和“价格”的桥梁。下一课将进一步讨论:市场中的新信息究竟是如何被参与者接收、解释并最终反映到价格中的。
小结
事件市场价格之所以可以与概率联系起来,是因为二元事件合约通常具有明确的最终结算结构。价格因此能够形成一种“隐含概率”,帮助参与者量化市场对某个结果的预期。但隐含概率并不等于客观概率,价格还会受到信息质量、流动性、交易行为和参与者结构等因素影响。
当我们不再只关注“现在是多少概率”,而开始观察“概率为什么发生变化”,事件市场的真正信息价值才开始显现。下一课将继续沿着这条链条前进:信息究竟是如何进入市场,并推动原有预期发生变化的?
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。