


为什么有些 IPO 上涨、有些却破发——供需、估值与市场预期的重新定价
本课从二级市场价格发现出发,分析 IPO 发行价进入公开市场后如何接受新的市场定价,并进一步解释流通盘、供需关系、估值、企业基本面和投资者预期如何共同作用于股票价格。课程重点不是预测短期价格,而是帮助用户理解发行价与二级市场价格之间的关系,并建立分析 IPO 上市后价格变化的基本框架。
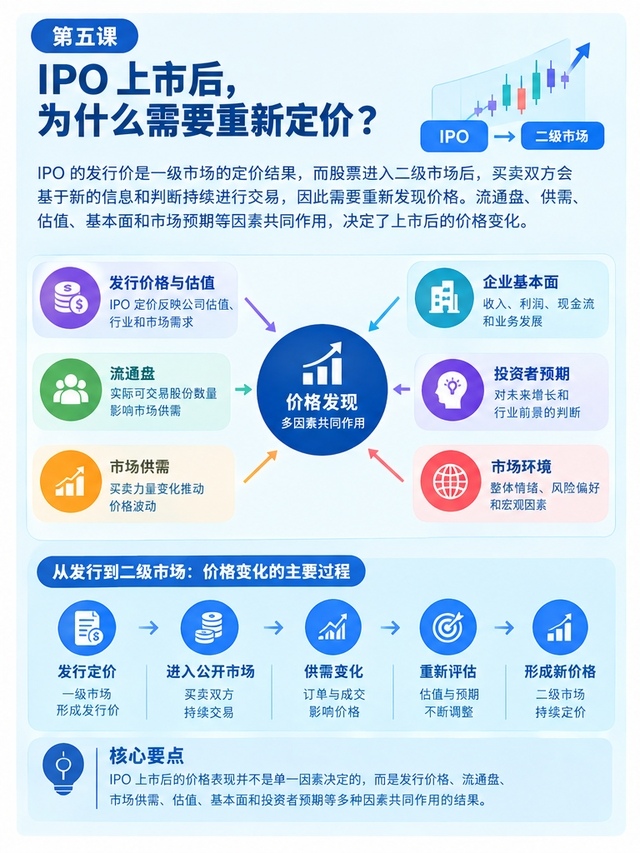
IPO 完成发行并不意味着股票价格已经被永久确定。发行价是在公司、承销机构和投资者之间经过估值、市场需求和发行安排等因素共同作用后形成的价格,而股票正式进入二级市场之后,参与交易的投资者范围扩大,买卖双方会持续表达新的判断,股票也由此进入新的价格发现阶段。
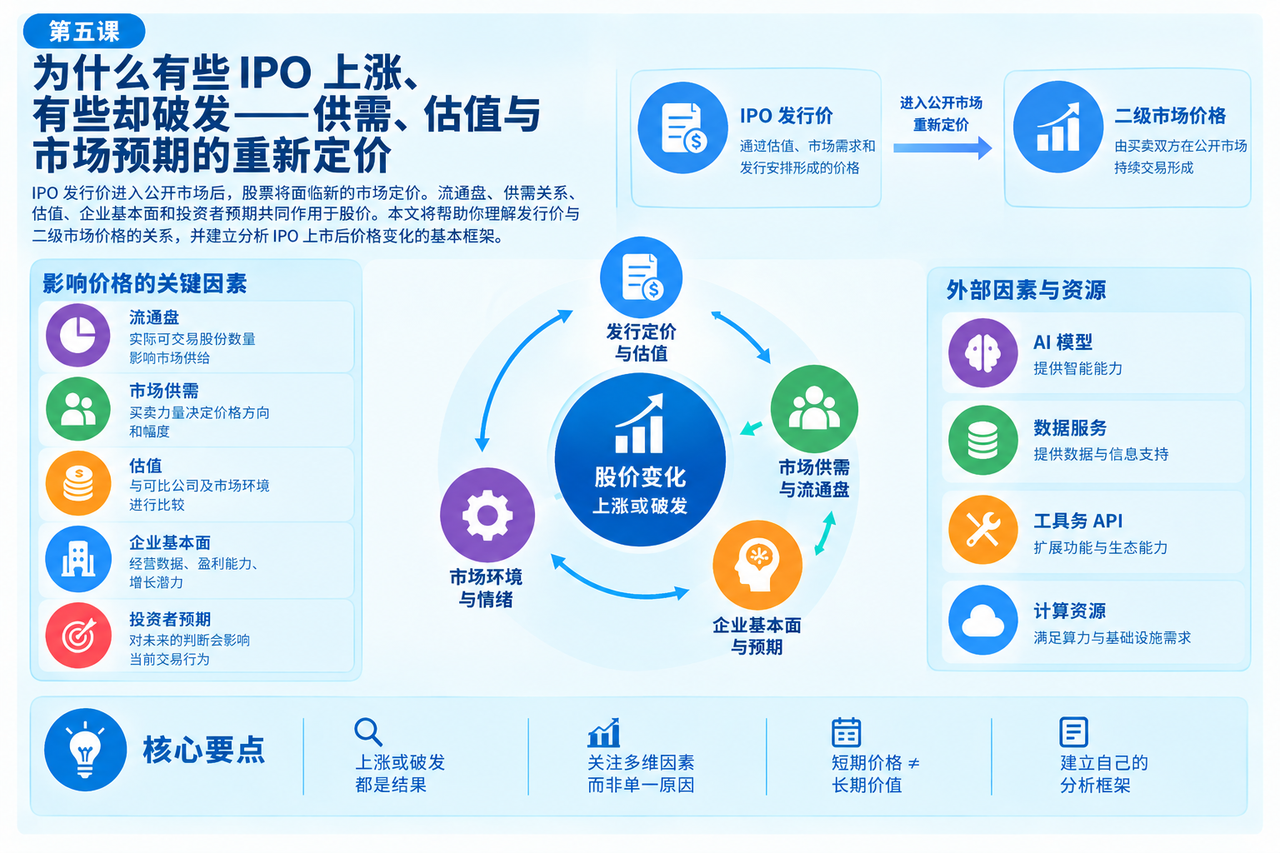
这也是为什么同样完成 IPO 的公司,在上市后可能出现不同的价格表现。有些股票上市后交易价格高于发行价,有些则可能跌破发行价。两种情况都不是单一因素决定的,而是发行定价、实际可交易股份、市场供需、企业基本面、估值水平以及投资者预期共同作用的结果。
因此,理解 IPO 上市后的价格变化,不能只关注“上涨”或者“破发”这样的结果,而应该先理解一个更基础的问题:股票进入二级市场之后,市场究竟通过什么机制重新发现它的价格?
这个问题,就是本课的核心。
IPO 上市后,为什么还需要重新定价?
IPO 定价和二级市场定价并不是同一个过程。IPO 阶段的发行价解决的是“股票以什么价格进入公开市场”,而二级市场价格发现解决的是“市场参与者愿意以什么价格持续买卖这只股票”。
在 IPO 阶段,公司需要结合经营情况、行业可比公司、市场环境以及投资者需求等因素形成发行价格。这个价格代表公开发行阶段形成的定价结果。但股票上市后,交易参与者更加广泛,市场中的买卖订单不断变化,投资者也会把新的信息和判断纳入交易决策,因此发行价需要接受公开市场的持续检验。
换句话说,IPO 定价完成的是一级市场阶段的一次价格发现,而上市后的连续交易则开启了二级市场的持续价格发现。 发行价因此更适合被理解为股票进入公开市场的起点,而不是未来价格的固定锚点。
这一点也解释了为什么发行价与上市后的交易价格可能存在明显差异。二级市场价格并不是简单复制 IPO 定价结果,而是在新的交易环境中,由买卖双方不断报价和成交形成。
流通盘为什么重要
IPO 上市初期,并不是公司的所有股份都立即进入公开市场流通。部分股份可能受到锁定安排等限制,因此公司总股本与特定阶段真正能够参与市场交易的股份数量并不完全相同。
对于二级市场而言,实际可交易股份构成了市场供给的重要组成部分。如果上市初期可交易股份相对有限,市场中的买卖行为可能对价格产生更明显的影响;如果可交易股份规模较大,则市场需要吸收的股票供给也相应增加。因此,分析 IPO 上市后的价格发现,不能只看公司的总股本,还需要观察实际流通股份。
这也是为什么总市值与上市初期的交易结构并不是完全相同的概念。总股本反映公司整体的股份规模,而流通股进一步说明在特定阶段有多少股份能够实际进入市场交易。对于刚刚上市的公司而言,这一区别尤其重要。
不过,流通盘本身并不能决定股票价格。真正的价格变化仍然取决于市场中的买卖需求,以及投资者对公司价值和未来发展的判断。因此,流通股份更适合被理解为价格发现中的供给条件,而不是独立的价格预测指标。
从股份供给到二级市场价格发现
当股票进入二级市场后,市场中的供给和需求开始通过实际交易体现出来。买方希望以尽可能合适的价格获得股份,卖方则希望以自己接受的价格出售股份,订单不断撮合的过程中,市场价格也会持续变化。
如果某一阶段的买入需求相对于可交易股份更加积极,买方可能需要提高报价才能完成交易,市场价格因此可能向上调整。相反,如果卖出意愿较强,而市场中的买入需求不足,卖方可能需要降低报价寻找交易对手,价格也可能向下调整。
这里需要注意,供需并不是一个静态数字,而是随着投资者预期、市场信息和交易行为不断变化的动态过程。 同一只股票在不同时间可能面对完全不同的买卖力量,因此上市初期形成的价格并不意味着后续价格会保持不变。
这也是“价格发现”概念的核心:市场并不是一次性找到一个永远不变的价格,而是在持续交易中不断根据新的信息和新的买卖需求调整价格。
市场预期如何进入价格发现
股票价格反映的并不只是企业当前已经实现的收入和利润,也包含投资者对未来经营情况的判断。
例如,一家公司当前利润水平可能并不高,但如果市场认为其未来收入和盈利能力具有较强增长空间,投资者可能愿意按照更高的估值参与交易。反过来,一家公司即使当前经营相对稳定,如果市场认为未来增长空间有限,投资者对其估值的判断也可能有所不同。
因此,IPO 上市后的价格变化,很多时候体现的是预期变化,而不仅仅是当前经营数据变化。当公司发布新的财报、产品进展或经营信息,或者行业环境发生变化时,投资者可能重新评估公司的未来价值,并通过买卖行为将这种判断反映到市场价格中。
这也意味着,二级市场价格可能在企业经营数据真正发生明显变化之前,就已经开始发生变化。市场交易反映的是投资者对未来的判断,而企业实际经营结果则需要随着时间逐步验证。
估值为什么会影响上市后的价格
发行价本身还包含一个重要信息:市场在 IPO 阶段如何给公司估值。
如果按照发行价计算出的公司估值明显高于投资者对同类公司的估值水平,股票上市后就可能面临重新评估。市场会把公司当前的收入、利润、增长速度、商业模式等因素,与可比公司的估值水平进行比较,并重新判断发行价格是否能够被二级市场接受。
相反,如果市场认为公司的发行估值与其基本面和增长预期较为匹配,发行价进入二级市场后可能更容易成为市场进一步交易的参考起点。
但估值也不能脱离市场环境单独理解。相同的企业,在不同的市场环境和投资者风险偏好下,可能获得不同的估值水平。因此,研究 IPO 上市后的价格变化,需要同时观察企业自身情况、可比公司估值以及当时的整体市场环境。
为什么有些 IPO 上市后上涨?
当股票正式进入二级市场后,如果市场形成了较强的买入需求,交易价格可能高于此前的发行价。
这种情况可能与多个因素有关。一方面,上市后更多投资者开始参与交易,对公司的未来增长形成了较高预期;另一方面,如果上市初期实际可交易股份数量有限,较强的买入需求可能更容易反映在报价和成交价格中。
此外,如果投资者认为发行价格没有完全反映公司未来增长潜力,或者上市后获得了新的积极信息,也可能重新提高对公司的估值判断。
因此,IPO 上市后的上涨不能简单理解为“市场看好公司”,也不能仅仅归因于流通盘较小。更完整的理解应该是:发行价格、公司基本面、估值水平、可交易股份、买卖需求以及市场预期共同参与了这一轮价格发现。
为什么有些 IPO 会破发?
破发意味着股票在二级市场形成的交易价格低于 IPO 发行价。它反映的是公开市场当前形成的价格低于此前的发行价格,但这一结果本身并不能直接说明企业经营是否成功或失败。
一种可能是上市后的市场重新评估了公司的估值。如果投资者认为发行价格对应的估值较高,市场可能通过交易逐步形成更低的价格。另一种可能是市场环境发生变化,投资者整体风险偏好下降,使新上市股票面临的买入需求发生变化。
此外,实际可交易股份、潜在卖出需求以及公司新的经营信息,也可能影响价格发现过程。例如,市场对公司未来增长的预期下降,或者投资者获得了与此前判断不同的新信息,都可能改变买卖双方的报价。
因此,面对 IPO 破发,更有意义的问题不是简单判断“为什么跌”,而是进一步分析:发行估值是否发生变化?市场供需是否发生变化?公司基本面或未来预期是否发生变化?市场环境是否发生变化?
同样的价格下跌,可能对应完全不同的原因。
上涨或破发,都需要回到价格发现本身
IPO 上市后的价格表现是一个结果,而不是完整的分析过程。无论股票上涨还是破发,都需要回到发行价格、实际可交易股份、市场供需、估值、企业基本面和投资者预期等变量,理解市场为什么形成当前价格。
例如,一只股票上市后快速上涨,可能是因为投资者对公司未来增长形成较高预期,也可能与上市初期的流通股份和交易需求有关。如果后续企业经营数据无法验证此前的增长预期,市场仍然可能重新调整估值。
同样,一只股票上市后跌破发行价,也不能仅凭这一结果判断企业长期价值。市场价格反映的是特定时点上的交易结果,而企业经营价值需要通过更长时间的收入、利润、现金流和业务发展来验证。
因此,短期价格表现与企业长期经营表现属于两个不同的观察维度。 IPO 分析需要把二者区分开,再进一步观察它们之间是否逐渐形成一致。
建立一个简单的 IPO 价格分析框架
面对一个新 IPO,可以按照几个问题建立基本的分析框架。
首先看发行价格与发行估值。企业以什么价格进入公开市场?按照发行价计算的公司估值,与同行业可比公司相比处于什么位置?
其次看实际可交易股份。上市初期有多少股份能够真正进入市场交易?哪些股份暂时受到限制?未来是否存在新的股份进入流通?
然后看市场供需。上市之后,买方和卖方的交易需求如何?市场中的订单和成交情况是否显示出明显的供需变化?
最后回到企业基本面与市场预期。企业当前的收入、利润和现金流如何?未来增长预期来自哪里?新的经营信息是否改变了投资者此前的判断?
通过这些问题,可以把“股票涨了还是跌了”转化成更加完整的资本市场分析。这个框架并不是为了预测短期价格,而是帮助投资者理解价格是如何形成、为什么发生变化,以及不同变量之间如何相互作用。
小结
IPO 上市后的价格变化,本质上是一级市场定价进入二级市场之后的持续价格发现过程。发行价代表公开发行阶段形成的定价结果,而股票进入公开市场后,实际可交易股份、买卖需求、估值、企业基本面和投资者预期都会进入新的定价过程。
因此,上市后的上涨或破发都只是价格发现过程中的一种结果。分析这些结果时,不能只关注价格本身,而应该进一步观察发行估值、流通股份、市场供需以及新的基本面信息和预期变化。
到这里,我们已经依次讨论了企业为什么进入资本市场、IPO 如何形成发行价格、Pre-IPO 与 IPO 所处的不同阶段,以及上市后公司行动、股份结构和二级市场价格发现之间的关系。这些环节共同构成了一家公司从私人市场走向公开资本市场的连续路径。
下一课,我们将把前面的内容重新放回一条完整的资本市场生命周期中,从企业成长与私募融资开始,经过 Pre-IPO、IPO 准备、公开发行和上市,最终进入二级市场,并进一步梳理不同阶段与 Gate Pre-IPOs、直通 IPO 和股票交易之间的对应关系。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。