


Pre-IPO 与直通 IPO——上市前后的资本参与路径
本课重点区分 Pre-IPO、直通 IPO 和上市后的股票交易,解释三者分别处于资本市场生命周期的什么位置。课程将进一步讨论上市前估值、公开发行、配售、流动性、锁定期和解禁等概念,并结合 Gate Pre-IPOs、直通 IPO 与股票交易建立完整的阶段认知。
如果把一家公司走向公开市场比作一条道路,那么 Pre-IPO、IPO 和二级市场实际上位于不同路段。为了更清楚地理解这几个阶段之间的关系,我们需要先明确它们在资本市场中的位置,以及不同阶段对应的价格、流动性和参与方式。
很多投资者之所以容易混淆,是因为市场讨论中经常把“上市前投资”“IPO 认购”和“股票交易”放在一起。但从资本市场机制来看,这三个阶段需要严格区分。只有先知道企业处于哪个阶段,后面的估值、价格和交易机制才更容易理解。
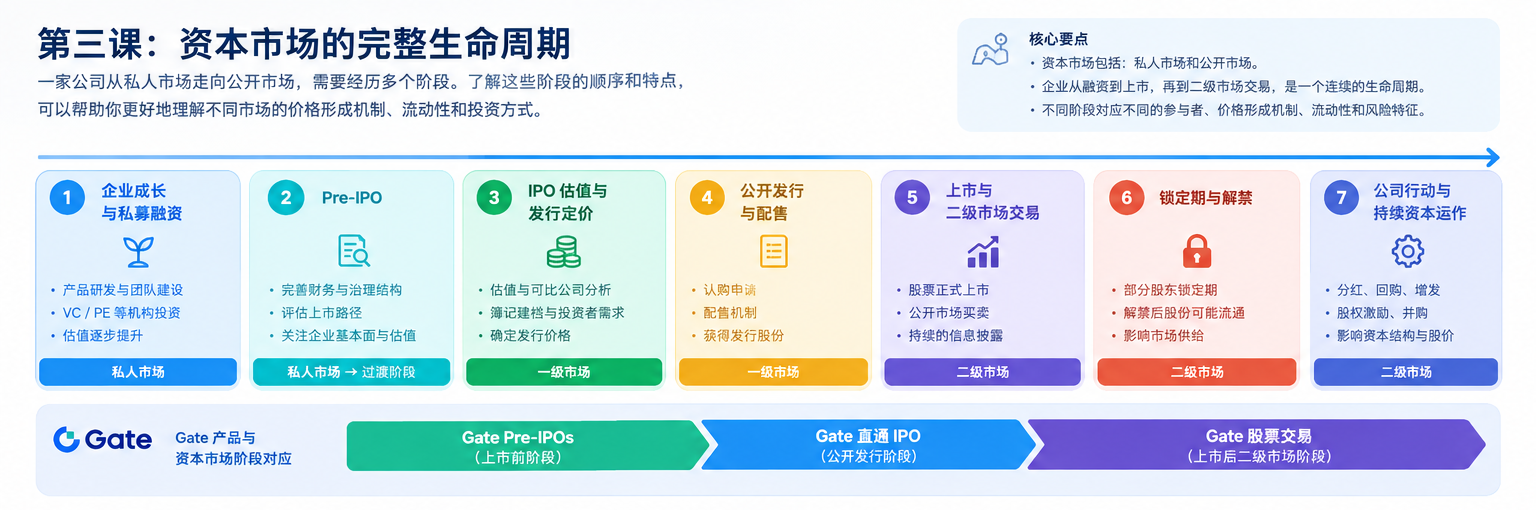
完整资本市场生命周期
如果把一家企业从私人市场走向公开市场看成一条完整的资本市场路径,那么 Pre-IPO、直通 IPO 和二级市场只是其中几个重要节点,而不是全部过程。理解这条完整路径,可以帮助我们把前面课程中学习过的企业融资、IPO 定价、公开发行和上市交易放到同一个框架中。
一家企业通常会经历从**「企业成长与私募融资 → 上市前阶段 → IPO 准备与估值 → 发行定价 → 公开发行与配售 → 上市与二级市场交易 → 锁定期与解禁 → 上市后的持续经营和资本运作」**这样一条连续路径。不同企业的具体流程、时间和参与方式可能存在差异,因此这条时间线更适合用来理解资本市场中的基本关系,而不是把每家公司都理解成完全相同的流程。
第一阶段:企业成长与私募融资
企业最初通常处于私人市场,通过创始人资金、天使投资、风险投资或私募股权等方式获得发展所需要的资本。随着企业收入、用户规模、业务能力和市场地位逐渐提升,公司可能经历多轮融资,每一轮融资都可能形成新的估值。
这个阶段的核心是企业成长与资本投入之间的关系。投资者提供资金,希望企业能够进一步发展,而企业则通过融资获得研发、扩张和经营所需要的资源。由于企业尚未进入公开市场,股票通常不像上市公司股票那样具有持续、公开的市场价格,股权的流动性也相对有限。
第二阶段:Pre-IPO 与上市准备
当企业发展到更加成熟的阶段,并开始考虑进入公开资本市场时,Pre-IPO 所处的阶段就变得更加重要。企业可能开始准备上市相关工作,同时继续接受私人市场投资者的关注,市场也会更加重视企业的经营表现、估值水平以及未来进入公开市场的可能性。
但 Pre-IPO 并不意味着企业已经完成 IPO,也不意味着 IPO 一定会发生。企业是否最终上市、何时上市,还可能受到企业自身情况、市场环境、监管流程以及其他因素影响。因此,Pre-IPO 更适合被理解为企业从私人资本市场逐渐靠近公开资本市场的一个阶段,而不是简单的“上市倒计时”。
第三阶段:IPO 准备、估值与发行定价
如果企业决定推进 IPO,就需要进入更加正式的公开发行准备过程。这一阶段会涉及企业估值、可比公司、发行规模、发行区间以及投资者需求等多个因素。
IPO 定价并不是简单地给企业贴上一个固定价格,而是企业价值判断与资本市场需求共同作用下形成的价格发现过程。发行区间可以理解为定价过程中的一个重要参考范围,而最终发行价则是在具体发行环境下形成的价格基准。
这也是前一课重点讨论的内容。理解这一阶段之后,我们就能够进一步解释为什么 IPO 发行价与上市后的股票价格可能不同。
第四阶段:公开发行与配售
当企业进入正式公开发行阶段,投资者可以按照发行安排提交认购申请。发行方和承销机构会根据具体的发行规则、认购需求以及配售机制完成股票分配。
这一阶段与 Pre-IPO 的重要区别在于,企业已经进入正式公开发行流程。投资者面对的是明确的发行条件、认购安排和配售结果,而不是私人市场中的上市前股权交易。
从产品路径来看,Gate 直通 IPO 对应的就是这一公开发行阶段。需要注意的是,参与公开发行并不等同于在二级市场自由买卖股票,最终获得的股份数量也会受到具体发行和配售机制影响。
第五阶段:上市与二级市场交易
企业完成 IPO 并正式上市之后,股票进入二级市场。这个时候,价格形成机制会发生明显变化。
在公开发行阶段,投资者面对的是发行条件、认购和配售;而进入二级市场之后,股票价格开始由持续的买卖关系和公开市场信息不断形成。企业的财务表现、行业变化、公司公告、宏观环境以及投资者预期,都可能影响市场对企业价值的重新判断。
Gate 股票交易对应的就是这一上市后的公开市场阶段。从这里开始,投资者面对的不再是一次性的发行价格,而是持续变化的市场价格和更加连续的价格发现过程。
第六阶段:锁定期、解禁与上市后的资本运作
IPO 完成并不意味着资本市场生命周期结束。部分股东可能受到锁定期安排限制,在锁定期结束后,相关股份可能进入市场流通。与此同时,公司还可能通过分红、回购、增发、拆股、股权激励和并购等公司行动持续调整资本结构。
这些变化会进一步影响股票数量、股东权益以及市场中的潜在股票供给。因此,上市后的股票研究不仅需要观察企业经营情况和市场价格,也需要关注股东结构、锁定期、解禁以及公司的资本运作。
需要特别注意的是,解禁意味着相关股份具备进入市场流通的条件,但并不意味着持有人一定会出售。实际市场影响仍然取决于持有人行为、企业基本面、市场供需和当时的市场环境。
Pre-IPO:上市之前的资本市场阶段
Pre-IPO 通常描述的是企业已经进入较成熟阶段,并开始接近公开上市过程的时期。这一阶段的核心特征,是企业仍然属于私人市场,但上市预期和公开市场规划开始变得更加重要。
投资者可能会关注企业收入增长、盈利能力、行业地位、上市计划、潜在估值以及未来公开市场承接能力。与企业早期融资相比,Pre-IPO 阶段通常需要更多地考虑企业是否已经具备进入公开市场的基础条件。
但需要特别注意的是,Pre-IPO 并不意味着企业已经完成上市,也不意味着上市一定发生。企业最终能否 IPO、何时 IPO,都可能受到企业自身情况、市场环境以及相关流程的影响。
从产品场景来看,Gate Pre-IPOs 可以作为理解这一阶段的实际入口。通过上市前的相关产品,用户能够进一步了解企业在进入公开市场之前所处的资本市场阶段。但理解这一产品时,仍然需要把重点放在企业所处的阶段和相关机制上,而不能直接使用二级市场股票交易的逻辑进行判断。
直通 IPO:正式公开发行阶段
当企业进入正式公开发行阶段,投资者参与的机制也会发生变化。直通 IPO 对应的是企业已经进入公开发行流程后的认购与配售阶段,而不是上市前的私人市场交易。
但认购并不等于一定能够获得全部申请数量。发行规模、市场需求和具体配售机制都会影响最终获得的股份数量。因此,直通 IPO 与 Pre-IPO 的核心区别,是前者已经进入公开发行环节,而后者仍然处于上市之前。
这一区别看似简单,却是理解 IPO 相关产品时非常重要的基础。如果没有区分两个阶段,就容易把上市前的企业股权机会与公开发行阶段的股票认购混为一谈。
二级市场:上市之后的持续交易
完成 IPO 并正式上市之后,股票进入公开市场交易,这时价格形成机制会发生明显变化。
在 IPO 阶段,价格主要围绕发行安排和市场需求形成;上市之后,股票价格则在交易市场中持续受到买卖双方供需影响。投资者可以根据公开市场价格买入或者卖出股票,价格也会随着企业公告、财务数据、行业变化和宏观环境等新的信息不断变化。
因此,上市后的股票交易并不是 IPO 的简单延续,而是进入了一个新的价格发现阶段。企业已经从“准备进入公开市场”转变为“持续接受公开市场定价”。
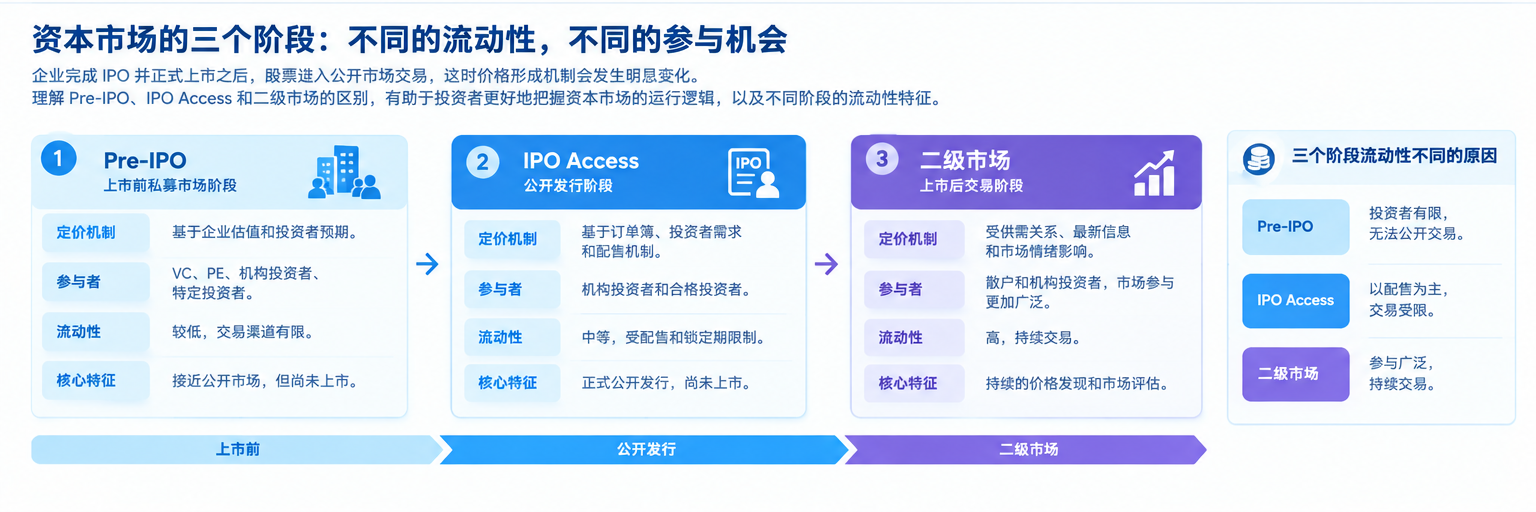
三个阶段的流动性为什么不同
理解三个阶段的另一个关键,是流动性。
上市前的企业股权通常没有公开市场股票那么容易交易,因此投资者的退出路径和交易机会更加有限。IPO 阶段则存在发行和配售机制,投资者能否获得股票以及获得多少股票受到发行规则影响。上市之后,股票进入公开市场,投资者通常可以在交易时间内根据市场价格进行交易。
因此,“拥有股权”和“能够随时交易”并不是完全相同的概念。一个资产可能具有一定价值,但如果缺乏公开市场,持有人仍然不能像交易上市股票一样随时买卖。
这也是为什么资本市场研究中经常同时讨论估值和流动性。一家公司估值很高,并不意味着其股权已经拥有与公开上市股票相同的流动性;而一家公司完成 IPO 后,市场价格也会受到新的交易结构影响。
从产品入口回到资本市场逻辑
Gate Pre-IPOs、直通 IPO 与股票交易可以作为理解不同资本市场阶段的实际案例,但真正需要建立的并不是“哪个产品对应哪个机会”的简单记忆,而是一套能够判断资产状态和市场阶段的框架。
当看到 Pre-IPO 信息时,需要问的是:企业现在处于上市前的什么阶段?企业距离公开市场还有哪些重要步骤?相关估值又是在什么背景下形成的?
当看到直通 IPO 信息时,需要问的是:企业是否已经进入公开发行阶段?发行条件和配售机制是什么?投资者参与的是公开发行中的哪个环节?
当看到股票交易信息时,则需要回到二级市场,观察当前价格、流通盘、市场预期和企业基本面。只有这样,产品入口才真正与资本市场知识建立联系。
小结
Pre-IPO、直通 IPO 和二级市场交易分别对应企业进入公开资本市场过程中的不同阶段。理解这种阶段差异之后,投资者已经能够建立一条基本的资本市场时间线:企业从上市前逐渐走向公开发行,并最终进入持续交易的公开市场。
但企业完成 IPO 并不意味着资本市场生命周期就此结束。相反,真正进入公开市场之后,公司仍然会通过分红、回购、增发、拆股、股权激励和并购等方式持续调整资本结构。
这些公司行动并不是孤立发生的,它们都发生在企业进入二级市场之后的持续经营阶段,也可能改变股票数量、股东权益以及市场中的股票供给。
下一课,我们将把视角放到上市之后,看看这些公司行动究竟如何改变股票数量、股东权益以及市场中的股票供给。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。