


概率定价——隐含概率、预期价值与盈亏计算
本课将讲解如何从事件合约价格推导隐含概率,区分概率判断与盈利判断,并通过预期价值、盈亏平衡点和费用影响建立基础定价框架。
事件市场的核心问题,不只是判断某件事会不会发生,还要判断当前价格是否合理。如果一份“是”合约价格为 0.60,市场通常会把它理解为事件发生概率约为 60%。但这并不意味着事件一定有 60% 的客观概率,也不意味着买入后就有 60% 的概率盈利。实际交易还会受到买卖价差、手续费、流动性和退出价格的影响。
因此,概率分析需要分成两个步骤:先估计事件发生的可能性,再将自己的判断与市场价格比较。只有当个人估计的概率明显高于市场要求的盈亏平衡概率时,交易才可能具有正的预期价值。
一、从合约价格理解隐含概率
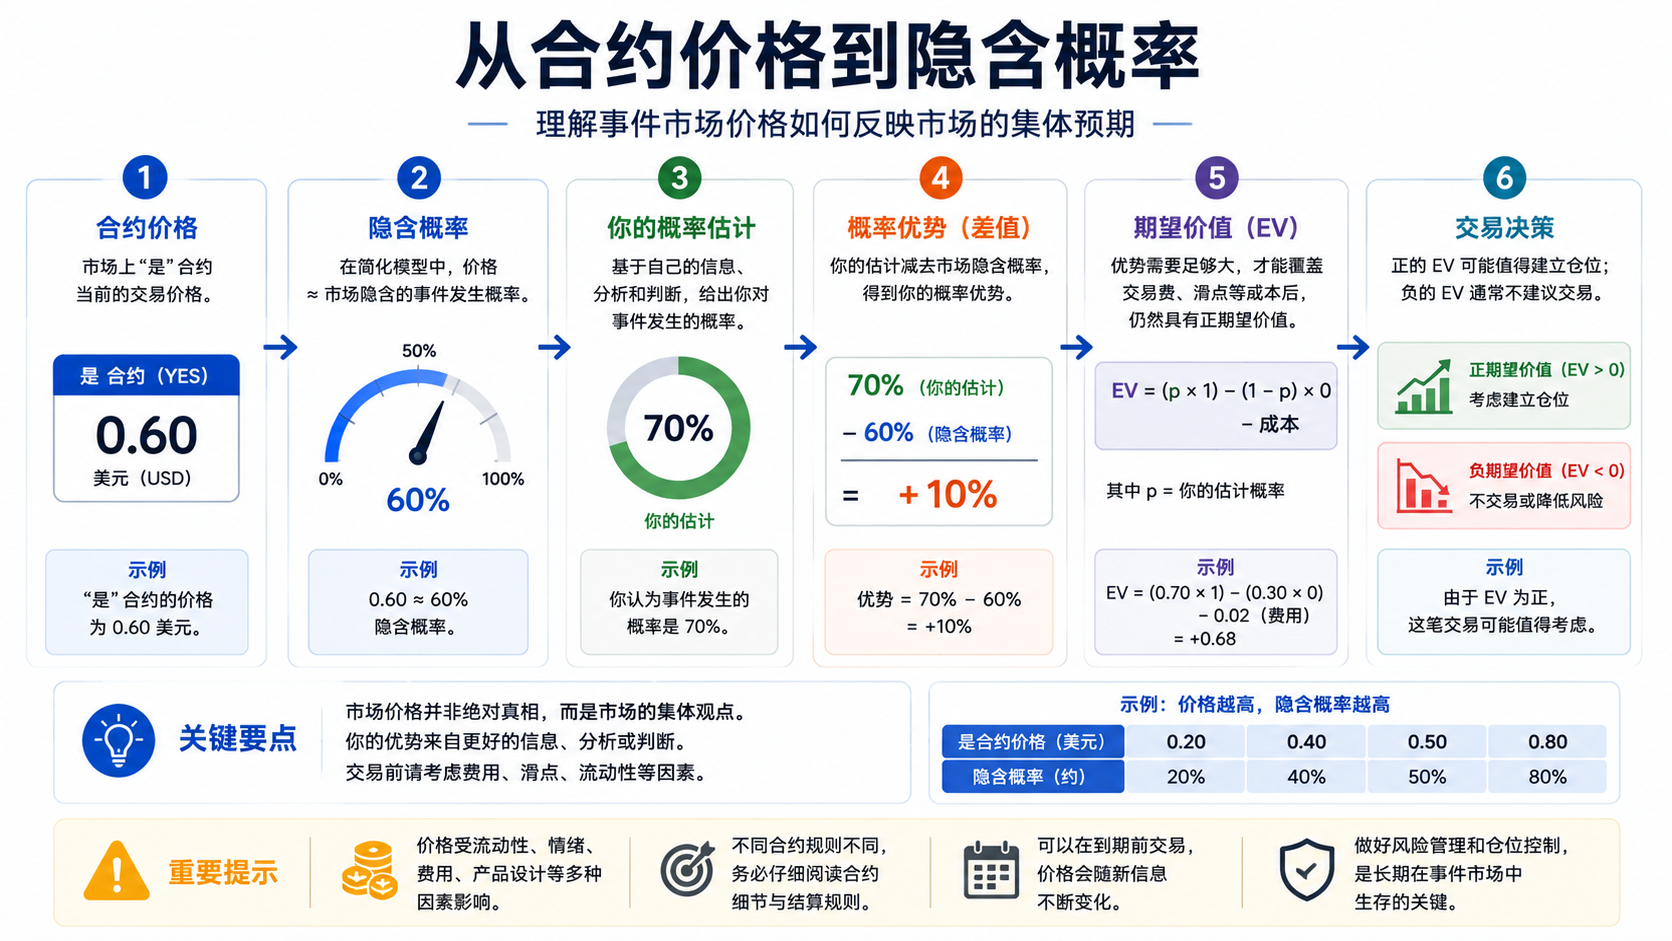
在最简单的二元事件合约中,结果成立时支付 1 个结算单位,结果不成立时支付 0。假设“是”合约的价格为 0.60,忽略费用和交易限制,可以将其理解为市场隐含概率约为 60%。
如果合约价格为 0.25,市场隐含概率约为 25%;如果价格为 0.80,市场则表达了约 80% 的结果预期。
这种转换建立在一个简化假设上:合约支付结构清晰,价格能够自由交易,市场不存在明显的流动性折价或溢价。现实中,价格还可能受到以下因素影响:
-
买卖价差和订单簿深度;
-
交易手续费和结算费用;
-
市场参与者数量;
-
资金占用时间;
-
提前退出的难易程度;
-
参与者的风险偏好和情绪。
所以,隐含概率更适合作为市场观点的近似表达,而不是对客观概率的精确测量。
还要区分“市场隐含概率”和“个人主观概率”。市场价格为 0.60,只说明交易者整体愿意在约 0.60 的价格附近买卖,并不代表每位参与者都认为事件发生概率正好是 60%。
二、买入后的收益与盈亏平衡概率
假设一份“是”合约的结算价值为 1,当前买入价格为 0.60。若事件成立,单份合约的毛收益为:1 - 0.60 = 0.40;
若事件不成立,单份合约的最大损失为:0.60。
不考虑费用时,买入价格本身就是盈亏平衡概率。也就是说,只有当你认为事件发生的概率高于 60%,买入“是”合约才可能具有正的预期价值。如果你估计事件发生概率为 70%,每份合约的预期价值可以简化为:0.70 × 1 + 0.30 × 0 - 0.60 = 0.10。
这里的 0.10 不是保证获得的收益,而是按照概率加权后的理论优势。事件仍可能不发生,实际结果也可能是每份合约亏损 0.60。
如果你估计事件概率只有 55%,则:0.55 × 1 + 0.45 × 0 - 0.60 = -0.05。
即使事件发生概率超过一半,买入价格为 0.60 的合约仍然可能是负预期价值交易。
三、买入“否”合约的计算方式
“否”合约与“是”合约通常相互对应。假设“是”合约价格为 0.60,在理想情况下,“否”合约的价格可能接近 0.40。
如果买入一份价格为 0.40 的“否”合约,事件不成立时获得 1 个结算单位,毛收益为:1 - 0.40 = 0.60。
事件成立时,最大损失为:0.40。
如果你估计事件发生概率为 55%,那么事件不发生的概率为 45%。买入“否”合约的预期价值为:0.45 × 1 + 0.55 × 0 - 0.40 = 0.05。
这说明,即使“是”合约价格为 0.60,看起来并不便宜,只要你的概率判断低于 60%,买入“否”合约也可能具有正预期价值。但实际市场中,“是”与“否”的价格不一定严格相加为 1。手续费、价差和流动性都可能造成偏离。因此,交易前要查看两个方向的实际可成交报价,而不是只用一个价格简单推算另一个价格。
| 交易方向 | 买入价格 | 结果成立时的毛收益 | 最大损失 | 简化盈亏平衡概率 |
|---|---|---|---|---|
| 买入“是” | 0.6 | 0.4 | 0.6 | 60% |
| 买入“否” | 0.4 | 0.6 | 0.4 | 40% |
四、概率判断如何转化为交易决策
概率判断的重点不是寻找“最可能发生的结果”,而是比较自己的估计概率与市场价格。假设三个事件的市场价格分别为 0.30、0.55 和 0.80。它们对应的市场隐含概率分别约为 30%、55% 和 80%。如果你的判断分别是 35%、60% 和 82%,三者虽然都有一定程度的主观优势,但优势大小并不相同。
可以用“概率差”表示主观判断与市场价格之间的距离:概率差 = 个人估计概率 - 市场价格。
对于第一个事件,概率差为:35% - 30% = 5%
第二个事件的概率差为:60% - 55% = 5%
第三个事件的概率差为:82% - 80% = 2 %
概率差相同,也不一定代表交易价值相同。还需要考虑合约价格、最大损失、事件期限、流动性和信息可靠性。
例如,以 0.30 买入并不意味着风险一定低,因为事件不成立时仍会损失全部投入;以 0.80 买入虽然潜在毛收益只有 0.20,但如果估计概率准确且交易成本较低,也可能存在合理的预期价值。
五、预期价值与收益率不能混为一谈
预期价值反映的是概率加权后的平均结果,收益率则反映投入资金可能产生的相对变化。
假设以 0.25 买入“是”合约。如果事件成立,毛收益为 0.75,按投入金额计算的毛收益率为:0.75 ÷ 0.25 = 300%
如果事件不成立,损失率为 100%。
假设你估计事件发生概率为 35%,则每份合约的预期净结果为:0.35 × 0.75 - 0.65 × 0.25 = 0.10
相对于 0.25 的投入,理论预期收益率为:0.10 ÷ 0.25 = 40%
但这并不表示每次交易都能获得 40%。单笔交易只有两个结果,实际可能是盈利 300%,也可能是亏损 100%。预期价值更适合用于比较大量类似交易的长期质量,不能用来保证某一笔交易的结果。
六、费用、价差和时间成本
理论计算往往忽略交易费用,但实际交易中,费用会直接抬高盈亏平衡点。
假设买入价格为 0.60,交易费用和预估滑点合计为 0.02,那么实际成本约为 0.62。此时,事件发生概率至少需要高于 62%,交易才可能具有正的预期价值。
如果用户计划提前退出,还要考虑买入和卖出之间的双向成本。即使合约价格从 0.60 上升至 0.65,表面上涨 0.05,扣除两次交易费用和买卖价差后,实际收益可能明显低于 0.05。
事件期限也会带来资金成本。两个合约的价格都为 0.60,但一个在 3 天后结算,另一个在 6 个月后结算,后者需要更长时间占用资金,也承受更长时间的信息变化和流动性风险。
因此,更完整的盈亏平衡分析应考虑:实际成本 = 买入价格 + 交易费用 + 预估滑点 + 资金占用成本。
七、基础概率与条件概率
许多事件判断错误,并不是因为完全没有信息,而是因为忽略了基础概率。
假设某类事件过去在相似条件下发生的频率约为 20%。即使最近出现一些支持事件发生的新闻,也不能直接把概率提高到 80%。更合理的做法是从 20% 的基础概率出发,再根据新信息进行调整。
条件概率则关注“在已知某项信息的情况下,事件发生的概率”。例如,某支球队本赛季总体夺冠概率为 10%,但在主力球员复出、进入决赛后,条件概率可能明显上升。
基础概率与条件概率不能混用。一个事件在全部样本中的发生频率,可能与特定条件下的发生概率完全不同。
在实际分析中,可以先写出基础概率,再列出新信息改变概率的方向和幅度,避免因为单条新闻而完全推翻原有判断。
八、贝叶斯更新的简单应用
贝叶斯更新并不要求复杂计算,它的核心是:新信息的价值取决于该信息在不同结果下出现的可能性差异。
假设某事件原本有 40% 的发生概率。随后出现一项新调查,如果事件最终发生,出现该调查结果的概率较高;如果事件最终不发生,出现该调查结果的概率较低,那么这项调查就应当提高事件概率。
但如果调查样本量很小、方法不透明,或者不同机构给出了相反结果,更新幅度就不应过大。
可以使用以下简化流程:
第一,记录事件的初始概率;第二,判断新信息是否真正具有区分度;第三,评估信息来源的可靠性;第四,调整概率而不是直接改变结论;第五,将更新后的概率与市场价格比较。
这种方法可以减少“看到新闻就追价”的冲动。
九、相关事件与重复计价
多个事件合约可能表面不同,实际上高度相关。
例如,合约 A 判断某候选人能否赢得党内提名,合约 B 判断该候选人能否赢得最终选举。A 的结果会影响 B 的概率,但两者并不独立。
如果用户同时买入多个高度相关的“是”合约,可能是在重复暴露于同一个风险因素。只要核心假设错误,多个仓位可能同时亏损。
多结果市场也可能与二元市场存在关系。某个候选人获胜的概率、某个党派获胜的概率和某项政策通过的概率,可能相互影响。比较价格时,需要避免把相关合约当成完全独立的交易机会。
十、常见的概率认知偏差
事件市场中的参与者容易受到几种偏差影响。
第一是确认偏误。用户先支持某个结果,再主动寻找支持该结果的信息,忽略不利证据。
第二是近期偏差。刚刚发生的新闻会被赋予过高权重,长期基础数据反而被忽略。
第三是确定性错觉。价格为 0.90 的合约看起来“几乎确定”,但仍可能有 10% 的失败概率。若失败时损失全部投入,少量错误就可能抵消多次小额收益。
第四是长尾偏差。价格为 0.05 的合约提供很高的潜在收益,容易吸引用户频繁下注小概率事件,但长期结果可能持续不利。
第五是立场交易。用户交易的不是概率,而是在表达政治、体育或市场观点。观点表达本身没有问题,但如果忽略价格和风险,便容易把交易变成情绪投注。
十一、案例:高概率合约为什么仍可能亏损
某用户以 0.90 买入一份“是”合约,认为事件发生概率为 95%。如果事件成立,每份合约的毛收益只有 0.10;如果事件不成立,则损失 0.90。
不考虑费用时,单笔预期价值为:0.95 × 0.10 - 0.05 × 0.90 = 0.05。
这笔交易在理论上具有正预期价值,但只要事件没有发生,实际结果仍然是每份亏损 0.90。若用户连续进行多笔相似交易,其中一次或几次低概率失败,就可能大幅回撤。
如果真实概率只有 88%,则:0.88 × 0.10 - 0.12 × 0.90 = -0.02。
合约看起来很安全,但实际已经是负预期价值。高价格合约最需要警惕的,正是“低收益、高尾部损失”的结构。
十二、建立基础定价流程
分析一份事件合约时,可以按照以下顺序展开。
先确认合约规则,确保知道什么情况会结算为“是”或“否”;再寻找基础概率,包括历史频率、当前状态和相似事件;随后整理新信息,判断哪些信息真正改变了概率;接着估计个人概率,并与当前可成交价格比较;最后加入费用、滑点、期限和最大损失,决定是否值得承担风险。
可以将结果记录为一张简表:
| 分析项目 | 示例 |
|---|---|
| 当前可成交价格 | 0.6 |
| 个人估计概率 | 0.68 |
| 交易费用与滑点 | 0.02 |
| 实际盈亏平衡概率 | 0.62 |
| 概率优势 | 0.06 |
| 最大损失 | 每份合约 0.60 及相关费用 |
| 主要不确定性 | 数据修正、延期或流动性不足 |
如果个人估计概率只略高于市场价格,但规则存在较大解释空间,或者交易成本很高,表面上的优势可能并不足以覆盖风险。
总结
事件合约价格可以在简化条件下转换为隐含概率,但市场价格不是客观概率,也不是盈利保证。判断交易价值时,需要将个人概率估计与实际可成交价格比较,并考虑手续费、价差、资金占用和结算时间。
预期价值用于衡量概率加权后的长期优势,不能保证单笔交易盈利。高概率合约可能提供较小收益,却承担较大尾部损失;低概率合约虽然潜在回报较高,也可能长期处于负预期价值。
更稳健的分析流程是:先读懂规则,再确认基础概率,持续更新新信息,计算盈亏平衡点,最后根据最大损失和资金占用决定仓位。
下一课将讨论信息聚合,分析新闻、数据、交易量和参与者分歧如何影响事件市场价格,并判断价格变化究竟代表新信息,还是流动性与交易行为造成的暂时偏离。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。