


市场偏差与交易策略——从错误定价到风险控制
本课将讨论事件市场中的常见认知偏差与流动性风险,讲解概率差、预期价值、仓位管理和提前退出,建立可执行的交易框架。
事件市场价格看似直接表达概率,但价格并不总是准确、稳定和可交易的结果预测。参与者可能因为立场、情绪和近期新闻产生偏差,市场也可能受到流动性不足、大额订单和信息不对称影响。
因此,事件市场分析的重点不是寻找“看起来最可能发生”的结果,而是判断当前价格是否已经充分反映信息,以及即使判断错误,损失是否仍在可承受范围内。
一套成熟的交易方法,需要同时处理三个问题:概率判断是否合理,价格是否提供足够优势,仓位是否与不确定性相匹配。
一、事件市场中的常见偏差
确认偏误是最常见的问题之一。用户先支持某个结果,再主动寻找支持该结果的信息,忽略不利证据。例如,用户相信某项政策一定会通过,于是只关注支持政策的报道,却不查看审批程序和反对意见。
近期偏差则表现为过度重视刚刚发生的新闻。某项调查结果发布后,相关合约价格快速上涨,用户可能认为趋势已经确定,却忽略单次调查的样本量、误差范围和历史基础概率。
确定性错觉也十分常见。价格为 0.90 的合约看起来“几乎不会失败”,但它仍然包含约 10% 的失败概率。如果失败时损失全部投入,少数一次失败就可能抵消多次小额盈利。
长尾偏差则与低价格合约有关。价格为 0.05 的合约具有很高的潜在回报,容易吸引用户频繁买入小概率事件。但如果真实概率只有 0.02,较高的名义收益也无法弥补长期负预期价值。
此外,还有立场交易。用户交易的不是事件概率,而是在表达对政治、体育、市场或某个群体的态度。表达观点本身没有问题,但如果忽略价格、费用和最大损失,交易就容易变成情绪投注。
二、从概率差到预期价值
如果一份二元合约的结算价值为 1,当前可成交价格为 0.60,用户估计事件发生概率为 0.68,那么概率差为:
68% - 60% = 8 个百分点
在忽略费用的情况下,每份合约的预期净结果可以简化为:
0.68 × 1 - 0.60 = 0.08
这意味着用户的估计概率高于市场价格,理论上存在正的预期价值。但概率差并不是越大越可靠。个人判断可能存在模型错误,市场价格也可能包含用户没有掌握的信息。
如果买入“否”合约,则应使用事件不发生的概率和“否”合约的实际可成交价格进行计算。不能只看到“是”合约价格过高,就直接假设“否”合约一定便宜,因为买卖价差、费用和流动性都可能改变结果。
更完整的判断应当是:
预期净结果 = 个人估计概率 × 结算收益 - 个人估计失败概率 × 潜在损失 - 交易成本
只有当预期优势能够覆盖模型不确定性、交易成本和流动性风险时,概率差才具有实际意义。
三、价格优势不等于预测正确
预测结果正确与交易盈利并不是同一件事。
假设用户以 0.40 买入“是”合约,最终事件确实发生,合约按 1 结算,用户获得 0.60 的毛收益。这个结果说明交易方向正确,但并不能证明当初的概率估计准确,也不能证明未来重复交易一定盈利。
相反,如果用户以 0.80 买入合约,事件最终没有发生,用户会损失 0.80。即使当时市场普遍认为事件概率很高,也不能改变二元结算的最终结果。
交易策略应当关注长期统计优势,而不是用单笔成败评价方法。可以记录每次交易的个人概率、买入价格、费用、最终结果和提前退出原因,再回顾判断是否存在系统性高估或低估。
如果一套方法只在少数热门案例中表现良好,却无法解释失败交易,说明它可能依赖运气或事后叙事。
四、流动性与成交风险
事件市场中的报价并不一定代表大额资金能够按该价格成交。市场深度不足时,用户买入或卖出较大数量,可能迅速消耗多个价格档位,产生滑点。
假设某合约最低卖价为 0.60,但该价格只有 10 份合约;后续卖价分别为 0.63 和 0.68。用户想买入 100 份时,平均成交成本可能远高于 0.60。
卖出时也存在同样问题。屏幕上显示的最高买价可能只对应少量订单,实际退出价格会随着出售数量增加而下降。
买卖价差还会影响提前退出。如果用户以 0.55 买入,随后市场报价变成最高买价 0.56、最低卖价 0.62,虽然页面价格有所上涨,但如果立即卖出,实际收益可能非常有限。
在流动性较低的市场中,限价单可以帮助控制成交价格,但不能保证成交;市价单可以提高成交概率,却可能产生不可预期的价格滑移。
五、仓位管理与最大损失
事件合约通常具有明确的最大损失,但用户仍可能因为多个仓位叠加而承担过高风险。
假设用户以 0.70 买入 1,000 份“是”合约,理论最大损失为:
0.70 × 1,000 = 700 个结算单位
如果同时持有 5 个高度相关的合约,即使每个仓位单独看起来都不大,某个共同因素发生变化时,多个仓位也可能同时亏损。
仓位大小应当与三个因素匹配:个人判断的不确定性、合约流动性以及事件之间的相关性。概率估计越不稳定、结算规则越复杂、市场深度越低,单个仓位就越不应过大。
可以采用分批建仓方式,先以较小仓位验证判断,再根据新信息和价格变化决定是否增加。分批交易不能消除风险,但能够减少一次性判断错误造成的损失。
六、提前退出与等待结算
事件市场允许用户在结果公布前出售持仓,但提前退出并不一定优于等待结算。
如果价格已经大幅上涨,提前退出可以锁定已实现收益,避免后续新闻导致价格回落;如果事件结果接近确定,继续持有则可能获得从当前价格到最终结算价值之间的剩余收益。
选择提前退出时,需要比较三个因素:当前可成交价格、剩余潜在收益和事件失败风险。
假设用户以 0.45 买入合约,当前最高买价为 0.72。若立即卖出,毛收益为 0.27;若继续持有,事件成立时还可能获得 0.28 的额外收益,但事件不成立时可能损失大部分本金。
如果新的信息已经显著改变事件概率,提前退出可能更合理;如果价格上涨主要来自短期情绪,而结算条件仍存在重大不确定性,也需要防范价格回落。
提前退出还应考虑交易费用、价差和市场深度。账面价格上涨不等于能够按该价格卖出全部仓位。
七、相关合约与组合风险
多个事件合约可能表面不同,实际高度相关。
例如,一个合约判断某候选人能否获得党内提名,另一个合约判断该候选人能否赢得最终选举。第一个事件的结果会明显影响第二个事件的概率。
如果用户同时买入多个“是”合约,可能是在重复暴露于同一个核心假设。一旦该假设错误,多个仓位会同时亏损。
组合中还可能存在方向相反的合约。例如,用户买入某政策通过的“是”,同时买入另一份高度相关的“否”。如果两份合约价格和费用没有提供明显套利空间,这种交易可能只是增加成本,而不是降低风险。
建立组合时,应记录每份合约的核心驱动因素,检查不同仓位是否依赖同一条新闻、同一个数据源或同一项政策结果。
八、案例:高概率合约仍然可能造成大额亏损
某用户以 0.90 买入一份“是”合约,认为事件发生概率为 95%。如果事件成立,每份合约的毛收益只有 0.10;如果事件不成立,则损失 0.90。
不考虑费用时,预期净结果为:
0.95 × 0.10 - 0.05 × 0.90 = 0.05
这笔交易在理论上具有正预期价值,但只要事件没有发生,实际结果仍然是每份亏损 0.90。若用户连续进行多笔相似交易,其中一次或几次低概率失败,就可能造成明显回撤。
如果真实概率只有 88%,则:
0.88 × 0.10 - 0.12 × 0.90 = -0.02
合约看起来很安全,但实际上已经是负预期价值。高价格合约最需要警惕的,正是低收益与高尾部损失同时存在。
九、建立事件市场交易框架
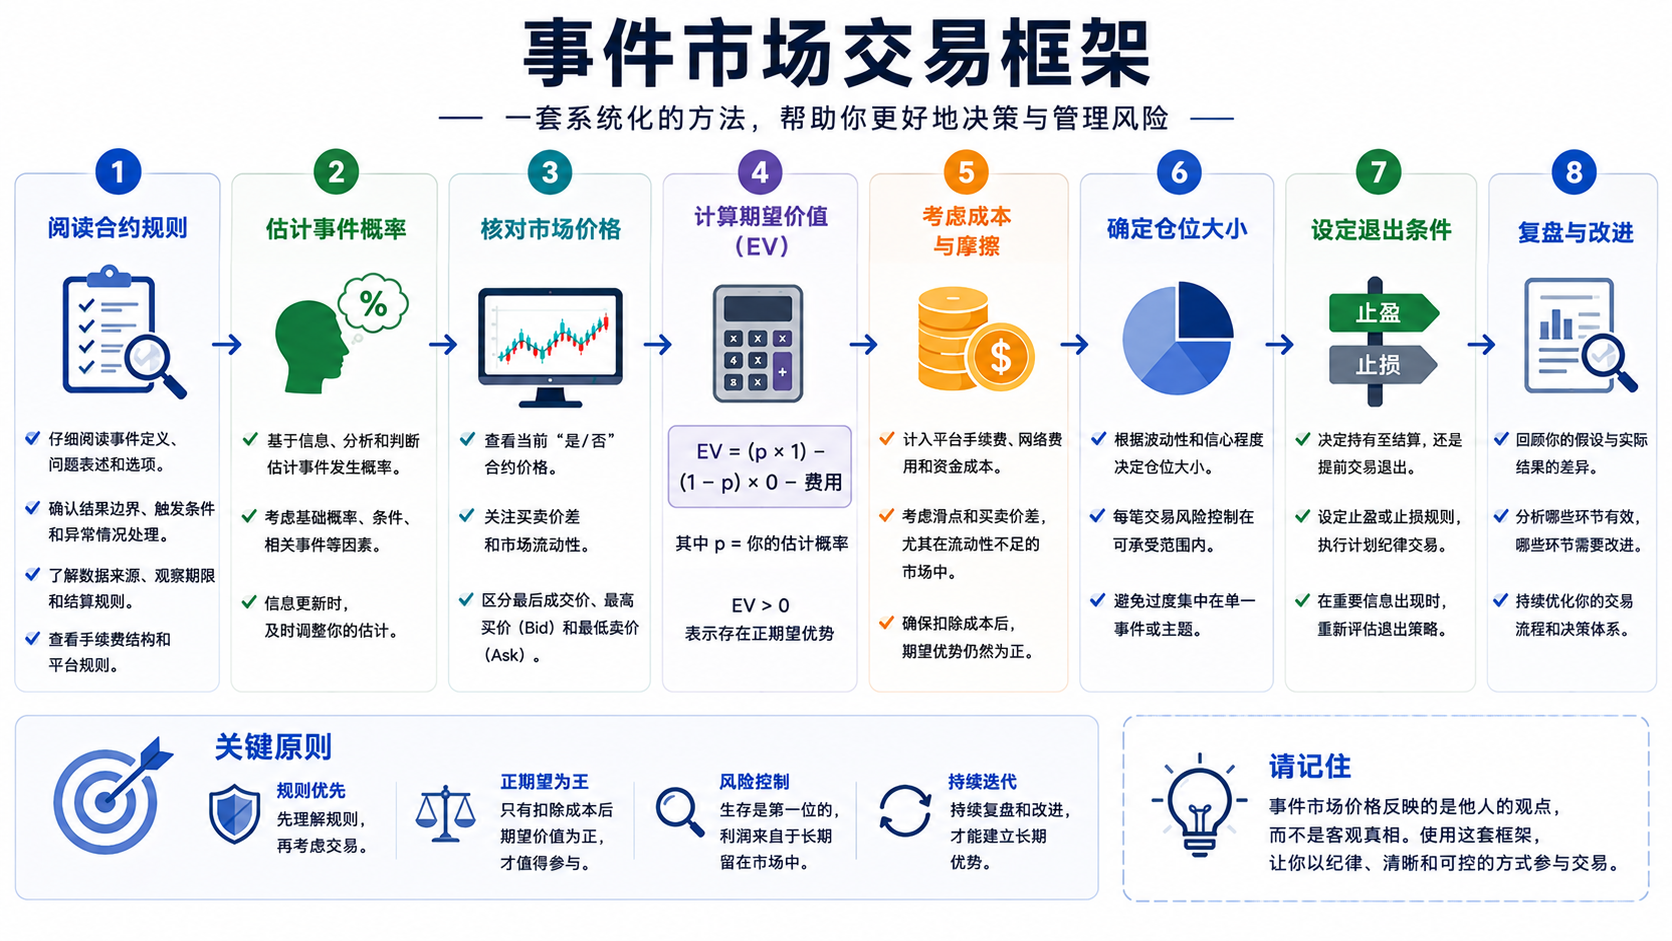
分析一份事件合约时,可以按照以下顺序展开:
第一,阅读完整规则,确认事件对象、成立条件、截止时间、时区和结算来源。第二,估计基础概率,并列出支持与反对事件发生的主要证据。第三,判断市场价格是否已经反映这些信息。第四,计算费用、价差和滑点后的实际盈亏平衡概率。第五,设定最大损失、仓位规模和退出条件。
可以用下表记录一次交易:
| 分析项目 | 示例 |
|---|---|
| 当前可成交价格 | 0.6 |
| 个人估计概率 | 0.68 |
| 交易费用与滑点 | 0.02 |
| 实际盈亏平衡概率 | 62% |
| 概率优势 | 6 个百分点 |
| 最大损失 | 每份合约 0.60 及相关费用 |
| 主要不确定性 | 数据修正、延期或流动性不足 |
| 退出条件 | 概率判断失效或市场价格充分反映信息 |
交易记录不仅用于计算盈亏,也用于检验自己的判断是否稳定。若多次交易后发现个人概率经常偏高,说明需要重新校准;如果方向判断正确但实际收益较低,可能是交易成本和流动性估计不足。
本课总结
事件市场中的交易优势来自概率判断与市场价格之间的差异,但概率差并不自动等于盈利机会。用户还需要考虑信息是否可靠、价格是否可成交、费用是否过高,以及事件之间是否存在相关性。
高概率合约可能提供较小收益,却承担较大尾部损失;低价格合约虽然潜在回报较高,也可能长期处于负预期价值。提前退出可以降低不确定性,但也会放弃部分潜在收益。
更稳健的交易流程是:先读懂规则,再估计概率,比较实际价格,计算预期价值,控制最大损失,并在交易后复盘判断质量。
下一课将讨论合约结算与 Gate 事件市场实践,讲解结果来源、截止时间、争议处理、异常事件和具体交易前检查流程。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。