


股票 CFD 在财报季中的机制与杠杆风险结构
在理解现货股票与 ETF 的结构之后,本课将进入差价合约(CFD)的分析。股票 CFD 是一种基于价格变动进行结算的衍生品工具,其核心特点是杠杆机制与保证金交易。在财报季这种高波动环境中,CFD 的风险与收益都会被显著放大。本课将重点解释 CFD 的运行逻辑、杠杆如何影响盈亏结构,以及为何同一份财报在 CFD 中可能呈现完全不同的风险表现。
CFD 的本质:不持有股票,只交易价格差
股票 CFD(Contract for Difference)的核心机制,与现货股票存在本质区别。
在现货市场中,投资者持有的是实际股票资产,对应的是企业所有权;而在 CFD 交易中,投资者并不持有股票本身,而是基于开仓价格与平仓价格之间的差额进行结算。
换句话说,CFD 交易的对象不是“公司股份”,而是“价格变动本身”。
这种结构使 CFD 更接近一种金融衍生品,其价值来源并不是企业基本面,而是市场价格波动方向与幅度。
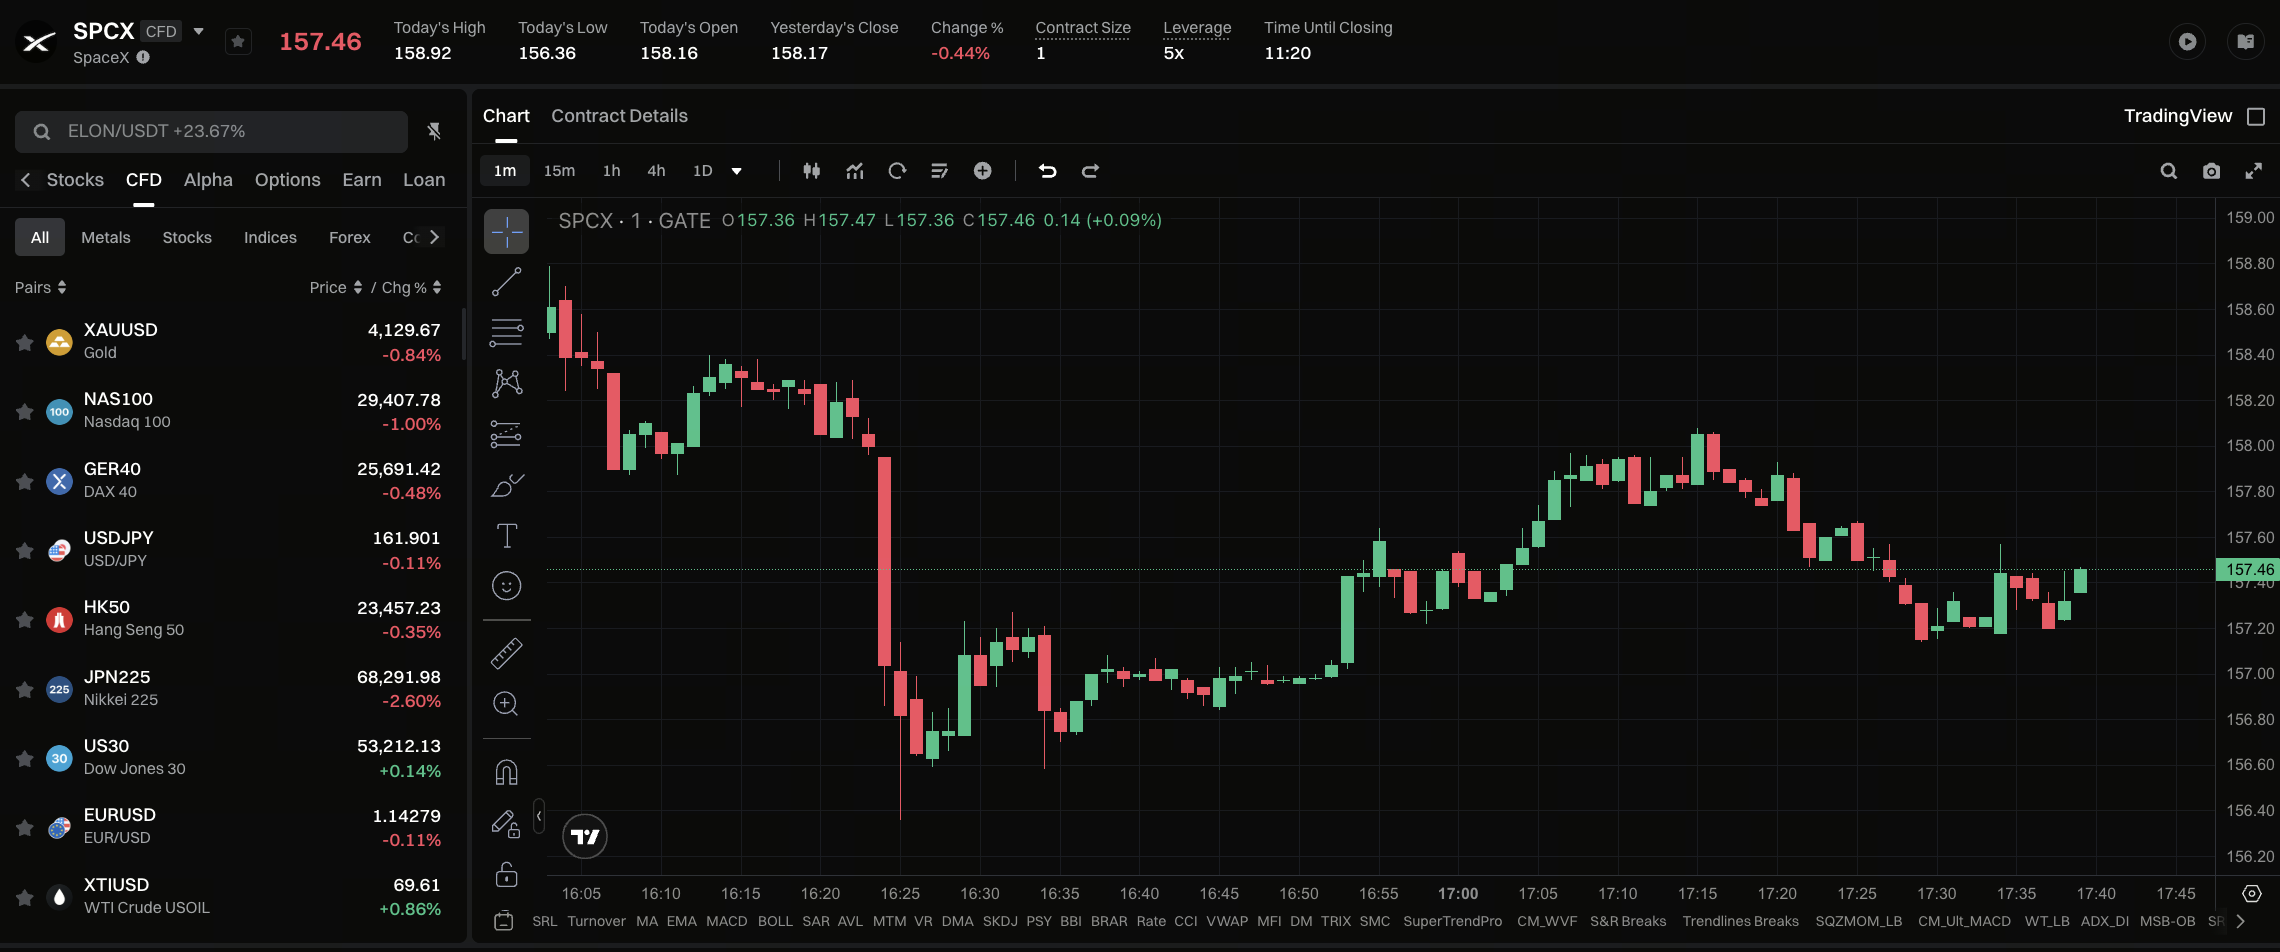
在 Gate 股票体系中,CFD 通常作为一种衍生交易工具存在,强调短期交易效率与杠杆使用,而非长期资产持有属性。
杠杆机制:收益与风险同时放大
CFD 最核心的特征是杠杆机制。
杠杆允许投资者以较小的保证金控制更大的名义仓位,从而放大价格变动带来的收益或亏损。
例如,当使用 5 倍杠杆时,价格 1% 的波动,在账户层面可能对应 5%的盈亏变化。
在财报季中,这种放大效应尤为明显,因为市场价格波动往往远高于日常交易周期。
如果财报结果与市场预期出现较大偏差,CFD 仓位可能在短时间内产生显著盈亏变化,这也是其风险结构最关键的来源之一。
财报季中的 CFD:波动即核心风险来源
在财报季中,CFD 交易面临的核心变量不是“企业价值”,而是“价格波动幅度”。
由于财报发布会直接触发市场对未来预期的重估,价格往往会在短时间内快速移动,这种快速波动在杠杆作用下会被进一步放大。
因此,CFD 在财报季的风险主要来自三个方面:
-
方向风险,即市场判断与实际价格走势不一致;
-
波动风险,即价格在短时间内剧烈变化导致账户快速波动;
-
流动性风险,在极端行情中点差扩大或成交深度下降,可能影响平仓效率。
这些因素叠加,使 CFD 成为财报季中风险最高的交易工具之一。
保证金与强制平仓机制
CFD 交易通常采用保证金制度。投资者只需投入部分资金作为保证金即可开立较大仓位,但当市场朝不利方向运行时,账户净值下降可能触发追加保证金或强制平仓机制。
在财报季这种高波动环境中,价格可能在短时间内快速变化,从而增加触发风险控制机制的概率。
因此,CFD 交易不仅需要判断方向,还需要管理仓位与风险敞口,否则短期波动可能对账户造成较大影响。
CFD 与现货、ETF 的结构性差异
从结构上看,CFD 与现货及 ETF 存在明显分层。
现货股票强调长期所有权与基本面驱动,ETF 强调组合分散与系统性配置,而 CFD 则强调价格波动与短期交易效率。
在财报季中,这种差异表现得尤为明显:
-
现货更关注企业长期价值变化;
-
ETF 更关注指数或行业整体趋势;
-
CFD 则直接暴露于价格波动本身,并通过杠杆放大这一波动。
因此,三者虽然交易的是同一市场资产,但风险结构完全不同。
财报季中的交易行为差异
在财报季中,不同工具的使用者行为也呈现明显分化。
现货投资者通常更关注财报对长期基本面的影响,例如收入增长趋势与未来指引变化;
ETF 投资者更关注行业整体表现与权重股影响;
而 CFD 交易者则更关注短期价格波动机会,尤其是在财报发布前后的快速行情。
这种行为分层,使同一份财报在不同工具中呈现出完全不同的市场反应。
风险认知:CFD 并不适合所有投资者
由于杠杆机制的存在,CFD 并不适合所有类型的投资者。
在财报季中,如果对波动缺乏充分认知,或仓位管理不当,可能会在短时间内承受较大损失。
因此,理解 CFD 的关键不在于“如何使用杠杆”,而在于“是否能够承受杠杆带来的波动结构”。
对于风险偏好较低或长期配置型投资者而言,现货或 ETF 通常更为适合。
小结
股票 CFD 是一种以价格波动为核心的衍生交易工具,其最大特点是杠杆放大机制。
在财报季中,这种机制会显著放大市场波动,使收益与风险同时增强。
与现货和 ETF 相比,CFD 更偏向短期交易工具,其风险结构高度依赖仓位管理与市场波动控制。
理解 CFD 的结构,有助于投资者在财报季中更清晰地区分不同工具的风险边界,从而避免将短期交易逻辑误用于长期投资场景。
在下一课中,我们将对现货、ETF 与 CFD 进行系统对比,总结它们在财报季中的核心差异与适用策略。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。