


现货股票在财报季中的表现机制与风险结构
在理解财报季的“预期差驱动机制”之后,本课将进一步进入工具层面,重点分析现货股票在财报季中的实际表现逻辑。现货股票作为最基础的股票持有形式,其风险与收益结构与ETF及CFD存在本质差异。本课将从真实持仓、价格波动来源、企业基本面传导机制以及Gate股票现货交易视角出发,帮助投资者理解现货股票在高波动环境中的行为特征与风险边界。
现货股票的本质:真实权益而非价格敞口
现货股票的核心特征在于“所有权属性”。当投资者持有一只现货股票时,其本质上持有的是一家上市公司的部分权益,而不仅仅是一个价格波动工具。
这种结构决定了现货股票与衍生品存在根本差异。现货持仓并不依赖杠杆,也不通过保证金机制放大收益或风险,其价值来源于企业本身的经营结果与长期增长能力。
在Gate股票交易体系中,现货股票通常对应真实股票资产结构,投资者通过平台参与全球股票市场的实际持仓,而非价格合约。这种机制使现货股票更接近传统意义上的长期投资工具,其核心锚点仍然是企业基本面。
因此,在财报季中,现货股票的波动虽然可能剧烈,但其底层逻辑始终围绕企业价值重估展开。
财报季中现货价格的核心驱动:基本面 + 预期重估
现货股票在财报季中的价格变化,主要来自两个层面。
第一个层面是企业基本面数据的更新,例如收入增长、利润水平、毛利率变化以及现金流状况。这些数据决定了企业“当前价值区间”的基础。
第二个层面则是市场对未来增长的重新评估。当财报数据与市场预期发生偏差时,估值模型会被重新调整,从而影响股票价格。
例如,一家公司即使实现盈利增长,但如果增长速度低于市场预期,其估值仍可能被下调;反之,即使短期利润波动较大,但如果长期增长逻辑被强化,市场仍可能给予更高估值。
这说明现货股票价格并不是简单反映“盈利结果”,而是反映“盈利质量 + 增长预期”的综合判断。
现货股票在财报季中的波动特征
在财报季中,现货股票通常会经历明显的波动放大,但这种波动具有结构性特点。
跳跃式定价:在财报公布前后,市场会根据新信息快速调整估值区间,导致价格可能在短时间内出现明显跳空或趋势性变化。
分歧放大效应:不同投资者对同一份财报可能存在完全不同解读。例如部分投资者关注短期利润,而另一部分投资者更关注长期指引,这种分歧会在价格中体现为更高波动性。
情绪与基本面的短期错位:在财报发布后的短期内,市场情绪可能放大反应,使价格偏离长期基本面趋势,但随着信息逐步消化,价格通常会回归基本面逻辑。
这种特征意味着,现货股票在财报季既可能提供趋势性机会,也可能带来短期波动风险。
流动性与成交结构对现货价格的影响
现货股票在财报季的表现,还受到市场流动性结构的显著影响。
在财报公布前后,由于不确定性上升,部分市场参与者可能减少挂单深度或调整报价策略,从而导致买卖价差扩大。
同时,短期交易资金的集中进出也会放大成交量波动,使价格更容易在短时间内出现快速变化。
这种流动性变化在大型科技股中尤为明显,因为这些公司往往吸引大量机构与个人投资者参与,资金行为更加集中。
因此,即使企业基本面没有发生剧烈变化,流动性结构本身也可能成为短期价格波动的重要来源。
长期视角:现货股票的核心优势
现货股票在财报季可能出现较大波动,但从长期投资视角来看,其优势仍然非常明确。
-
结构清晰。现货股票的价值来源直接对应企业经营结果,没有复杂的衍生品结构干扰。
-
风险边界明确。由于不存在杠杆机制,投资者不会因为短期波动而面临强制平仓风险,这使得现货更适合长期持有。
-
与企业增长深度绑定。长期来看,股票收益主要来自企业盈利能力的持续增长,而不是短期市场情绪。
对于希望进行长期资产配置的投资者来说,现货股票仍然是最基础、也是最核心的资产形式。
现货股票与 Gate 股票交易的关系
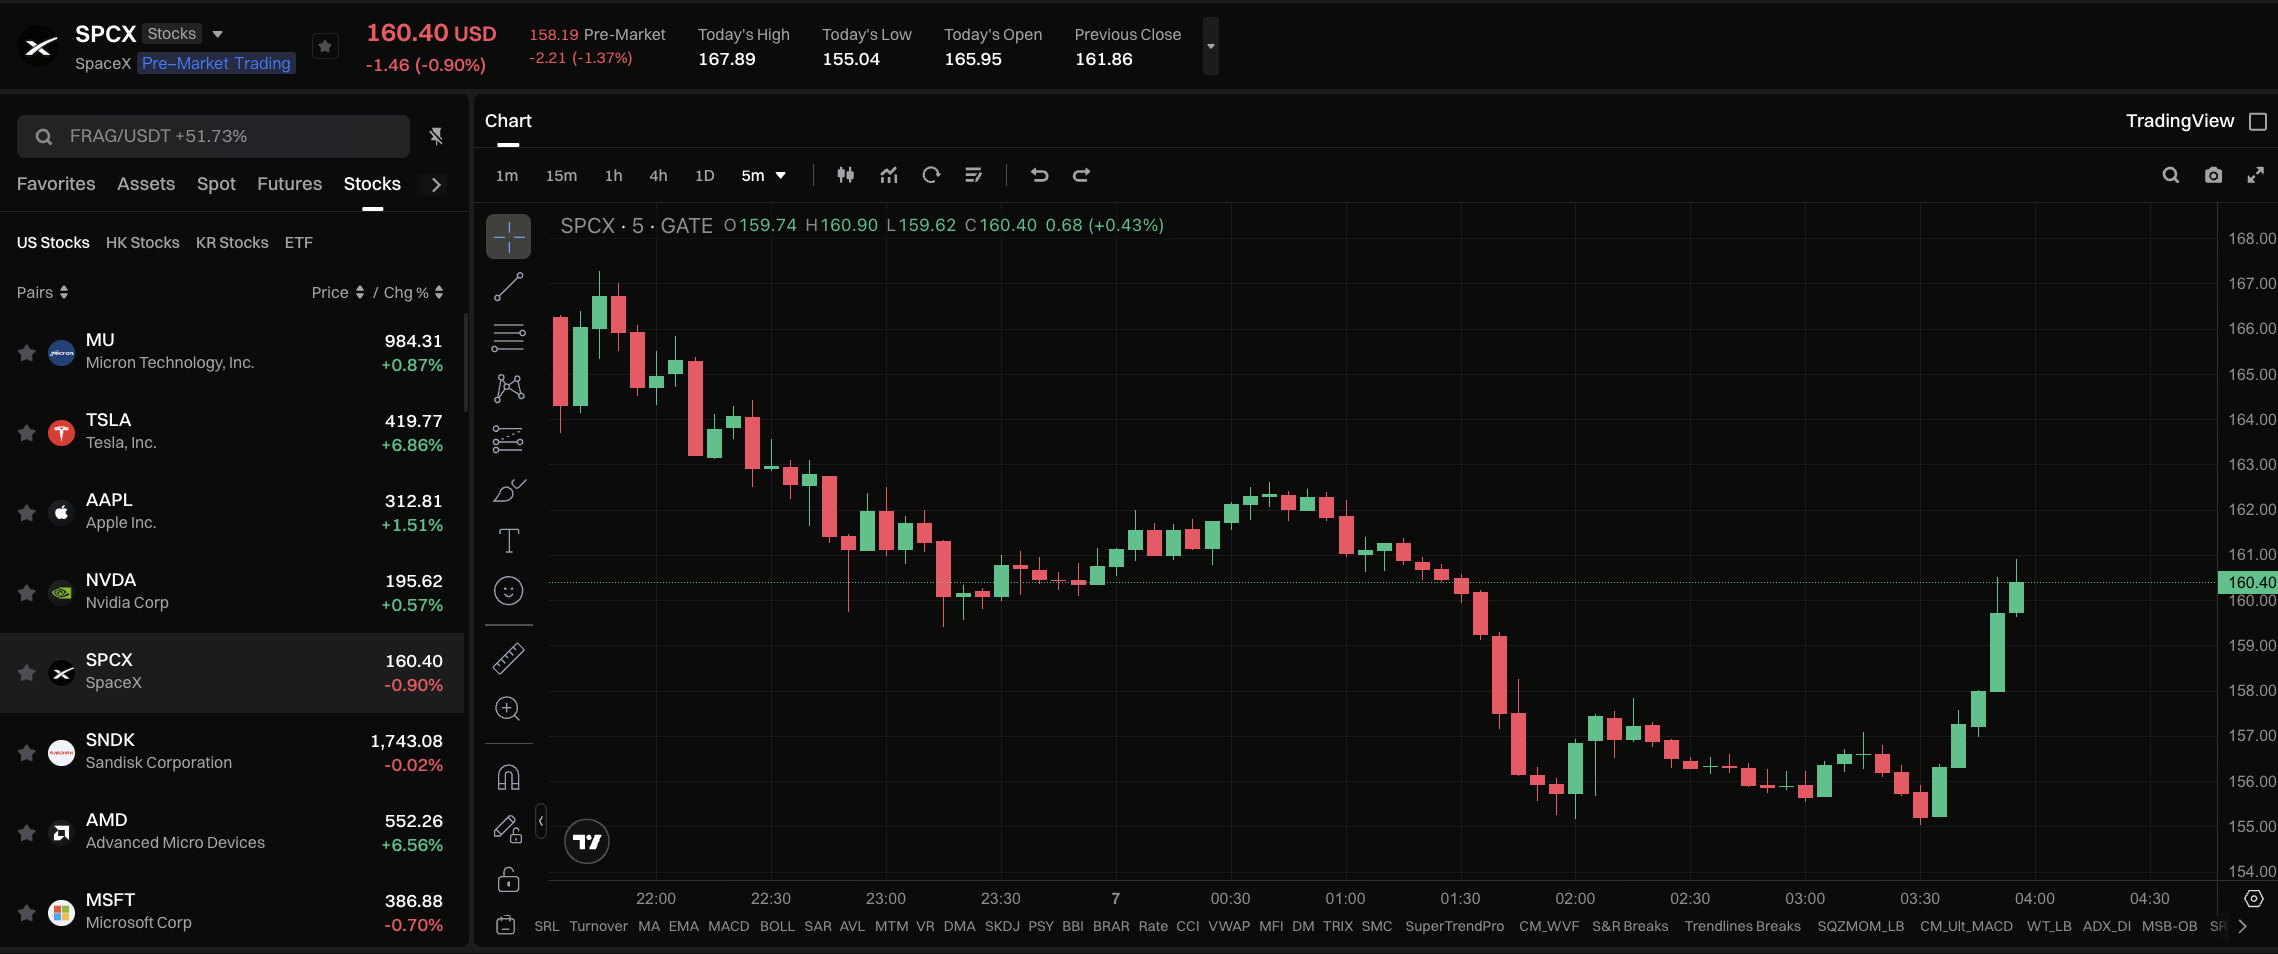
在 Gate 股票交易体系中,现货股票为用户提供了直接参与全球股票市场的入口。
其核心特点在于将数字资产用户的交易习惯与传统股票市场结构进行连接,使投资者能够在统一平台中管理股票资产与其他资产类别。
在财报季中,这种结构的意义在于降低跨市场操作复杂度,使投资者能够更直接地基于企业基本面进行决策,而不是受到工具结构的过多干扰。
但需要强调的是,工具本身并不改变市场风险结构,投资决策仍然需要基于对企业与市场的理解。
小结
现货股票在财报季中的表现,本质上是企业基本面变化与市场预期重估共同作用的结果。虽然短期内价格可能因流动性与情绪波动而出现偏离,但长期来看,其价值仍然围绕企业盈利能力与增长路径展开。理解现货股票的结构,有助于投资者在财报季中更清晰地区分“短期波动”与“长期价值”,从而避免被市场噪音影响判断。
在下一课中,我们将进一步分析 ETF 在财报季中的运行机制,重点解释指数结构如何改变单一财报对整体市场的影响路径。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。