


股东稀释——持股比例、每股收益与实际权益
本课系统解释股东稀释的不同表现,区分持股比例、每股收益和经济利益变化,并学习用简单计算判断增发、配股及可转债转股对原股东的真实影响。
在前几课中,我们分别介绍了增发、配股和可转债。这些融资方式有一个共同特点:公司可能发行新的股份,或者未来形成新的股份。
当公司总股本增加时,原有股东在公司中的相对份额可能下降,这种现象通常被称为“股东稀释”。
很多投资者看到“稀释”一词,便直接认为自己一定亏损。实际上,稀释需要结合公司融资后的资产、利润和估值变化来判断。股东可能出现持股比例下降,但每股价值上升;也可能持股数量没有变化,经济利益却受到明显削弱。
理解稀释,关键不只是看自己拥有多少股,而是要看:每一股股票,未来能够代表公司多少资产、利润和现金流。
一、什么是股东稀释
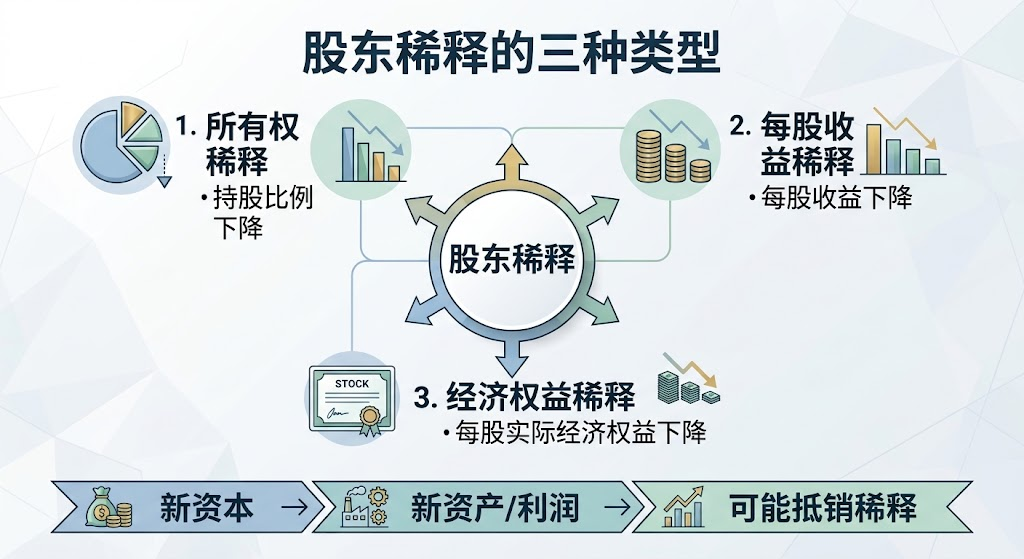
股东稀释,是指公司发行新股或其他可转化为股票的证券后,原股东在公司总股本中的相对权益下降。
假设公司原来有 1 亿股,投资者甲持有 1,000 万股,持股比例为 10%。公司新增发行 2,500 万股后,总股本变为 1.25 亿股。甲仍然持有 1,000 万股,但持股比例变为:1,000 万 ÷ 1.25 亿 = 8%
甲的持股数量没有减少,但持股比例从 10% 下降到 8%,这就是比例稀释。
比例稀释可能影响股东的表决权、分红权以及公司清算时的剩余资产分配权。对于持有较大比例股份的股东来说,稀释还可能影响其对董事会、重大投资和公司控制权的影响力。
不过,持股比例下降并不等于股票价值必然下降。公司发行新股后,同时会获得募集资金。如果这些资金增加了公司资产和未来利润,原股东虽然占比变小,但每一股所对应的公司价值可能仍然提高。
二、三种不同的稀释
分析股东稀释时,至少要区分三个层面。
1. 持股比例稀释
持股比例稀释是最直观的一种。
计算公式为:持股比例 = 持有股份数量 ÷ 公司总股本
只要公司总股本增加,而股东没有同步增加持股数量,持股比例就会下降。
持股比例稀释主要影响股东在公司中的相对地位。例如,原本持股 20% 的大股东,在增发后可能降至 15%。如果其他股东的持股比例上升,公司的控制结构也可能随之改变。
2. 每股收益稀释
每股收益,即 EPS,通常按照公司净利润除以总股本计算:每股收益 = 公司净利润 ÷ 总股本
如果公司发行新股后,净利润没有同步增长,每股收益就会下降。
例如,公司原有 1 亿股,净利润为 2 亿元,每股收益为 2 元。增发后总股本变为 1.25 亿股,如果净利润仍为 2 亿元,每股收益就降为 1.6 元。
这意味着,原股东持有的每一股股票,所对应的利润份额减少了。每股收益稀释通常比持股比例变化更值得普通投资者关注,因为股票估值常常与每股收益相关。如果市场按照市盈率给公司估值,那么每股收益下降,理论上会降低股票的合理价格。
3. 经济利益稀释
经济利益稀释是股权融资中最重要、也最容易被忽视的层面。它关注的不是股东拥有公司多少比例,而是融资完成后,每一股股票实际对应多少公司的经济利益,包括净资产、利润、现金流以及未来增长机会。
假设公司融资前的股权市场价值为 100 亿元,总股本为 1 亿股,因此融资前每股市场价格为 100 元。现在,公司发行 2,000 万股新股,募集资金 10 亿元,新投资者实际上是用 10 亿元购买了公司新增的 2,000 万股股票,对应发行价格为每股 50 元。
如果暂时假设这 10 亿元募集资金能够等额增加公司的资产和权益,且不考虑市场对公司估值的其他变化,那么融资完成后,公司理论上的整体权益价值可以表示为原有股权价值 100 亿元 + 新募集资金 10 亿元 = 110 亿元。此时,总股本从 1 亿股增加到 1.2 亿股,每股对应的理论价值约为:110 亿元 ÷ 1.2 亿股 ≈ 91.67 元。也就是说,原有股东融资前每股对应的市场价值为 100 元,而在这一简化假设下,融资完成后每股对应的理论价值下降至约 91.67 元。
这里需要注意,真正影响经济利益稀释的并不是“发行了新股”本身,而是新股发行价格与融资前每股价值之间的差异,以及募集资金未来能够创造多少价值。在上述例子中,新投资者以每股 50 元的价格取得股份,而融资前市场价格为每股 100 元。如果其他条件不变,新投资者以明显低于融资前市场价格的价格获得公司权益,原有股东的每股经济利益可能因此受到影响。
但如果公司能够利用募集资金投资于高回报项目,并使公司的整体股权价值从融资后的 110 亿元进一步增长到 150 亿元,那么总股本仍然是 1.2 亿股,每股对应价值将达到:150 亿元 ÷ 1.2 亿股 = 125 元。此时,虽然公司总股本增加了,但原有股东每股对应的经济价值反而高于融资前的 100 元。
因此,分析股权融资不能简单地认为“增发 = 稀释”。更重要的是比较三个因素:融资前的股权市场价值、新股发行价格,以及募集资金未来能够创造的价值。股本增加可能带来持股比例和每股指标的变化,但如果新增资金能够创造足够高的回报,股东的每股经济利益也可能得到提升。
三、为什么低价发行会加重稀释
发行价格是判断稀释程度的重要因素。如果新股发行价格接近公司股票的合理价值,原股东和新股东之间的利益差异相对较小。如果发行价格大幅低于合理价值,新股东可能获得明显折价,原股东则可能承担更大的利益摊薄。
可以通过一个简单的例子理解。
公司原有 1,000 万股,每股合理价值为 10 元,公司整体价值为 1 亿元。现在公司增发 500 万股:
-
如果发行价为 10 元,公司募集 5,000 万元;
-
如果发行价为 6 元,公司只募集 3,000 万元。
两种方案发行的股份数量相同,但第二种方案获得的资金更少,原股东却承担同样的股本扩张。若募集资金用途相同,低价发行显然对原股东更不利。
定向增发尤其需要关注这一问题。因为定向增发面向特定对象,发行价格和认购条件可能对少数投资者更有利。投资者应查看定价基准日、发行折价、锁定期以及认购方与公司之间是否存在关联关系。
四、稀释与除权的区别
稀释和除权经常同时出现,但它们不是同一个概念。稀释主要描述公司总股本增加后,原股东的相对权益下降。
除权则是交易所或市场根据送股、配股、分红等公司行动,对股票参考价格进行技术性调整。例如,股票进行拆股后,持股数量增加,股价按比例下降。此时股东总资产理论上没有因为拆股而改变,这属于技术性价格调整,不是真正的经济利益稀释。
配股则比较复杂。股东如果参与配股,持股数量会增加,同时需要投入资金;如果不参与,持股比例会下降。配股后价格除权,是为了反映新股发行对价格的影响。
因此,看到股票价格下跌时,投资者需要先判断:
-
这是除权导致的技术性变化;
-
还是新增股票供给带来的市场压力;
-
还是公司基本面恶化导致的真实价值下降。
不能把所有价格下跌都归因于稀释,也不能因为账户中的股票数量增加,就认为投资者获得了额外财富。
五、不同融资工具带来的稀释差异
1. 增发的稀释
增发通常会在新股发行完成后立即增加总股本。原股东如果不参与认购,持股比例会直接下降。
公开增发的稀释影响取决于发行规模和认购价格。定向增发除了经济稀释,还可能带来控制权变化和解禁减持压力。
2. 配股的稀释
配股通常赋予原股东优先认购权。股东如果按照比例认购,可以大致维持原有持股比例;如果放弃,则会被其他认购者稀释。
配股对原股东的影响,取决于配股价格、认购比例和公司融资后的价值变化。参与配股需要追加资金,因此股东必须重新评估是否愿意继续投资。
3. 可转债的潜在稀释
可转债在未转股前,通常不会立即增加公司股本。但当债券持有人申请转股后,公司需要发行新股,总股本随之增加。
可转债的稀释具有潜在性和延后性。正股价格上涨时,转股概率提高,稀释可能逐步实现;正股价格长期低于转股价格时,可转债可能一直保持债券形态,公司则面临到期偿债压力。
投资者需要查看可转债剩余规模和最大转股数量,估算未来可能增加的股份。
六、如何计算融资后的稀释比例
假设公司原有总股本为 $$N$$,新增股份数量为 $$M$$,原股东持股数量为 $$S$$。
融资前持股比例为:S ÷ N
融资后持股比例为:S ÷ (N + M)
比例下降幅度可以表示为:1 − N ÷ (N + M)
例如,公司原有 2 亿股,增发 5,000 万股:稀释比例 = 1 − 2 ÷ 2.5 = 20%
这意味着,没有参与增发的原股东,其相对持股比例大约下降 20%。
如果公司原净利润为 $$P$$,融资后预计净利润为 $$P'$$,则融资前后的每股收益分别为:
融资前 EPS = P ÷ N 融资后 EPS = P' ÷ (N + M)
若融资后 EPS 高于融资前 EPS,说明新增利润增长超过了股本扩张;若融资后 EPS 下降,则说明公司短期内存在每股盈利摊薄。
需要注意,预测利润存在不确定性。项目建设周期、市场需求、成本变化和行业竞争,都可能使实际结果偏离公告预测。
七、股东如何判断自己是否被真正稀释
投资者可以从四个角度进行判断。
第一,看持股比例是否下降。这反映自己在公司中的相对权利变化。
第二,看每股收益是否下降。这反映公司利润是否被更多股份分享。
第三,看每股净资产是否变化。若公司以低于每股净资产的价格发行新股,可能造成每股净资产下降;若发行价格较高,则影响可能不同。
第四,看公司未来现金流和利润是否改善。只有新增资本真正创造了价值,股权融资才可能弥补甚至超过稀释影响。
如果公司只是增加股本,却没有带来收入、利润和现金流增长,那么稀释通常是实质性的。
八、控股股东与普通股东的不同处境
股权融资对控股股东和普通股东的影响可能不同。
如果控股股东按比例参与增发或配股,通常可以维持持股比例,避免控制权被稀释。但控股股东需要投入更多资金,也要承担融资失败或项目失败的风险。
如果控股股东不参与融资,其持股比例可能下降,其他机构或投资者可能获得更大的影响力。
普通股东通常无法决定融资方案是否通过,也未必有足够资金参与认购。因此,他们更需要关注发行价格、认购条件和公司未来价值。
如果融资方案导致控股股东低价增加持股,而普通股东无法获得同等条件,投资者就需要关注是否存在利益分配不公平的问题。
九、如何识别“有价值的稀释”和“无效稀释”
并非所有稀释都应被视为坏事。
有价值的稀释通常具有以下特点:
-
融资用途清晰;
-
项目与公司主业相关;
-
公司具有执行项目的能力;
-
预计新增利润较为可靠;
-
融资价格和估值较为合理;
-
管理层与新股东利益一致。
无效稀释则可能表现为:
-
融资用途模糊;
-
资金主要用于弥补亏损;
-
项目反复延期或变更;
-
公司经营现金流长期为负;
-
融资价格明显偏低;
-
公司频繁进行再融资;
-
新增股份增加,但利润没有增长。
投资者应关注公司是否能够证明:每增加一股新股票,能够带来的新增价值高于这股股票分走的原有权益。
十、案例分析:稀释后股东是受益还是受损
甲公司原有 1 亿股,净利润 3 亿元,每股收益为 3 元。公司发行 2,000 万股,募集 12 亿元,用于建设高毛利率的新业务。
融资完成后,如果新业务每年新增净利润 1.2 亿元,公司总利润达到 4.2 亿元,总股本为 1.2 亿股,每股收益为 3.5 元。
虽然原股东的持股比例下降,但每股收益上升,说明新资金的使用效率较高,稀释可能被增长抵消。
乙公司同样发行 2,000 万股,但募集资金主要用于偿还短期债务。融资后,公司净利润仍为 3 亿元,总股本为 1.2 亿股,每股收益降为 2.5 元。
乙公司可能降低了短期偿债风险,但原股东的每股盈利明显下降。如果公司未来没有新的利润增长来源,稀释就是实质性的。
十一、投资者常见误区
第一个误区是认为持股数量没减少,就没有受到稀释。实际上,持股比例和每股收益可能已经下降。
第二个误区是认为公司估值变大,股东一定受益。公司总价值增加,并不代表每股价值增加。关键要看公司价值增长是否超过股份数量增长。
第三个误区是只看发行价格,不看募集资金用途。低价发行可能有吸引力,但如果项目回报低,折价并不能弥补经营风险。
第四个误区是只关注一次融资,不看公司过去的融资历史。连续融资和股本扩张,可能导致长期每股价值下降。
第五个误区是把可转债当作不会稀释股东的债券。可转债转股后,同样会增加总股本并形成稀释。
第六个误区是忽略控制权变化。增发可能改变主要股东持股比例和董事会结构,影响公司未来战略。
十二、股东稀释分析清单
阅读融资公告时,可以逐项检查:
-
融资前后总股本是多少;
-
新增股份占发行后总股本的比例;
-
原股东持股比例会下降多少;
-
发行价格相对市场价格和每股净资产如何;
-
融资后每股收益预计如何变化;
-
募集资金是否能产生新增利润;
-
项目建设周期和达产时间是什么;
-
控股股东是否参与认购;
-
新股东是否拥有特殊权利;
-
是否存在锁定期和集中解禁;
-
可转债未来最多会转换多少股份;
-
公司是否已经多次进行股权融资。
本课小结
股东稀释不仅是持股比例下降,还可能表现为每股收益下降、每股净资产减少和控制权变化。
分析稀释时,应同时关注:
-
公司总股本变化;
-
原股东的持股比例;
-
融资前后每股收益;
-
发行价格是否合理;
-
募集资金能否创造价值;
-
融资后公司的资产、利润和现金流是否改善。
最重要的判断原则是:真正需要关注的不是公司发行了多少新股,而是每一股股票在融资后能够代表多少新的价值。
下一课将进入融资公告阅读,学习如何从发行规模、定价、认购对象和资金用途中识别股权融资的机会与风险。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。