


配股——原股东的优先认购权
本课介绍配股的基本机制、认购比例、配股价格和除权影响,分析股东参与或放弃配股的不同结果,并学习如何结合公司基本面判断配股价值。
配股也是上市公司常见的股权融资方式。与公开增发不同,配股通常会优先向现有股东提供认购新股的机会。公司按照一定比例向股东发行新股,股东可以选择缴款认购,也可以放弃。
配股看似给了原股东“优先购买”的权利,但这种权利并不等于必然获利。配股价格通常低于市场价格,股东如果参与,需要继续投入资金;如果不参与,持股比例可能被稀释,股票价格也可能在除权后下调。因此,投资者需要理解配股的具体规则,再决定是否认购。
一、什么是配股
配股是上市公司向原有股东发行新股的一种融资方式。公司会根据股东登记日的持股数量,按照一定比例赋予认购资格。
例如,公司公告“每 10 股配 3 股”,意思是股东每持有 10 股原股票,可以按照配股价格认购 3 股新股。
假设投资者在登记日持有 1,000 股,则理论上可以认购:1,000 ÷ 10 × 3 = 300 股
如果配股价格为每股 8 元,投资者需要缴纳:300 × 8 = 2,400 元
配股完成后,公司总股本增加,募集资金进入公司。股东可以选择认购全部、部分认购,或者完全放弃,具体规则取决于市场和发行方案。
需要注意的是,配股资格通常与特定登记日相关。投资者是否能够参与,不是看公告发布当天是否持有股票,而是看在股权登记日收市时是否符合条件。
二、配股与普通买股票有什么不同
在交易所直接买入股票,是按照当时市场价格从其他投资者手中购买已经存在的股份。配股则是按照公司公布的价格,向公司认购新发行的股份。
两者主要有几个区别。
第一,配股价格通常由公司和承销机构根据市场情况确定,可能低于配股公告前的市场价格。
第二,配股认购资格只属于符合条件的原股东或其他规定主体,并不是所有投资者都可以直接参与。
第三,配股会增加公司总股本,而普通二级市场交易不会改变公司总股本。
第四,配股需要在规定的缴款期内完成认购。如果股东没有在期限内操作,可能会失去认购资格,通常也不会自动获得现金补偿。
第五,配股完成后,股票价格可能进行除权调整,投资者不能只比较配股前后的价格来判断盈亏。
三、配股比例和配股价格
配股方案通常包含两个关键数字:配股比例和配股价格。
配股比例决定股东最多可以认购多少新股。例如:
-
每 10 股配 2 股;
-
每 10 股配 3 股;
-
每 10 股配 5 股。
配股比例越高,公司募集资金通常越多,但原股东面临的股本稀释也越明显。
配股价格决定股东认购新股需要支付多少钱。公司一般会将配股价格设定在市场价格之下,以提高原股东参与认购的意愿。
假设股票在登记日前的市场价格为 12 元,配股价格为 8 元,每 10 股配 3 股。表面上看,股东可以用 8 元买到市场价格为 12 元的股票,似乎存在明显折价。
但这并不意味着股东可以无风险获利。因为配股后,公司总股本增加,股票会进行除权,市场参考价格通常会相应下调。
四、什么是除权价格
配股完成后,股票价格通常会进行除权调整。除权的目的,是反映新股发行后公司总股本变化,避免仅因股份数量增加而造成价格表面上的异常变化。
仍然以每 10 股配 3 股、原市场价格 12 元、配股价格 8 元为例。
原来 10 股股票的市场价值为:10 × 12 = 120 元
如果股东参与配股,需要再支付:3 × 8 = 24 元
配股完成后,股东拥有 13 股,合计价值理论上为:120 + 24 = 144 元
因此,除权后的理论参考价格约为:144 ÷ 13 ≈ 11.08 元
这个 11.08 元低于配股前的 12 元,但并不代表股东立即损失了 0.92 元。股东同时增加了持股数量,并额外投入了 24 元资金。
如果市场价格在除权后仍为 11.08 元,参与配股的股东,其总资产理论上仍与投入资金相匹配。真正的盈亏,要看除权后市场价格相对于新的持仓成本如何变化。
常见的配股除权参考公式为:除权参考价 =(配股前股票数量 × 配股前价格 + 配股数量 × 配股价格)÷ 配股后总股数
这个公式只能计算理论参考价格。实际交易价格还会受到公司基本面、市场情绪、资金供求和行业环境影响。
五、股东参与配股会发生什么
如果股东选择参与配股,通常需要完成以下几个步骤:
-
在股权登记日确认自己具备配股资格;
-
查看可认购数量和配股价格;
-
在缴款期内提交认购申请;
-
确保账户中有足够资金;
-
等待配股股份到账并上市交易。
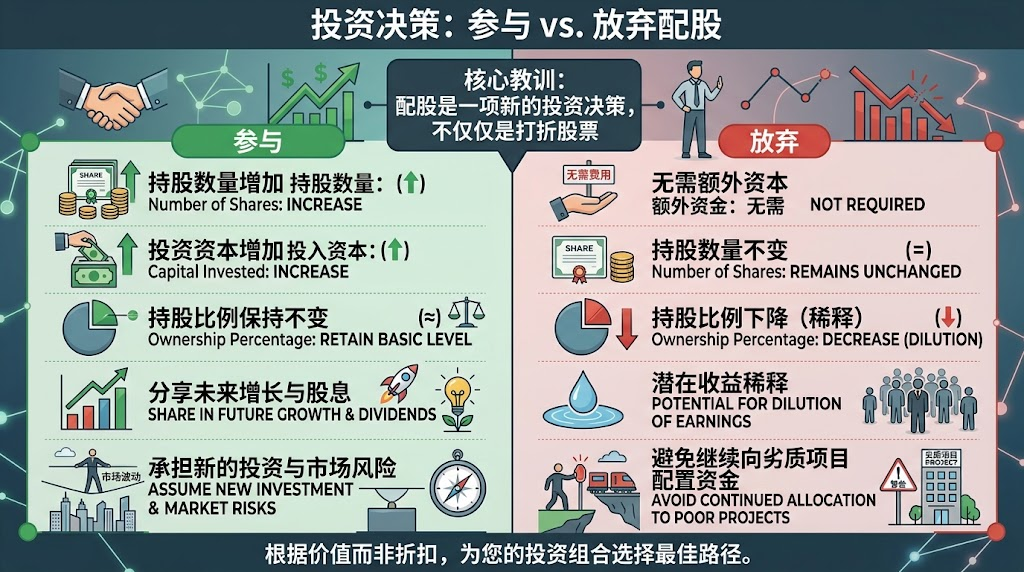
参与配股后,股东的持股数量增加,但同时也投入了新的资金。
参与配股的好处包括:
-
可以按照较低价格认购新股;
-
能够维持自己在公司的相对持股比例;
-
如果公司融资项目成功,可能分享未来增长收益;
-
避免因完全不参与而受到更明显的比例稀释。
但参与配股也有风险:
-
需要继续投入资金;
-
配股后股价可能继续下跌;
-
公司募集资金用途可能无法产生预期回报;
-
配股价格虽然低于市场价,但未必低于公司真实价值;
-
如果公司经营恶化,新增投资可能进一步扩大损失。
因此,配股不能简单理解为“打折买股票”。折价只是认购条件之一,关键仍然是公司未来的价值。
六、股东放弃配股会发生什么
股东可以选择不参与配股,但需要了解放弃后的影响。
第一,持股数量不会增加。第二,公司总股本增加后,股东持股比例会下降。第三,股票在除权后价格可能降低。第四,如果配股价格较低,市场可能重新评估公司的价值和供给压力。
假设公司原有 1 亿股,股东持有 1,000 万股,持股比例为 10%。公司每 10 股配 3 股,配股完成后总股本变为 1.3 亿股。若股东不认购,其持股比例将下降至:1,000 万 ÷ 1.3 亿 ≈ 7.69%
这就是配股带来的比例稀释。不过,放弃配股并不一定比参与配股更差。如果公司经营前景不佳、融资用途缺乏回报,股东可能选择不再投入资金。相反,如果公司项目优质、配股价格合理,放弃配股可能导致持股比例下降,并错过公司未来成长。
投资者应把“参与配股需要投入的新资金”与“继续持有该公司的预期收益”进行比较,而不是只关注配股价格是否便宜。
七、配股与股东利益保护
配股通常赋予原股东优先认购权,目的是让原股东有机会维持原有持股比例。
如果股东希望维持原来的持股比例,通常需要按照配股比例认购全部可配股份。例如每 10 股配 3 股,股东需要认购相当于原持股数量 30% 的新股。
但优先认购权并不意味着股东必须参与。投资者可以根据自己的判断选择:
-
全额参与;
-
部分参与;
-
完全放弃;
-
在允许转让配股权的市场中转让相关权利。
不同市场的配股权安排不同。有些市场会产生可以交易的配股权,股东可以出售配股权;有些市场则不允许转让,股东只能选择认购或放弃。
如果配股权不能转让,股东尤其需要关注缴款期限。错过缴款期后,配股资格可能失效,且通常没有补救机会。
八、配股前后的价格变化
配股会带来几个不同阶段的价格变化。
在配股方案公布后,市场会先评估公司为什么融资、配股价格是否合理以及项目能否带来收益。此时股价可能上涨或下跌。
在股权登记日前,部分投资者可能买入股票以获得配股资格,股价可能受到短期交易影响。
登记日之后,股票进入除权阶段,市场参考价格通常会向下调整。这个价格变化属于技术性调整,不应直接理解为公司价值突然减少。
配股缴款期结束后,新增股份上市交易,市场中的股票供给进一步增加。若参与配股的投资者在新股上市后出售,可能形成阶段性卖压。
因此,投资者在分析价格走势时,要区分:
-
市场对融资消息的真实反应;
-
除权造成的技术性价格变化;
-
新股上市带来的供给增加;
-
公司基本面变化导致的重新定价。
九、如何判断配股是否值得参与
判断配股价值,可以从以下方面进行。
1. 看融资用途
如果募集资金用于核心业务扩张、技术研发或高确定性的投资项目,配股可能具有一定合理性。
如果资金主要用于弥补持续亏损、偿还短期债务或填补经营现金流缺口,投资者需要更谨慎。
2. 看公司财务状况
需要查看公司的收入、利润、经营现金流、负债率和现金储备。
如果公司收入持续增长、现金流稳定、负债适中,配股可能是扩张计划的一部分。如果公司收入下降、应收账款增加、经营现金流恶化,配股可能只是缓解资金压力的手段。
3. 看配股价格
配股价格低于市场价格,通常会提高认购吸引力。但投资者还应比较除权后的理论价格、公司的每股净资产和未来盈利能力。
价格便宜不等于价值低估。如果公司基本面正在恶化,即使配股价有折扣,也可能继续下跌。
4. 看配股规模
配股规模过大,可能造成明显稀释,也可能说明公司资金需求较大。投资者应判断融资规模与公司资产规模、收入规模和项目需求是否匹配。
5. 看控股股东是否参与
控股股东是否参与配股,是一个重要信号。如果控股股东承诺全额参与,可能表示其愿意维持持股比例并继续投入资金。
但控股股东参与也不代表融资一定成功。投资者仍需分析其资金来源、认购价格和公司基本面。
十、案例分析:参与还是放弃
假设乙公司配股方案为“每 10 股配 3 股”,配股价格为 6 元。投资者在登记日持有 2,000 股,因此最多可认购 600 股,需要缴纳 3,600 元。
如果投资者参与配股,持股数量变为 2,600 股,并增加投入 3,600 元。
如果投资者放弃配股,持股数量仍为 2,000 股,但公司总股本增加,持股比例下降。股票价格也会按照配股方案进行除权调整。
假设公司配股后经营改善,新增资金使利润增长明显,除权后的股价上涨到 8 元,参与配股的投资者可能获得较好回报。
但如果公司项目失败,股价跌至 4 元,参与配股的投资者不仅原有持仓贬值,还会对新增认购部分承担损失。
因此,参与配股实际上是一次新的投资决策。投资者不应因为自己已经持有股票,就自动认为必须继续投入资金。
十一、配股中的常见误区
第一个误区是认为配股价格低于市场价,就一定能够套利。实际上,除权后市场价格会调整,折价并不等于无风险收益。
第二个误区是认为不参与配股就会立即亏损。放弃配股确实可能导致比例稀释,但是否参与还要看公司的未来价值和新增资金的回报能力。
第三个误区是只看每股价格,不看持股数量和投入资金。配股后需要同时计算总持股数、总投入成本和除权后的市场价值。
第四个误区是忽略时间安排。登记日、缴款期和新股上市日期不同,错过缴款期限可能失去认购资格。
第五个误区是把控股股东参与配股理解为绝对利好。控股股东的行为只能作为参考,不能代替对公司经营状况的分析。
第六个误区是把除权后的价格下跌理解为公司价值损失。除权本身是技术性调整,真正重要的是除权后的实际走势和公司的盈利变化。
十二、投资者的配股检查清单
看到配股公告时,可以逐项检查:
-
配股比例是多少;
-
配股价格是多少;
-
自己是否在登记日持有股票;
-
可以认购多少新股;
-
缴款起止日期是什么;
-
是否可以部分认购;
-
配股权能否转让;
-
不参与是否会造成明显稀释;
-
控股股东是否承诺参与;
-
募集资金具体用于什么项目;
-
配股后总股本增加多少;
-
公司未来利润能否覆盖稀释影响;
-
新股何时上市交易;
-
是否存在锁定期或其他交易限制。
在实际操作中,投资者还需要查看交易平台的具体提示。不同市场和平台对配股申报、缴款方式、零碎股份和到账时间的处理可能不同,应以正式公告和平台规则为准。
本课小结
配股是上市公司向原股东优先发行新股的一种融资方式。股东可以按照配股比例和配股价格认购新股,也可以选择放弃。
参与配股需要继续投入资金,可能分享公司未来增长,但也会承担新的投资风险。放弃配股可以避免追加资金,但会面临持股比例下降和除权影响。
分析配股时,应重点关注:
-
配股比例;
-
配股价格;
-
除权参考价;
-
认购期限;
-
募集资金用途;
-
控股股东参与情况;
-
公司财务状况和盈利前景;
-
配股后每股收益是否可能被摊薄。
最重要的判断原则是:配股不是简单的折价买入,而是一次需要重新评估公司价值的投资选择。下一课将介绍可转债,分析它为什么同时具有债券和股票的特征,以及转股后会如何影响原股东。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。