


事件合约基础——从现实问题到可交易结果
本课将介绍事件合约的基本结构,区分二元、多结果与区间合约,并讲解事件定义、交易价格、到期支付及结算条件。
事件市场将尚未确定的现实问题转化为标准化合约。例如,“某项经济数据是否高于指定数值”“某支球队能否赢得比赛”或“某种资产能否在规定日期前达到目标价格”,都可以成为事件合约的基础。
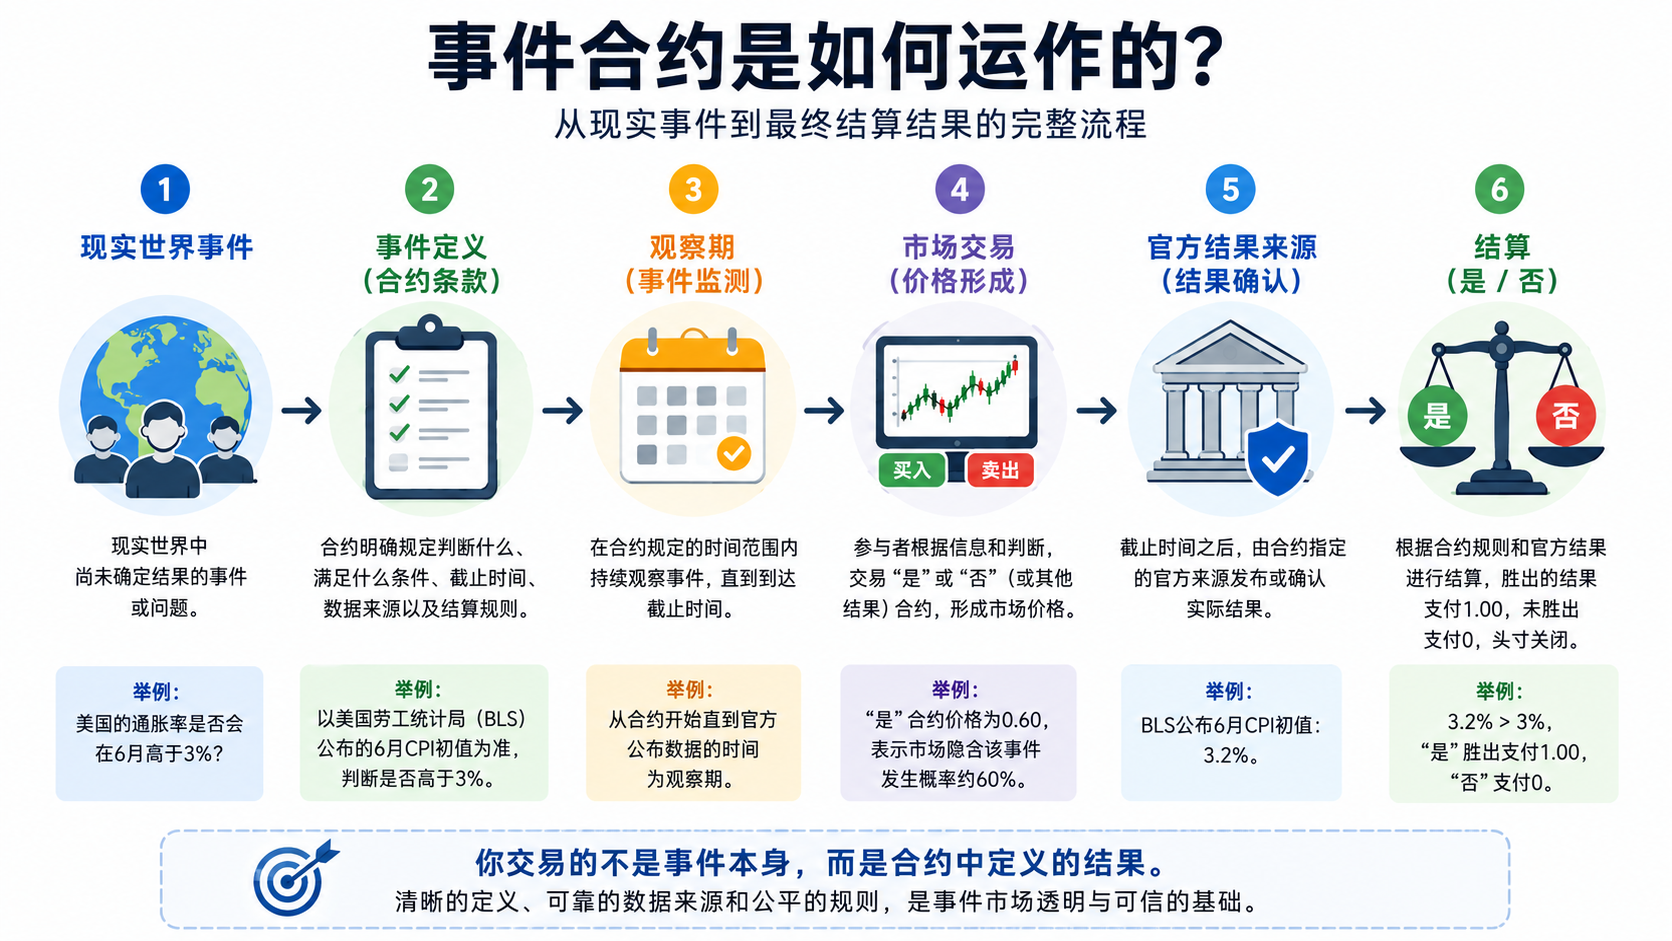
用户交易的并不是事件本身,而是与特定结果对应的合约。只有当事件定义、观察时间和结算依据均符合预设条件时,合约才会按照相应结果结算。因此,分析事件市场的第一步不是预测未来,而是准确回答三个问题:合约在判断什么,什么时间停止观察,以及哪个来源负责确认结果。
一、事件市场与事件合约
事件合约是以未来某个可验证结果为结算条件的标准化交易工具。它通常事先规定事件主体、判断条件、截止时间、结果来源和结算方式。
以“某项经济数据是否高于 3%”为例,这句话仍不足以构成一份完整的事件合约。合约还需要说明是哪一个国家或地区的数据、具体统计指标是什么、对应哪个月份、使用初值还是修正值,以及由哪个机构发布的数据作为结算依据。
一份完整的事件合约通常可以拆分为:事件主体 + 判断条件 + 观察期限 + 结果来源 + 结算规则。
这五项共同决定用户实际交易的内容。如果其中任何一项含义不明确,即使用户正确预测了现实趋势,也可能因为对合约定义理解不同而得到错误结论。
事件合约与传统股票存在明显区别。购买股票意味着获得与企业相关的经济权益,其长期价值通常与公司盈利、现金流和资产状况有关;交易事件合约,则是围绕一个预先定义的结果取得相应头寸。
传统资产一般可以长期存在,而事件合约通常具有明确期限。事件结果得到确认后,合约便会按照规则结算,原有交易关系随之结束。事件合约的价值也主要来自结果发生的可能性,而不是持续产生现金流的能力。
| 比较项目 | 传统股票 | 事件合约 |
|---|---|---|
| 交易对象 | 企业股份或相关产品 | 特定事件结果 |
| 主要价值来源 | 盈利、现金流与市场估值 | 事件发生概率及结算价值 |
| 存续期限 | 通常没有固定到期日 | 通常具有明确截止时间 |
| 最终状态 | 可以持续交易 | 结果确认后结算 |
| 关键文件 | 财报、公告与市场规则 | 事件定义、数据来源与结算规则 |
二、事件合约的主要类型
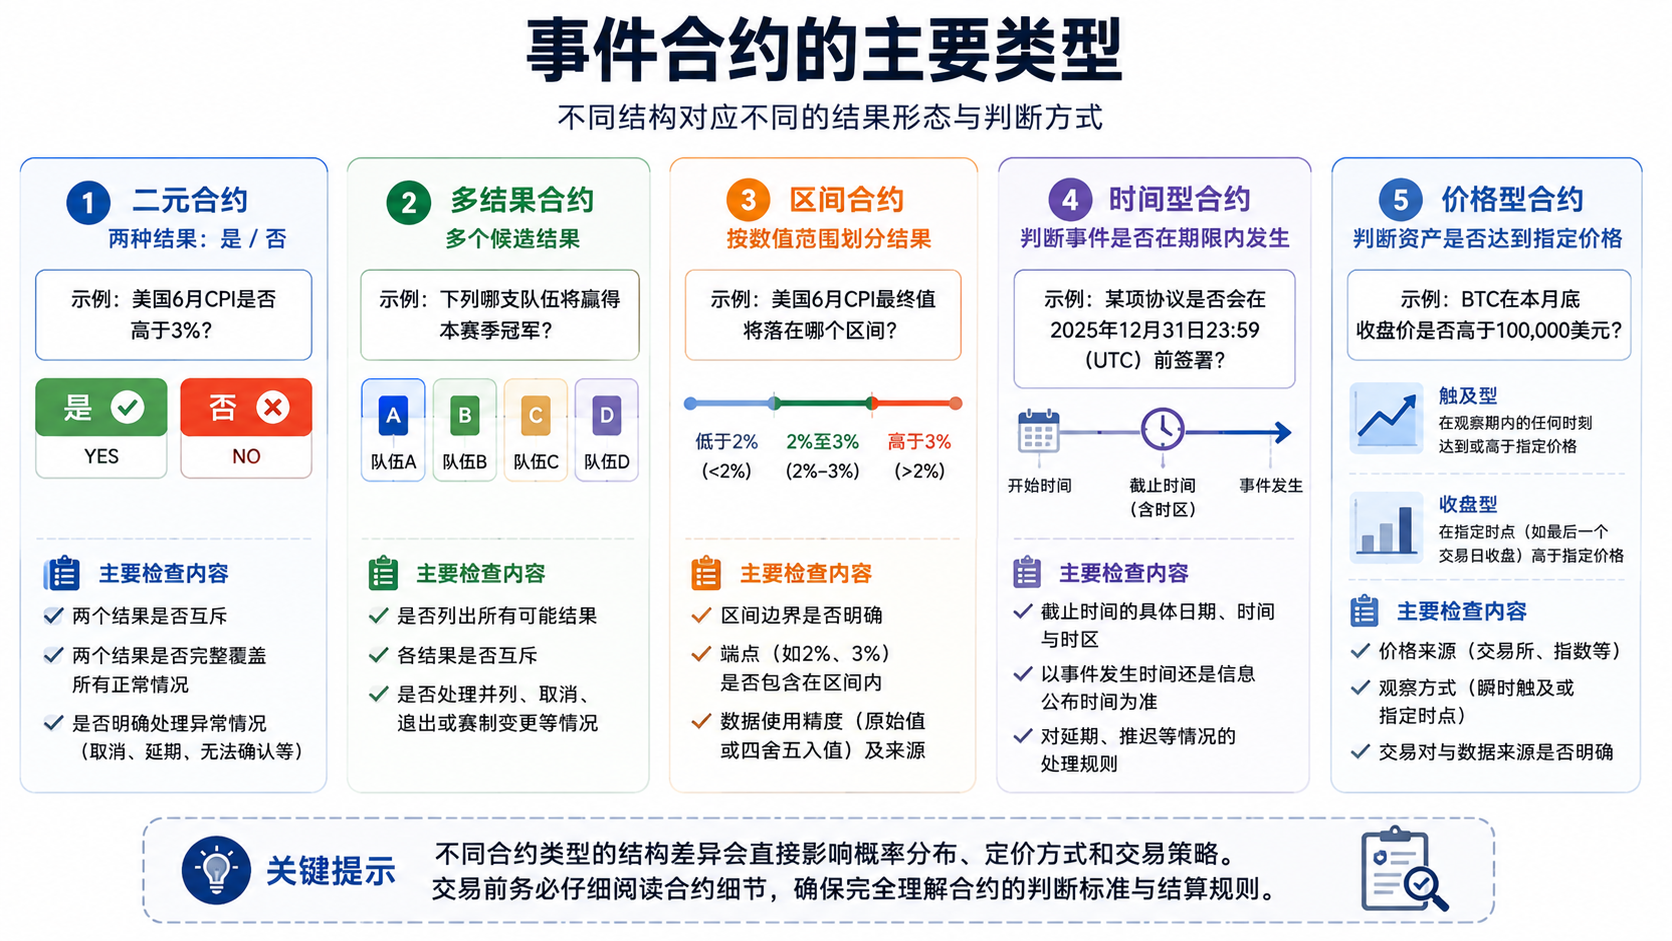
最常见的是二元事件合约,它只设置两个相互排斥的结果,通常表示为“是”与“否”。
例如,某份合约询问:“某项经济数据是否会在指定日期公布为高于 3%?”如果最终数据为 3.2%,“是”结果成立;如果数据为 2.9%,“否”结果成立。但如果最终数据恰好为 3%,结果就取决于规则使用的是“高于 3%”还是“不低于 3%”。“高于”不包含 3% 本身,“不低于”则包含 3%。
一份设计完整的二元合约,两个结果通常应当互斥并覆盖全部正常情况。如果“是”成立,“否”就不应成立;如果“是”不成立,“否”通常应当成立。但现实事件还可能取消、延期,或出现数据无法确认等异常情况。此时,合约可能按照特别规则延期、退款、采用替代来源或作其他处理,而不是简单地把“无法确认”结算为“否”。
如果事件存在多个可能结果,则可以采用多结果合约。例如,一项赛事有甲、乙、丙、丁四支队伍进入最后阶段,市场可以分别设置四个结果。若这些结果互斥且完整,最终应当只有一个结果成立。但用户仍需确认合约是否处理赛事取消、并列结果、参赛方退出或赛制变更等特殊情况。如果市场只列出部分候选结果,各结果便不能构成完整的概率分布。
区间型合约则根据最终数值落入哪个范围进行结算,常见于经济数据、资产价格、票数或数量预测。例如,一项数据可以分为“低于 2%”“2% 至 3%”和“高于 3%”三个区间。区间边界必须明确说明是否包含端点。如果结果恰好为 2% 或 3%,需要知道它将被归入哪个区间。
区间合约还需要确认数据精度。假设官方原始数据为 2.96%,但公开页面四舍五入后显示为 3.0%,合约使用原始值还是显示值,可能直接改变结算结果。
| 合约类型 | 结果结构 | 主要检查内容 |
|---|---|---|
| 二元合约 | “是”与“否”等两个结果 | 两个结果是否互斥、完整 |
| 多结果合约 | 多个候选结果 | 是否遗漏其他可能结果 |
| 区间合约 | 按数值范围划分结果 | 边界、端点和数据精度 |
| 时间型合约 | 判断事件是否在期限内发生 | 截止时间、时区和发生标准 |
| 价格型合约 | 判断资产是否达到指定价格 | 价格来源、观察方式和交易对 |
三、时间、价格与边界条件
时间型事件合约关注的可能不是“事件最终是否发生”,而是“事件是否在规定期限内发生”。例如,合约可能设置为“某事件是否会在 12 月 31 日 23:59 前发生”。此时,日期、具体时间和时区都是合约条件的一部分。
同一时刻在北京时间可能已经进入下一天,而协调世界时仍处于前一天。如果忽略时区,用户就可能误判事件是否在截止时间前发生。还要区分事件发生时间与信息公布时间:某项决定可能在截止时间前已经作出,但在截止时间后才正式公开。合约究竟依据决定作出时间,还是官方公告时间,必须由规则明确说明。
价格型事件合约同样容易因为措辞差异产生不同结果。以下两个问题虽然都包含“100 美元”,实际交易的却不是同一个事件:
某资产是否会在月底前的任何时刻达到或高于 100 美元?
某资产在月底官方收盘时是否高于 100 美元?
第一个问题关注整个观察期间内是否曾经触及目标价格;第二个问题只关注指定时点的价格。即使资产在月中上涨至 105 美元,只要月底收盘价为 90 美元,前一个结果可能成立,后一个结果仍然不成立。
价格来源也不能忽略。不同交易平台在同一时刻可能存在不同报价,现货价格、指数价格、标记价格和正式收盘价也不是同一个概念。合约需要明确使用哪个市场、哪个交易对、哪种价格,以及瞬间触及是否足以使条件成立。
除了时间和价格,动词本身也可能构成重要边界。“宣布”“签署”“批准”“生效”和“完成”代表事件进程中的不同阶段。公司可能已经宣布并购,却尚未签署最终协议;交易可能已经获批,却仍未完成交割。用户不能根据日常语境,把这些阶段视为同一结果。
四、合约价格与交易方式
在常见的简化模型中,一份合约在结果成立时按 1 个结算单位支付,结果不成立时按 0 支付。如果一份“是”合约当前价格为 0.60,可以把它初步理解为市场隐含的事件发生概率约为 60%。
但这一解释建立在简化条件下。实际价格还会受到费用、买卖价差、流动性、市场情绪和产品机制影响,因此 0.60 不是客观概率,也不是对未来结果的保证。
在一个互斥且完整的多结果市场中,各结果的理论价格之和通常应接近 1。但实际观察时,价格之和可能高于或低于 1。原因之一是用户看到的可能是不同方向的卖出报价,而不是能够同时成交的统一价格;另一个原因是市场流动性不足,少量订单便可能明显改变报价。费用、资金占用和交易限制也会影响价差能否被套利消除。
分析价格时,还要区分最后成交价、最高买价和最低卖价。最后成交价只表示上一笔交易发生的价格,未必代表当前仍能按该价格成交。最高买价是当前买方愿意支付的最高价格,最低卖价则是卖方愿意接受的最低价格。
假设最后成交价为 0.60,但当前最高买价只有 0.52,最低卖价为 0.68。用户若立即买入,实际成本可能接近 0.68;若立即卖出,可能只能获得约 0.52。此时,仅根据最后成交价推导概率或计算收益,就可能与真实成交条件存在较大差距。
参与事件市场后,用户也不一定需要持有合约至结果公布。如果市场允许提前交易,可以在价格变化后卖出持仓。假设用户以 0.40 买入“是”合约,新信息出现后,合约价格上涨至 0.65。用户可以提前卖出并锁定价格变化带来的收益,也可以继续持有并等待结算。
如果继续持有,而事件最终不成立,合约可能按 0 结算,此前的账面收益便会消失。提前退出可以降低结果不确定性,但也意味着放弃事件成立时从当前价格继续上升至结算价值的潜在收益。
五、信息来源与结算规则
事件市场必须依靠可验证的信息来源确认结果。结算来源可能是政府机构、赛事组织方、公司公告、指定交易平台或其他公开数据提供者。
如果媒体已经报道某位候选人获胜,但合约指定的官方机构尚未确认结果,合约可能仍不能立即结算。新闻报道能够影响市场价格,却不一定拥有最终结算权。
经济数据还可能经历修正。例如,一项指标首先公布初值,随后又发布修正值。如果合约规定使用首次公布值,之后的修正通常不会改变已经按照初值确认的结果。若合约规定使用最终值,则结算可能需要等待更长时间。
用户应当把“现实中可能发生了什么”与“指定来源确认了什么”区分开来。事件市场按照事先公布的规则结算,而不是按照多数人的日常理解、媒体标题或社交平台投票结算。
完整规则还应说明异常事件的处理方式。如果赛事取消、数据停止发布、官方来源失效或事件在截止时间后延期完成,合约可能延期结算、使用替代来源、取消并退款,或者按照其他预设方式处理。具体结果取决于当期合约规则,不能用其他事件的处理先例直接推断。
六、两个典型案例
案例一:预测方向正确,合约为何没有按预期结算
某事件合约的标题是:“甲公司是否会在 6 月底前推出新产品?”
用户看到甲公司在 6 月 28 日举行发布会,展示产品并公布功能,于是判断“是”结果已经成立。但详细规则规定,“推出”是指产品正式向公众开放购买,并以甲公司官方网站的销售页面作为结算来源。甲公司直到 7 月 5 日才开放购买。
按照日常语言,用户可能认为产品在发布会当天已经推出;按照合约规则,6 月底前只完成了产品发布,并未正式开放销售。因此,“是”结果没有成立。
这个案例说明,正确判断事件的大致方向,并不等于正确理解事件合约。用户交易的是规则定义的结果,而不是自己对标题的解释。
案例二:到期时高于目标价与期间触及目标价
假设两个事件合约均以某项资产的 100 美元价格为判断条件。
合约 A 规定:“该资产是否会在本月底前的任何时刻达到或高于 100 美元?”合约 B 规定:“该资产在本月最后一个交易日的官方收盘价是否高于 100 美元?”
资产在月中一度上涨至 103 美元,月底官方收盘价为 97 美元。合约 A 的条件已经满足,合约 B 的条件则没有满足。
如果用户只看到相同的资产名称和目标价格,却忽略“任何时刻”与“官方收盘价”的区别,就可能把两份风险结构不同的合约误认为同一种交易。
七、事件合约阅读框架
阅读事件合约时,可以按照“对象—条件—时间—来源—异常”五个方面展开。首先确认合约判断的是谁或什么事件,再确认哪些事实能够使结果成立。随后核对观察期限与时区,查明哪个数据来源具有结算效力,最后检查取消、延期、数据冲突和来源失效等异常情况。
| 检查维度 | 需要回答的问题 |
|---|---|
| 事件对象 | 合约判断的是谁或什么事件 |
| 成立条件 | 哪些事实能够使某个结果成立 |
| 数值边界 | 是否包含临界值,采用何种精度 |
| 观察时间 | 从何时开始,到何时结束 |
| 时区标准 | 使用北京时间、UTC 还是其他时区 |
| 结果来源 | 哪个机构或数据源拥有结算依据 |
| 结果结构 | 各结果是否互斥并覆盖全部可能性 |
| 异常处理 | 取消、延期或数据缺失时如何处理 |
| 结算安排 | 何时确认结果以及如何完成结算 |
| 交易条件 | 能否提前退出,市场是否具备足够流动性 |
实际交易前,可以先使用自己的语言完整复述合约。例如,不要只说“我在判断价格会不会上涨”,而要说明“我在判断指定资产是否会在规定时区的截止时间前,于指定数据源上达到目标价格”。
随后,分别写出哪些情况会使结果成立、哪些情况会使结果不成立。如果临界值、延期或来源冲突无法归类,说明规则仍未理解完整。最后再检查当前价格是否真实可成交,确认最后成交价、买卖报价、订单簿深度和可能产生的费用。
只有完成规则检查,后续的概率估计与收益计算才具有可靠基础。
总结
事件市场把现实世界的问题转化为具有明确条件和结算规则的合约。常见结构包括二元合约、多结果合约、区间合约、时间型合约和价格型合约。
事件合约的核心不是简短标题,而是事件主体、成立条件、观察期限、指定来源和异常处理规则。数值边界、时区以及“宣布”“批准”“完成”等措辞差异,都可能改变结算结果。
合约价格可以初步反映市场隐含概率,但它仍会受到流动性、买卖价差和交易行为影响。分析价格之前,应先确认自己交易的究竟是什么,并确保实际可成交条件与页面展示价格一致。
下一课将进入概率定价,讲解如何从合约价格推导隐含概率,并使用预期价值、盈亏平衡概率和赔率比较不同事件合约。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。