广场
关注
热门
资讯
通知
我的主页

Surrealist5N1K

vip
18:30 的实时市场分析;为跟踪创新者提供清晰、指导性的内容。
链上分析师行情分析师加密市场研究员
81
关注
8k
粉丝
28.6k
点赞
#WCTCS9 加密货币遭遇“黑色周末”——是谁按下了卖出键?

周末期间,加密货币市场再遭一波价格大幅下跌,市场情绪也持续恶化。
短短两天内,比特币一再失守关键价位,从周六的 69,000 美元跌至今天早上的 62,000 美元低点,过去三个月的涨幅几乎全部回吐。恐慌迅速蔓延至市场,抛压也不断加剧。一波接一波的大规模清算进一步加深了跌势,重创杠杆交易者。甚至许多经验丰富的市场老手也难以抵御这场突如其来的冲击。
这轮急剧回调令整个加密货币市场寒意袭来。自 2025 年 10 月达到约 4.37 万亿美元的历史新高以来,全球加密货币总市值已近乎腰斩,蒸发超过 2.1 万亿美元。
加密货币市场如今正面临严峻的压力测试。

加密货币市场遭遇罕见抛售,抛压主要来自美国
新一轮抛售席卷了加密货币市场。尽管美国股市暂时反弹,但未能扭转加密资产持续下行的趋势。CoinGecko 数据显示,11 月 15 日早些时候,比特币一度跌破 63,000 美元,在 OK 跌至 62,000 美元低点,较 9 月 87,000 美元的高点下跌约 28.7%,过去一周下跌 14.5%。知名交易员 Flood 于 11 月 15 日发文称,这是他见过最激进、对价格最不敏感的 BTC 抛售之一。看到这样的资金流动,不禁让人怀疑大型卖家是否掌握了某些信息,或者是否有隐藏的杠杆仓位正在被强制平仓;他警告说,不评估形
山顶Ryak
#WCTCS9 加密迎来“黑色周末”,谁按下了卖出键?
周末休市,加密市场遭新一轮剧烈的价格和情绪的双重冲击。
短短两天,比特币接连失守关键关口,从周六的6.9万美元跌至今晨最低6.2万美元,回吐近三个月全部涨幅。市场恐慌情绪迅速蔓延,抛售压力持续加大。接连发生的大规模清算又进一步放大跌势,杠杆交易者遭受重创,即便是不少经验丰富的市场老手也难扛这场突如其来的冲击。
这轮大幅回调令整个加密市场感到寒气逼人。自2025年10月创下约4.37万亿美元的历史高点,全球加密货币总市值已缩水近半,累计蒸发超过2.1万亿美元。
眼下,加密市场正迎来一轮严峻的压力测试。
加密市场遭遇罕见抛售,抛压主要来自美国
新一轮抛售潮席卷加密市场。尽管美股期间一度出现阶段性反弹,却未能扭转加密资产的持续下行趋势。CoinGecko数据显示,比特币在11月15日清晨一度跌破6.3万美元,OK上最低触及6.2万美元,较9月8.7万美元的阶段性高点下跌约28.7%,过去一周跌幅达14.5%。知名交易员Flood在11月15日发文直言,这是其见过的最激进、最不计价格的BTC抛售行为之一。看到这样的资金流,会让人怀疑大额卖家是否掌握某些信息,或是否存在隐藏杠杆头寸正在被迫平仓;他提醒,在这种情况下,不加判断地盲目挂买单,很容易成为被收割的对象。Flood进一步列举了几种可能性:卖家是否提前获知了某些地缘政治事件,而BTC恰好是周末流动性最好的交易标的;是否掌握了有关量子计算的消息;是否正在抢先于更大规模的被迫卖家离场;又或者,抛售本身就是清算所致。对于最后一种情况,Flood认为,反而可能意味着市场出现了值得挂单买入、承接抛压的机会。他还特别指出,几乎所有抛售都发生在Coinb上,而且主要集中在周末。价格持续下探,市场在深度回调中却未迎来有力反弹,投资者信心也跌至冰点。PANews旗下的加密市场数据与周期指标平台PAData数据显示,加密恐慌与贪婪指数已跌至10,市场连续多日陷入“极度恐慌”区间。
Anchorage Digital研究主管David Lawant也认为,比特币的抛售压力仍主要来自美国。他分享的图表显示,在UTC时间11月9日至14日期间,Coinb主要BTC现货交易对的累计成交量差值(CVD)降至约-8900枚BTC,意味着主动卖出量较主动买入量多出约8900枚BTC,在图中四家交易平台中卖压最为明显。
相比之下,同期,安安和Byb的CVD分别约为-3100枚和-700枚BTC,OK则约为1400枚BTC。
比特币持续走低,也令全球最大比特币DAT公司Strategy持仓压力进一步加大,整体已浮亏超107亿美元。相比之下,以太坊跌势更甚,跌幅明显超过比特币。
ETH价格已一度跌破1800美元,过去一周跌幅约22.5%。在全球资产市值排名中,以太坊已跌至第98位,距离跌出前100名仅差19.2亿美元。全球最大以太坊DAT公司BitMine的持仓浮亏已达96.5亿美元,接近其持仓总成本的一半。
受本轮抛售潮冲击,整个加密市场总市值快速缩水,蒸发规模持续扩大。CoinGecko数据显示,截至11月15日,全球加密货币总市值已降至2.23万亿美元,过去10日累计蒸发逾5540亿美元,成为历史上规模最大的抛售潮之一。历史上,仅有4个时期的连续10日市值缩水规模超过本轮,分别出现在2021年5月、2025年10月和11月,以及2026年2月。
从宏观紧缩到ETF撤资,加密市场面临多重压力
这轮回调背后,加密市场多重利空接连袭来,抛售压力不断加剧。
· 美联储加息预期升温,宏观流动性持续承压
宏观环境的转变正在削弱风险资产的吸引力。10月美国通胀数据高于预期,叠加就业市场表现偏强,市场对美联储年内继续收紧货币政策的预期迅速升温。根据CME FedWatch数据,截至11月10日,市场对美联储12月加息25个基点的预期概率已升至88.5%,较一周前的约76.3%明显上升。
与此同时,美国10年期国债收益率升至约5.16%,美元走强,进一步压制风险资产表现。加密资产等高波动性资产的配置吸引力也随之减弱。比特币作为不产生利息收益的风险资产,在高利率环境下持有成本相对上升,面临更高的机会成本。当美债能够提供更具吸引力的收益率时,部分资金便可能转向固定收益资产,从而降低对高波动性资产的配置意愿。
· ETF连续净流出,现货需求持续疲弱!
ETF一直是机构资金涌入加密市场的重要引擎,如今却风向逆转,成为本轮市场持续失血的重要来源。根据SoSoValue数据,美国现货比特币ETF已连续三周录得净流出,累计规模超过25.5亿美元,仅上周净流出就超过10.7亿美元。其中,贝莱德旗下IBIT是主要流出来源,11月以来净流出达21.2亿美元,约占同期美国现货比特币ETF净流出总额的90.2%。以太坊现货ETF的资金流出情况则更为严峻。自2024年7月上市以来,其近期正经历最严重的资金外流阶段,已连续七周录得净流出,累计流出规模超过24.1亿美元,无论流出规模还是持续时间均超过比特币ETF。其中,10月单月净流出达16.1亿美元,创下历史最高纪录,贝莱德旗下ETHA同样是主要流出渠道。
不仅如此,美国市场的现货买盘意愿亦不足。CoinGlass数据显示,Coinb比特币溢价指数已连续53天处于负值区间,最新报-0.07%,反映出美国市场的买入需求持续低迷。值得注意的是,该指数此前曾于8月24日自5月19日以来首次转为正值,报0.0052%,一度结束连续97天的负溢价状态。
· 英伟达高层风波冲击科技股,风险偏好进一步降温
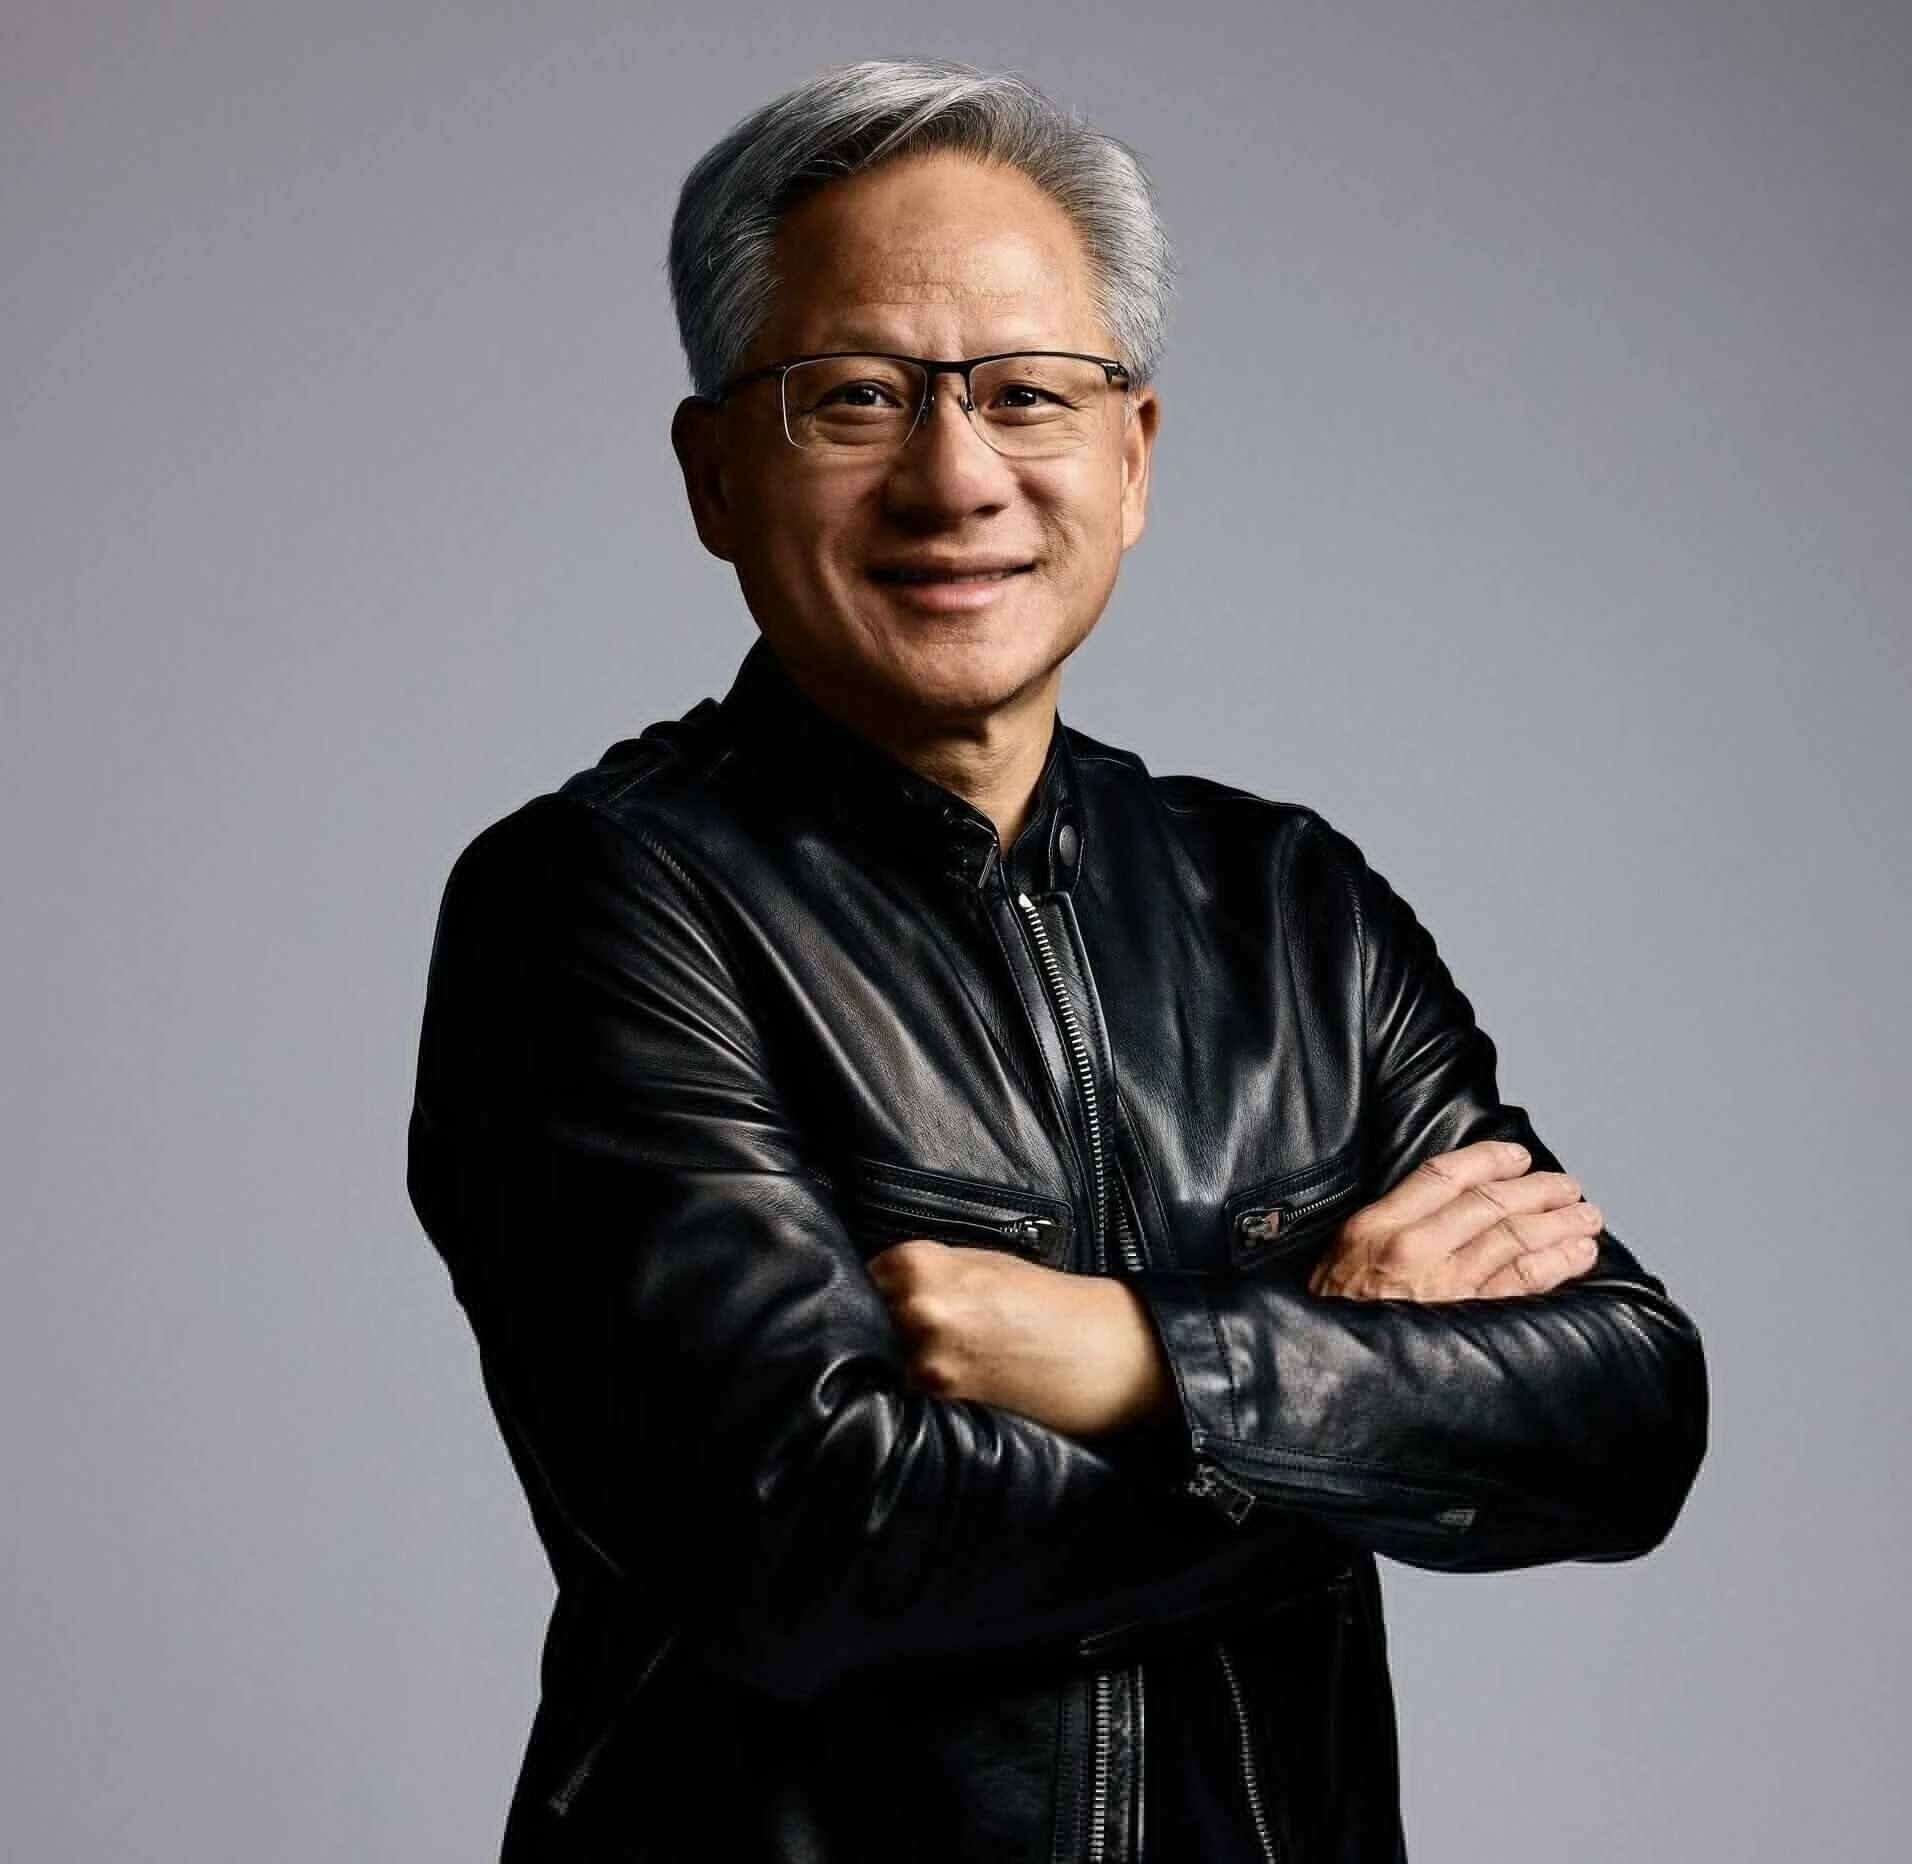
11月12日,英伟达宣布创始人黄仁勋辞去公司CEO及董事职务,结束自1993年创立公司以来长达33年的掌舵生涯。公司CFO Colette Kress接任临时CEO,董事会则启动新任CEO遴选程序。作为全球AI产业链的核心企业,英伟达的领导层变动迅速引发市场关注。黄仁勋长期主导公司的战略方向与业务发展,其离任不仅给英伟达的未来经营带来新的不确定性,也促使投资者重新审视AI产业的增长前景、估值水平及融资模式。
在AI科技股本就承压的背景下,这一消息进一步加剧了市场波动。与此同时,Anthropic已提交IPO招股文件,计划推进上市进程。大型科技公司的上市通常会吸引市场资金和投资者关注,在当前风险偏好走弱的环境下,促使部分投资者重新调整持仓,为潜在的IPO认购预留资金。
· 美国中期选举改变国会格局,加密监管面临不确定性
政策环境的变化,则为加密市场增添了另一层不确定性。美国中期选举后,民主党赢得国会参众两院控制权,结束了此前共和党同时掌控国会两院的局面。
众所周知,特朗普政府相对支持加密行业发展的政策取向,曾为市场提供一定的政策乐观预期。但随着国会控制权易手,民主党将重新掌握关键委员会的议程设置和监督权,进而影响加密市场结构法案等重要立法的审议与推进节奏。尤其是参议院银行委员会等关键机构的领导权可能发生变化,市场也因此开始重新评估美国未来加密监管政策的走向。需要指出的是,美国国会格局变化并不意味着美国加密政策必然转向全面收紧,但政策推进的不确定性上升,已经成为影响市场情绪的因素之一。
· 关键支撑位接连失守,杠杆清算进一步放大跌势
市场下跌并未止于现货抛售,杠杆仓位的集中清算进一步加速了跌势。尤其在周末交易时段,市场流动性相对薄弱,大额卖单更容易引发价格剧烈波动。比特币连续跌破重要支撑位后,大量高杠杆多头仓位遭遇强制平仓。清算引发的抛压进一步打压价格,并触发更多仓位爆仓,形成连锁反应,加速市场下跌。
CoinGlass数据显示,过去24小时,全网爆仓20.24亿美元,超过31.8万人被爆仓。其中,多单爆仓17.53亿美元,空单爆仓2.71亿美元,多头成为本轮清算的主要受损方。
可以说,这一轮下跌,不仅是价格的回撤,更是市场叙事与资金逻辑的一次重新洗牌。加密市场何时企稳、能否重拾上行趋势,仍有待观察。但对市场而言,眼下更大的考验或许在于,如何重新找回买盘支撑与投资者信心。$BTC ‌
repost-content-media
BTC-0.67%
  • 10
全新的直播狂欢活动已经开始。快来试试手气!😄
https://www.gate.com/activities/watch-to-earn/?now_period=28&refUid=1965624
山顶Ryak
新一期直播嘉年华开始了,快来试试你的手气吧😄
https://www.gate.com/activities/watch-to-earn/?now_period=28&refUid=1965624
  • 4
奖励正在发放!立即打开你的神秘宝箱,赢取价值高达 100 USDT 的代币!
post-image
  • 4
#黄仁勋辞职 #每周来晒 老黄交棒:英伟达还敢押注明天吗?

人们常说,无论谁离开,世界都会照常运转。它确实会继续转动,但如何转动很重要。在政治领域,这句话通常成立。总统和总理来来去去,频繁得让人几乎记不住他们的名字,而且看起来谁也没比谁强多少。但产业不同:杰出公司的掌舵者需要有胆量把身家押在未来。这就是“企业家精神”。
黄仁勋是个硬派人物,这种精神早已深入他的骨髓。这就是为什么网上有句话:黄仁勋一旦交棒,英伟达迟早会变得平庸。这不是说他没有先例或同侪,而是要找到另一个像他这样的人实在太难了。至少在英伟达内部,目前还看不到这样的人。

有人拿苹果反驳:乔布斯离开多年了,苹果仍然做得很好,股价还一次又一次创下新高。
乔布斯离开时,苹果已经是一台调校精良、运转了十多年的印钞机。iPhone 已经确立了智能手机的定义,iOS 生态系统已经形成闭环,App Store 年复一年收取 30% 的“过路费”,库克也已经把供应链打理得井井有条。
他留给库克的是一个可以自动运转的产品王国——没必要每天押注明天;只要不把方向盘打错,惯性就能让它继续运转多年。库克时代本质上就是“守住家业,把手机卖好”。时不时加个灵动岛,或者换成钛金属边框,消费者仍会排队买单。库克交棒给特努斯时,传下去的依然是一个闭环生态系统:消费者在意的是品牌和自己的习惯,而不是 CEO 是谁。

英伟达完全不是这样。黄仁勋留下的不
山顶Ryak
#黄仁勋辞职 #每周来晒 老黄交棒,英伟达还敢不敢赌明天?
 人们常说,离了谁地球都转。转是转,那得看怎么转。搁政坛,这话多数都能应验。你看那些总统、首相,换得勤了,连名字都记不住,也没见谁比谁强多少。可产业界不一样,优秀企业的头,得有股拿身家押注未来的狠劲。也就是"企业家精神"。
黄仁勋就是一位把这种精神长进骨头里的狠角色。所以网上有种说法:黄仁勋一交棒,英伟达早晚归于平庸。不是说他空前绝后,是再找出一个他这样的人,太不容易。至少在英伟达内部,眼下还看不出苗头。
有人拿苹果抬杠:乔布斯走了这么多年,苹果不照样稳,股价还屡创新高?
乔布斯退场时,苹果已是一台转了十几年的精密印钞机。iPhone把智能手机的定义钉死,iOS生态闭环成型,App Store年年坐收三成过路费,供应链被库克磨得服服帖帖。
他留给库克的,是一套可以自动驾驶的产品王国——不必天天赌明天,只要别把方向盘打歪,惯性就能带着跑很多年。库克时代干的事,本质是"守好家底、卖好手机",偶尔加个灵动岛、换个钛合金边框,消费者照样排队买单。等库克交棒特努斯,交出去的仍是一套闭环生态:C端认的是品牌和使用习惯,不是CEO是谁。
英伟达完全不是这回事。黄仁勋留下的不是自动驾驶的汽车,而是一盘每一步都要拍板、每一局都在加注的德州扑克。GPU迭代压到两年左右,对手步步紧逼,台积电产能要抢、HBM要锁、出口管制要应对、云厂商的定制需求要接住。B端客户不讲情怀,今天性能掉一档,明天订单就飞。这种局面下,新任CEO不是"守"的位子,是"赌"的位子——赌架构路线、赌产能绑定、赌地缘博弈。
黄仁勋干了33年,赌对CUDA、赌对AI算力浪潮、赌对台积电CoWoS产能绑定。继任者若是精于算账的职业经理人,大概率会把"敢赌"切成"求稳":短期财报不难看,长期却会从规则制定者退化为规则跟随者。
苹果和英伟达的接班难度,根本不在一个量级。一个是守江山,一个是继续开天地——而开天地的人,没法从HR的候选人库里筛出来。
话不用说死。
惯性的力量,同样不能低估。
CUDA生态早已长成参天大树,海量开发者、企业的代码和业务绑在上面,迁移成本极高。芯片研发、软件、大客户销售,都是久经沙场的班底。黄仁勋离开,基本盘不会一夜塌方,短期营收和订单也稳得住。
真正的变量,在顶层那股战略魄力。过往多少次生死关口,都是黄仁勋亲自拍板:敢砸重金豪赌新架构,敢提前锁死台积电优先产能,敢在政界和产业圈奔走斡旋,把GPU和AI浪潮死死绑在一起。
一次是运气,连续踩中风口就是本事。这种决断,公司内部很难复制。继任者偏保守,守住生意不难;难的是再长出那种敢下重注、敢重定义赛道的狠劲。守成容易,开拓很难。
怎么判断英伟达是不是在滑向平庸?三个看得见的锚点。
一、资本开支的胆量。
黄仁勋最狠的一招,是市场没反应过来就敢签长期产能绑定——CoWoS、HBM、先进封装,全是提前两三年下注。继任者若开始"灵活调配资本开支"、推迟非紧急产能、把重金锁产能改成按需采购,翻译过来就是:不敢赌了。守成型CEO第一反应永远是优化现金流,不是抢未来。
二、架构路线里还有没有"旁人看不懂"的项目。
CUDA是黄仁勋顶着股东骂了十几年养出来的。如果研发路线越来越"可解释"、越来越贴着当下客户胃口走,反而要警惕——没人再押没人看得懂的冷门赛道了。真正的前沿突破,立项时一定有人骂"这疯子又烧钱"。
三、看它怎么熬下一个至暗时刻。
矿潮退去时营收重挫,数据中心那时还没成气候,每次都是黄仁勋主动调头,不是等市场给答案。继任者再遇低谷,是逆势加注还是被动收缩,是养长期项目还是砍"非核心"保利润,这个反应速度,决定英伟达是在手动驾驶,还是在滑下坡。
这三个锚点归结成一句话:看它还在"赌明天",还是已经改"算眼前"。
只要Capex敢砸、冷门赛道敢养、低谷敢逆势加注,英伟达就还没平庸。反过来,三个锚点的权重并不一样:Capex是底线,冷门赛道是中坚,逆势加注是终极考验。
断了前两个,说明管理层已没有一条进攻线在跑,那台算力机器就开始从"定义赛道"退化为"跟着赛道跑"。
所以结论不是"一走就垮",而是两种走向:靠着CUDA的惯性,英伟达基本盘能稳住很多年;但想继续站在技术浪潮最前沿、持续给市场惊喜,难度会大出一大截。
总之,慢慢走向平庸,是个不能忽视的可能。
乔布斯留给苹果的,是一套自我循环的产品王国。黄仁勋留给英伟达的,是一盘还在高速奔跑、处处要拍板的大棋。护城河再厚,也扛不住顶层长期缺一个敢下注的领路人。英伟达最贵的资产不是芯片,是那个肯把身家押进迷雾的人。这种人,财报里不显示,KPI里看不出,但少了他,英伟达的股价天花板就降低一大截。
换了发牌员,牌照样打。可那个顶级牌手走了,谁还敢All in?$NVDA ‌
repost-content-media
  • 5
  • 1
达成交易目标即可赚取奖励,同时解锁 gStocks 和 USDT https://www.gate.com/campaigns/6999?ch=9731&ref=BQNGUwoL&ref_type=132
post-image
  • 7
  • 1
Gate ETF 新上市交易挑战赛现已开启。交易 SOXL5L/USDT 或 SOXL5S/USDT,完成首笔交易、交易签到和邀请任务,即可解锁社区奖池。总奖励:60,000 USDT。https://www.gate.com/campaigns/7002?ch=9723&ref=BQNGUwoL&ref_type=132
post-image
  • 10
  • 1
注册参与抽奖,解锁 ESP、疯狂购物奖励和高收益计划 https://www.gate.com/campaigns/6972?ch=9647&ref=BQNGUwoL&ref_type=132&utm_cmp=WaP3F1V2
post-image
  • 1
Gate ETF 新币上线交易挑战现已开启。交易 SOXL5L/USDT 或 SOXL5S/USDT,完成首笔交易、交易签到和邀请任务,即可解锁社区奖池。总奖励:60,000 USDT。https://www.gate.com/campaigns/7002?ch=9725&ref=BQNGUwoL&ref_type=132
post-image
  • 3
$SNTR 看起来会声名鹊起。非投资建议。
SNTR+0.77%
  • 1
据报道,Nvidia 员工正敦促公司让 Jensen Huang 回归,一篇内部帖子收到超过 1,600 条评论,其中大多数支持他回归。

董事会尚未宣布任何决定,Nvidia 领导层的未来仍不确定。

Jensen Huang 会回归吗?
#GateIPOAccessAnthropic
AFx_Crypto
据报道,Nvidia 员工正敦促公司让黄仁勋回归,一则内部帖子收到超过 1,600 条评论,大多支持他回归。
董事会尚未宣布任何决定,Nvidia 领导层的未来仍不确定。
黄仁勋会回归吗?
#GateIPOAccessAnthropic
repost-content-media
NVDA-1.92%
  • 4
  • 1
#Gate直通IPO第三期Anthropic 根据公开招股书信息、媒体报道和最新产品进展,以下从用户体验、产品竞争力、商业模式、商业前景和风险五个维度分析 Anthropic 及其旗舰产品 Claude。
1. 用户体验:能力与局限之间的落差
Claude 的用户体验呈现出鲜明的“双轨”特征:
· 能力上限高:于 2026 年 11 月 9 日发布的 Claude Fable 5.2 和 Mythos 5.2,被定位为目前能力最强的模型。它们在复杂软件工程、科学推理、图表理解和机器人控制方面表现出色。
例如,Fable 5.2 在 FrontierCode 2.0 编程基准测试中的得分为 49.1%,优于同期竞品;在模拟双臂机器人测试中的成功率达到 64.9%。新模型还展现出协调 1,000 多个子代理,并连续 8 天编写操作系统原型的能力。
· 个人用户面临的局限:尽管模型能力强大,个人用户,尤其是免费用户和 Pro 用户,往往会遇到用量上限、速率限制和严格的风险控制。一些用户反映,在中国大陆等地区,风险控制相对严格,账号封禁也较为常见。
· 体验差距的根源:这种落差源于算力分配策略。在算力有限的情况下,公司优先服务高价值企业客户。招股书承认,公司“一直处于算力受限的环境中”,未来可能调整使用限制,从而影响个人用户体验的稳定性。

2. 产品竞争力:代理与企业工作流。
Anthr
山顶Ryak
#Gate直通IPO第三期Anthropic 基于公开招股书信息、媒体报道及最新产品动态,以下从使用体验、产品竞争力、商业模式、商业前景与风险五个维度,对 Anthropic 及其核心产品 Claude 进行分析
1. 使用体验:能力与限制的割裂
Claude 的体验呈现出明显的“双轨制”特征:
· 能力上限高:2026 年 11 月 9 日发布的Claude Fable 5.2与Mythos 5.2被定位为目前能力最强的模型。在复杂软件工程、科研推理、图表理解及机器人控制等方向表现突出。
例如,在 FrontierCode 2.0 代码评测中,Fable 5.2 得分为49.1%,高于同期竞品;在模拟双臂机器人测试中成功率达64.9%。新模型还展示了调度超过 1000 个子智能体、连续 8 天编写操作系统原型的能力。
· 个人用户受限:尽管模型能力强大,但个人用户(尤其是免费及 Pro 用户)常面临额度限制、速率限制及风控严格的问题。有反馈指出,在中国大陆等地区,产品风控较为严苛,封号情况相对较多。
· 体验差异根源:这种割裂源于算力分配策略。在算力受限的前提下,公司优先保障高价值企业客户。招股书承认,公司“一直在算力受限的环境中运营”,且未来可能调整用量上限,这可能影响个人用户的体验稳定性。
2. 产品竞争力:智能体与企业工作流。
Anthropic 的核心竞争力已从单纯的“聊天机器人”转向“自主智能体”与“企业工作流嵌入”:
· Claude Code 驱动用量:Claude Code被视为定义自主 AI 工作的关键产品。招股书数据显示,2026 年第三季度,使用 Claude Code 的前 5% 企业用户,其月均花费约为未使用该功能用户的20 倍。
这表明能自主写代码、跑测试、改 bug 的智能体是消耗算力、创造收入的核心场景。
· 模型矩阵与定价:目前模型产品线包括 Mythos(含 Fable)、Opus、Sonnet、Haiku。2026 年 11 月的新模型标准版定价为每百万输入代币8 美元、输出40 美元,较上一代下调 20%,同时输出速度提升 30%,并在极速模式下提供更高性能选项。
· 安全与对齐:公司强调“宪法 AI"与安全研究,Fable 版本面向普通用户搭载完善防护,而 Mythos 版本防护限制更少,仅对通过核验的机构开放。这种差异化策略既满足了大众安全需求,也保留了专业领域的探索空间。
3. 商业模式:B 端与云渠道主导Anthropic 的商业结构高度依赖企业客户与云厂商渠道,个人用户贡献占比较低:
· 收入结构:2026 年上半年,按用量计费收入约 130.64 亿美元,占总营收的80%左右;订阅收入约32.22 亿美元,占20%左右。在订阅收入中,个人用户(Pro/Max)与企业套餐(Team/Enterprise)未单独拆分,但个人用户贡献占比肯定低于两成。
· 云渠道依赖:通过亚马逊、谷歌、微软等云厂商市场销售的比例持续上升。2026 年上半年,云厂商渠道收入占比约48%,几乎占据半壁江山。
· 客户结构:截至 2026 年 9 月 30 日,过去 12 个月贡献收入 10 万美元以上的客户从一年前的 950 多家暴增至11900 多家。前五大客户合计贡献约25%营收,单一客户依赖度可控。
· 客户粘性:截至 2026 年 9 月 30 日,净收入留存率(NRR)高达约900%。但需注意,该指标计算时剔除了个人订阅用户,主要反映企业客户的扩张行为。
4. 商业前景:增长迅猛但需消化成本从财务与运营数据看,Anthropic 处于高速成长期,但盈利质量与资本化路径仍需观察:
· 营收增长:2026 年上半年营收162.86 亿美元,是 2025 年全年(45.85 亿美元)的 3.55 倍。2026 年第二季度单季营收达115.55 亿美元,同比增长 1368%。
· 盈利转折:2026 年第二季度实现9.74 亿美元经营利润,营业利润率约8.4%,迎来公司历史上首个经营盈利季度。这主要得益于收入增速(1368%)远超计算及基础设施费用增速(约 300%),计算费用占收入比例从 177% 降至 48%。
· 账面亏损:尽管经营层面转盈,但 2026 年上半年净亏损仍高达807.48 亿美元。其中大头是723.88 亿美元的可转债、衍生负债和 SAFE 公允价值变动,属于非现金会计费用,不直接代表经营性现金流恶化。
· 估值与 IPO:公司计划于 2026 年 11 月中旬左右在纳斯达克上市,股票代码ANT。媒体报道的估值讨论区间在1.5 万亿至 2 万亿美元,此前 5 月 H 轮融资投后估值为9650 亿美元。
· 人均效率:截至 2026 年 9 月 30 日,员工约 5300 人,过去 12 个月人均营收超过660 万美元,显示出极高的人才密度与运营效率。
5. 风险与挑战
尽管前景广阔,但以下风险因素在招股书及市场分析中被多次提及:
· 算力供给与分配:公司承认客户需求超过可用算力。在算力永远不够用的前提下,如何平衡高价值企业用户与个人用户的资源分配,可能引发声誉风险。
· 成本压力:虽然第二季度计算效率提升,但部分已签约算力尚未交付,相关费用将在未来陆续体现,后续成本上升可能对利润率形成压力。
· 竞争格局:OpenAI 等竞争对手在企业市场加强竞争,且企业可能采用价格更低的开放权重模型。2026 年第三季度 Anthropic 收入增速(环比 45%)已低于第二季度(环比 144%),显示增长可能面临边际放缓。
· 个人用户转化:免费用户消耗的算力被归入“销售与营销”费用,公司希望将其转化为付费客户,但招股书也承认转化可能不成功,且免费层可能蚕食付费订阅。
· 会计与估值波动:巨大的账面净亏损主要源于金融工具公允价值变动,投资者需区分经营性盈利与会计亏损。此外,IPO 估值受市场情绪影响,可能存在调整空间。
总结
Anthropic 目前展现出极强的企业级商业化能力,通过 Claude Code 等智能体产品深度嵌入企业工作流,实现了营收的指数级增长与经营层面的盈利转折。其核心竞争力在于模型能力、安全对齐与企业渠道的垂直整合。然而,其商业前景仍受制于算力供给瓶颈、高昂的基础设施成本以及激烈的市场竞争。
对于个人用户而言,虽然模型能力顶尖,但在产品优先级上可能长期处于次要地位。若公司能持续维持收入增速高于成本增速,其长期价值将得到进一步验证;反之,若算力成本失控或企业客户增长放缓,高估值将面临考验。
repost-content-media
  • 3
  • 1
#黄仁勋辞职 现在绝不是盲目押上全部筹码的时候;采取行动前,先等待 3 个关键信号出现。

📉 NVIDIA 当前的核心局势(风险远大于机会)

1. 黄仁勋突然离职,直接导致 NVIDIA 失去了过去 10 年最重要的“行业协调枢纽”。他亲自打通了从 TSMC 产能、HBM 供应链、全球 AI 客户到开发者生态的端到端联系。这是 NVIDIA 得以超越 AMD 和 Broadcom 的核心护城河,现有产品路线图无法轻易取而代之。

2. 市场已经用脚投票:自 10 月创下历史新高以来,NVIDIA 的市值已蒸发约 1.7 万亿美元,累计跌幅达 31%。消息公布后,其盘前最大跌幅达到 12%,而空头当天的账面收益就超过 38 亿美元。

3. 现任临时 CEO 克雷斯有深厚的财务背景,能够稳定短期盈利和现金流,但她缺乏黄仁勋在行业中开辟新局面的能力。市场完全不清楚她会不会削减高风险前沿研发,或缩减生态投资。这是最大的潜在不确定性。

🎯 我的交易计划(分三步执行)

1. 持币观望,不持仓。完全不要逢低买入,也不要试图接飞刀。

2. 第一观察窗口:11 月 17 日的 Q3 财报
重点关注两个细节:第一,营收展望是否因管理层变动而下调;第二,临时 CEO 在财报电话会议上谈到供应链和主要客户时是否含糊其辞。如果业绩大幅超出预期且展望没有下调,这也只是第一道安全垫——离适合重
山顶Ryak
#黄仁勋辞职 当前绝对不是盲目all in的布局时点,先等3个关键信号落地再动手。
📉 英伟达当下的核心局面(风险远大于机会)
1. 黄仁勋的突然离任,直接抽走了英伟达过去10年最核心的“产业协调中枢”。他一手搞定了从台积电产能、HBM供应链,到全球AI大客户、开发者生态的全链条绑定,这是英伟达能甩开AMD、博通的核心壁垒,不是现成的产品路线图能直接替代的。
2. 市场已经提前用脚投票:从10月历史高点至今,英伟达市值已经蒸发约1.7万亿美元,累计回撤31%,消息落地后盘前最大跌幅冲到12%,做空资金单日账面浮盈就超过38亿美元。
3. 现在的临时CEO克雷斯是资深财务出身,能稳住短期财报和现金流,但她没有黄仁勋那种产业破局能力,市场根本不知道她会不会砍高风险的前沿研发、收缩生态投资,这是最大的隐性不确定性。
🎯 我的交易计划(分三步执行)
1. 空仓观望,一股都不抄底,不去接正在掉的飞刀。
2. 第一观察窗口:11月17日的Q3财报
重点看两个细节:一是营收指引有没有因为管理层变动下修,二是电话会上临时CEO对供应链、大客户的表态有没有出现含糊其辞的地方。如果财报大超预期、指引没降,只能算第一个安全垫,还远没到可以重仓的地步。
3. 第二观察窗口:正式CEO人选落地
这才是决定性信号。如果是内部资深技术高管接任,能延续黄仁勋的产品路线,那可以把之前减出来的仓位加回50%;如果是外部空降的职业经理人,甚至是纯财务背景的人上位,直接放弃布局,说明英伟达的成长逻辑已经彻底变了。
4. 极端情况的预案:如果后续股价因为恐慌砸到回撤45%以上,且没有爆出核心客户流失、供应链断供的实锤,再拿总仓位的15%做左侧轻仓布局,绝不上大杠杆。
⚠️ 必须避开的两个坑
• 别拿“长期AI赛道向好”的逻辑直接硬扛,英伟达现在的溢价80%是给黄仁勋的生态掌控力,不是单纯给芯片的,这个逻辑破了,估值体系会直接重构。
• 别看到短期跌了10%就觉得是黄金坑,现在AI板块整体都在承压,纳指期货已经跌超1%,AMD、博通这些对手还在趁势抢份额,下跌的惯性远比想象的大。$NVDA ‌
repost-content-media
NVDA-1.92%
TSM-1.70%
AMD-8.76%
AVGO-4.86%
  • 3
  • 1
#黄仁勋辞职 黄仁勋辞职,标志着 Nvidia 迎来关键转折点:这家 AI 巨头的下一步是什么?

一场突如其来的领导层变动让 Nvidia 成为全球科技界的焦点。2026年11月12日,多家媒体报道称,黄仁勋已辞去 Nvidia 总裁、首席执行官和董事职务,即刻生效。现任首席财务官 Colette Kress 已成为临时首席执行官,董事会将从公司内部和外部寻找永久继任者。

市场为何反应如此强烈?
黄仁勋离职的消息公布后,Nvidia 股价在美国盘前交易中下跌约 10%。请注意,这是盘前的即时变动,并非当天最终收盘表现。
核心担忧在于领导层突然变动带来的不确定性。
从商业角度看,当一家公司的技术方向、客户关系和公众形象都与其创始人紧密相连时,领导层变动会促使投资者重新思考几个问题:新管理层能否保持决策效率?关键客户和合作伙伴是否会继续支持?产品和业务计划能否按照原定时间表推进?公司是否拥有足够成熟的继任流程?后续业务表现必须回答这些问题。

短期股价反映了不确定性,而长期价值仍需通过业务表现来证明。
临时继任者 Colette Kress 是谁?
根据 Nvidia 官方简介,Colette Kress 于 2013 年加入公司,担任执行副总裁兼首席财务官。在此之前,她曾在 Cisco、Microsoft 和 Texas Instruments 工作,在科技行业积累了丰富的财务管
山顶Ryak
#黄仁勋辞职 黄仁勋辞职,英伟达迎来关键转折:AI巨头接下来怎么走?
一场突如其来的人事变动,将英伟达推到了全球科技市场的聚光灯下。2026年11月12日,据多家媒体报道,黄仁勋辞去英伟达总裁、首席执行官及董事职务,即刻生效。现任财务长 Colette Kress出任临时CEO,董事会将从公司内部及外部寻找正式继任者。
为什么市场反应这么大?
黄仁勋离任消息公布后,英伟达美股盘前跌约10%。需要注意,这是盘前的即时行情,并非当天最终收盘表现。
市场担忧的核心,是管理层突然变化带来的不确定性。
从商业逻辑来看,当一家公司的技术方向、客户关系和公众形象与创始人高度绑定时,领导层变化就会让投资者重新审视几个问题:新管理层能否保持决策效率?重要客户与合作伙伴是否继续支持?产品与业务计划能否按原有节奏推进?公司是否拥有足够成熟的接班机制?这些问题需要后续经营表现来回答。
短期股价反映不确定性,长期价值仍需要业务表现来证明。
临时接任者Colette Kress是谁?
根据英伟达官方履历,Colette Kress于2013年加入公司,担任执行副总裁兼财务长。在此之前,她曾在思科、微软和德州仪器任职,拥有长期科技行业财务管理经验。由熟悉公司财务和运营的高管临时接任,从管理连续性的角度看,有助于公司度过过渡期。但临时安排只是第一步。正式继任者如何选择、技术与商业决策如何分工、董事会如何监督管理层,都将影响市场对英伟达未来的判断。
对AI行业意味着什么?
第一,市场可能重新评估科技企业对创始人的依赖。
创始人的影响力能够帮助公司快速发展。但当关键决策、客户关系和公众信任高度集中于一个人时,人事变化带来的冲击也会被放大。投资者接下来可能更关注:离开创始人之后,公司的团队、制度和执行能力能否继续支撑增长。
第二,企业治理的重要性可能进一步上升。
对于处在全球技术竞争中心的企业,投资者关注的不只是营收和利润,还包括信息安全、利益冲突管理、内部监督以及接班安排。这些平时不容易成为头条的制度,往往在危机发生时,决定一家企业能否稳住局面。
第三,管理层变化与AI行业需求,需要分别观察。
黄仁勋离任本身,不能直接证明AI需求转弱,也不能证明竞争对手已经获得订单。判断行业走向,仍需要看客户支出、产品交付、盈利表现和后续财报。把一次人事危机直接等同于整个产业趋势的逆转,结论下得太早。
接下来,真正值得关注什么?
比起反复追逐未经证实的传闻,更值得关注三个信号:
调查进展。 
公司是否公布新的事实,以及是否需要调整内部制度。
接班安排。 
正式CEO何时确定,核心管理团队如何分工。
业务表现。 
订单、交付、盈利和客户合作是否出现实质变化。
对英伟达而言,这是一场关于领导层、企业治理和市场信任的考验。
黄仁勋离开管理岗位之后,公司能否继续保持技术创新与执行效率,将逐步体现在后续决策和经营结果中。
资本市场可以在几分钟内重新定价,但一家公司的长期竞争力,最终仍要靠产品、团队和客户来证明。$NVDA ‌
repost-content-media
NVDA-1.92%
  • 3
  • 1
CFD交易回归:领取200 USDx仓位券,最高可获686 USDT奖励 https://www.gate.com/campaigns/7011?ch=9736&ref=BQNGUwoL&ref_type=132
post-image
  • 2
2026年11月10日,全球风险资产呈现出一幅令许多交易员困惑的图景。美国三大主要股指均强劲反弹,道琼斯指数收涨 2.15%,标普 500 指数上涨 2.35%,纳斯达克指数上涨 2.74%。现货黄金也走高,收于每盎司 4,140.94 美元附近。与此同时,Gate 行情数据显示,布伦特原油报每桶 90.86 美元,当日下跌 6.02%;WTI 报每桶 85.61 美元,下跌 5.03%。油价大幅下跌之后,出现了一条明确的头条消息:r$NVDA $MU $AMD $SPCX
crazypeople
2026 年 11 月 10 日,全球风险资产呈现出令许多交易者困惑的局面。美国三大股指均强劲反弹,道琼斯指数收涨 2.15%,标普 500 指数上涨 2.35%,纳斯达克指数上涨 2.74%。现货黄金也有所上涨,收于每盎司 4,140.94 美元附近。与此同时,Gate 市场数据显示,布伦特原油报每桶 90.86 美元,当日下跌 6.02%;WTI 报每桶 85.61 美元,下跌 5.03%。油价大幅下跌的背后是一条明确的头条消息:r$NVDA $MU $AMD $SPCX
SPX500+0.19%
NVDA-1.92%
MU-2.56%
AMD-8.76%
SPCX-0.63%
  • 4
  • 1
#Polymarket年化收入突破18亿美元 18 亿美元的收入确实存在,但这场“起飞”未必能让 Polymarket 受益

预测市场行业无疑正在起飞,但 Polymarket 未必就是稳操胜券的受益者。

I. 首先,要区分这两个数字

18 亿美元是年化收入,约合每月 1.5 亿美元;145 亿美元则是美国站点 10 月的名义交易量。粗略计算,变现率约为 1%——但要注意,这些数字的统计范围不同:收入是全球范围的,而 145 亿美元仅指美国站点,所以这只能作为数量级参考。

更重要的是“名义交易量”这个说法。每份预测市场合约最终都以 1 美元结算,因此,以 0.30 美元买入、以 0.70 美元卖出的交易会被计入两次名义交易量。这意味着 145 亿美元并不代表 145 亿美元的资金;实际占用的资金要小一个数量级。

这意味着什么?这个行业靠规模赚钱,而非靠佣金。交易量表面上的繁荣,实际带来的财务杠杆比你想象的要小。

II. 增长从何而来:新市场上线带来的提振,加上季节性流量,而非结构性增长

美国站点今年 5 月才上线。10 月,名义交易量达到 145 亿美元,较 6 月的仅 40 亿美元增长了三倍多。推动增长的因素很明确:夏季的 FIFA 世界杯,随后是 9 月 NFL 赛季开赛。

换句话说,这是“进入新市场”与“季节性流量”一次性叠加的结果。2027 年既没有世界杯,
山顶Ryak
#Polymarket年化收入突破18亿美元 18 亿收入是真的,但“起飞”可能飞不到 Polymarket 头上
预测市场这个赛道确实在起飞,但 Polymarket 不一定是那个确定性受益者。
一、先把两个数字分开看
18 亿美元是年化收入,折成每月约 1.5 亿;145 亿是美国站 10 月的名义交易量。粗算一下货币化率在 1% 量级——注意口径不同,收入是全球的、145 亿只是美国站的,所以只能当量级参考。
更重要的是“名义交易量”这个词。预测市场每份合约最终只结算 1 美元,一笔资金在 0.3 买进、0.7 卖出,就创造了两次名义量。所以 145 亿不是 145 亿资金,真实沉淀要小一个数量级。
这意味着什么?这个行业是靠规模赚钱,不是靠抽成赚钱。看起来的交易量繁荣,在财务上的杠杆比想象中小。
二、增长来自哪:开城红利加赛季,不是结构性
美国站今年 5 月才上线,10 月名义量 145 亿,6 月还只有 40 亿,三个多月翻了三倍多。驱动力很明确:夏季世界杯,加上 9 月 NFL 开赛。
也就是说,这是“新市场开城”叠加“赛季流量”的一次性共振。2027 年没有世界杯、没有大选,是典型的“事件空窗年”。到那时候,“CPI、财报、BTC 价格”这些金融类预测能不能接住,才是真正的考试。
三、“起飞”飞不到 Polymarket:份额已经反转
这条最容易被忽略:2024 年底 Polymarket 还占九成以上的月成交,现在已经反过来了。
2026 年 8 月,Kalshi 单月做了 371.7 亿美元,Polymarket 美国站加国际站合计 81.6 亿;9 月中到 10 月中,份额大致是 Kalshi 76%、Polymarket 美国站 12%、国际站 5%。
所以 Polymarket 这 18 亿,是在“自己份额被反超”的背景下长出来的——增长来自蛋糕变大,不是份额变大。这两件事在估值上的含义完全不同。
四、真正的瓶颈不是需求,是监管
Polymarket 的美国站跑在 QCX 上,那是它 2025 年 7 月花 1.12 亿美元买下的 CFTC 指定合约市场,2025 年 12 月才对美国用户开放,而且先从体育做起。
但麻烦也在这里:纽约州总检察长已经起诉它非法经营赌博业务,内华达博彩监管机构直接发了执法行动。CFTC 今年 6 月的监管草案,一边给选举政治类留了较宽松的口子,一边给体育赛事押注划了红线。
换句话说,这个行业现在打的是“联邦衍生品监管”对“州博彩法”的官司。这个不确定性,比任何一份增长数据都重要。
五、哪个领域最有潜力:我的答案是体育,不是金融
这个判断可能跟直觉相反,但我越来越确信。
体育最有潜力,因为它是“博彩的合法化替代”,TAM 最大、复购最高,而且散户的信息劣势最小——大家都不懂球,反而愿意下注。世界杯和 NFL 只是开始。
金融事件(CPI、FOMC、财报)我不看好它做成零售流量池,原因是赔率太“有效”:有信息的专业玩家会持续赢走散户的钱,散户来两次就不来了。它更像对冲工具和信息衍生品,规模会大,但不会热闹。
政治类则四年一次,且结算争议最多。
六、我个人会参与哪类
只做金融事件,而且只做结算规则清晰、深度足够的:CPI、FOMC 决议、大公司财报。不碰体育,抽水、信息劣势、情绪盘,三样都占;不碰政治,结算争议加监管不确定。
但有个现实要先接受:有研究显示,头部盈利钱包里七成是机器人。也就是说,你进场默认是“给做市机器人提供流动性的那一方”。先想清楚这一点,再谈体验。
18 亿证明了“事件交易”是真需求,但它证明不了 Polymarket 是赢家。这个赛道的护城河不是“事件”,是合规通道、做市深度和分发渠道。Kalshi 抓住了前两个加 Robinhood 的分发,Polymarket 有 crypto 原生的流动性,但监管这关还没过。
你会先做 CPI,还是先做体育?评论区聊聊你的第一笔。
repost-content-media
BTC-0.67%
KALSHI+0.00%
HOOD-4.30%
  • 5
  • 1
加载更多