


美联储 9 月还会加息吗?7 月 CPI 符合预期,事件合约如何定价加息概率?
关键要点
- 8月12日公布7月CPI数据后,美联储9月加息的概率从54%降至27%。
- 7月CPI同比上涨3.4%,核心CPI同比上涨2.5%,均符合预期;与此同时,7月非农就业人数意外减少23,000人。
- 8月就业报告、CPI和PPI数据将决定美联储在9月15日至16日会议上的政策决定,三名拥有投票权的成员表示反对。
2026 年 8 月 12 日,美国劳工统计局公布 7 月消费者价格指数(CPI)数据。经季调后,7 月美国 CPI 环比上涨 0.1%,6 月为下降 0.4%;12 个月整体 CPI 同比上涨 3.4%,较 6 月的 3.5% 小幅回落。剔除食品和能源的核心 CPI 7 月环比上涨 0.2%,6 月为环比持平;核心同比上涨 2.5%,低于前值 2.6%。整体与核心数据均符合市场预期,通胀延续温和降温态势。
从分项结构来看,住房指数环比上涨 0.1%,贡献了当月 CPI 涨幅的三分之二。能源指数环比下降 1.5%,显著小于 6 月 5.7% 的降幅。食品价格环比上涨 0.1%。核心 CPI 内部则出现分化——医疗保健、机票、通信、教育、娱乐及二手车价格环比走高,而机动车保险延续下跌。
7 月 CPI 报告传达的核心信息是:通胀正在缓慢改善,但尚未形成足以让美联储彻底放松警惕的确定性趋势。数据发布后,“新美联储通讯社”记者 Nick Timiraos 撰文指出,7 月通胀报告在一定程度上缓解了美联储 9 月加息的压力,但最新数据并未对更长远利率前景提供太多明确指引。这意味着,一份符合预期的通胀报告,并未终结 9 月利率决议的悬念——它只是将决策的天平从“加息”略微向“观望”倾斜。
通胀读数与加息概率之间如何传导
7 月 CPI 数据发布后,利率市场的定价发生了显著变化。数据公布前,CME“美联储观察”显示 9 月加息 25 个基点的概率约为 50%。数据公布后,利率掉期市场对 9 月加息的概率预期从约五成降至不到四成。截至 8 月 13 日,CME 数据显示美联储 9 月维持利率不变的概率为 59.9%,加息 25 个基点的概率为 40.1%。
通胀数据与加息概率之间的传导链条并不复杂:核心 CPI 同比 2.5% 仍高于美联储 2% 的目标,但方向正确且幅度温和。高盛首席经济学家 Jan Hatzius 在数据公布前就明确表示不预期美联储在 2026 年下半年加息,认为通胀降温将超过就业市场停滞的影响。而摩根大通首席美国经济学家 Michael Feroli 则认为,0.22% 的核心 CPI 环比涨幅“可能还不足以促使美联储在 9 月会议加息”,但若连续出现接近 0.3% 的读数则可能改变局面。
7 月核心 CPI 环比 0.2% 的读数恰好落在“不够强硬”的区间。但市场并未彻底放弃加息押注——40.1% 的隐含概率意味着仍有相当规模的资金在为 9 月加息做准备。
就业市场走弱如何改变政策天平
在 7 月 CPI 数据之前,美国劳工部于 8 月 7 日发布的 7 月非农就业报告已经为加息预期投下阴影。数据显示,7 月非农就业意外减少 2.3 万人,远低于市场预期的增长 8.3 万人。前两个月就业数据合计下修 10.3 万人。分行业看,就业减少主要集中在地方政府教育(-5 万人)、零售贸易(-1.9 万人)和金融活动(-1.4 万人)。
就业数据的意外走弱与通胀的温和降温形成了政策层面的叠加效应。招银国际在报告中指出,美国 7 月新增非农就业大幅走弱且显著低于预期,就业趋势明显放缓,薪资增速进一步放缓。在这种背景下,美联储加息的“门槛”被实质性抬升——即便通胀仍高于目标,若就业市场同步走弱,单边加息的成本将显著增加。
文艺复兴宏观研究公司经济研究主管 Neil Dutta 的观点更为直接:由于通胀数据无法提供明确结论,9 月会议的结果大致呈五五开。这种“五五开”的格局,恰恰说明市场正在同时消化两股相反的力量——通胀仍高于目标的压力与就业市场走弱的约束。
美联储内部分歧为何持续扩大
7 月 FOMC 会议以 9 比 3 的投票结果维持利率不变,三位票委主张立即加息。这是自 2016 年以来首次出现三位投票成员持有相同异议立场。克利夫兰联储主席哈马克本周表示,一次 25 个基点的加息“对经济可能帮助不大”,美联储可能需要进行一系列此类调整。而支持维持利率不变的旧金山联储主席戴利则质疑渐进式加息是否真的有效。
美联储主席沃什于 5 月 22 日就任第 17 任主席,在 7 月会议后的新闻发布会上重申了 2% 的通胀目标,但对具体政策路径保持模糊。6 月 FOMC 点阵图显示,2026 年底联邦基金利率中值从 3 月的 3.4% 上修至 3.8%,多达 9 位票委预期今年将加息一次或更多。
这种内部分歧意味着,9 月利率决议将高度依赖 8 月公布的一系列数据。在 9 月 15 日至 16 日的议息会议前,美联储还将收到 8 月就业报告、8 月 CPI 和 8 月 PPI。任何一份数据的超预期表现,都可能成为改变投票格局的关键变量。
事件合约市场如何定价 9 月利率决议
在传统利率期货市场之外,预测市场与事件合约提供了另一种观察市场预期的窗口。Gate 事件合约围绕重大宏观事件设计为二元结果——“是”或“否”的概率押注。以美联储利率决议为例,用户可基于对政策结果的判断选择交易方向。
 政治
据 Gate 事件市场数据显示,截至 8 月 13 日,平台资金押注 9 月利率保持不变的概率为 72%,25 基点加息的概率为 27%。这一分布与 CME“美联储观察”的 59.9% 维持不变概率存在显著差异。而在 8 月初,押注 9 月加息 25 基点的概率一度高达 54%——彼时 7 月非农数据尚未公布,市场仍在消化 6 月点阵图的鹰派信号。
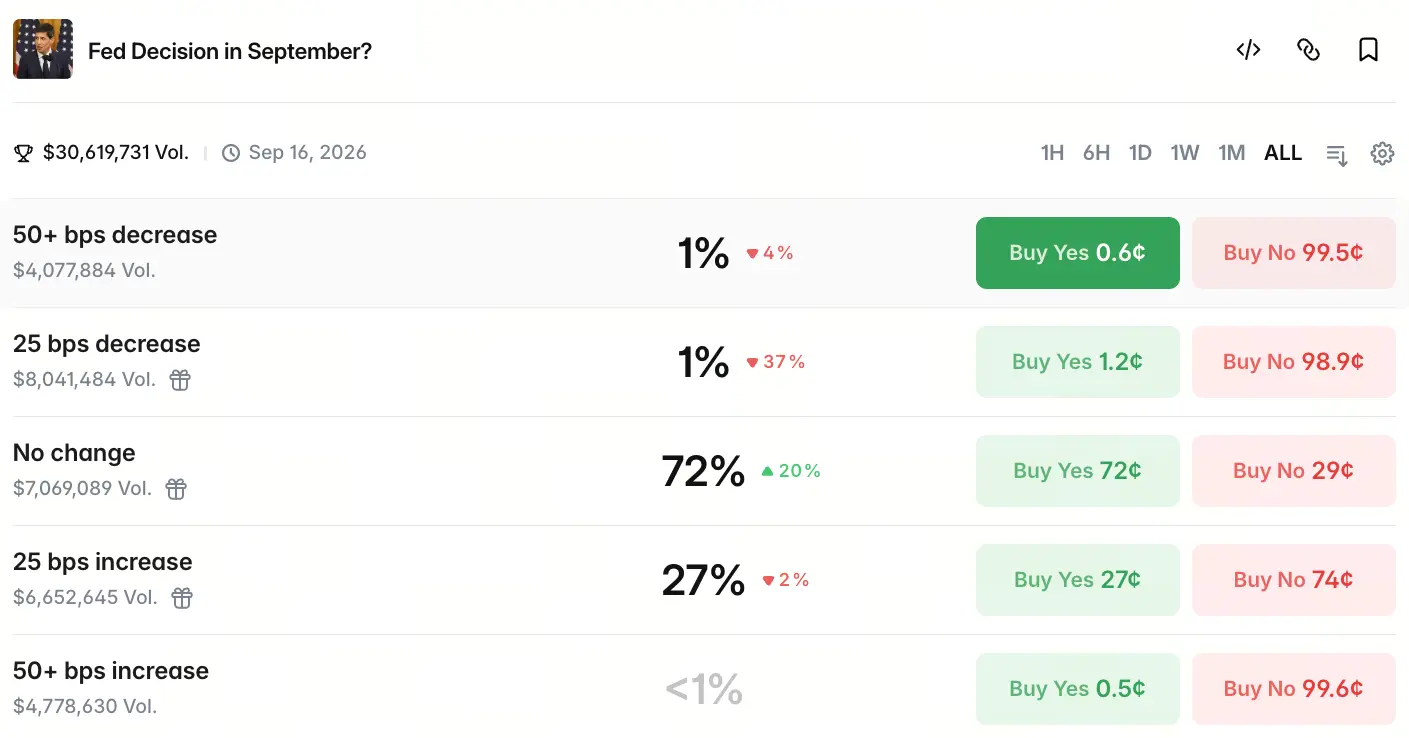
从 54% 到 27%,加息概率在短短两周内几乎腰斩。这一变化轨迹清晰地反映了两个关键数据的依次冲击:首先是 8 月 7 日非农就业意外转负,其次是 8 月 12 日 CPI 符合预期的温和读数。两份数据叠加,将市场对 9 月加息的预期从“大概率发生”推向了“小概率事件”。
不同市场之间定价差异的存在本身即具有信息价值。事件合约市场的参与者结构、流动性和定价机制与传统利率期货不同,其给出的概率分布反映了另一组市场参与者的信息与判断。72% 对 40% 的差距,恰恰说明当前市场对 9 月利率路径的共识远未形成。
利率路径的不确定性如何传导至资产价格
利率预期的变化正在多个资产类别中产生连锁反应。高盛指出,若 CPI 数据高于预期,将重燃 9 月加息押注,推高国债收益率并打压成长股;若数据偏软,则将强化美联储保持耐心的理由。7 月非农数据公布后,美国国债上涨,华尔街主要股指创下历史新高。
黄金在 7 月最后一周上涨超过 7%,既反映了债券收益率下降的影响,也包含了地缘避险需求。布伦特原油在 8 月中旬交投于 84 美元/桶附近。美联储政策路径的不确定性越高,资产价格的波动率就越难收敛。
对于加密资产而言,利率预期同样构成重要的宏观定价因子。当前小市值代币与美股科技板块联动,而比特币与美联储利率预期联动——两条逻辑线并行运行。在 Gate 平台,用户可通过差价合约(CFD)参与黄金、外汇和股票指数等传统市场的交易,围绕 FOMC 行情进行多资产配置。
FAQ
Q1:7 月 CPI 数据具体是多少?
7 月美国 CPI 同比上涨 3.4%,环比上涨 0.1%;核心 CPI 同比上涨 2.5%,环比上涨 0.2%。整体与核心数据均符合市场预期。
Q2:美联储 9 月加息的概率目前是多少?
不同市场的定价存在差异。CME“美联储观察”显示 9 月维持利率不变的概率为 59.9%,加息 25 个基点的概率为 40.1%。Gate 事件合约市场显示维持不变概率为 72%,加息 25 基点概率为 27%。
Q3:除了 CPI,还有哪些数据会影响 9 月利率决议?
在 9 月 15 日至 16 日议息会议前,美联储还将收到 8 月就业报告、8 月 CPI 和 8 月 PPI。任何一份数据的超预期表现都可能改变投票格局。
Q4:美联储内部对 9 月加息存在多大分歧?
7 月 FOMC 会议以 9 比 3 维持利率不变,三位票委主张立即加息,这是自 2016 年以来最大的一次异议。6 月点阵图显示多达 9 位票委预期 2026 年将加息一次或更多。
Q5:事件合约如何帮助判断利率走向?
事件合约将宏观事件设计为二元结果(是/否)的概率押注,价格在 0 到 100 之间反映市场对事件发生的概率判断。与传统利率期货相比,事件合约提供了不同市场结构和参与者视角下的预期信号,可作为交叉验证的参考维度。
相关快讯
