


比特币为何回撤近 50%?机构化时代 BTC 下跌背后的三大驱动因素
关键要点
- 由于杠杆驱动的清算,比特币从 2025 年 10 月的高点 126,193 美元下跌约 49%,截至 2026 年 8 月降至约 64,000 美元。
- 尽管价格下跌,BlackRock 重申了在 60/40 投资组合中配置 1%-2% 比特币的建议,以提升风险调整后收益。
- 美国现货比特币 ETF 在 2026 年 8 月录得单周 3.9 亿美元资金流出,随后出现反转,8 月 18 日单日流入 2.98 亿美元。
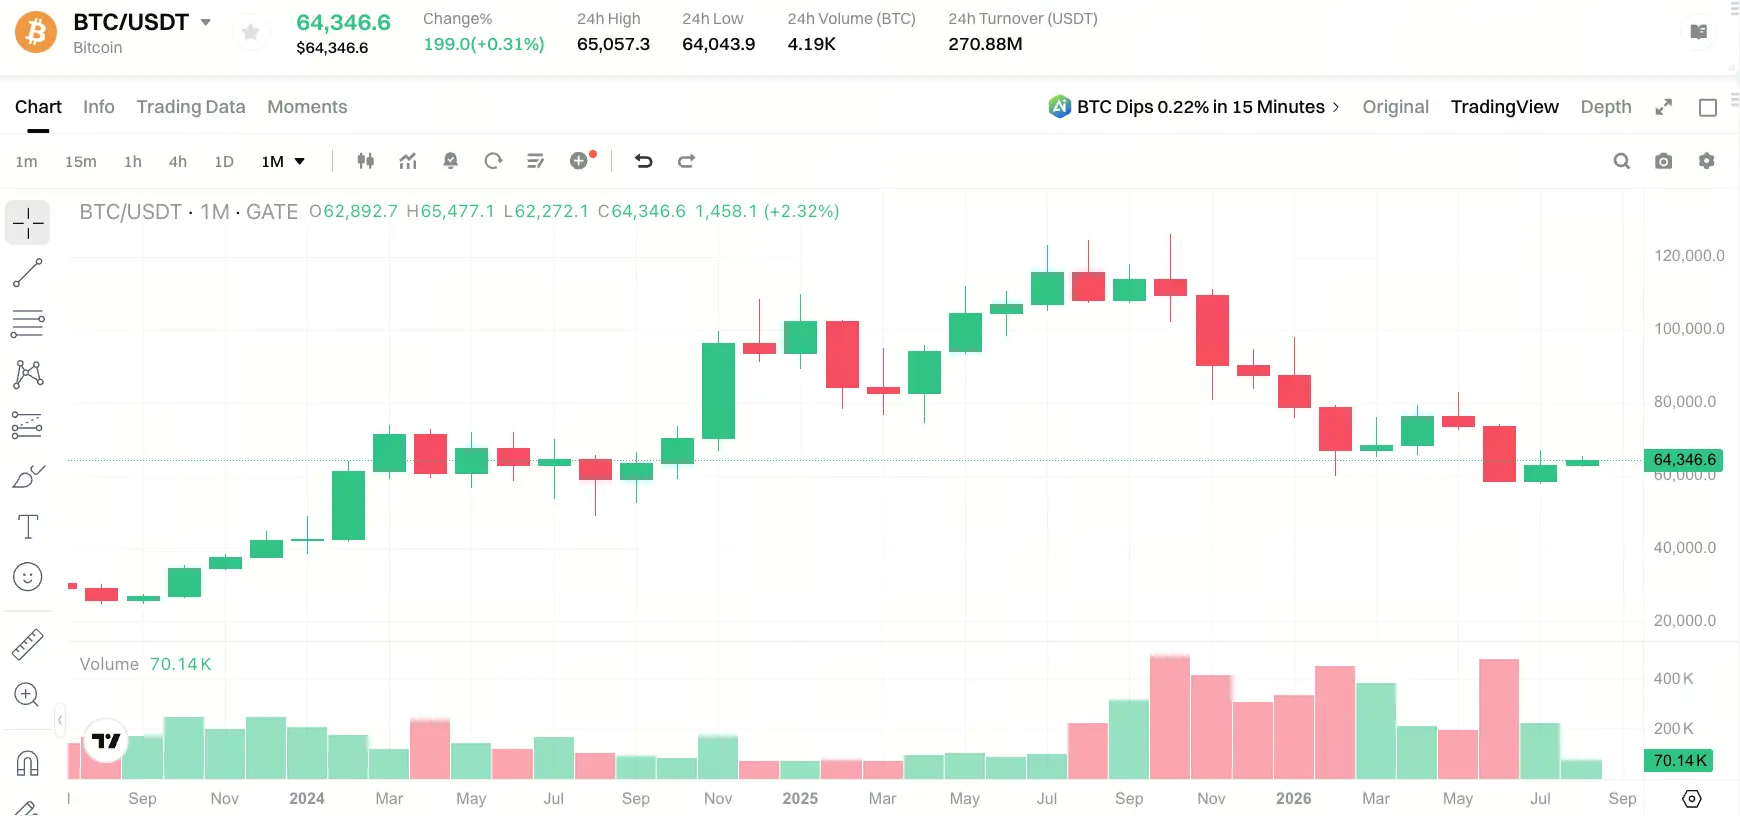
来源:Gate 行情数据
贝莱德数字资产高管罗伯特·米奇尼克与威尔·苏在近期发布的报告中给出了一个看似反直觉的判断:此次下跌并非比特币基本面逻辑的破坏,而是一次典型的“杠杆驱动清算事件”。这一结论暗示了一个更深层的结构性事实——机构入场并未消除波动,而是改变了波动的传导机制。
贝莱德的重新定位:从“投机工具”到“组合多元化工具”
理解当前市场状态,首先需要厘清比特币在机构视角中的定位变化。
在2024年现货ETF获批之前,比特币在传统金融框架中主要被视为三类资产:高波动性风险资产、散户投机工具、周期性交易品。这种定位决定了其资金属性以短期博弈为主,价格行为呈现出鲜明的“四年周期”特征。
贝莱德在2026年8月发布的报告中提出了新的分析框架。报告核心观点包括:
比特币的价值逻辑不在于价格上涨本身,而在于其作为“非主权资产”与“全球流动性工具”的独特属性。 该机构重申,在传统60/40投资组合中配置1-2%的比特币,可在风险调整后提升整体回报。支撑这一结论的数据依据是:比特币与美股、美债的长期相关性较低,虽然这一相关性在特定市场阶段会阶段性上升,但长期来看会回归均值。
这一框架的转变意味着,比特币正在从“是否值得投资”的命题,过渡到“配置多少比例”的命题。全球管理资产约15万亿美元的贝莱德选择在比特币腰斩后重申这一立场,本身即具有信号意义。
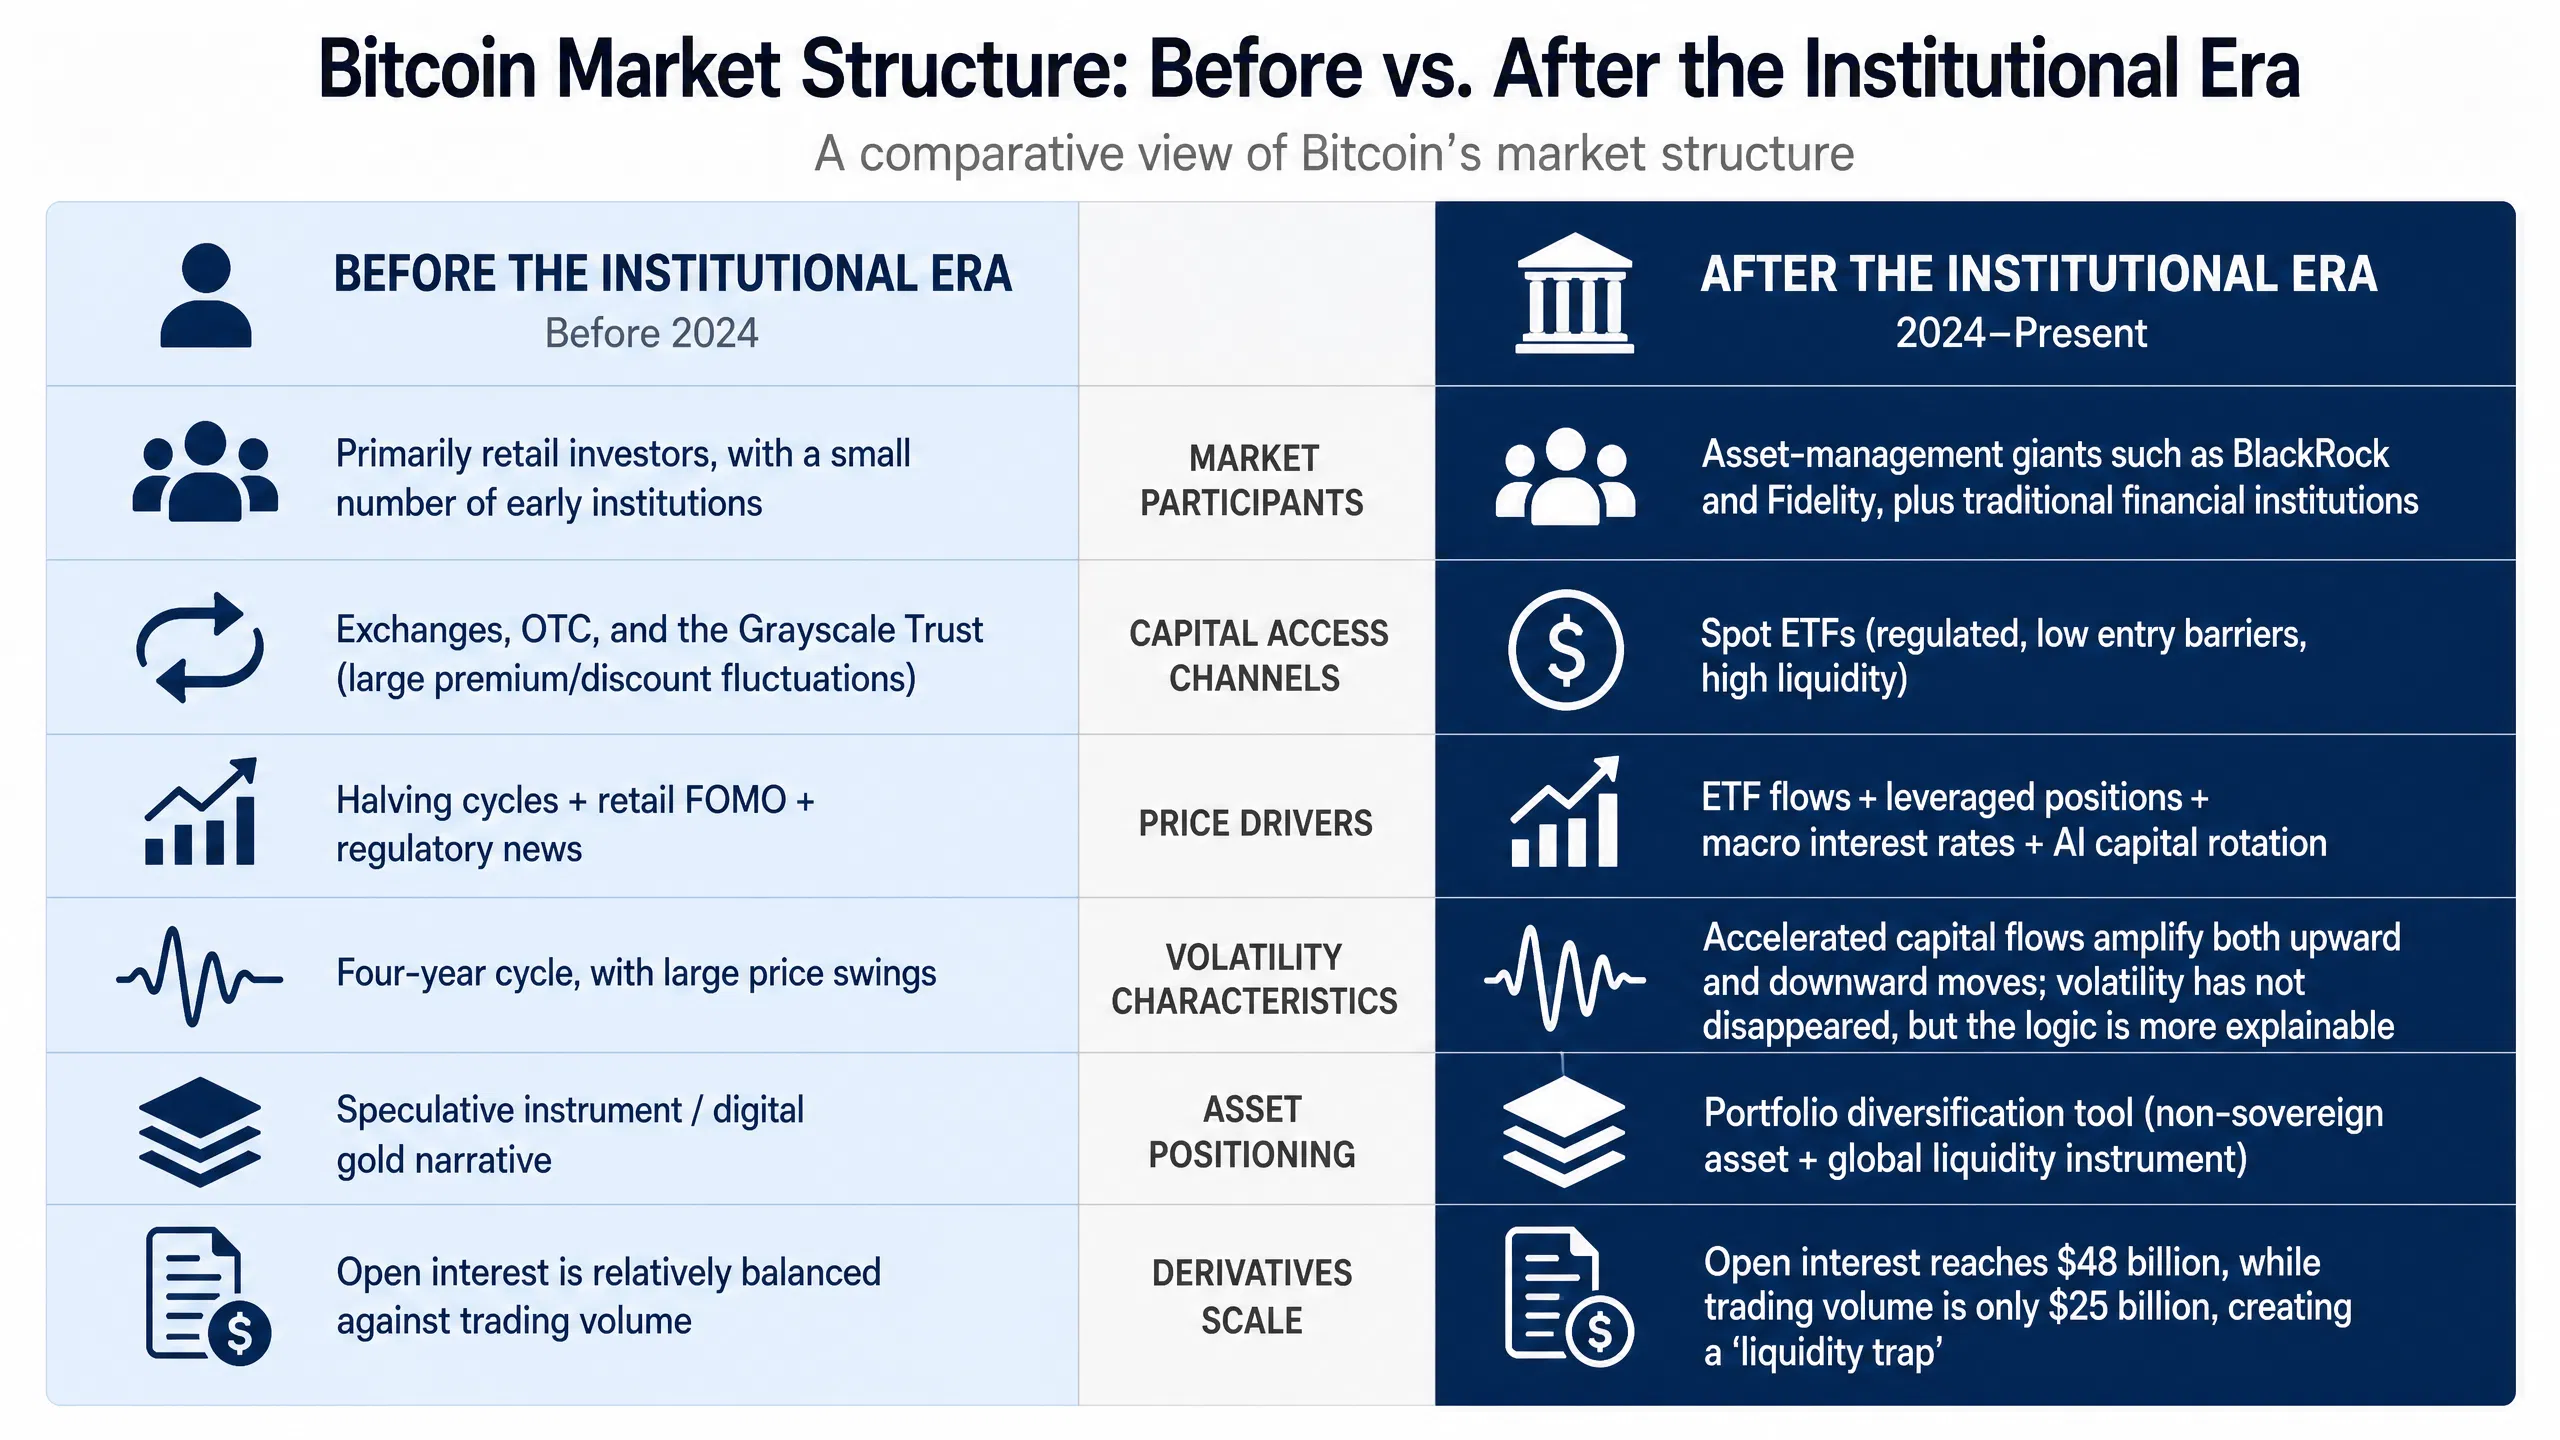
比特币市场结构变化对比图
价格回撤50%的深层逻辑:并非“不认可”,而是“结构变了”
机构入场为何未能阻止价格大幅回撤?这一问题的答案,需要对“机构化改变市场的方式”进行拆解。
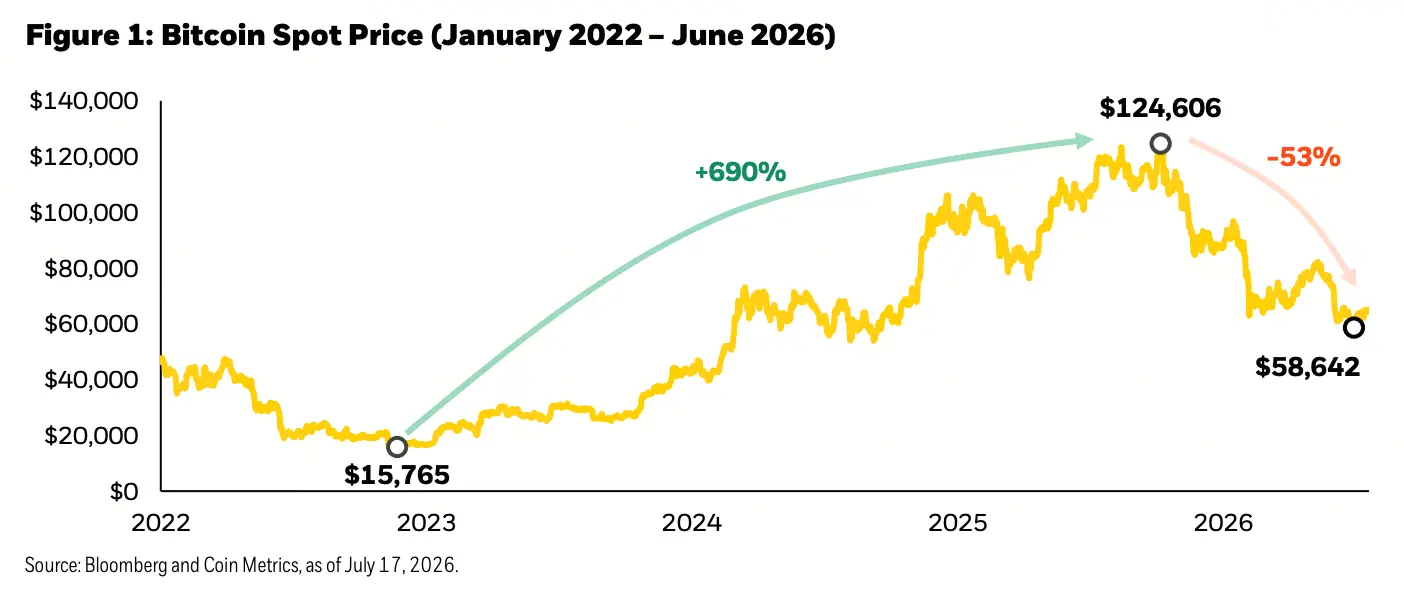
来源:贝莱德报告
杠杆市场的放大器效应
贝莱德报告明确指出,此次下跌的核心驱动力是高杠杆仓位的连锁清算。其传导链条如下:
高杠杆仓位积累 → 价格回调触发保证金不足 → 强制平仓 → 进一步压低价格 → 触发更多清算
这一机制的关键在于:市场不需要发生重大基本面变化,只需流动性下降,即可引发大规模清算。据Coinglass数据,在近期比特币突破65,000美元的过程中,仅一个地址的1,800 BTC高杠杆空头仓位即被部分清算,其中360 BTC(约2,336万美元)在单一事件中被强平。而在更广的衍生品市场,24小时内空头清算总额曾达1.37亿美元。
对比特币减半周期内,$57,813.4 的 90 天低点与 $78,196.3 的高点之间,集中了大量杠杆多头头寸。分析指出,$57,000附近是多单的关键清算价,一旦触发,流动性薄弱的环境将进一步放大抛售。
ETF的双刃剑效应
现货ETF的推出降低了投资门槛、增加了监管透明度,吸引了养老金和传统机构资金。但市场参与者同样需要理解一个核心事实:ETF资金不是永久锁仓的“长期资本”,而是对利率、美元指数、风险偏好高度敏感的“可赎回资金”。
2026年8月10日当周,美国现货比特币ETF录得约3.9亿美元的净流出,为2026年6月以来最大单周流出规模。其中富达FBTC赎回达1.532亿美元,贝莱德IBIT流出7,890万美元。尽管8月18日单日出现逆转,贝莱德IBIT流入1.6023亿美元、富达FBTC流入1.119亿美元,单日合计净流入约2.98亿美元,但这种“流入-流出”的快速切换本身即说明:ETF时代的资金行为呈现出更高的流动速度和更强的情绪敏感性。
机构进入增加了市场参与者类型和资金基数,但也同步提升了资金流动速度。上涨和下跌因此都可能被加速,而非被熨平。
900亿美元级别衍生品市场的结构性风险
要理解当前价格行为的放大机制,必须审视衍生品市场的规模与结构。
比特币未平仓合约(Open Interest)在近期维持高位,CME杠杆基金持有5,000份期货多头头寸与12,000份空头头寸,空头规模超过多头一倍以上。虽然其中大量涉及ETF持有者的套利仓位,不能简单解读为方向性看空,但这一数据仍反映了衍生品市场的深层特征:套利与投机交织,难以准确判断净头寸方向,但总量本身即构成潜在波动源。
VanEck数字资产研究主管Matthew Sigel发布的报告进一步印证了这一判断。VanEck的“Bitcoin Capitulation Check”追踪12项链上与市场指标,截至2026年8月中旬,其中8项指标处于投降区间。过往周期中,这一水平的信号通常预示着市场接近底部,而非进一步深跌。
VanEck研究人员在报告中指出,过去三个月内,全部12项指标均一度跌入投降区域,这显示市场已经历了类似“价格投降”的阶段。但该机构也承认,历史上强制买入信号仅在一年期维度上才带来正回报,短期反弹并非必然。
AI叙事与宏观竞争:比特币面临的多资产角力
比特币面对的另一个结构性变化,来自全球资本的风险收益排序。
2026年的宏观环境呈现以下特征:美债30年期收益率超过5%,提供可观的无风险回报;AI相关股票持续吸引增长型资金;黄金在地缘不确定性中保持避险需求。比特币在这个过程中面临的不是“是否被认可”,而是“在资本配置优先级中处于什么位置” 。
13F文件显示,机构行为出现明显分化。阿布扎比主权基金穆巴达拉(持有1,472万股IBIT)与阿布扎比投资委员会(持有822万股)在2026年第二季度选择按兵不动。而摩根大通将现货比特币ETF持仓从846万股增至1,062万股(增幅25.5%),摩根士丹利持仓增加304万股至约1,650万股(增幅23%)。瑞银期权端的操作更具信号意义:IBIT看涨期权从8万股暴涨至195万股,看跌期权从30.3万股降至14.3万股。
这种分化说明,机构并未形成统一的“买入并持有”共识,而是在各自的风险收益框架内做出差异化决策。
结语:机构化改变的是市场逻辑,而非波动本质
综合贝莱德与VanEck两机构的最新分析,可以提炼以下判断框架:
贝莱德的立场是:此次下跌主要来自杠杆清算与仓位调整,而非比特币长期逻辑的破坏。 机构采用、监管进展、固定供应上限等核心论据未发生变化。VanEck的视角则聚焦于周期定位:多个投降指标处于活跃状态,本轮调整可能进入后半段,但反弹时间维度需要以“月”而非“周”来衡量。
两机构共同指向的一个隐含结论是:机构化并未让比特币变得“稳定”,而是让它的波动变得更加“可解释”——波动不再源于“是否合法”或“是否被认可”的生存性焦虑,而是源于杠杆积累、资金流动、宏观预期的周期性博弈。
对于市场参与者而言,这意味着判断比特币走势的分析框架需要完成一次根本切换:不再问“是否有人认可”,而是问“杠杆是否出清、ETF资金何时转向、无风险收益率是否回落”。这或许正是比特币从“投机品”走向“配置品”的真正标志——它的价格依然波动,但波动的逻辑,正在变得可以被传统金融的语言所描述。
FAQ
1. 为什么机构入场后比特币依然暴跌50%?
贝莱德报告指出,这并非比特币基本面失败,而是杠杆清算事件。机构进入增加了资金流动速度,而非消除波动。ETF资金可快速赎回,永续合约市场的高杠杆仓位在价格回调时触发强制平仓,形成下跌螺旋。
2. 贝莱德目前对比特币的立场是什么?
贝莱德在2026年8月比特币腰斩后重申看多立场,认为比特币作为“新兴全球货币替代方案”和“投资组合多元化工具”的核心逻辑未变。该机构维持建议配置1-2%的比特币以提升60/40投资组合的风险调整后回报。
3. ETF资金流入等于长期买入吗?
不等于。ETF资金是可赎回的,投资者会根据利率、美元走势、股票市场表现等因素调整仓位。2026年8月比特币ETF出现单周3.9亿美元流出,后又出现单日2.98亿美元流入,表明资金行为具有高流动性和情绪敏感性。
4. VanEck的“投降指标”如何解读?
VanEck追踪12项链上与市场指标,8项已处于投降区间。历史上这种水平的信号通常预示市场接近底部,而非进一步深跌。本轮调整已进入第10个月,低于历史平均的11至13个月。
5. 比特币未来反弹需要关注哪些指标?
需关注三个核心变量:比特币ETF净流量是否持续为正(特别是IBIT与FBTC数据)、30年期美债收益率是否从5%以上回落(降低无风险收益竞争)、以及未平仓合约与融资利率是否回归正常水平(杠杆出清信号)。
