


DELL 为什么大涨?戴尔 Q2 财报全面超预期,AI 服务器订单创纪录
关键要点
- 戴尔科技报告第二季度营收为 4697 亿美元,大幅超出预期,推动股价在 9 月 2 日上涨 15.76%。
- AI 服务器营收飙升至 1640.1 亿美元,同比增长 100%,占本季度总营收的 35%。
- 戴尔将全年营收指引上调至 19200 亿美元,并将每股收益指引上调至 25.50 美元;AI 服务器积压订单创历史新高,达到 9500 亿美元。
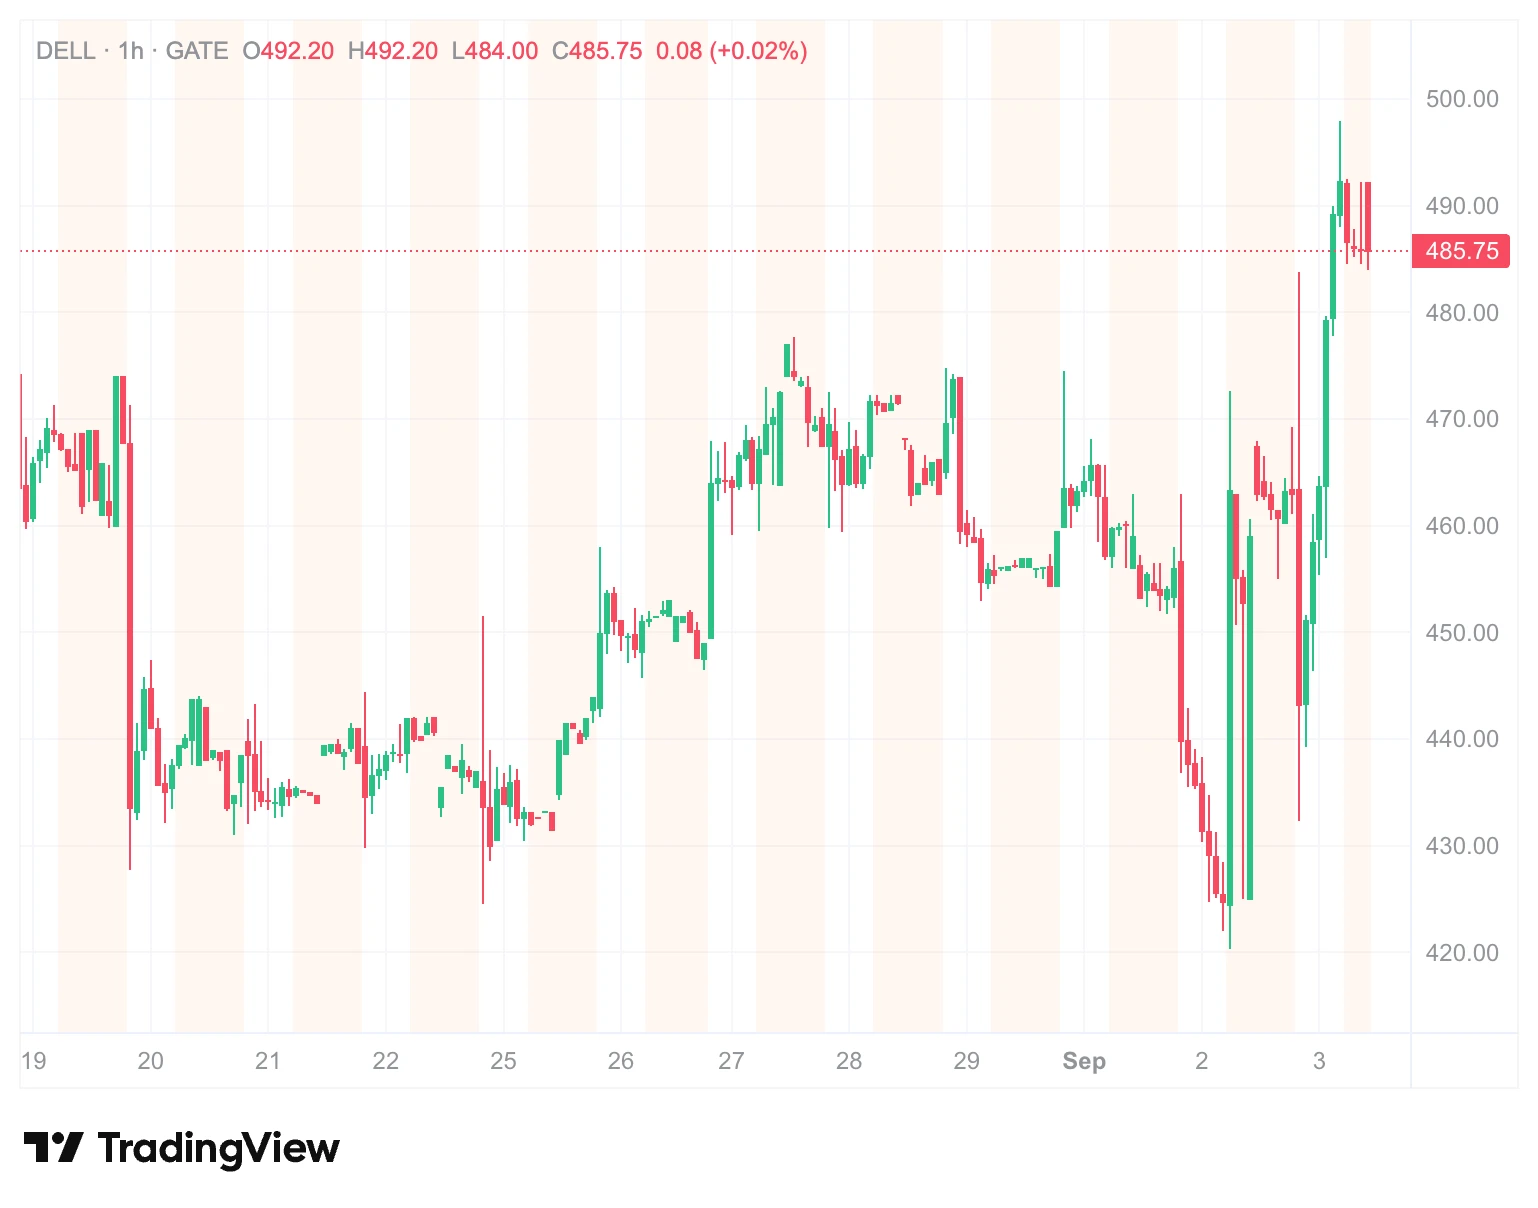
2026 年 9 月 1 日美股盘后,戴尔科技(DELL)公布了截至 7 月 31 日的 2027 财年第二季度财报。数据出炉后,股价在盘后交易中迅速拉升,涨幅一度超过 9%,最终盘后收于 459.03 美元,较当日收盘价上涨 8.01%。截至 9 月 2 日收盘,DELL 报 492.00 美元,单日涨幅达 15.76%。2026 年以来,戴尔股价累计涨幅已超过 280%,大幅跑赢同期标普 500 指数约 11% 的涨幅。
这份财报究竟披露了哪些关键数据?市场为何在财报发布后集中买入?
财报核心数据如何全面超越市场预期
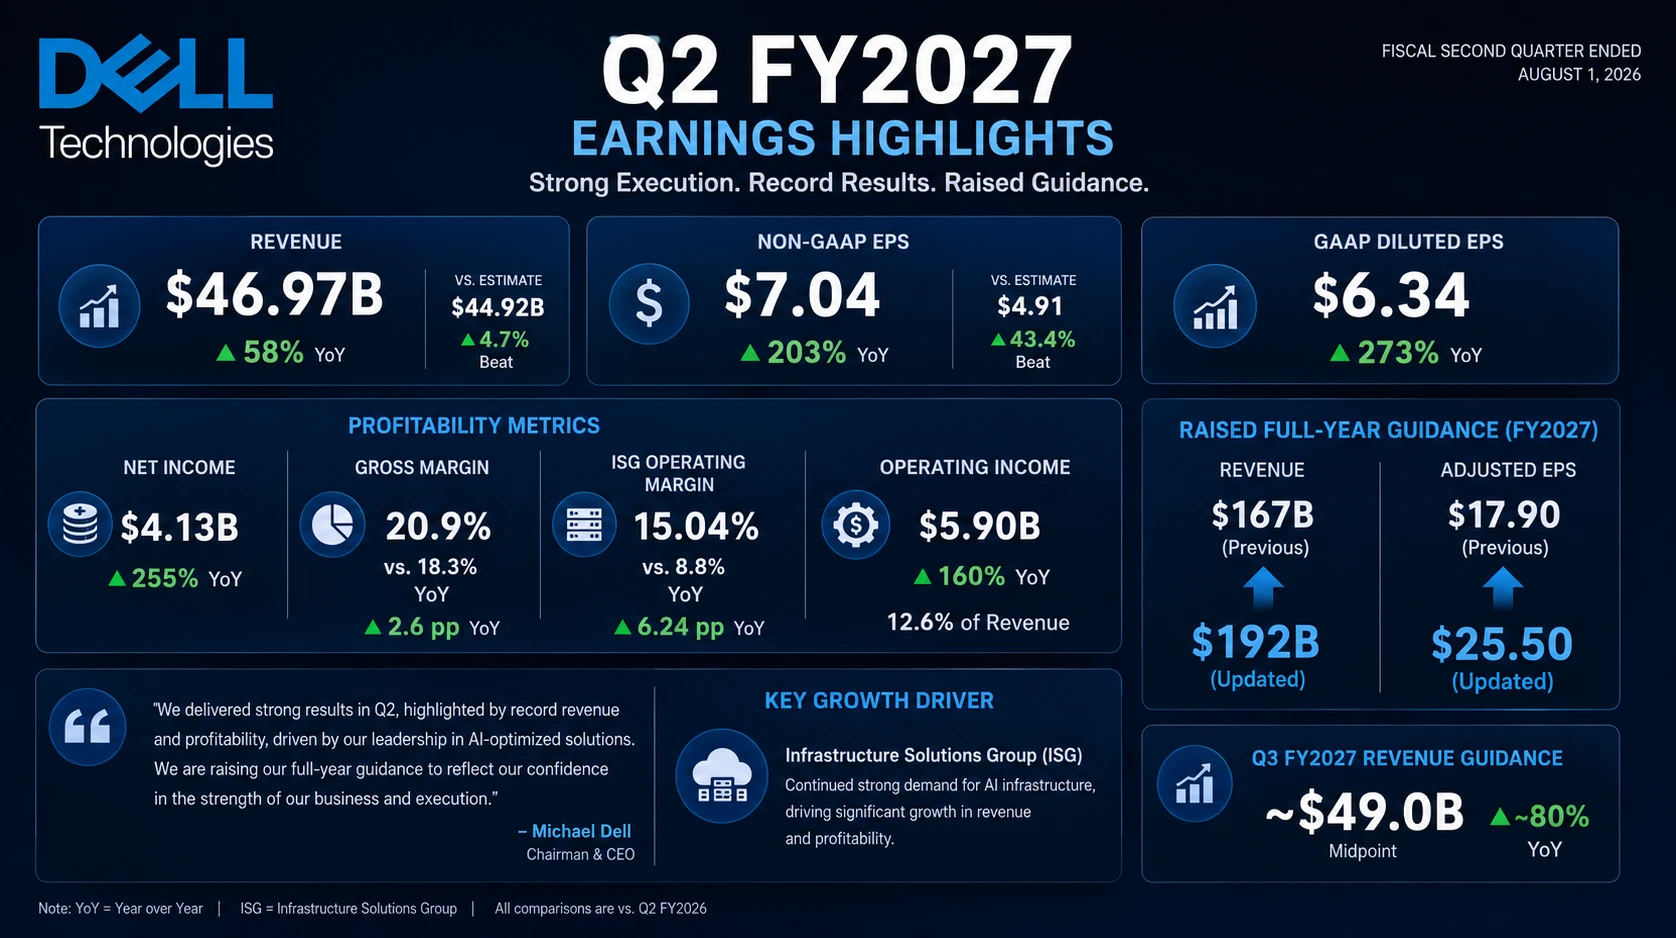
营收 469.7 亿美元,同比增长 58%,超预期的 449.2 亿。非 GAAP 每股收益 7.04 美元,同比增长 203%,远高于预期的 4.91 美元。GAAP 每股收益 6.34 美元,同比增 273%。净利润 41.30 亿美元,同比增 255%。
毛利率从 18.3% 升至 20.9%,基础设施解决方案集团(ISG)营业利润率从 8.8% 升至 15.04%。营业利润同比增 160% 至 59 亿美元。同时上调全年指引:营收从约 1,670 亿上调至 1,920 亿美元,每股收益从 17.90 美元上调至 25.50 美元。第三季度营收指引中值 490 亿美元,同比增约 80%。
AI 服务器业务为何成为最大增长引擎
ISG 本季营收 317.82 亿美元,同比增 89%,占总营收超三分之二。其中 AI 服务器营收 164.01 亿美元,同比增 100%。
本季新接 AI 服务器订单 609 亿美元,季末积压订单达创纪录的 950 亿美元。这一积压规模确保了未来多个季度的营收可见性。公司将全年 AI 服务器营收预测上调至 740 亿美元,同比增约 200%,较半年前预测已上调近 50%。Mizuho 估算其 AI 业务管道约 2,000 亿美元。
传统业务为何同步出现意外爆发
传统服务器与网络业务营收 105.30 亿美元,同比增 122%,增速甚至超过 AI 服务器。存储业务营收 48.50 亿美元,同比增 26%。客户解决方案集团(CSG)营收 150.34 亿美元,同比增 20%,其中商用业务增 22%,消费端增 7%。
传统业务增长源于企业级 IT 基础设施的全面升级——AI 服务器部署往往带动存储、网络和传统算力的配套扩容。戴尔作为全球最大的服务器厂商之一,处于核心受益位置。
机构如何重新定价戴尔的增长前景
财报发布后,多家机构上调目标价:摩根大通至 635 美元,花旗、美国银行、Mizuho 均至 600 美元,摩根士丹利至 499 美元,Evercore 至 575 美元,Raymond James 至 617 美元。Melius Research 给出最高的 735 美元。
LSEG 数据显示,覆盖戴尔的 28 位分析师中,20 位给予“买入”或“强烈买入”,平均 12 个月目标价约 581.78 美元。
市场买入逻辑建立在哪些核心预期之上
第一,业绩可见性极高。950 亿美元积压订单提供长期营收保障。
第二,供应端约束有利定价。AI 服务器市场供应紧张,增强戴尔议价能力。
第三,客户结构持续多元化。需求从超大规模云服务商扩展至 NeoCloud、企业客户和主权客户,降低单一客户波动风险。
第四,运营杠杆释放。ISG 营业利润率从 8.8% 升至 15.04%,营业费用率下降 250 个基点至 8.5%,规模效应正转化为利润改善。
当前估值与潜在风险如何权衡
股价年内涨超 280%,预期市盈率约 18 倍,处于五年平均估值区间(4-21 倍)中上水平,花旗与美国银行认为仍有约 41% 上行空间。
风险方面,摩根士丹利指出需求可持续性存在不确定性。同时,库存从年初 104.40 亿跳增至 213 亿美元,若需求放缓,库存压力可能转化为利润风险。
本季通过回购与分红回馈股东 43 亿美元,并宣布每股 0.63 美元季度股利。季末现金及投资约 142 亿美元,核心杠杆率仅 0.8 倍,财务结构保持稳健。
FAQ
Q:戴尔最新财报中哪些数据最超出市场预期?
A:非 GAAP EPS 7.04 美元远超预期的 4.91 美元,营收 469.7 亿美元高于预期,全年营收指引上调 250 亿美元至 1,920 亿美元。
Q:AI 服务器业务在戴尔整体营收中占比多大?
A:本季 AI 服务器营收 164.01 亿美元,占 ISG 的 52%,占总营收的 35%。全年预计达 740 亿美元。
Q:950 亿美元的 AI 服务器积压订单意味着什么?
A:指已签约未交付订单,为未来多个季度提供高营收可见性,大幅降低短期不确定性。
Q:机构对戴尔股票的最新评级如何?
A:覆盖的 28 位分析师中 20 位给予“买入”,共识“适度买入”,平均目标价约 581.78 美元,多家上调至 600 美元以上。
Q:戴尔股价 2026 年以来的整体表现如何?
A:截至 9 月 2 日,年内累计涨超 280%,9 月 2 日收盘 492.00 美元,单日涨 15.76%。
相关快讯
