


美债站上 40 万亿美元:美元信用承压,比特币能否成为新锚?
关键要点
- 美国联邦政府公共债务于2026年8月18日首次超过40.05万亿美元。
- 美国年度利息支出达到约1.2万亿美元,成为联邦支出的第二大类别。
- 美国财政部扩大了长期限债券回购操作,自2026年9月9日起生效,并将单笔交易限额翻倍。
2026 年 8 月 18 日,美国财政部数据显示,联邦政府未偿还公共债务总额达到 40.05 万亿美元。这一数字标志着美国国债首次站上 40 万亿美元关口。
从 1981 年首次达到 1 万亿美元到如今的 40 万亿美元,美国债务在 45 年间扩张了 40 倍。而最近 1 万亿美元的增长——从 39 万亿到 40 万亿——仅用了不到五个月。
债务规模突破整数关口本身并不构成市场转折点。真正值得审视的是:驱动债务加速扩张的结构性力量是什么?偿债成本如何重塑财政与货币政策的互动关系?以及,在法币信用面临持续稀释压力的背景下,比特币的价值存储叙事是否获得了新的宏观支撑?
40 万亿债务意味着什么
40.05 万亿美元是一个难以直观理解的数字。它相当于美国 2025 年全年 GDP 的约 123%,分摊到每个美国公民身上约为 11.6 万美元。
但规模本身并非市场焦虑的根源。更值得关注的是一组对比:美国从建国到突破 1 万亿美元债务,用了超过 200 年;而过去 20 年内,债务规模翻了四倍。债务增长呈现出明显的加速特征——2023 年 6 月突破 32 万亿,9 月突破 33 万亿,年底突破 34 万亿;2024 年 7 月突破 35 万亿,11 月突破 36 万亿;2025 年 8 月突破 37 万亿,10 月突破 38 万亿;2026 年 3 月突破 39 万亿,8 月便触及 40 万亿。
美国国会联合经济委员会的计算显示,过去一年美国国家债务总额平均每天增加约 79 亿美元,即每秒增加约 9.1 万美元。
债务规模在不到十年内翻了一倍以上——2017 年 1 月特朗普首次就职时,美国国债规模为 19.95 万亿美元。这一增长速度远超经济产出和税收收入的增长步伐,构成了财政可持续性的根本挑战。
利息支出为何成为比本金更紧迫的问题
债务总量的扩张本身并不必然引发危机——关键在于偿债成本。
截至 2026 年 8 月,美国年度利息支出已达到约 1.2 万亿美元。在 2026 财年前 10 个月,净利息支出约 9,310 亿美元,已显著超过国防支出,并在部分时段超越联邦医疗保险,成为仅次于社会保障的第二大联邦开支项目。
这意味着美国联邦政府每入账 5 美元税收,就有约 1 美元用于偿还债务利息。美国联邦预算问责委员会主席马娅·麦吉尼亚斯指出:“40 万亿美元的债务不仅存在于政府账簿上,它还渗透到整个经济体系,并最终影响到人们的钱包。借贷越多,通货膨胀就越严重。”
更值得警惕的是“债务螺旋”的形成。美国国会预算办公室 2 月发布的预测显示,2026 财年联邦预算赤字为 1.9 万亿美元。在高利率环境下,旧债到期后需以更高利率再融资,推动利息支出进一步上升,而利息支出的增加又需要更多借债来覆盖——形成一个自我强化的循环。
中国首席经济学家论坛理事长连平指出,未来十年美国政府债务有可能扩张至 70 万亿美元,参考当前美国国债存量加权平均利率 3.4% 水平,年利息支出可能接近 2.4 万亿美元。
财政主导如何改写货币政策逻辑
40 万亿美元债务的真正宏观含义,不在于美国是否会“违约”——在美元本位体系下这几乎不存在技术可行性——而在于政府将如何管理这笔债务。
市场正在重新审视一个被长期搁置的宏观逻辑:财政主导。当偿债成本高到侵蚀财政运作空间时,货币政策的独立性将让位于财政融资需求。美国银河数字公司创始人兼首席执行官迈克尔·诺沃格拉茨指出,美国无法通过经济增长抵消 40 万亿美元巨额债务,通过保持温和持续的通胀、逐渐减轻相对债务负担是“唯一现实的路径”。
这意味着一个关键的政策倾向变化:即便通胀高于目标水平,财政端的偿债压力也可能促使政策制定者容忍更高的通胀,以稀释实际债务价值。诺沃格拉茨进一步指出,美国可能继续宣称致力于实现 2% 的通胀目标,实际上则允许通胀在未来数年处于 3% 至 4% 水平。
这一策略的风险在于:当通胀持续处于高位时,市场可能对决策者控制通胀的能力丧失信心,进而引发更极端的通胀预期。其结果虽然有助于降低政府债务负担,但同时也稀释了民众的储蓄和财富。
债券市场的反应透露出什么信号
市场已经在为这一逻辑定价。
就在债务突破 40 万亿美元前夕,美国长期国债连续遭遇大规模抛售。8 月 17 日,30 年期美债收益率一度创 2007 年以来新高,8 月 18 日盘中更一度冲高至 5.327%。上周美国财政部进行的 30 年期国债中标利率录得约 25 年来最高融资成本。
为压制长端利率上行,美国财政部长贝森特于 8 月 19 日宣布将 10 至 30 年期国债流动性支持回购操作的单次上限从 20 亿美元提高至至少 40 亿美元,自 9 月 9 日起生效。消息公布后,30 年期美债收益率应声走低,美元指数下跌。
这一政策调整被市场部分参与者定性为“迷你量化宽松”。但需注意,财政部的回购操作与美联储的量化宽松有本质区别:回购是债务管理工具,旨在改善旧券流动性、帮助一级交易商减轻库存压力,而非净减少总债务规模。财政部在回购旧券的同时,仍在常规拍卖中大量发行新债以满足财政支出和到期再融资需求。
全球会计师事务所 RSM US 首席经济学家布鲁苏埃拉斯指出,美国财政部的干预会引发市场扭曲,让美联储主席沃什的工作更加棘手——美联储需要从债券价格中读取清晰信号来制定政策,但财政部对长端收益率的持续压制正在模糊这些信号。
比特币在债务货币化叙事中的位置
在这一宏观背景下,比特币的市场表现引发了新的讨论。
北京时间 8 月 20 日凌晨,美国财政部公布债务突破 40 万亿美元的数据后,据 Gate 行情数据显示,比特币价格自 6 月 2 日以来首次重返 70,000 美元上方,最高触及 70,055.2 美元,24 小时涨幅达 8.47%。8 月 21 日,比特币进一步冲上 79,500 美元关口。截至发文,BTC 小幅回落至 77,000 美元附近。
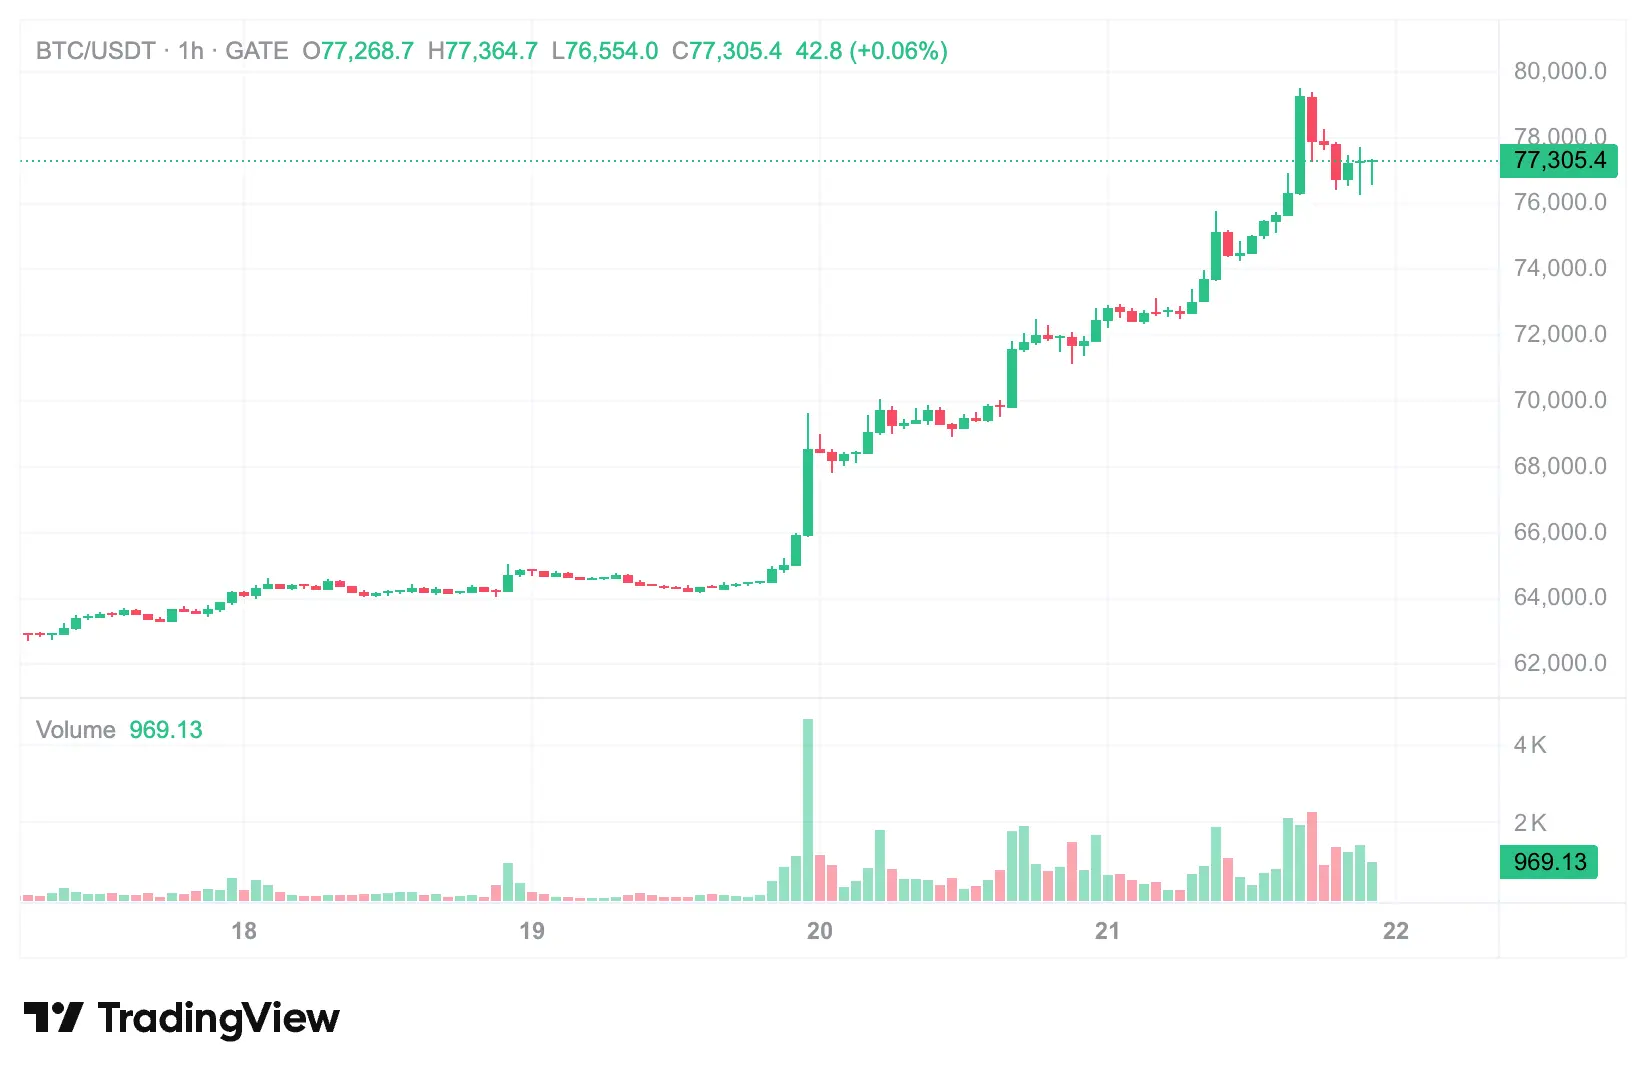
这一价格变动的时间窗口——与债务数据公布及财政部回购政策公告几乎同步——引发了市场对两者关联性的关注。
长期以来,市场将比特币视为高贝塔风险资产,遵循“债务增加→利率上升→流动性收紧→风险资产承压”的传统传导逻辑。但当美国政府债务在 154 天内就新增了 1 万亿美元、年度利息支出逼近 1.2 万亿美元时,债券市场正在承受一种不同于过往的结构性压力。
市场开始重新审视一种被长期搁置的推论:当法币信用面临来自财政端的系统性稀释压力时,具备固定供应量(2,100 万枚上限)和去中心化属性的比特币,是否正在经历从“风险资产”到“非主权对冲工具”的叙事迁移?
从风险资产到非主权对冲:叙事迁移的逻辑基础
“财政主导”逻辑为比特币的长期叙事提供了新的分析框架。
核心推论链条如下:40 万亿美元债务与 1.2 万亿美元年利息支出构成不可持续的财政负担→ 政策制定者面临通过通胀稀释债务的现实压力→ 法币购买力面临结构性稀释风险 → 具备稀缺性且不受主权信用约束的资产获得新的需求逻辑。
这一推论与传统“比特币作为风险资产”的定价模型存在根本差异。在风险资产框架下,比特币的价格与流动性状况正相关——美联储紧缩则比特币承压,宽松则受益。而在“非主权对冲”框架下,比特币的需求驱动力来自对法币信用本身的担忧,而非单纯的流动性环境。
两者的核心区别在于:前者将比特币视为“更高贝塔的科技股”,后者将其视为“数字时代的黄金”。
当然,这一叙事迁移仍处于早期阶段。比特币价格的短期波动依然受制于流动性条件、监管政策和市场情绪等多重因素。但 40 万亿美元债务这一“不祥的里程碑”,为这一长期叙事提供了新的宏观验证点——当全球最大的主权债务发行者面临越来越难以回避的偿债约束时,一种不依赖任何主权信用的价值存储工具,其需求逻辑正在被重新审视。
FAQ
问:美国债务突破 40 万亿美元对美元汇率有何影响?
债务规模本身并不直接决定美元汇率,但持续扩大的债务规模和利息支出可能通过两个渠道影响美元:其一,高债务可能促使政策制定者容忍更高通胀以稀释实际债务,这会削弱美元购买力;其二,债务可持续性担忧可能影响外国投资者持有美债的意愿。财政部宣布扩大长债回购后美元指数下跌,反映了市场对这一逻辑的初步定价。
问:比特币价格上涨与美债突破 40 万亿有直接因果关系吗?
两者在时间窗口上高度重合——债务数据公布与财政部回购政策 announcement 后,比特币出现了显著上涨。但将两者直接建立因果关系需要谨慎。比特币价格的短期波动受流动性条件、监管政策、市场情绪等多重因素影响。更合理的解读是:40 万亿美元债务强化了市场对“财政主导”和法币稀释风险的关注,为比特币的长期叙事提供了宏观支撑,而非直接的短期价格驱动。
问:债务货币化具体指什么?与比特币有什么关系?
债务货币化指政府通过货币扩张来为债务融资,本质上是将政府债务转化为货币供应量增加。在实践中,这通常体现为央行购买政府债券(量化宽松)或政策制定者容忍更高通胀以降低实际债务价值。债务货币化的结果是法币购买力被稀释。比特币的固定供应量(2,100 万枚)使其在理论上能够对冲这种稀释风险,这也是“数字黄金”叙事的核心逻辑基础。
问:40 万亿美元债务是否意味着美国面临违约风险?
在美元本位体系下,美国以本币发行债务,技术上不存在违约的必然性。真正的问题不是“能否偿还”,而是“以什么方式偿还”——通过经济增长、税收增加、支出削减、通胀稀释,抑或这些方式的组合。市场担忧的焦点在于:当其他选项空间收窄时,政策制定者可能越来越倾向于通过通胀来减轻实际债务负担,而这将对法币持有者的财富产生隐性侵蚀。
相关快讯
