


台积电 7 月营收同比增长 44.7%:AI 芯片需求推动半导体新周期,TSM 股票未来还有上涨空间吗?
关键要点
- TSMC 报告称,2026 年 7 月营收为 NT$4675.8 亿,同比增长 44.7%,由 AI 芯片需求推动。
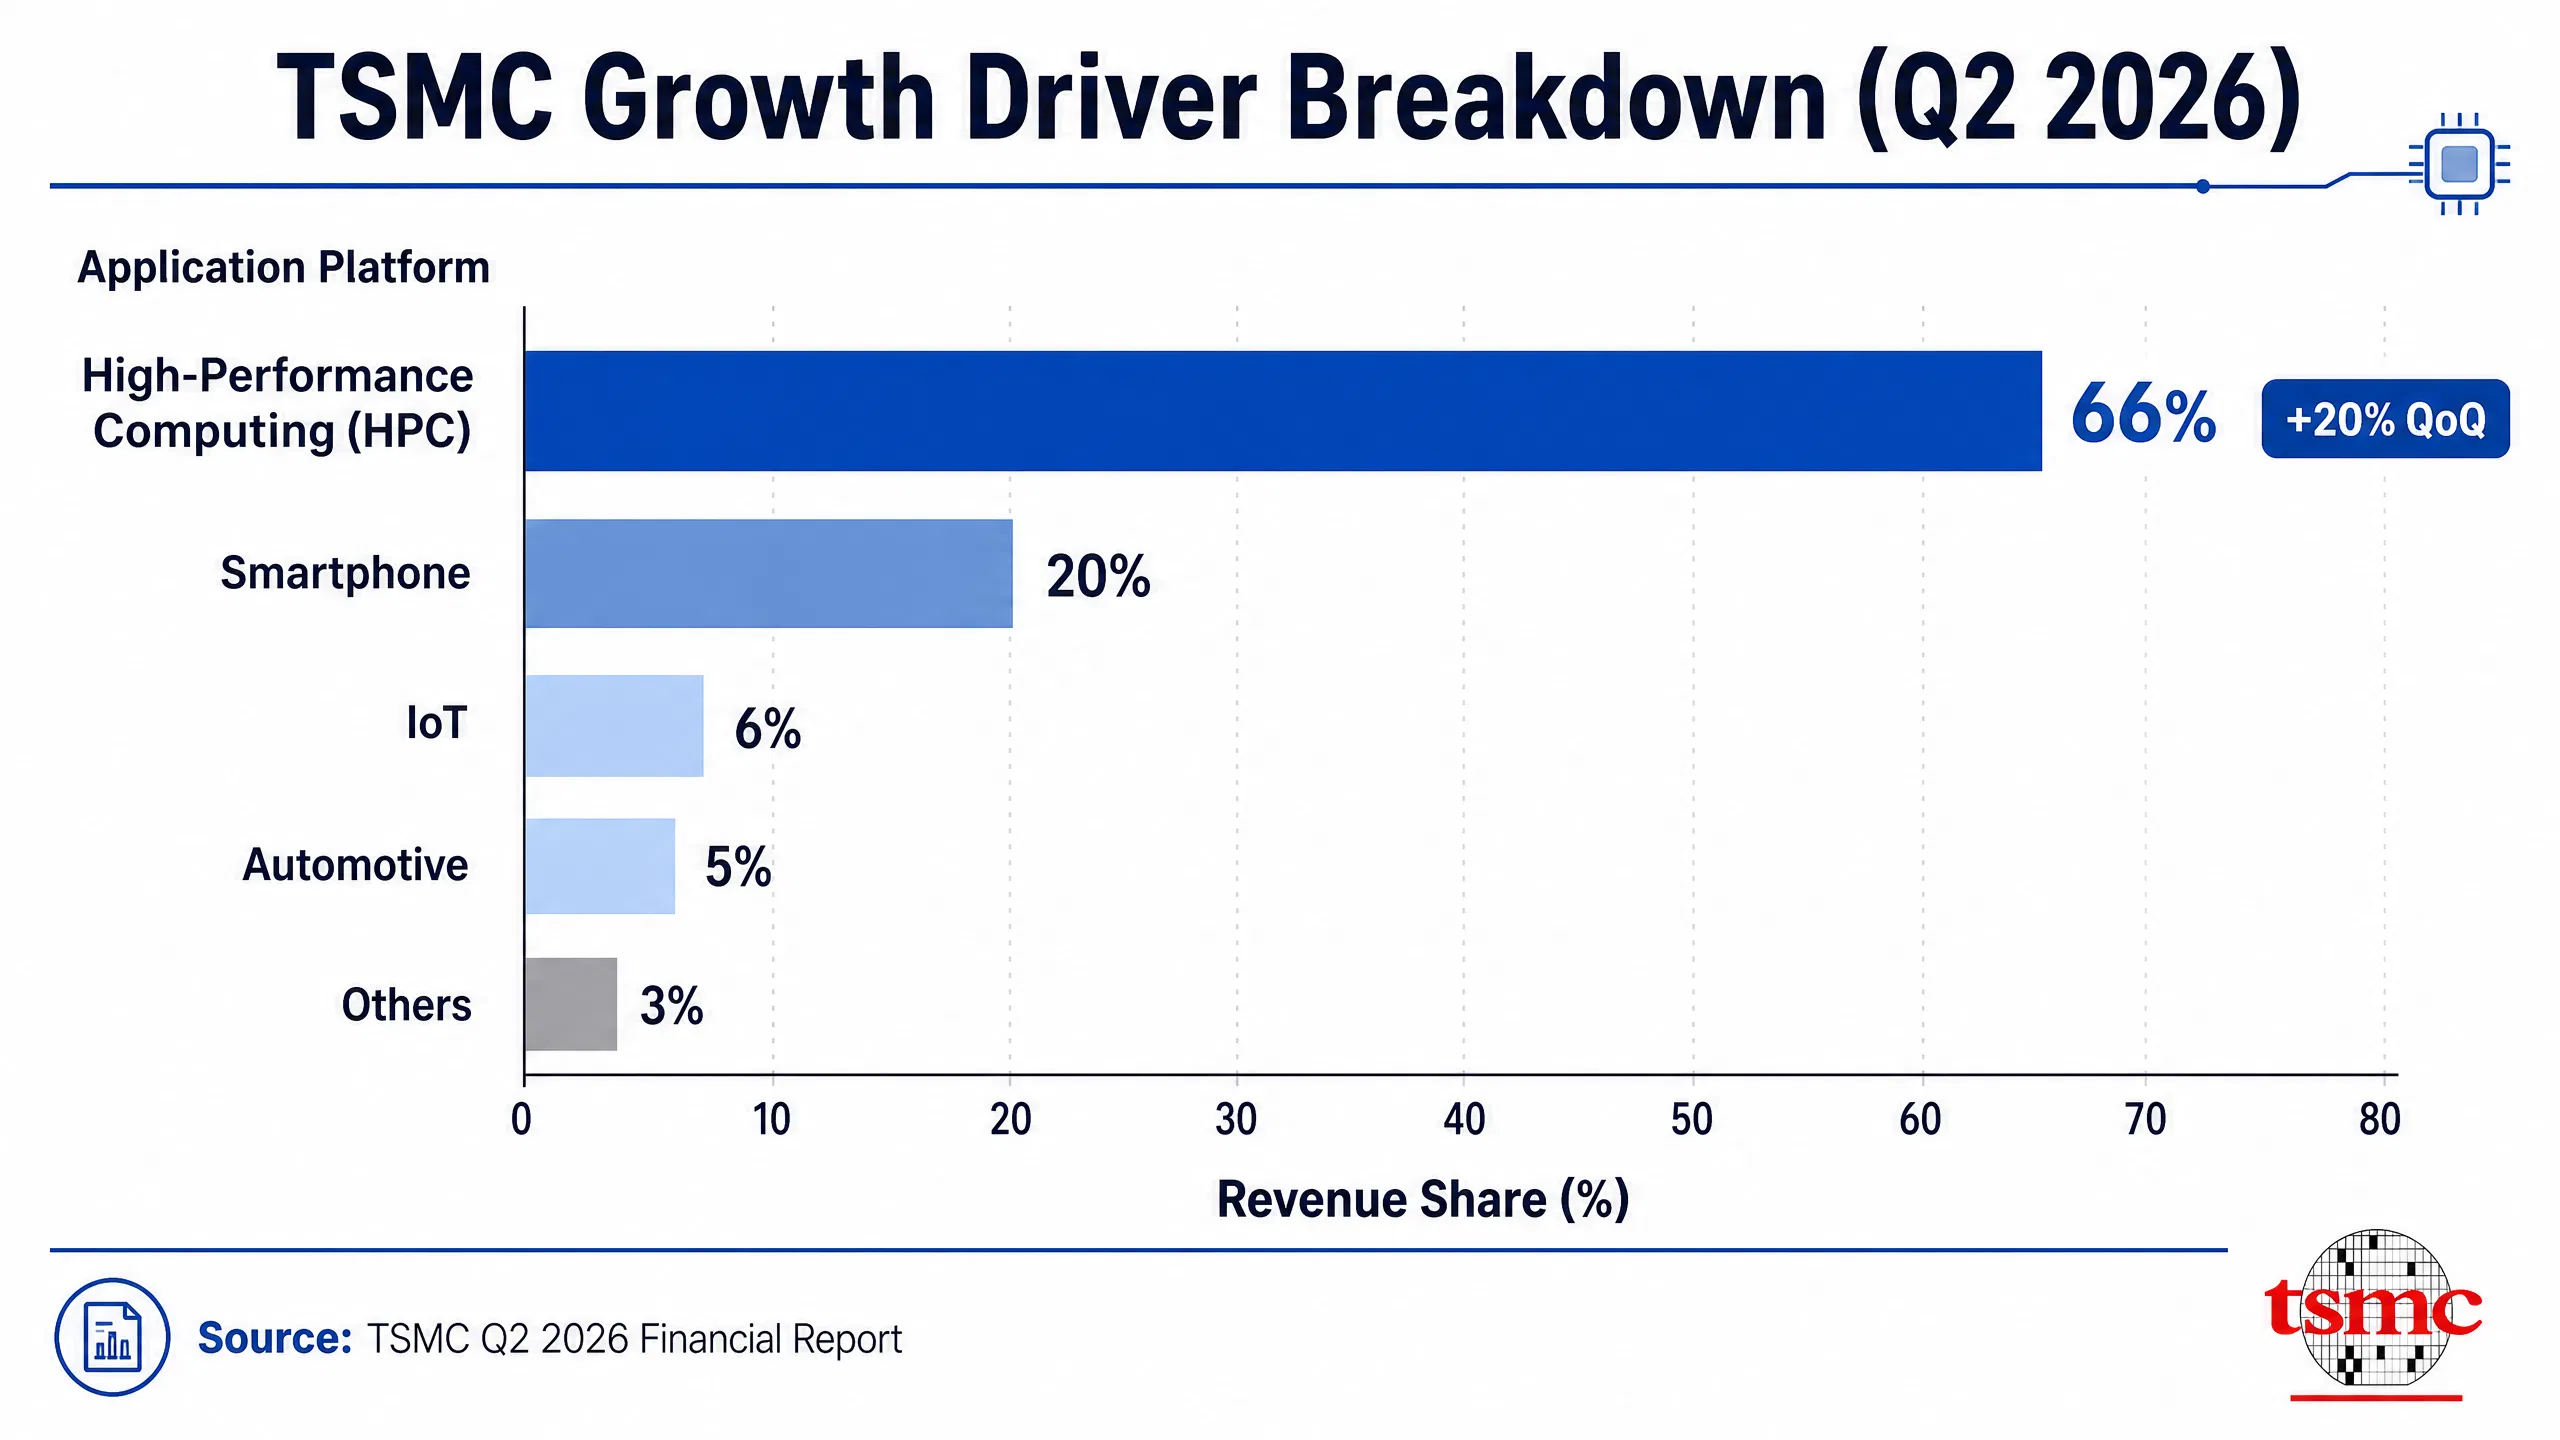
- TSMC 将 2026 年全年营收增长指引上调至略高于 40%,其中 HPC 占总业务的 61%。
- TSMC 计划 2026 年资本支出为 US$520 亿至 US$560 亿,其中 70-80% 将用于 2nm 及先进制程扩张。
2026年8月10日,台积电公布了一份令市场侧目的月度营收报告:7月合并营收约为4,675.8亿新台币,环比增长5.6%,同比大幅增长44.7%,再度刷新单月历史新高纪录。累计2026年1至7月,台积电营收达2.872万亿新台币,较去年同期增长37.0%,同样是历史同期最高水平。
来源:雅虎财经
台积电7月营收大幅增长:AI算力军备竞赛的直接映射
台积电7月营收的爆发式增长并非偶然。从产业链传导逻辑来看,AI模型规模的指数级扩张直接推动了对更高算力的需求,进而转化为AI芯片的订单激增,最终体现在晶圆代工端的营收数据上。
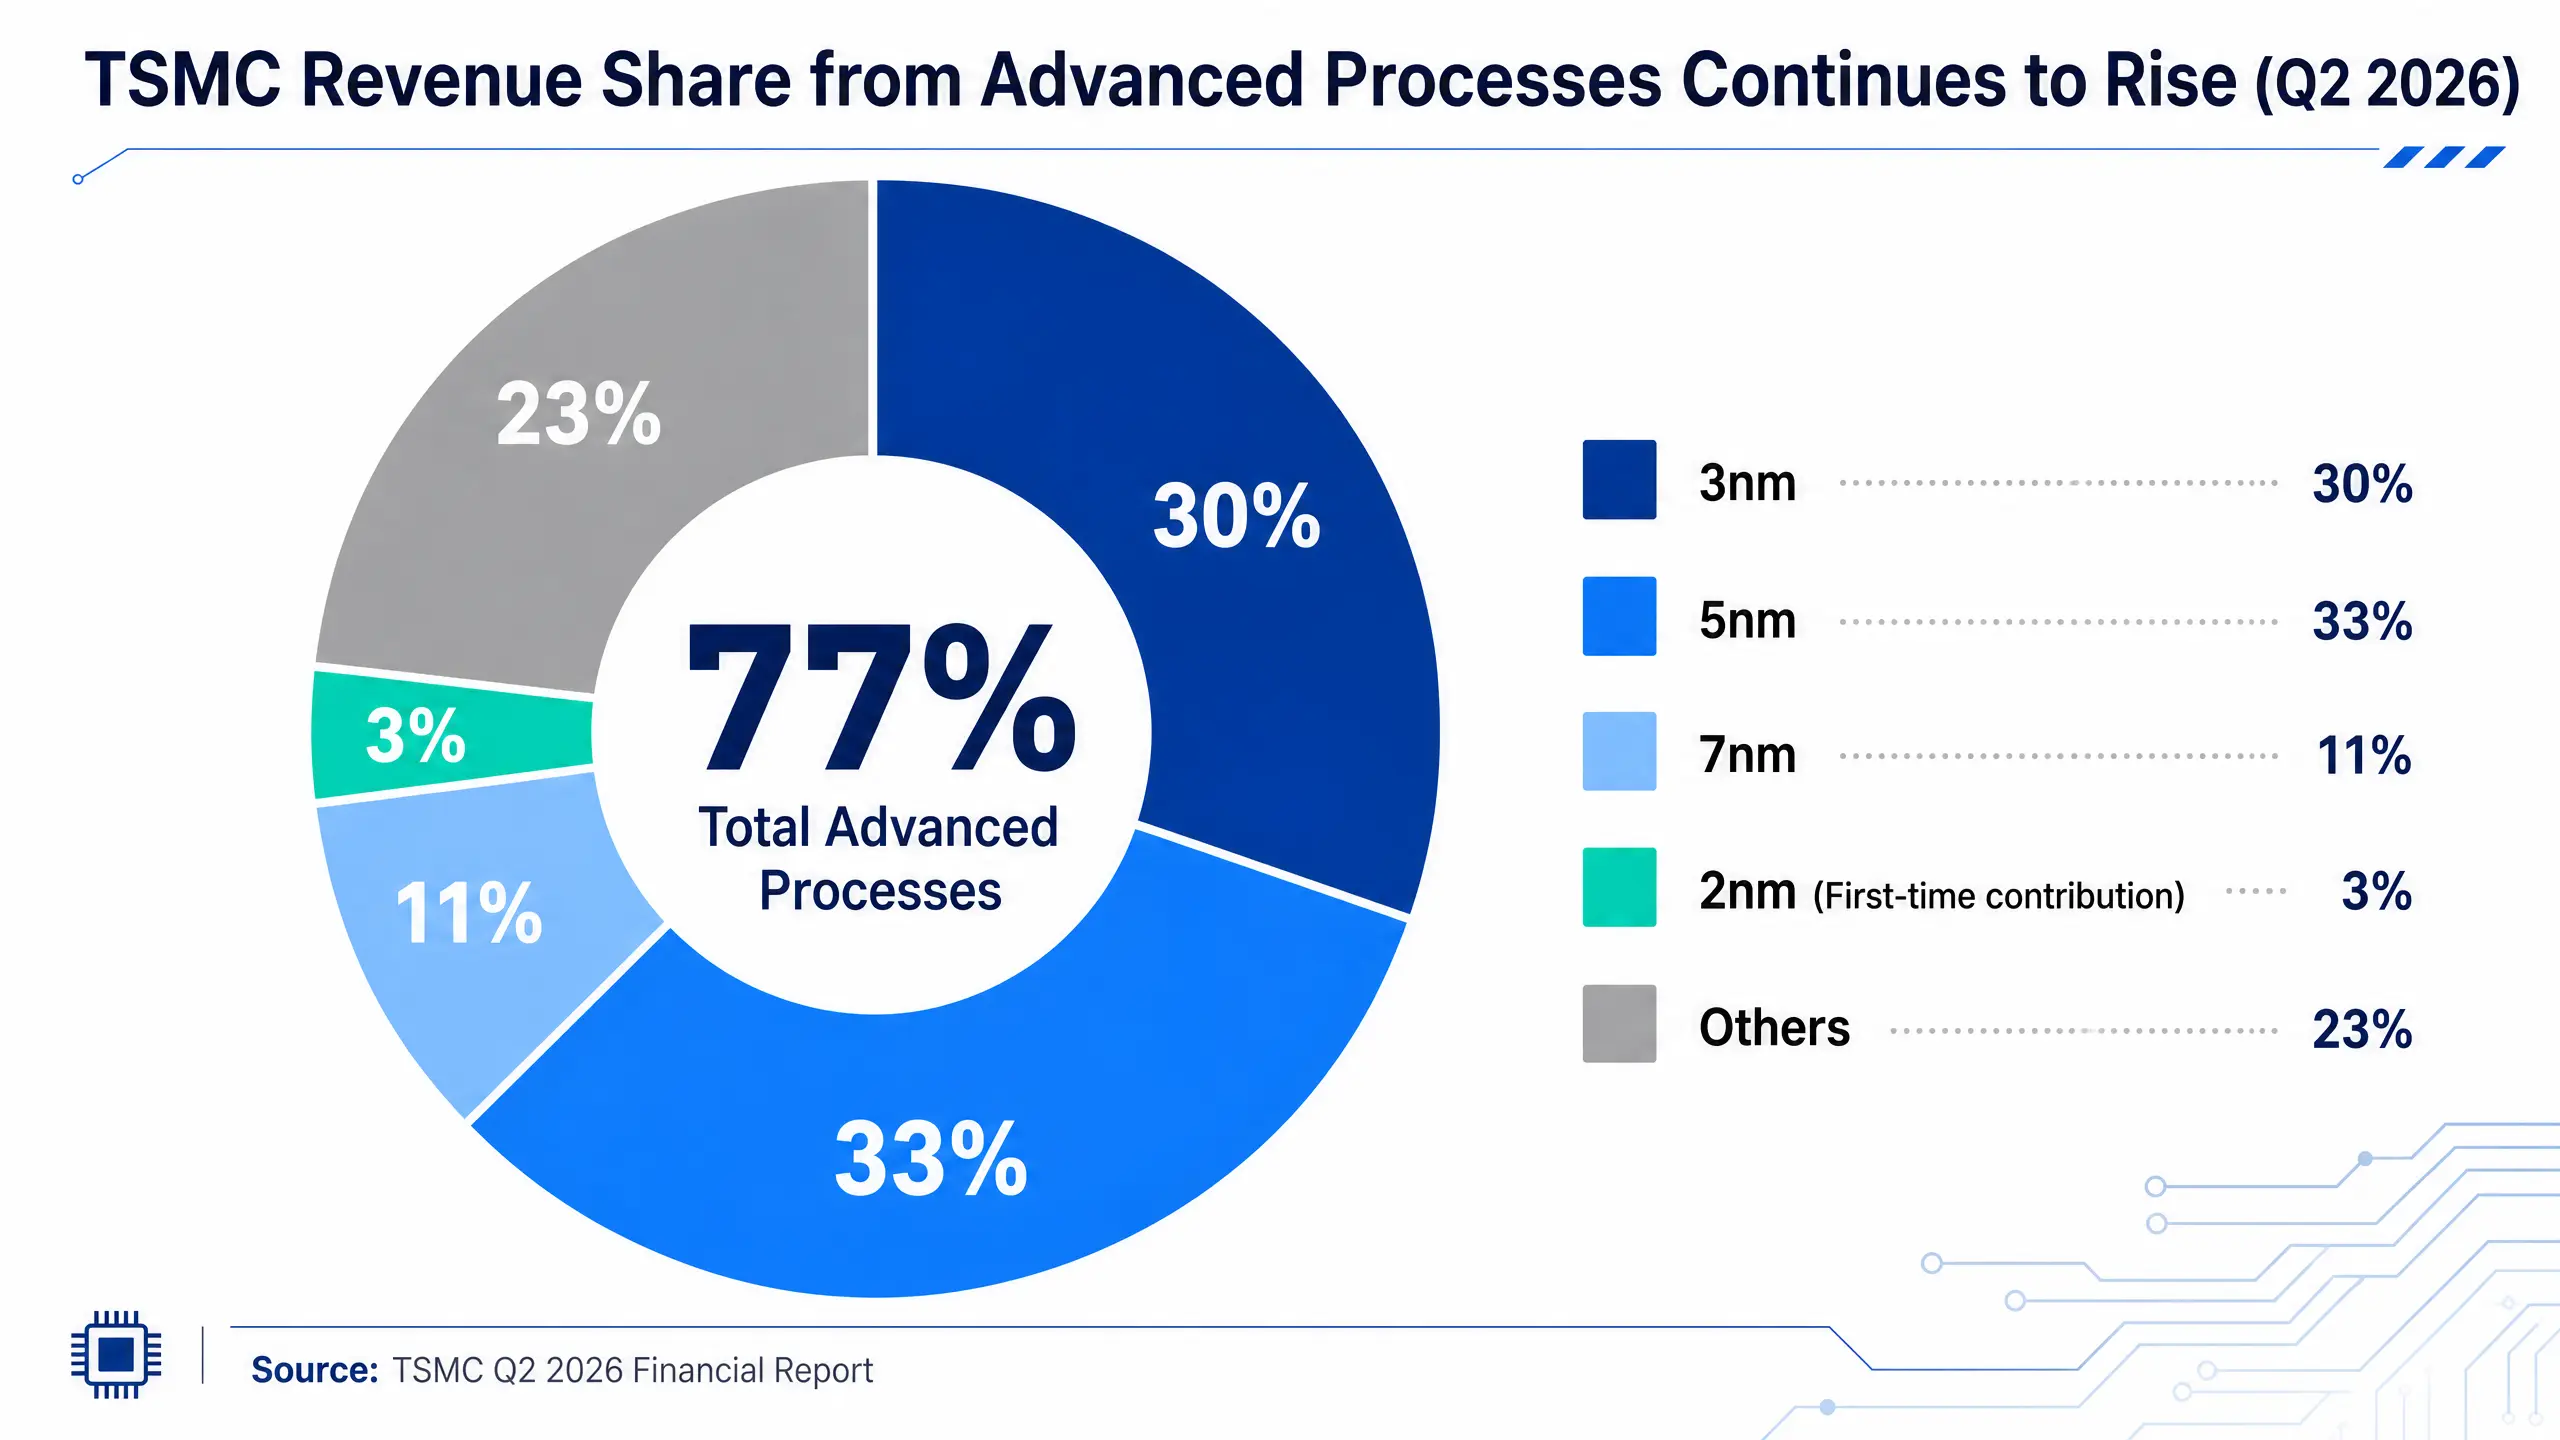
台积电董事长魏哲家在此前的法说会上明确指出,第三季度营收增长的核心驱动力来自主要客户对3nm与5nm等先进制程的旺盛需求,以及先进封装产能的持续供不应求。公司已因此上修2026全年美元营收目标,从原先预期的年增30%以上进一步调升至略高于40%。这一上修动作本身,便是对AI需求强劲最直接的官方背书。
从更宏观的视角看,半导体行业的增长引擎已发生根本性切换。过去十年,智能手机与PC是行业景气度的风向标;而当下,增长的核心叙事已全面转向AI基础设施周期。AI GPU、AI加速器、数据中心芯片成为拉动晶圆代工需求的新增长极。
台积电先进制程营收结构图
AI芯片需求如何重构晶圆代工行业格局?
先进制程的绝对壁垒
AI芯片对性能、功耗和晶体管密度的极致追求,使先进制程成为晶圆代工领域的核心竞争力。台积电的3nm工艺(N3)相较于上一代5nm(N5),逻辑速度提升约15%,功耗降低30%,成为英伟达Blackwell和AMD MI300系列AI加速器的主力制程。
2026年,台积电的2nm(N2)制程已进入量产阶段,其良率爬坡速度甚至优于N3同期表现,吸引了超过20家客户流片,排队中的项目超过70个。为应对需求,台积电在新竹和高雄新建5座工厂,目标是2026至2028年N2产能年增长70%。
供应链核心枢纽地位
在AI产业链中,台积电扮演着不可替代的晶圆制造环节角色。从AI模型到云计算公司,再到GPU/AI芯片设计,最终汇聚至晶圆制造,台积电是这个链条中最难以绕过的枢纽。三星在3nm制程上难以赢得AI芯片大单,英特尔代工业务推迟了18A节点时间表,这使得台积电成为AI芯片制造领域事实上的唯一大批量供应商。
HPC与AI驱动台积电增长逻辑图
史无前例的资本开支
2026年,台积电计划将资本支出推升至520亿至560亿美元的历史新高,其中约70%至80%投向2nm及A16等先进制程,10%至20%用于扩充CoWoS与SoIC等先进封装产能。这种以产能换定价权的战略,本质上是对AI算力长期需求所下的重注。
TSM股票上涨逻辑是否仍然成立?
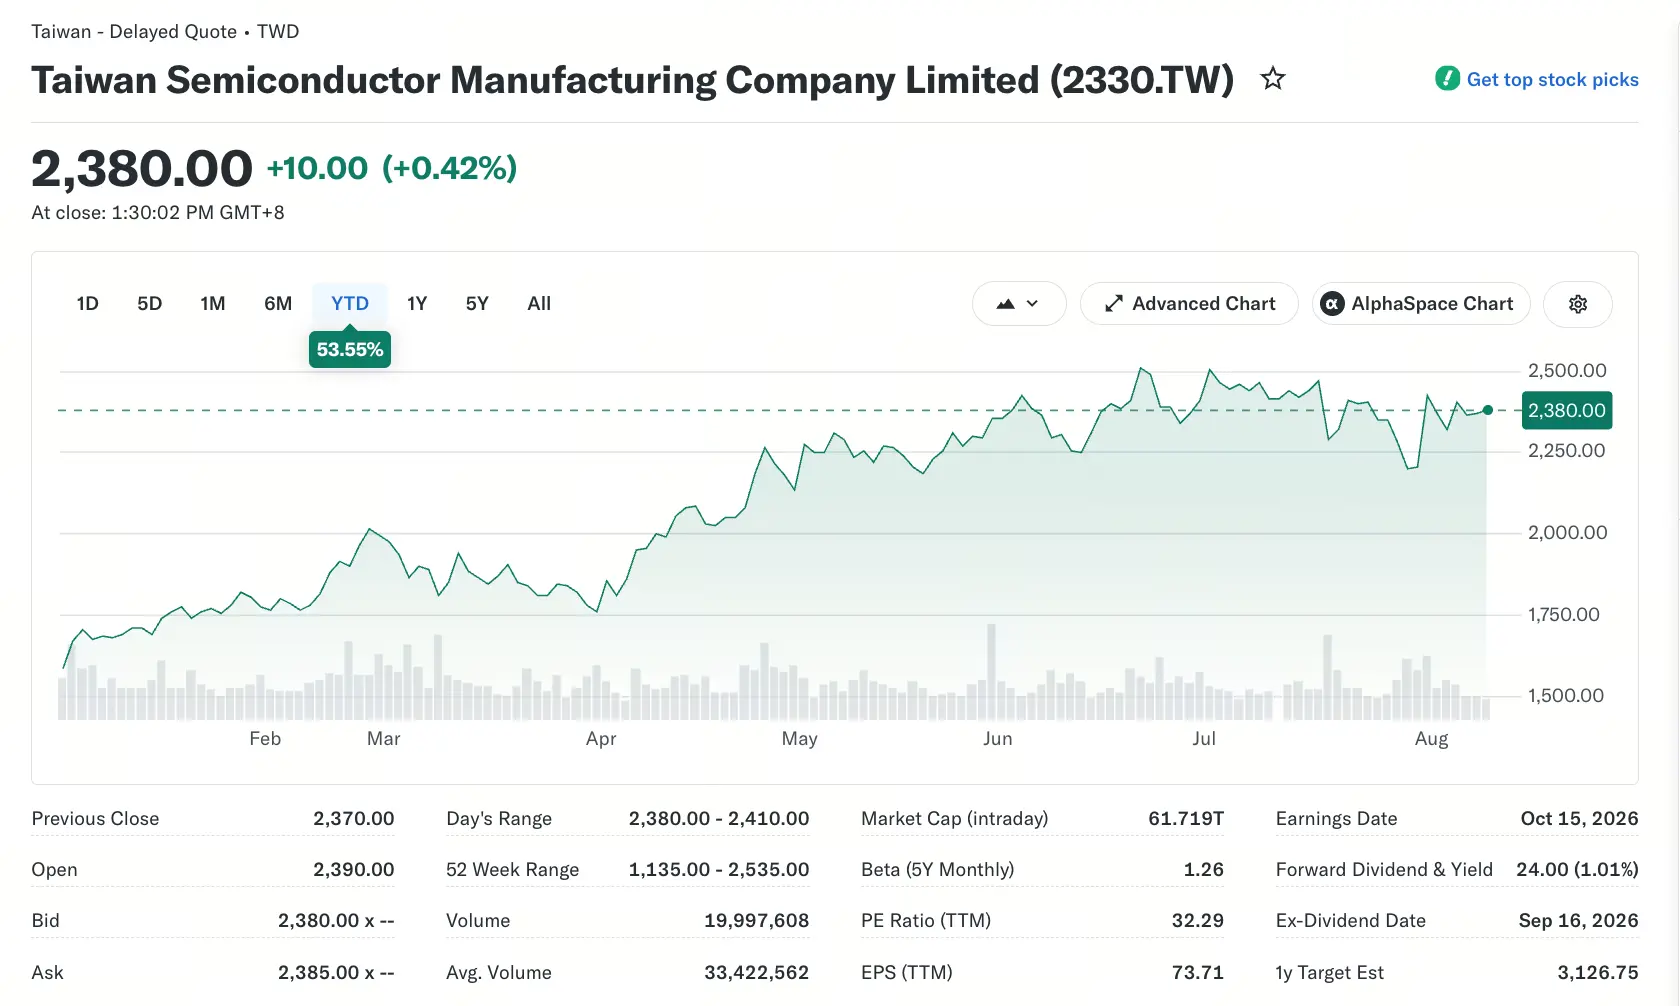
截至2026年8月10日,台积电台股(2330.TW)报收2,380.00新台币,2026年以来累计涨幅约53.55%,52周波动区间为1,135.00至2,535.00新台币。当前市盈率(TTM)为32.29倍,分析师给出的1年目标均价为3,126.75新台币。支撑当前股价的上涨逻辑主要体现在以下方面:
AI需求的持续性:全球科技公司在数据中心、AI服务器采购和算力基础设施建设上的资本开支持续提升,直接推动晶圆代工需求。只要AI应用扩张的叙事未被证伪,芯片需求可能维持多年增长。
先进制程的订单能见度:苹果、英伟达、AMD等核心客户已提前锁定2nm及更先进制程的产能。N2节点有史以来最强的客户采用意愿,为未来2至3年的营收提供了高度可见性。
盈利能力的结构性改善:随着3nm、2nm等高毛利制程营收占比提升,以及产能利用率维持高位,台积电的营业利润率已扩大至58%以上。这种产品组合升级带来的结构性利润改善,为估值提供了支撑。
需要关注的潜在风险
AI资本开支节奏调整:若宏观经济波动导致微软、谷歌、亚马逊等云厂商削减AI基础设施投资,芯片订单增长可能出现边际放缓。
半导体周期的库存调整:芯片行业存在固有的库存周期。需持续跟踪下游AI芯片的库存水平、芯片价格走势及订单能见度变化。
地缘政治与产能分散风险:全球三地扩建晶圆厂带来了执行层面的不确定性。每座新厂建设成本在100亿至200亿美元之间,需三至五年达到量产,能否将台湾工厂的制造效率复制到海外,是长期利润率的关键变量。
技术路线分化:台积电的先进制程路线图已分化为手机芯片和AI芯片两条路径,A16节点因背面供电技术难度推迟至2027年量产,这为竞争对手争取了追赶时间。
未来投资者必须关注的指标
AI芯片订单与HPC收入:这是最核心的先行指标,需重点关注GPU订单、ASIC芯片需求及高性能计算(HPC)板块的营收贡献变化。目前HPC已占台积电整体业务的61%。
先进制程量产进度:2nm(N2)的产能爬坡速度、良率表现,以及A16背面供电技术的后续推进情况。
全球晶圆厂建设进度:亚利桑那、熊本等海外晶圆厂的投产进度和盈利表现。若海外工厂能顺利复制台湾的效率,将显著降低地缘风险溢价。
云厂商资本支出指引:微软、谷歌、亚马逊等公司每季度的资本开支计划,是判断AI基础设施投资周期能否持续的最直接窗口。
结语:超级周期的逻辑骨架已搭建完成
台积电2026年7月营收同比增长44.7%,不仅是一份亮眼的月度成绩单,更是AI基础设施投资周期从叙事走向现实的财务确认。在先进制程的技术壁垒、AI芯片制造的近乎垄断地位、以及史无前例的资本开支三重支撑下,台积电的长期增长逻辑具有较强的基本面支撑。
然而,半导体行业从未有永恒的坦途。估值扩张、地缘风险、以及AI资本开支的边际变化,构成了悬在TSM股票上方的达摩克利斯之剑。对于投资者而言,理解台积电在这一轮AI超级周期中的结构性地位,同时密切跟踪上述关键指标的边际变化,是在不确定性中寻找确定性的理性路径。
FAQ
1. 台积电7月营收增长的主要来源是什么?
7月营收同比增长44.7%,主要来自AI服务器芯片、高性能计算(HPC)和3nm/5nm先进制程的强劲需求,先进封装产能亦持续供不应求。
2. 台积电在AI芯片领域的竞争优势是什么?
台积电在3nm和2nm先进制程上具有技术领先和良率优势,且是唯一能够大批量供应AI芯片的晶圆代工厂,拥有显著的定价权和客户粘性。
3. 台积电2026年的资本支出计划是多少?
2026年资本支出预计达520亿至560亿美元,为历史新高,其中约70%至80%投向2nm及更先进制程,10%至20%用于先进封装产能扩张。
4. 投资台积电需要关注哪些核心风险?
主要风险包括:AI资本开支增速放缓、半导体库存周期波动、海外晶圆厂建设带来的执行风险及成本压力,以及地缘政治因素。
5. 台积电2nm制程的量产进展如何?
N2制程已于2026年进入量产,良率爬坡速度快于N3同期,已收到超过20个客户流片,排队项目超70个,是台积电"史上客户采用最强劲"的节点。
相关快讯

