


霍尔木兹海峡通行量激增 400%,油价下跌近 1%:供应风险正在缓解吗?
关键要点
- 霍尔木兹海峡船舶通行量在两周内激增 400%,达到 192 艘,而 WTI 和布伦特原油价格于 8 月 24 日下跌超过 1%。
- 目前通过霍尔木兹海峡的总通行量仅恢复至冲突前水平的约 20%,炮弹袭击仍在持续,且 18 起事件中有 16 起发生在南部航线。
- 尽管原油流动可能有所改善,但亚洲各地的成品油供应短缺仍在持续,可能继续支撑能源价格。
本周初,能源市场迎来一组看似矛盾却又逻辑自洽的信号:霍尔木兹海峡通行量在两周内激增近400% ,与此同时,WTI与布伦特原油价格应声下跌超1% 。这一价格变动清晰地表明,市场正在对供应中断风险的边际缓解进行定价。然而,当我们将目光从“400%”这一热点数字转向英国海上贸易运营中心公布的详细通行数据时,会发现一幅更为复杂的图景——当前总交通量仍仅为冲突前水平的两成,袭击事件与航线绕行依然存在。油价超1% 的下跌,究竟是趋势反转的先兆,还是仅仅是地缘政治风险溢价的阶段性回落?在成品油结构性短缺、美国对伊朗新制裁悬而未决的背景下,断言供应担忧已彻底缓解为时尚早。
通行量激增与油价下跌的逻辑链条
北京时间8月24日,国际油价延续跌势。据 Gate 行情数据显示,WTI原油合约报$85.51,24小时下跌1.08%,日内触及$84.77的低点;布伦特原油报$91.16,下跌1.05%,日内低点至$90.16。与此同时,天然气价格同步走弱,报$2.779,跌幅1.42%。
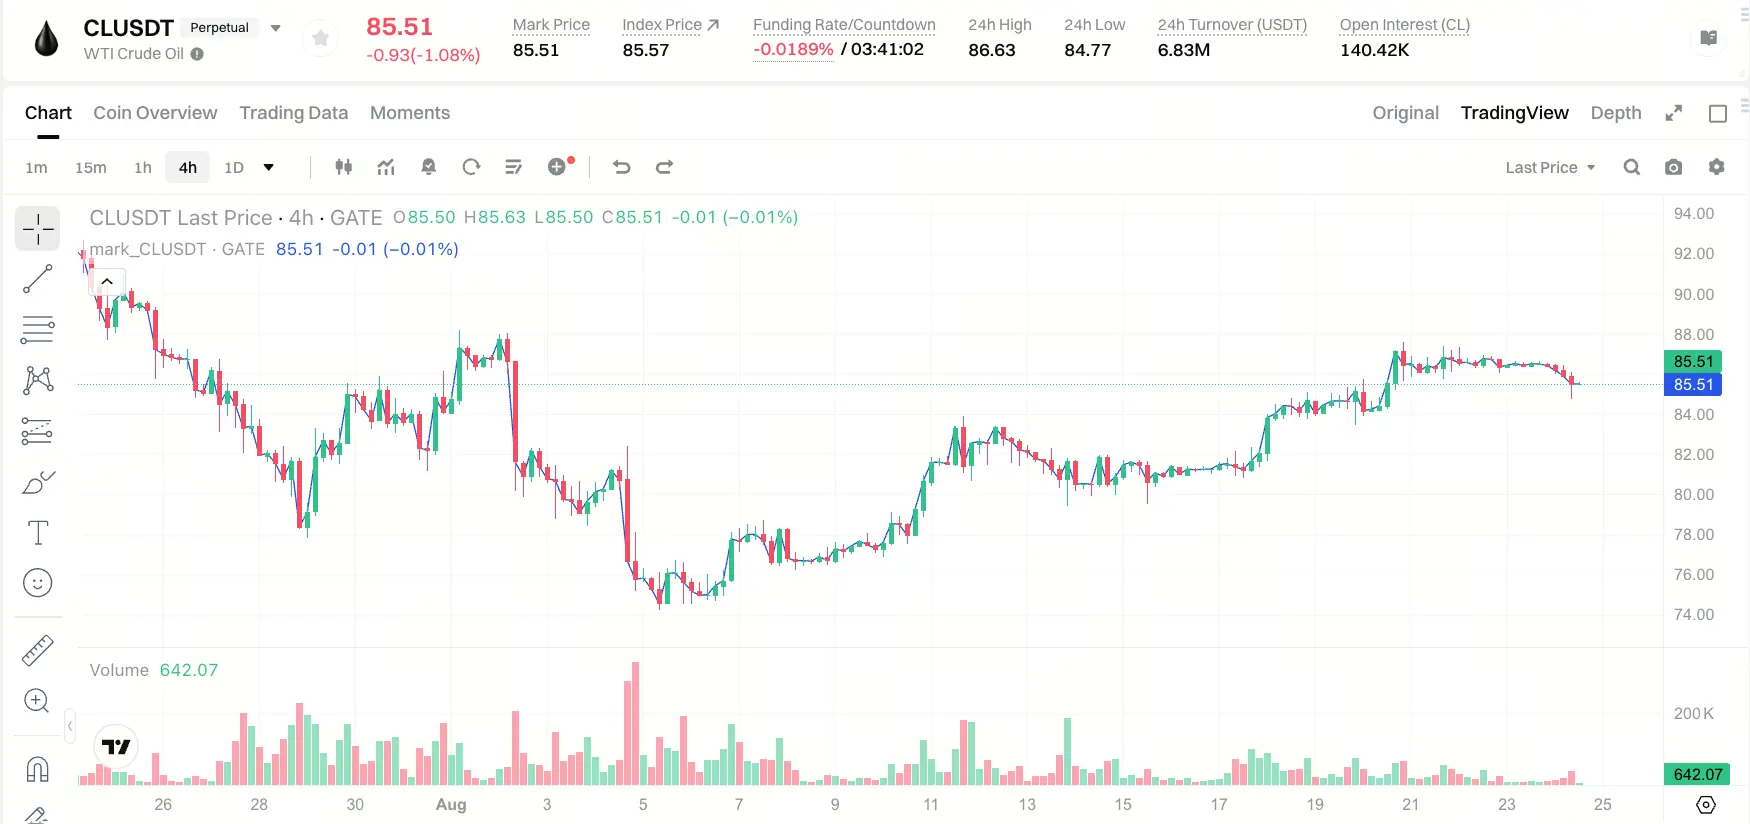
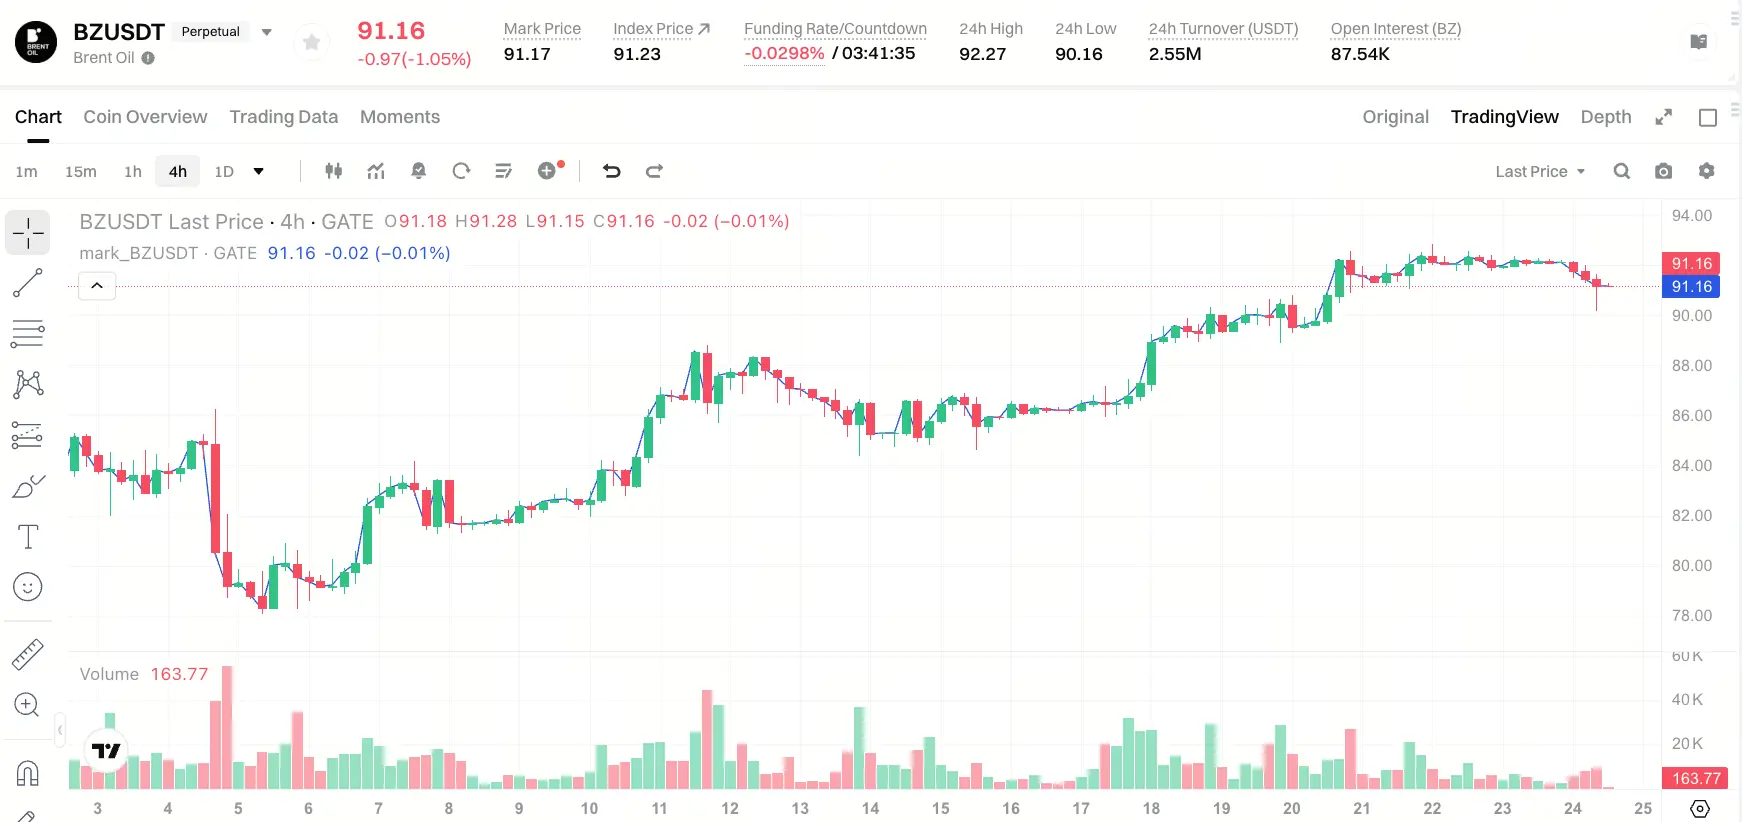
来源:Gate 行情数据
这一价格走势的直接背景是霍尔木兹海峡通行量在过去两周内的急剧回升。根据英国海上贸易运营中心公布的数据,上周有192艘船舶通过霍尔木兹海峡,远高于两周前的40艘和一周前的150艘,增幅接近400%。美国总统特朗普随后在Truth Social平台上宣布,海峡已“完全排雷”并“重新开放运营”。
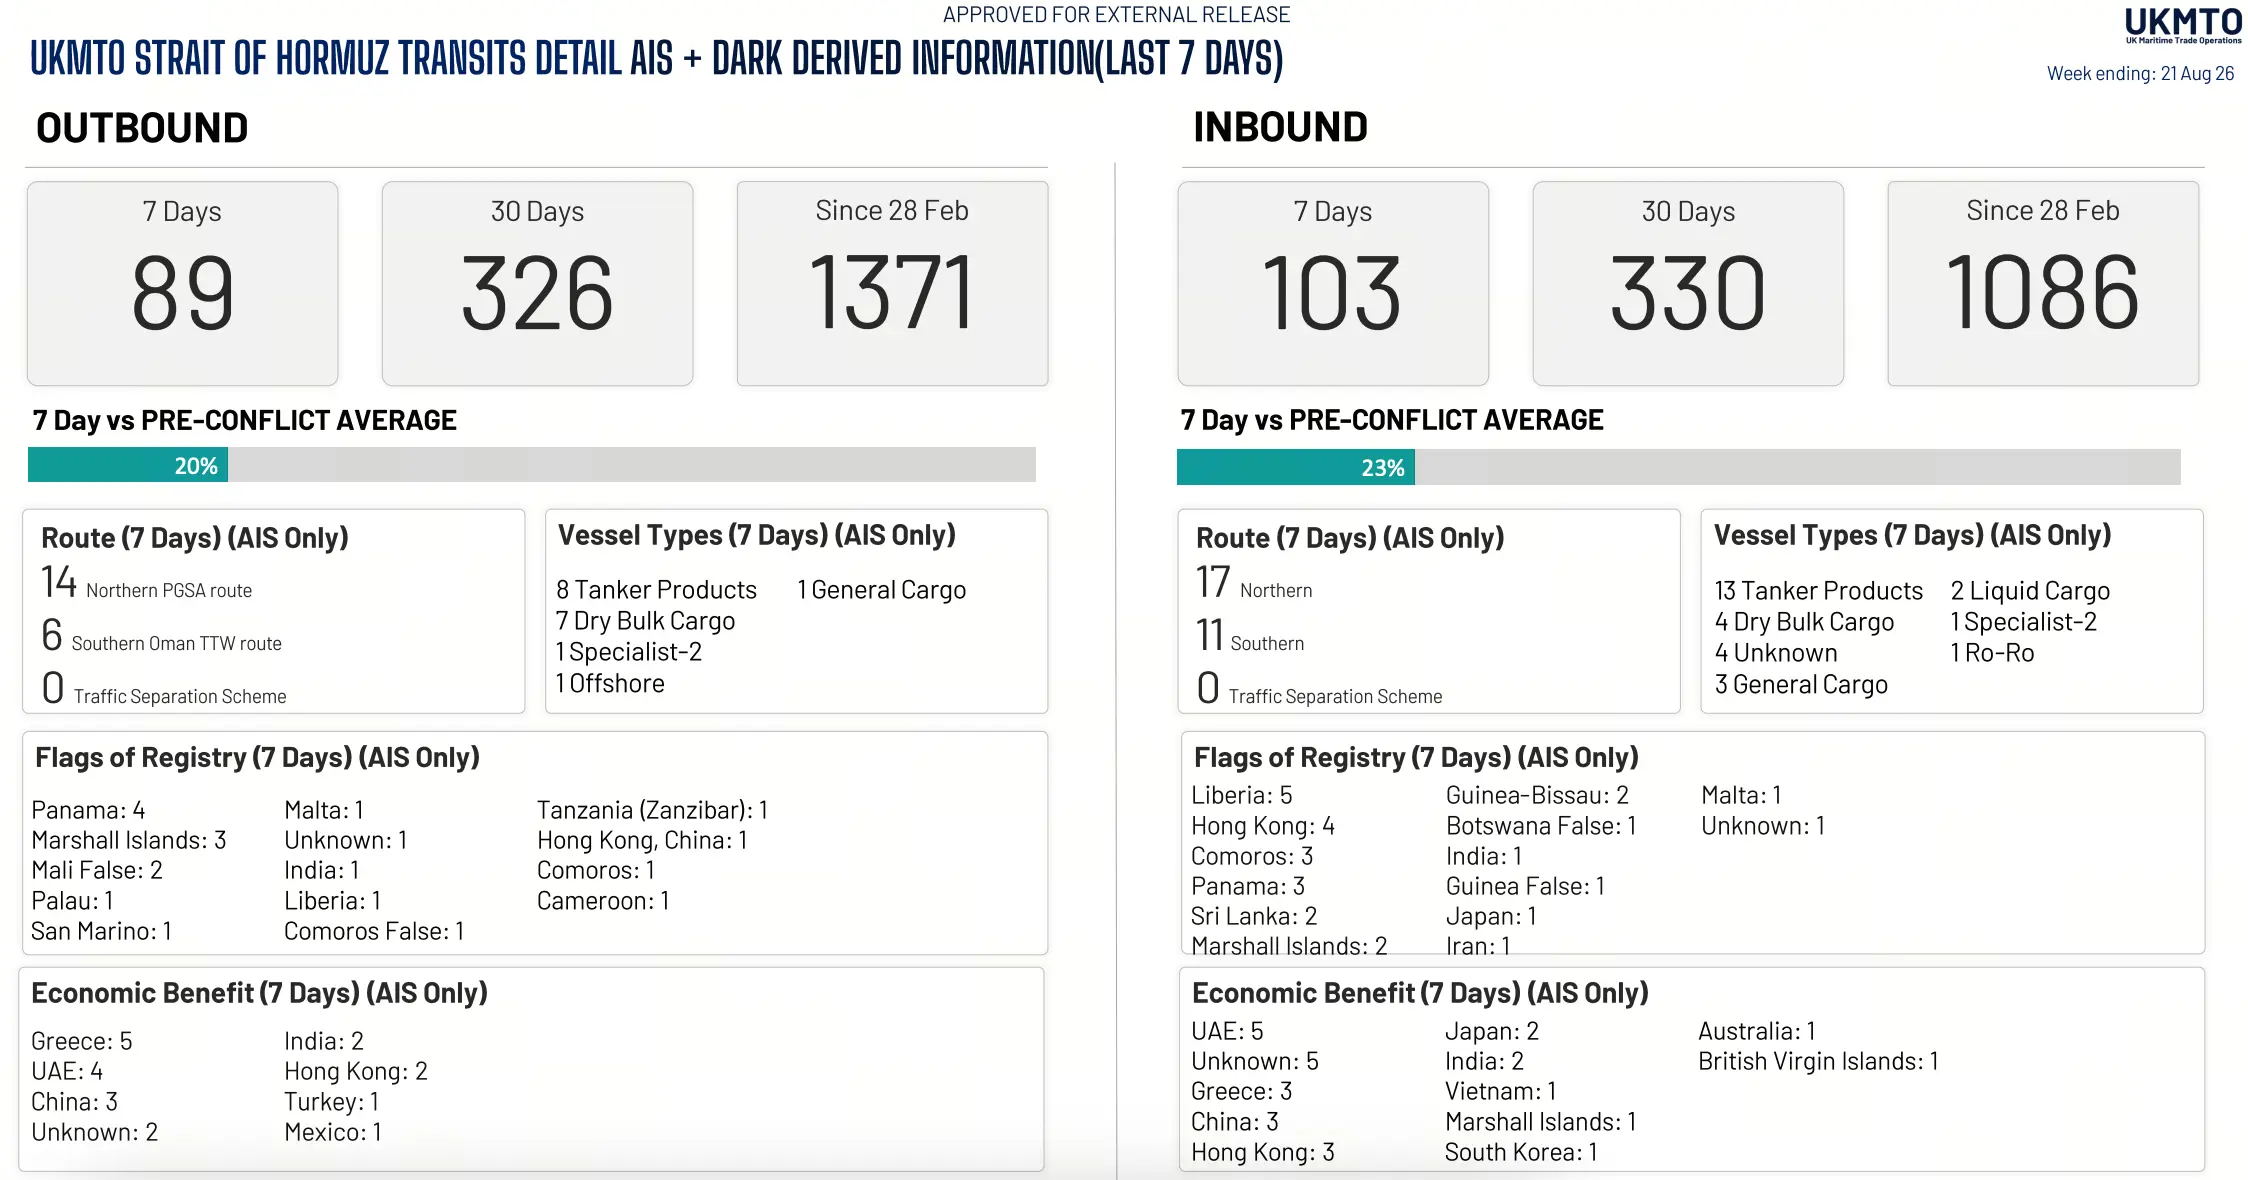
来源:UKMTO
通行量激增与油价下跌之间形成了一条清晰的传导链:海峡通行量恢复 → 市场对供应中断的预期边际缓解 → 原油风险溢价回落 → 油价下跌超1%。这一逻辑链的核心在于,原油市场交易的是对未来供应的预期,而非当前已抵达目的地的实物数量。即使实际供应尚未完全恢复,只要交易员判断霍尔木兹海峡正在重新开放,此前计入价格的地缘政治风险溢价就可能被部分移除。类似情形在2026年6月也曾出现——当更多油轮驶出霍尔木兹海峡、供应担忧阶段性缓解时,布伦特原油单日跌幅曾达到4.3%。
400%增长意味着什么?尚未恢复正常的供应图景
“通行量激增400%”这一数字极具视觉冲击力,但如果将其置于更长的时间维度中审视,结论会更为审慎。据Kpler数据,当前海峡总交通量仅恢复到冲突前水平的约两成,而冲突前全球约五分之一的海运石油经由该水道运输。
英国海上贸易运营中心的详细数据进一步印证了这一差距。报告显示,过去7天内,南向(Outbound)通行量为89艘次,北向(Inbound)为103艘次,分别仅相当于冲突前7天平均水平的20%和23%。值得注意的是,在航线选择上,过去7天内没有任何船舶使用传统的交通分离方案,14艘选择北部路线,17艘选择南部阿曼路线。这种航线选择的改变本身反映了航运公司对风险的规避——南部路线自7月6日以来已发生18起投射物袭击事件中的16起,是风险最高的走廊。
油轮交通仍占主导,占总通行量的45%,其中成品油/化学品油轮和原油油轮合计占油轮交通的56%,液化石油气运输船占24%。但即便在油轮这一品类中,通行规模仍远未恢复。与此同时,美国对伊朗关联航运的执法行动仍在阿曼湾和阿拉伯湾持续,进一步增加了运营的不确定性。
更关键的是,当前市场真正的紧张点可能已经不是“有没有原油”,而是炼油产品供应和原油品种错配。路透社分析指出,亚洲成品油进口量明显低于冲突前水平,柴油等精炼产品供应仍然紧张。这意味着,即使原油能更顺畅地通过海峡,下游产品的结构性短缺仍可能对能源价格形成支撑。
油价下跌1%:趋势反转还是风险溢价回落?
将油价超1%的下跌定性为“趋势反转”可能为时过早,更合理的判断是:市场正在削减霍尔木兹海峡的风险溢价。这一过程能否持续,取决于以下几个中期变量的演变:
第一,实际原油流量是否持续增加。 当前通行量恢复主要集中在成品油轮和干散货船,原油油轮的通行量恢复程度是否同步仍需观察。如果未来几周原油油轮的通行占比和绝对数量均显著回升,供应侧的压力将进一步缓解。
第二,美国对伊朗新制裁的具体细节。 市场正在等待美国财政部宣布新一轮对伊制裁措施。特朗普称将实施“史上最严厉的经济行动”,若制裁主要针对伊朗石油出口的金融和保险服务,可能反而限制伊朗原油的流通,形成对油价的支撑。
第三,伊朗是否允许更多油轮通行并放弃收费主张。 伊朗最高国家安全委员会秘书穆赫辛·雷扎伊已明确表示,任何海峡通行安排都必须由伊朗管理并收取费用,与美国支持的阿曼路线方案并无关联。若伊朗对通行船只的袭击频率不减(过去一周仍有5艘船舶遭伊朗投射物袭击,造成2人伤亡),船东的通行意愿将始终受到压制。
第四,成品油供应瓶颈是否改善。 如果炼油能力的结构性短缺持续,即使原油供应恢复,油价也可能因下游产品紧张而获得支撑。
从技术面看,WTI原油已跌破$86关口,布伦特原油考验$90支撑。若通行量在后续数周持续恢复,Brent和WTI可能进一步向下寻找支撑;反之,若袭击事件再度升温或制裁细节超预期,当前的价格回调可能只是更大波动中的短暂插曲。
结语
霍尔木兹海峡通行量激增400% 与油价下跌超1%,勾勒出当前能源市场最核心的叙事:地缘政治风险溢价的边际消退。但“边际消退”不等于“趋势反转”。在交通量仅为冲突前两成、袭击仍在持续、制裁即将升级、成品油结构性短缺未解的背景下,断言供应担忧已彻底缓解为时尚早。未来数周的实际流量数据、制裁细节以及伊朗的回应,将是判断这一轮油价回调性质的关键依据。对于市场参与者而言,与其将1% 的下跌解读为趋势信号,不如将其视为风险溢价重定价的开端——真正的方向选择,仍在路上。
FAQ
问:霍尔木兹海峡通行量激增400%为何会导致油价下跌?
答:原油市场交易的是未来供应预期,而非当前实物供应。通行量恢复让交易员认为供应中断风险下降,计入油价的地缘政治风险溢价被部分移除,从而压低油价。这是一种预期的自我实现机制,与实际已抵达市场的原油量无直接关系。
问:通行量增长400%是否意味着能源供应已恢复正常?
答:尚未。当前海峡总交通量仅恢复到冲突前水平的约20%,全球约五分之一的海运石油此前经由此处运输,缺口仍然巨大。且原油油轮的恢复程度需进一步观察,袭击风险与航线绕行仍在持续。
问:油价下跌1%是趋势反转的信号吗?
答:不应视为趋势反转,更合理的判断是市场正在削减风险溢价。未来走势取决于实际原油流量是否持续增加、美国对伊朗新制裁的严重程度、伊朗是否继续袭击通行船只,以及成品油供应瓶颈能否缓解等变量。
问:伊朗对美国新制裁有何反应?
答:伊朗最高国家安全委员会秘书雷扎伊威胁称,若美国采取行动,伊朗将以“地震级”方式进行报复,并警告周边国家不要加入美国的经济战,否则将被视为敌人并遭到利益打击。美伊紧张关系未见根本缓和。
问:除地缘政治外,还有哪些因素影响当前油价?
答:市场还面临成品油结构性短缺的问题。路透社分析指出,亚洲成品油进口量明显低于冲突前水平,柴油等精炼产品供应紧张。这意味着即使原油更顺畅地通过海峡,下游产品的短缺仍可能对能源价格形成支撑。
相关快讯
