


Strategy 单季账面亏损 82 亿美元却增持 11% 比特币:MSTR 股票的投资逻辑变了吗?
关键要点
- MicroStrategy 在 2026 年第二季度报告了 822 亿美元的净亏损,主要来自比特币持仓的未实现亏损。
- Strategy 持有 843,775 BTC,累计成本为 636.9 亿美元,同时维持 375 亿美元的现金储备。
- 公司暂停了连续五周的比特币购买,并启动最高达 12.5 亿美元的比特币清算/处置计划。
美东时间 2026 年 7 月 30 日,Strategy(原 MicroStrategy)在美股收盘后公布了第二季度财报:净亏损 82.2 亿美元。而就在一年前,同一家公司录得了 100.2 亿美元的净利润。从暴赚到巨亏,仅用了一年时间。
原因并不复杂:这笔亏损几乎全部来自比特币持仓的未实现账面损失——不是软件业务崩溃,不是融资链条断裂,而是会计准则下的数字游戏。但数字游戏背后,是 Strategy 这家“比特币储备公司”正在经历的一场结构性压力测试。
本文将从财报数据出发,拆解亏损的构成、公司继续增持比特币的逻辑、融资体系的变化,以及 MSTR 股票在当前节点上面临的机遇与风险。
82 亿美元亏损从何而来?
2026 年第二季度,Strategy 的经营亏损为 83.3 亿美元。其中,数字资产未实现损失高达 83.2 亿美元。换句话说,几乎全部亏损都来自比特币持仓的账面价值变动。
为什么会出现如此巨大的账面损失?核心在于会计准则下的公允价值计量。2026 年第二季度,比特币价格累计下跌约 14%,截至 6 月底较一年前仍低逾 45%。Strategy 在季度内将比特币持仓增长 11%,峰值达到 84.6 万枚,随后开始出售部分资产。截至 7 月 26 日,公司持有 843,775 枚比特币,累计购入成本约 636.9 亿美元,平均持仓成本约为 75,476 美元/枚。以 7 月 27 日比特币价格 64,915 美元计算,持仓账面市值约 547.7 亿美元,浮亏约 89 亿美元。
这就是 82 亿美元亏损的数学来源——不是公司经营出了什么问题,而是比特币价格跌了。
但这里有一个容易被忽略的细节:2025 年第二季度,Strategy 录得 100.2 亿美元净利润,同样主要来自比特币持仓的公允价值变动收益。当时比特币价格处于历史高位区间。一年之间,从盈利 100 亿到亏损 82 亿,变化的不是公司的商业模式,而是比特币的市场价格。
财报的核心信息其实是:尽管比特币价格同比大幅下跌,Strategy 在第二季度仍然将比特币持仓增加了 11%,峰值达到 84.6 万枚。与此同时,公司软件业务营收达到 1.224 亿美元,同比增长 6.9%——这部分业务本身是稳健的。
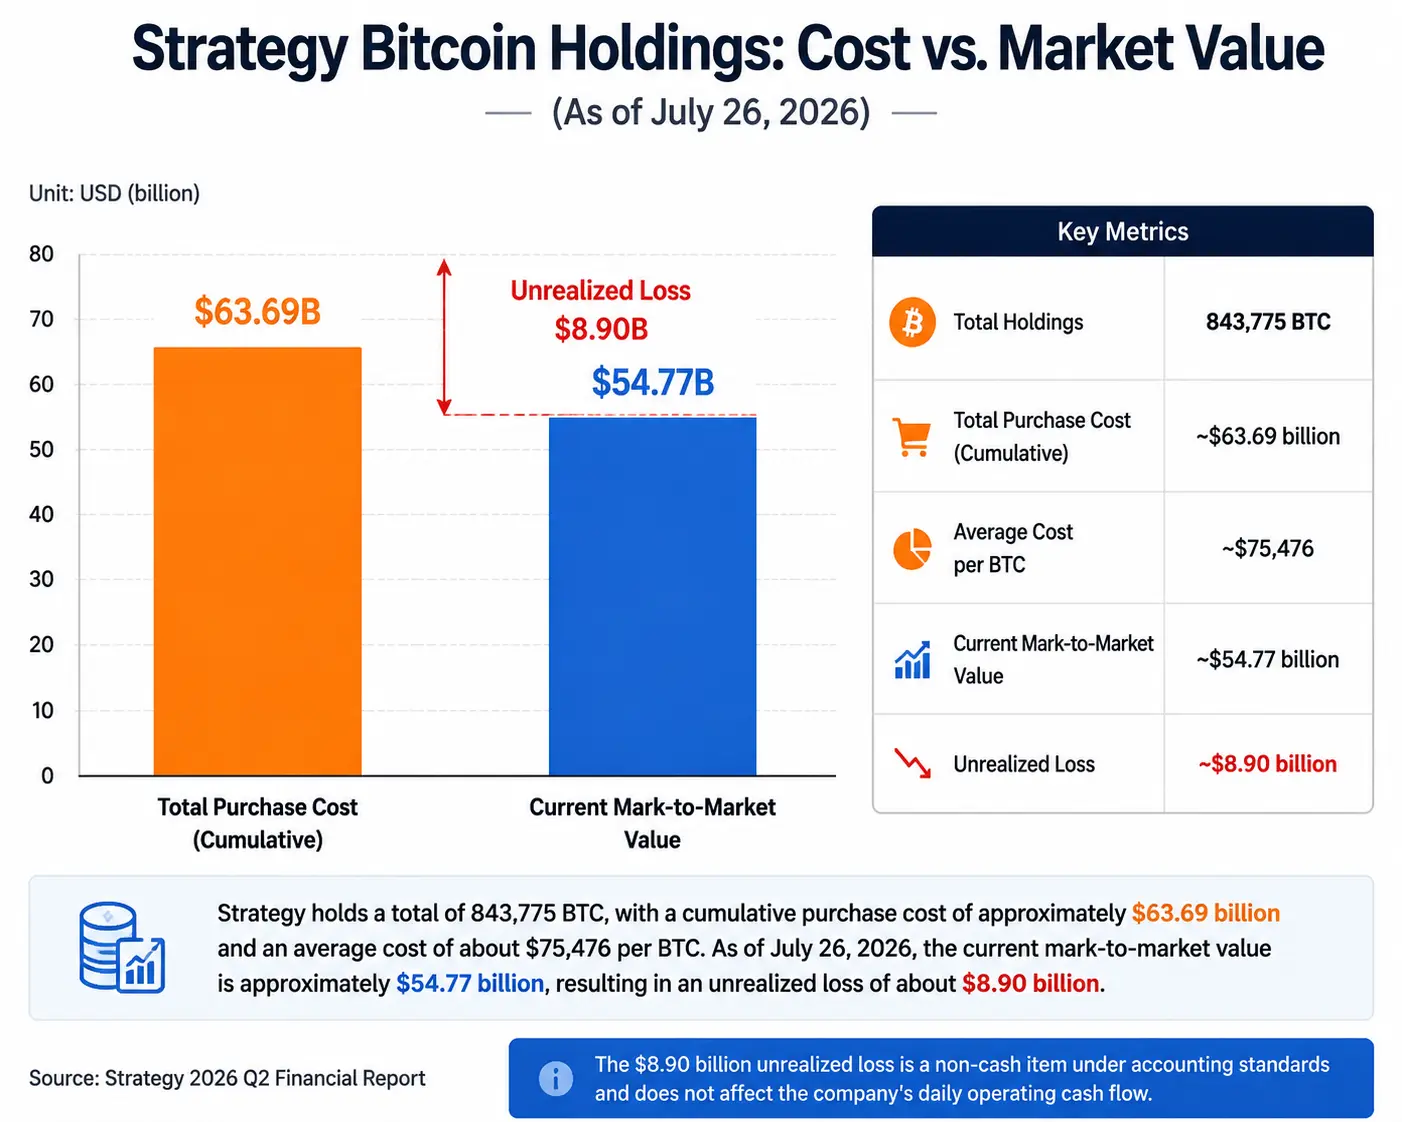
Strategy 比特币持仓成本与市值对比(截至 2026 年 7 月 26 日)
账面亏损之下,为何仍在增持?
82 亿美元的账面亏损并没有阻止 Strategy 继续买入比特币。理解这一点的关键在于认清公司的真正商业模式。
Strategy 的核心业务早已不是软件。公司的本质是一家“比特币储备公司”(Bitcoin Treasury Company)——通过资本市场融资,将资金转化为比特币持仓,再通过比特币的长期增值为股东创造价值。
原因一:比特币持仓规模仍在扩大
截至 2026 年 7 月 26 日,Strategy 持有 843,775 枚比特币,2026 年年内增长 25%。2026 年以来,公司通过各项市场融资计划累计募集约 170.6 亿美元资金。其中,通过 STRC 优先股发行筹集 75.3 亿美元,同比增长 254%。公司已成为全球最大的企业级比特币持有机构。
原因二:BTC Yield 是核心考核指标
Strategy 在 2026 年引入了一项关键指标——BTC Yield,用于衡量公司在完全摊薄基础上每股对应比特币持仓的增长效率。2026 年年初至今,公司实现 BTC Yield 4.5%,BTC Gain 约 29,997 枚。
公司还推出了另一项指标——BTC Hurdle ARR(比特币门槛年化回报率),目前设定为 10.8%,代表公司的有效信用成本。首席财务官 Andrew Kang 的解释是:当 BTC ARR 高于这一门槛时,每股净比特币的增长速度将快于比特币本身的价格涨幅。
换言之,Strategy 的决策逻辑是:只要融资成本低于比特币的长期增值潜力,增持比特币就是理性的资本配置行为。
原因三:下跌周期中的逆向布局
从历史来看,Strategy 的增持节奏往往与市场情绪呈反向关系。市场恐慌时融资买入,市场狂热时放缓节奏。2026 年第二季度比特币价格累计下跌约 14%,公司依然选择将持仓增加 11%。这种策略的前提假设是:短期价格波动不改变比特币的长期价值趋势。
增持节奏正在发生变化
尽管长期战略未变,但短期节奏确实在调整。
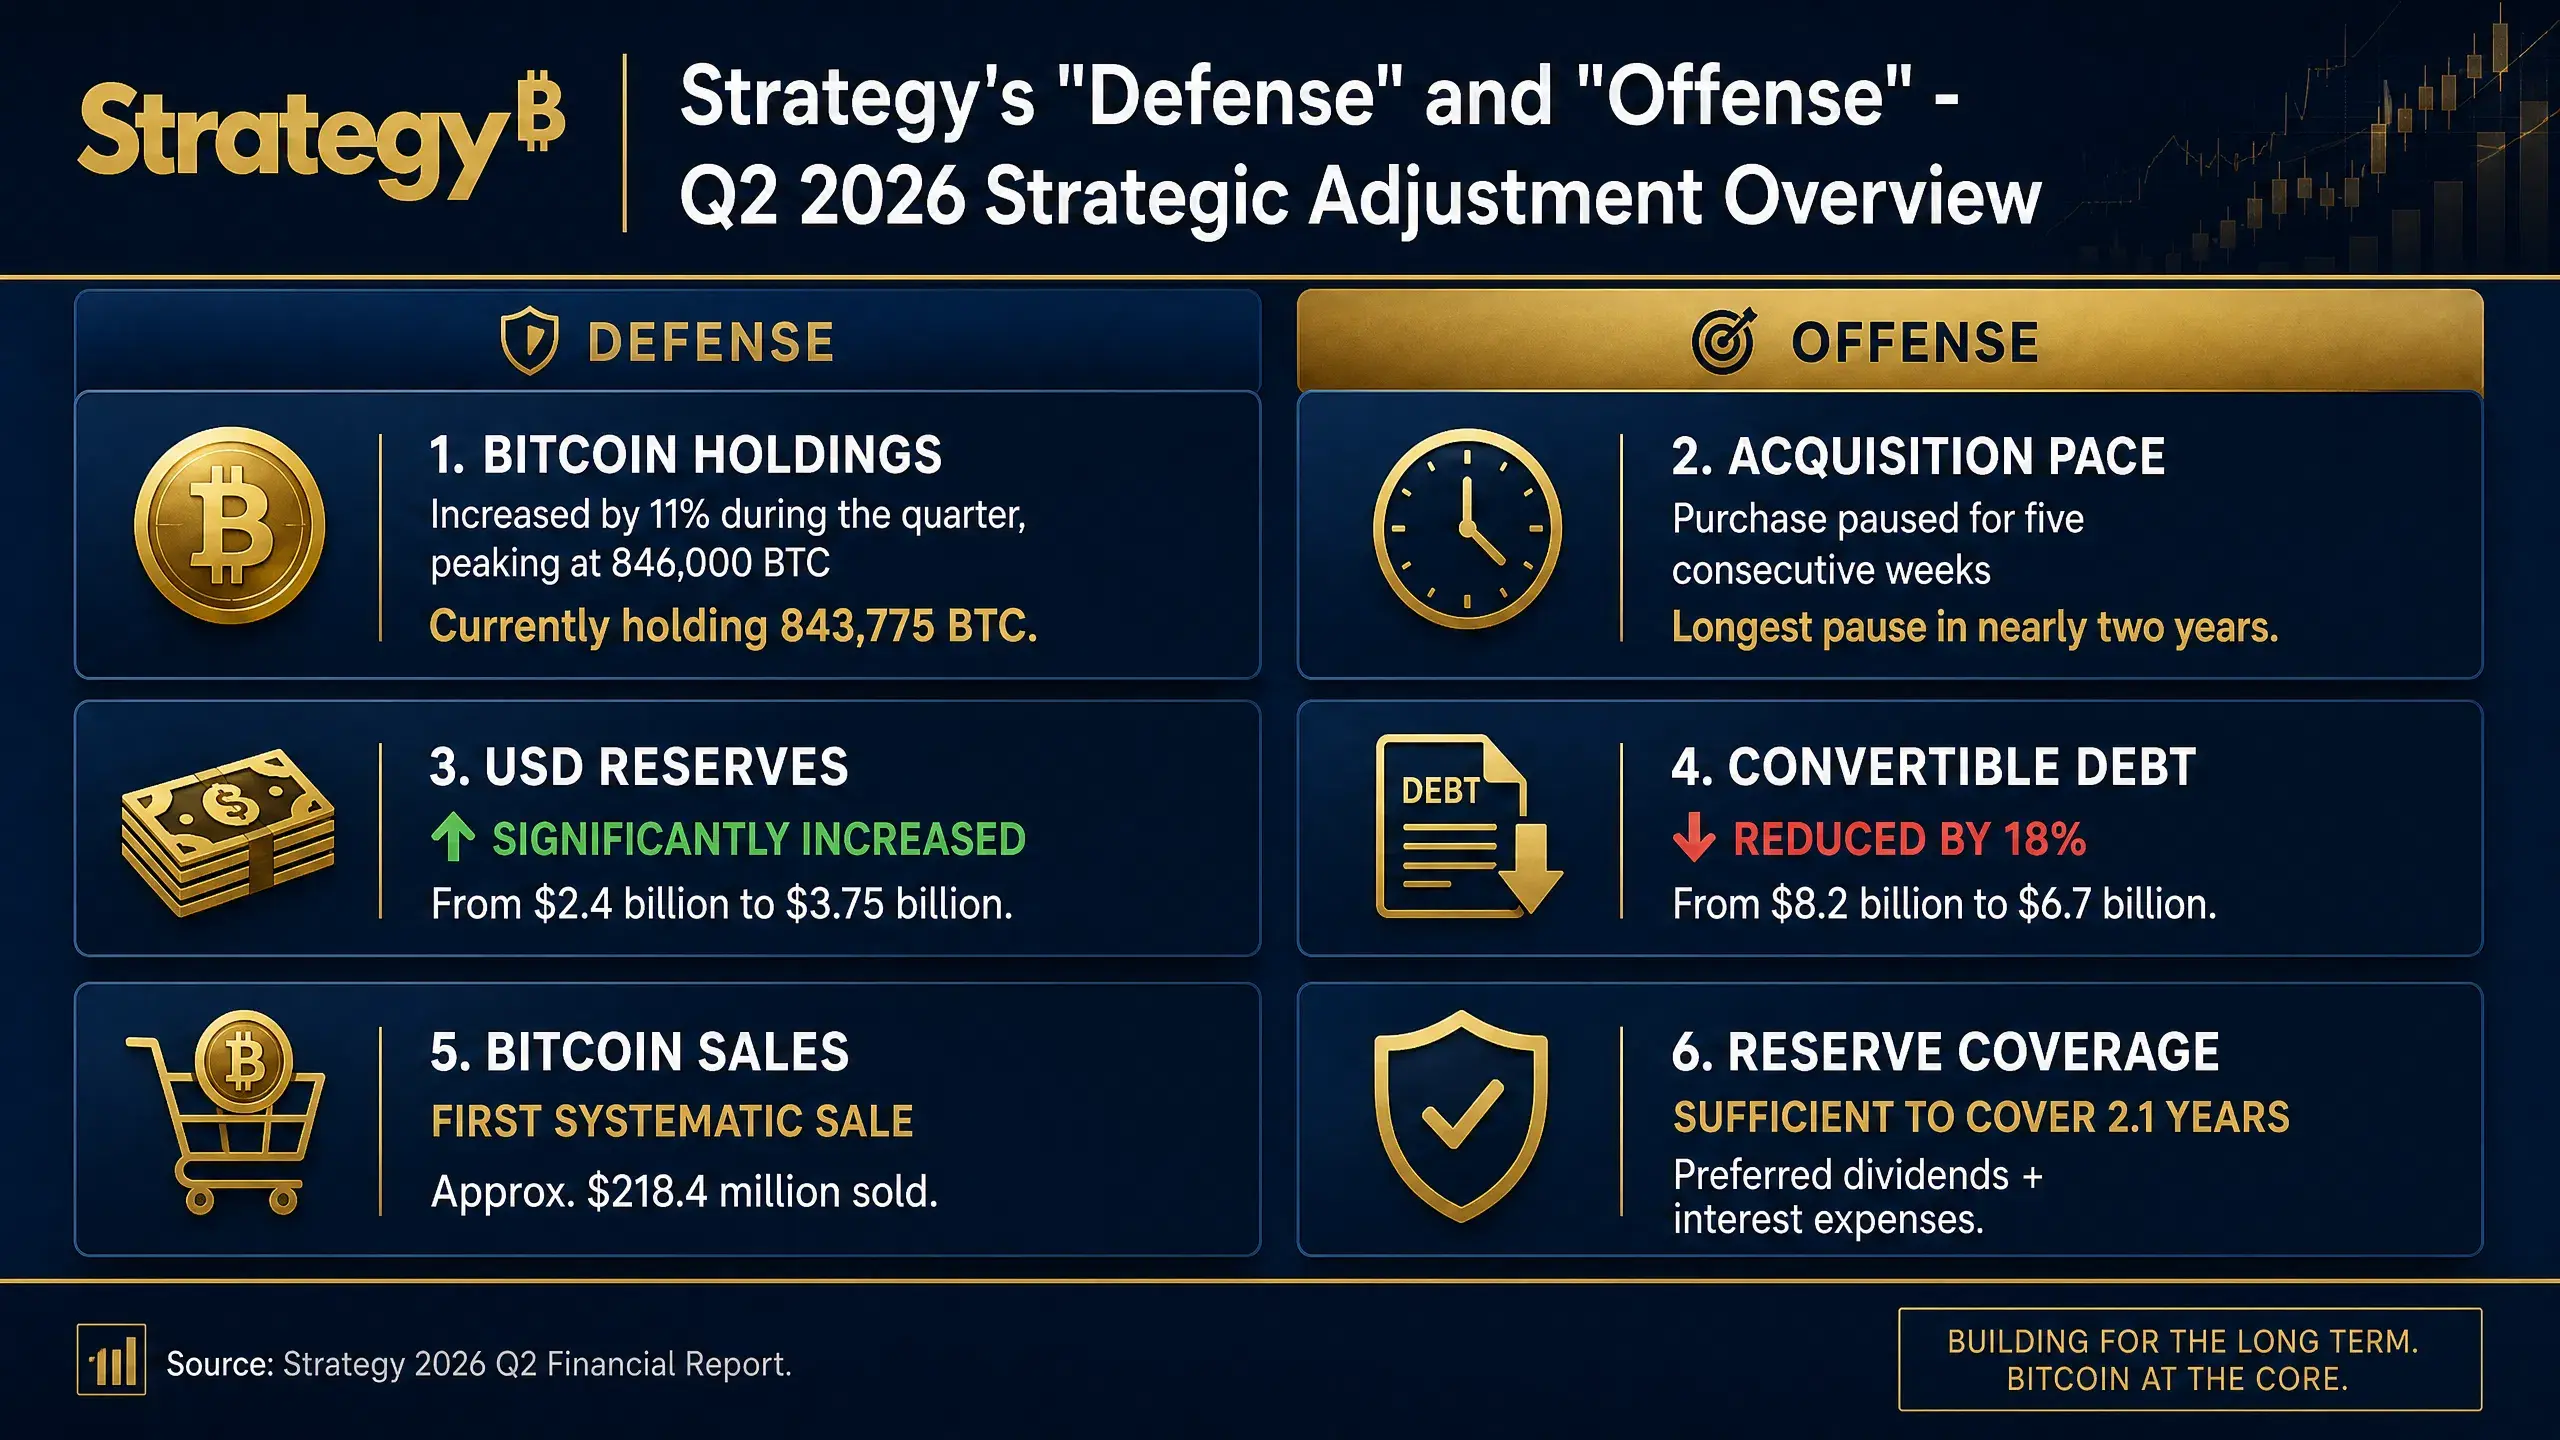
Strategy 战略调整一览图
变化一:连续五周暂停买入
财报发布前,Strategy 已连续五周暂停购买比特币。对于一家以持续增持比特币而闻名的公司,这种停顿值得关注。
变化二:美元储备快速积累
公司美元储备已从第二季度末的 24 亿美元增至 37.5 亿美元。这一储备足以覆盖优先股股息和利息支出约 2.1 年。CEO Phong Le 在财报中表示,公司第二季度将可转换债务削减了 18% 至 67 亿美元。
变化三:首次系统性出售比特币
2026 年,Strategy 已出售约 2.184 亿美元比特币用于支付优先股股息。公司还授权了最高 12.5 亿美元的比特币变现计划,专门用于补充美元储备或支付股息。这是公司自 2020 年启动比特币战略以来,首次系统性地出售比特币。
变化四:BTC Yield 低于融资成本
当前 4.5% 的 BTC Yield 与 10.8% 的 BTC Hurdle ARR 之间存在约 6.3 个百分点的差距。按公司自身的逻辑,当前套利空间不足。这解释了为什么公司选择暂停增持、积累现金——在价差转正之前,继续大规模融资买入比特币的经济性存疑。
值得注意的是,BTC Yield 从 5 月 25 日的 13.3% 降至 7 月底的 4.5%,降幅约 66%。这种快速下滑反映出公司在优先股融资大幅扩张的背景下,每股比特币持仓的增长速度未能跟上资本扩张的步伐。
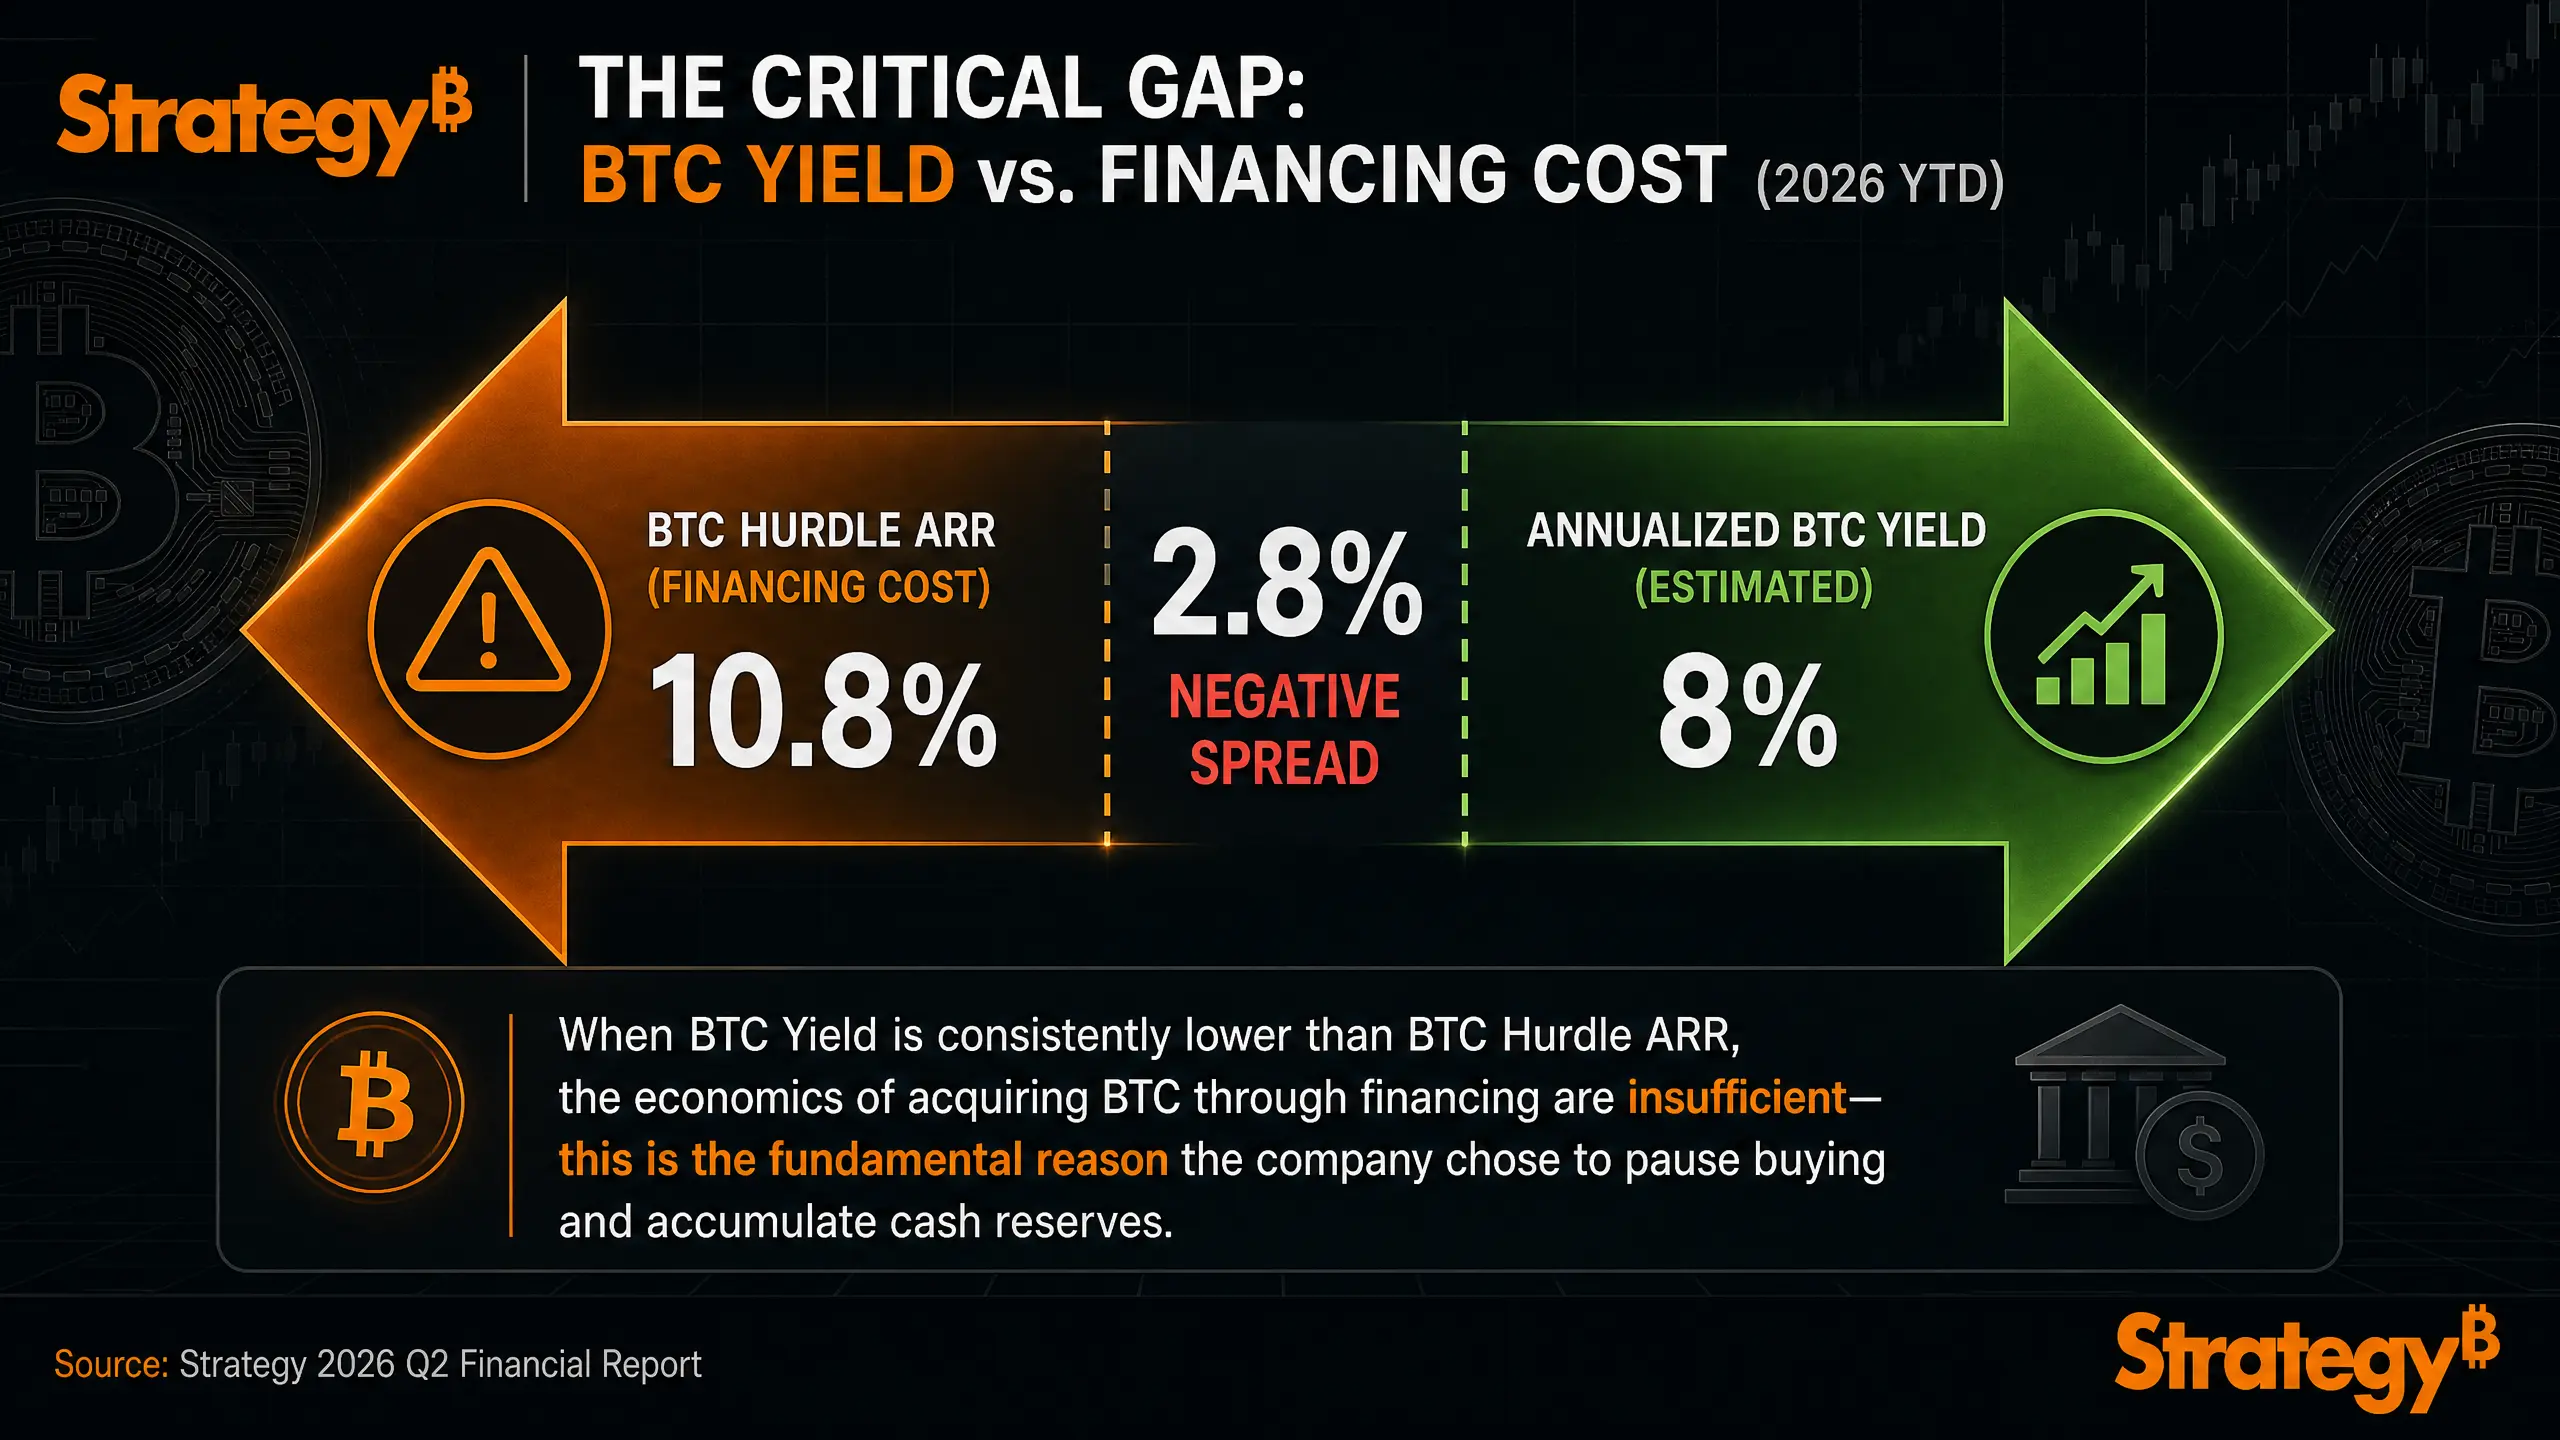
Strategy 融资成本与 BTC 收益的关键差距(2026 年 YTD)
MSTR 股票:两种视角,两种结论
MSTR 不是一只传统股票。它的价格走势与比特币高度相关,但又不完全同步。
看涨逻辑
第一,比特币上涨直接提升资产价值。Strategy 持有 843,775 枚比特币。假设比特币从当前约 64,564 美元上涨 10%,持仓市值将增加约 54 亿美元。这种杠杆效应使得 MSTR 在比特币牛市中往往跑赢比特币本身。
第二,MSTR 是股票市场获取比特币敞口的工具。部分投资者购买 MSTR 并非因为软件业务,而是希望通过股票账户获得比特币 exposure。优势在于:无需管理加密钱包、无需担心私钥安全、可通过杠杆放大收益。
第三,分析师共识仍偏乐观。目前共有 15 位分析师对 MSTR 维持“强力买入”的一致评级,平均目标价为 303.64 美元。财报公布后,Strategy 股价盘后仅微跌 0.61%,市场并未出现恐慌性抛售。
看跌风险
风险一,比特币持续下跌将直接侵蚀资产价值。目前比特币价格较 2025 年末的历史高点约 126,000 美元已下跌约 45.44%,过去一年跌幅达 45.44%。如果比特币继续下行,账面亏损将进一步扩大,融资能力也将受限。
风险二,融资成本压力持续上升。STRC 优先股的年化股息率已从 11.5% 提高至 12%。优先股股息从 2025 年同期的 4,910 万美元增至本季度的 4.007 亿美元。公司每年需支付的优先股股息与可转债利息合计约 17.6 亿美元。这是一笔刚性支出。
风险三,估值溢价可能收缩。过去一年,Strategy 股价累计下跌约 75%,同期比特币跌幅约 45%。如果投资者认为直接买入 BTC 比持有 MSTR 更高效,MSTR 的溢价可能进一步收窄。
风险四,STRC 优先股持续折价交易。STRC 自 5 月以来持续跌破 100 美元面值。公司已于 7 月以 2,500 万美元回购了约 2,890 万美元面值的 STRC 股票,折扣约 13.47%。如果 STRC 无法回到 100 美元附近,公司将无法继续通过这一渠道低成本融资。
Strategy 股票与直接购买比特币:如何选择?
MSTR 股票与直接持有 BTC 的核心区别,在于收益来源和风险结构不同。
收益来源方面,MSTR 股票的投资回报不仅取决于比特币价格上涨,还叠加了公司资本运作和杠杆效应带来的影响;而直接持有 BTC 的收益来源更纯粹,主要取决于比特币本身的价格变化。
波动性方面,由于 MSTR 通过融资、股票发行等方式扩大比特币敞口,其股价波动通常会高于 BTC,市场上涨时可能放大收益,但下跌时也可能放大损失。相比之下,直接持有 BTC 的波动主要来自加密资产市场本身。
交易方式方面,MSTR 股票可以通过传统证券市场(如纳斯达克)进行交易,更符合机构投资者和传统金融账户的操作习惯;而直接持有 BTC 则需要通过加密货币交易平台完成交易,并涉及钱包管理等环节。
风险结构方面,投资 MSTR 除了承担比特币价格风险外,还需要关注公司的融资成本、债务压力以及市场对其比特币资产溢价的变化。如果市场降低对 MSTR 的估值溢价,股价可能出现额外压力。直接持有 BTC 则主要面临价格波动风险,同时需要承担私钥管理和资产安全风险。
优势方面,MSTR 提供了一种更加机构化的比特币投资渠道,投资者无需自行管理钱包即可获得 BTC 敞口;而直接持有 BTC 的优势在于资产纯度更高,投资者直接拥有比特币,并不存在企业经营风险或股票市场中的额外估值因素。
选择 MSTR 的前提是看好比特币长期上涨,同时愿意承担额外的公司层面风险。选择直接持有 BTC 的前提是希望获得纯粹的比特币价格 exposure,不承担任何公司治理或财务杠杆风险。
结语
Strategy 2026 年第二季度 82.2 亿美元的净亏损,本质上是一份“比特币价格下跌的会计镜像”——2025 年同期 100.2 亿美元的净利润,同样是比特币价格上涨的会计镜像。亏损本身并不代表战略失败,但它揭示了一个正在发生的事实:当比特币价格持续低于平均持仓成本、BTC Yield 低于融资成本时,Strategy 的“融资-买入-持有”循环必须调整节奏。
公司正在做的调整包括:积累 37.5 亿美元现金储备、削减 18% 的可转换债务至 67 亿美元、暂停增持、启动比特币变现计划。这些举措的目标不是放弃比特币战略,而是在比特币价格低迷期为公司争取更多的财务弹性。
创始人兼执行主席 Michael Saylor 在财报中表示:“在比特币市场情绪低迷、充满怀疑的当下,我们将继续完善我们的商业模式,并将数字信贷确立为一种新的资产类别。”
对于投资者而言,MSTR 的价值始终与比特币价格深度绑定。在比特币牛市中,MSTR 的杠杆效应可能带来超额回报;在比特币熊市中,MSTR 可能放大跌幅。最终的问题不是“Strategy 还能不能买”,而是“你是否相信比特币的长期趋势” ——以及你是否愿意接受一家上市公司层面的额外风险来获取比特币敞口。
FAQ
Q1:Strategy 82 亿美元的亏损是真实的现金损失吗?
不是。这笔亏损几乎全部来自比特币持仓的未实现账面损失(83.2 亿美元)。公司没有因为这笔亏损而产生实际的现金流出。真正的现金支出是优先股股息和债务利息——2026 年 Q2 优先股股息为 4.007 亿美元。
Q2:Strategy 的 BTC Yield 4.5% 意味着什么?
BTC Yield 衡量公司在完全摊薄基础上每股对应比特币持仓的增长效率。4.5% 意味着 2026 年以来,每股比特币持仓增加了 4.5%。但这个数字低于公司设定的融资成本门槛 10.8%,说明当前通过融资增持比特币的套利空间不足。
Q3:Strategy 为什么要开始卖比特币?
公司已出售约 2.184 亿美元比特币用于支付优先股股息,并授权了最高 12.5 亿美元的比特币变现计划。主要原因是 STRC 优先股的年化股息率高达 12%,每年股息与利息支出合计约 17.6 亿美元。在股权融资成本上升的背景下,出售少量比特币来覆盖刚性支出是理性的流动性管理选择。
Q4:MSTR 和直接买 BTC,哪个更划算?
取决于投资者的风险偏好和交易习惯。MSTR 提供杠杆化的比特币敞口——比特币上涨时涨幅更大,下跌时跌幅也更大。同时 MSTR 存在公司层面的额外风险:融资成本、债务压力、估值溢价变化。直接持有 BTC 则更为纯粹,没有对手方风险,但需要自行管理资产。
相关快讯
Gate 日报(7月31日):《CLARITY 法案》修订版道德规范提交白宫;Strategy 第二季亏损 82 亿
ChatGPT AI 预测比特币 $95K ,到 2026 年底牛市情景最高达 14 万美元
MicroStrategy 报告称其在 2026 年第二季度亏损 82.2 亿美元,并扩大比特币持仓
该策略以每股 86.52 美元回购 288,930 股 STRC 股票,预计产生 390 万美元的增厚
尽管比特币亏损 114 亿美元,MSTR 的年化收益率仍达到 42%


