


SK 海力士今日开盘跌超 7%:从财报超预期到股价腰斩,AI 内存龙头还值得关注吗?
关键要点
- SK海力士股价8月19日下跌超过7%,原因是美国长期国债收益率飙升,引发存储芯片股遭到整体抛售。
- SK海力士第二季度营收创纪录,达到79.32万亿韩元,营业利润为60.54万亿韩元,但仍低于市场预期。
- SK海力士保持58%的HBM市场份额,产能已预订至2027年第一季度,但在HBM4量产方面面临三星和美光的竞争压力。
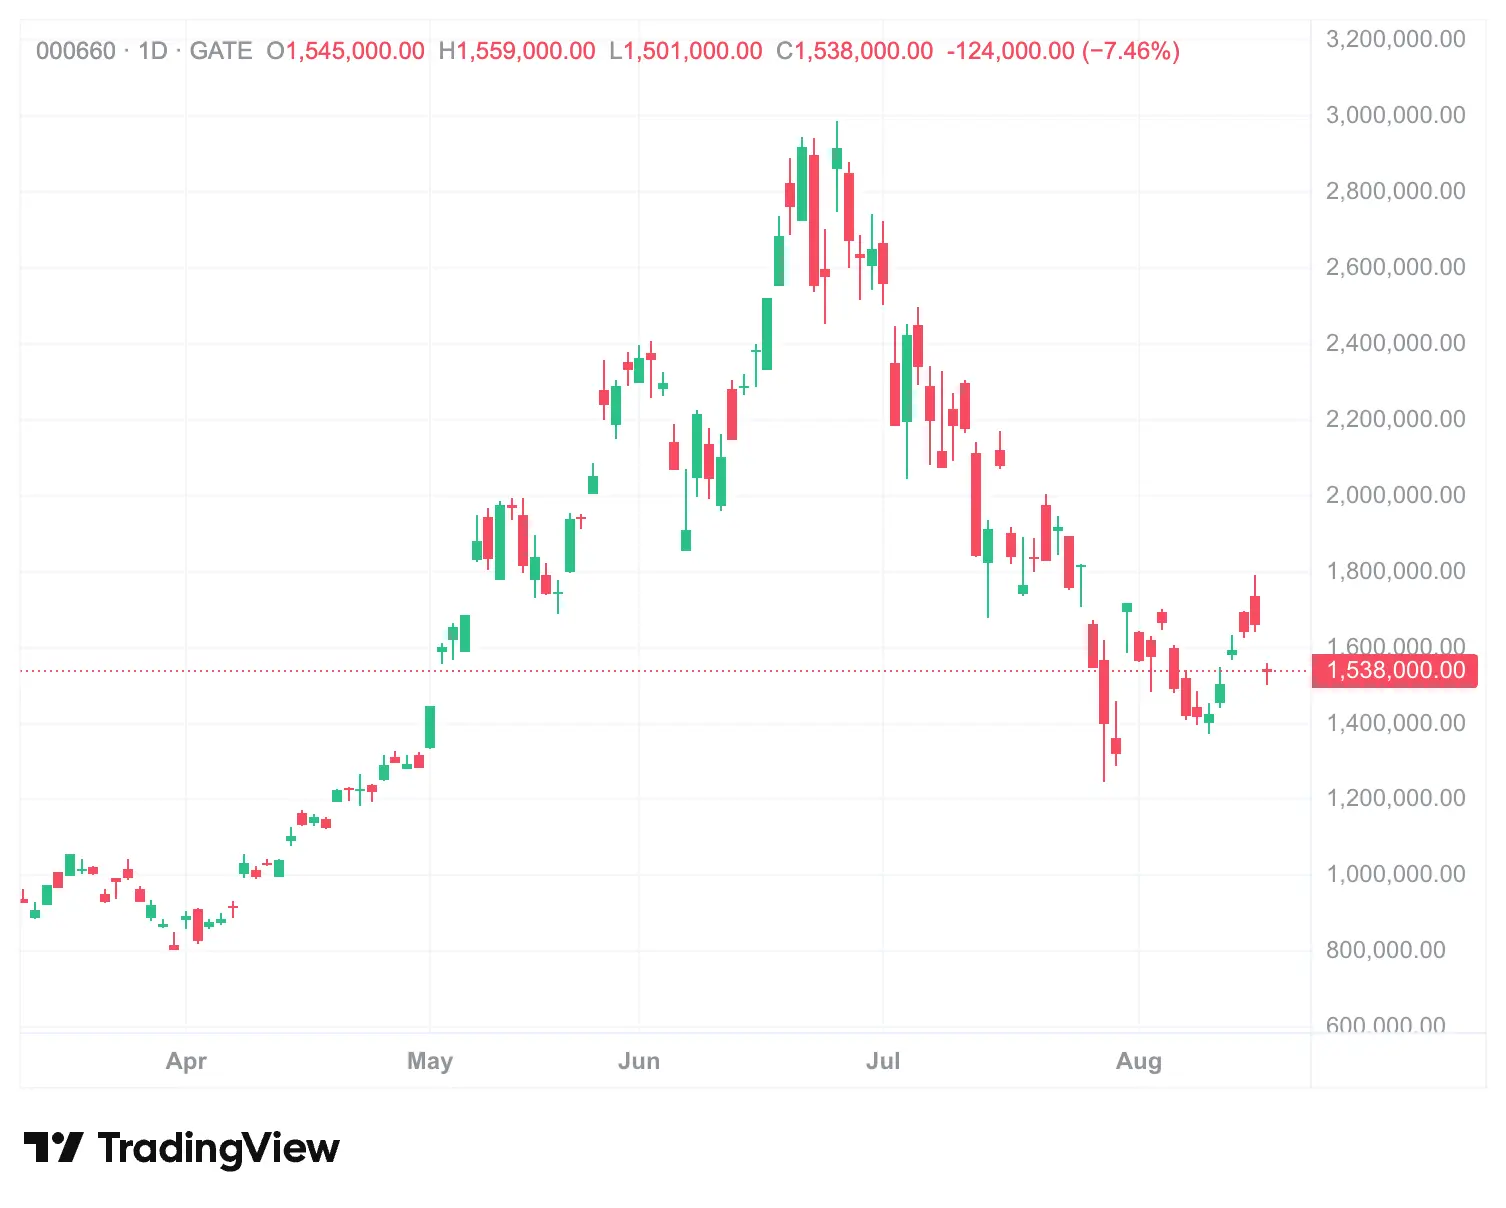
8 月 19 日,韩国综指早盘大跌逾 6% 触发熔断机制,芯片股成为重灾区。SK 海力士盘中跌幅一度超过 7%,暂报 154.3 万韩元(约合 1,095 美元)。此前一个交易日,SK 海力士 ADR 在美股市场已暴跌 9.20%,收于 155.62 美元。
这并非 SK 海力士第一次出现剧烈波动。自今年 6 月创下历史高点以来,该公司股价已累计回撤近 50%。一份又一份创纪录的财报未能止住跌势,一场又一场行业会议也未能安抚市场情绪。当一家营收同比增长 257%、营业利润同比增长 557% 的企业仍被投资者持续抛售时,市场质疑的已不是基本面本身,而是整个 AI 硬件投资叙事是否正在松动。
长债利率飙升如何引爆存储芯片抛售潮
8 月 18 日,美股三大指数全线收跌,纳指大跌 1.33%,标普 500 指数跌 0.69%,道指跌 0.22%,三大股指均遭遇三连跌。费城半导体指数重挫 4.98%,30 只成分股全数飘绿。
这轮抛售的直接导火索指向长端美债收益率的“反常”飙升。在市场对美联储加息预期已显著回落的背景下,美国 30 年期国债收益率盘中升至 5.33%,创 2007 年以来最高水平。10 年期国债收益率在 4.71% 附近波动,仍接近 2005 年 1 月以来的最高水平。
长端债券收益率上行,直接提高了成长股的折现率。对于估值已处于高位的科技股而言,这意味着未来现金流的现值被压缩,估值承压成为必然。存储芯片板块——尤其是 AI 硬件产业链上的核心标的——成为资金集中撤离的重灾区。SK 海力士 ADR 暴跌 9.20%,闪迪跌 9.01%,希捷科技跌 9.16%,西部数据跌 7.43%,美光科技跌 7.02%。
这并非存储行业基本面突然出现重大利空。追蹤記憶體類股的 Roundhill Memory ETF 同日重挫约 8.8%,显示这次下跌属于整体产业同步去风险,而非单一公司事件。
中东地缘政治与流动性担忧为何同时发酵
收益率飙升的背后,是地缘政治不确定性的重新浮现。美国与伊朗关于延长停火的谈判破裂后,投资者对中东紧张局势升级的担忧加剧。特朗普要求谈判团队暂停与伊朗接触的消息进一步推升了市场避险情绪。
地缘政治风险与利率风险形成共振。国际油价因不确定性上升而上涨,ICE 布伦特原油期货收于每桶 91.02 美元,WTI 原油期货收于每桶 84.94 美元,均创 7 月 24 日以来最高水平。油价的上涨又进一步加剧了市场对通胀黏性的担忧,形成负反馈循环。
8 月 18 日,韩国 KOSPI 指数下跌 108.11 点(1.55%),收于 6,869.83 点。机构投资者在证券市场净卖出约 1.1 万亿韩元。8 月 19 日早盘,KOSPI 大跌逾 6% 失守 6,500 点,韩国交易所启动 SIDECAR 机制,暂停 KOSPI 程序化卖盘。
机构资金的集中出逃与程序化交易的放大效应,共同构成了 SK 海力士短期暴跌的微观机制。瑞穗证券分析师指出,8 月市场成交量偏低,程式交易可能放大了芯片股的跌势。
创纪录财报为何成为股价下跌的导火索
7 月 29 日,SK 海力士发布 2026 年第二季度财报。数据显示,二季度营收达 79.3187 万亿韩元(约 545 亿美元),同比增长 257%;营业利润达 60.5426 万亿韩元(约 420 亿美元),同比增长 557%;净利润达 93.9226 万亿韩元(约 645 亿美元),同比增长 1,242%。营业利润率高达 76%。上半年总营收约 6,292.95 亿元人民币,同比增长 230.8%。
按任何正常标准衡量,这都是一份极其强劲的财报。但财报公布后,SK 海力士美股 ADR 收盘重挫超过 8%,韩股盘中一度跌超 19.3%,创历史最大单日跌幅。
问题出在“预期”二字上。市场此前普遍预期二季度营收约为 83.9 万亿至 84 万亿韩元,营业利润约为 64.2 万亿至 64.22 万亿韩元。实际营收和营业利润双双低于这一预期区间——营收缺口约 4.7 万亿韩元,营业利润缺口约 3.7 万亿韩元。
在一个“超预期才算及格”的市场里,“创纪录但不及预期”约等于“利空”。SK 海力士过去一年多股价最高涨幅接近 10 倍,市场早已将“业绩暴涨”计入了股价。当实际数字未能超越那个已经极度乐观的预期时,抛售便顺理成章。
路透社报道分析认为,SK 海力士淡化了对扩产引发供给过剩的担忧,但长期供货协议虽然能让企业更清晰预判远期需求,却也会抑制短期产品涨价空间。HBM 业务占比更高,而这类芯片的涨幅不及传统存储芯片,进一步压缩了短期盈利弹性。
存储周期是否已过顶:市场分歧如何影响股价
南韩记忆体双雄近期遭多家本土券商下修目标价,市场对“记忆体晶片週期是否已过顶”的判断出现明显分歧。
未来资产证券以“週期頂峰可能早於預期”为由,将三星目标价从 39 万韩元砍至 35 万;对 SK 海力士,未来资产 7 月 29 日将目标价从 420 万韩元大幅下调至 280 万,信韩投资从 420 万降至 270 万。摩根大通将 SK 海力士目标价从 300 万韩元下调至 275 万韩元,目标倍数从 8 倍前瞻市盈率降至 7 倍。瑞银也将目标价从 320 万韩元下调至 300 万韩元。
但并非所有机构都持悲观态度。韩国投资证券逆势将目标价从 380 万上调至 470 万韩元。目前各家对 SK 海力士的目标价最低 270 万、最高 470 万韩元,落差达 200 万韩元——这一极端分化本身,就是市场分歧的最佳注脚。
从估值来看,SK 海力士动态市盈率约 3.6 倍(彭博,2026 年 8 月 14 日)。市盈率倍数的压缩,正是存储行业进入“后周期”定价的典型表现。摩根士丹利此前警告,AI 存储狂欢接近拐点,内存价格或于四季度见顶。而花旗则在 7 月 24 日发布报告,明确驳斥“见顶”论,重申对 SK 海力士的“买入”评级。
周期之争的本质,是市场对“AI 驱动的存储需求究竟是结构性变革还是周期性脉冲”这一根本问题的判断分歧。
HBM 的护城河是否正在被侵蚀
SK 海力士最核心的竞争优势在于高带宽内存(HBM)领域。作为英伟达 AI 加速器的核心内存供应商,SK 海力士在 HBM 市场以约 58% 的市占率位居全球第一。2026 年第一季全球 HBM 市场中,SK 海力士市占率约 51.4%,高于三星的 21.2% 及美光的 27.4%。
公司的 HBM 产能已全部售罄,常规订单排至 2027 年第一季度,英伟达等核心客户的长期合约更是锁定至 2027 年底。传统 DRAM 产能的 60% 以上已转产 HBM。公司预计 2027 年 AI 半导体需求将较 2026 年增长 60% 至 100%。
但竞争格局正在变化。三星已于 5 月底宣布向客户出货 HBM4E 样品,搭载第六代 10 纳米级 DRAM 制程,运算效能较 HBM4 提升超过 20%。2026 年 6 月 5 日,英伟达 CEO 黄仁勋确认美光也已通过 Vera Rubin 平台的 HBM4 资格认证。三家主要内存厂商均已成为英伟达下一代平台的合格供应商。
这意味着 SK 海力士 58% 的 HBM 市场份额将面临来自三家供应商的实质性竞争。内存并非赢者通吃的行业——英伟达认证多家 HBM 供应商,既是为确保供应安全,也是为了维持定价纪律。随着三家厂商的 HBM4 产量规模化扩张,定价权可能趋于减弱。
SK 海力士的 HBM4 良率约为 80%,三星仍低于 60%。技术领先优势依然存在,但差距正在收窄。真正关键的问题不是 SK 海力士能否维持独家供应商地位——它不会——而是其能否凭借良率、产量和技术层面的领先优势,持续支撑其定价溢价地位。
估值、分歧与长期逻辑如何权衡
从估值维度看,SK 海力士当前的估值水平处于历史低位。截至 8 月 18 日收盘,SK 海力士 ADR 报 155.62 美元。TTM 市盈率约 8.20 倍,远期市盈率约 4.02 倍。这一估值水平显著低于美光科技(约 9 至 11 倍远期市盈率)和费城半导体指数(约 27 倍)。
瑞银在 7 月将 SK 海力士 ADR 纳入研究范围,给予“买进”评级,目标价 204 美元。瑞银认为,AI 正在重塑记忆体供需结构,SK 海力士中长期获利仍具延续空间。公司目前股价隐含的长期股东权益报酬率仅接近 2012 年 DRAM 产业重整后的平均值 17.7%,远低于瑞银预估的 2027 年至 2031 年平均 ROE 40.2%。
但看空逻辑同样有其依据。内存历来是半导体领域周期性最强的细分板块。若 AI 需求增长放缓——无论是因为变现不及预期、算法效率提升降低内存需求,还是资本支出预算被削减——内存市场可能以同样快的速度过冲至下行。2018 年和 2021 年的内存繁荣周期,都以严重的供给过剩和价格崩溃告终。
此外,SK 海力士 ADR 以美元计价,但底层业务的营收和成本主要以韩元计算。韩元汇率波动构成额外的汇率风险敞口。
综合来看,SK 海力士当前面临的是一组结构性矛盾:基本面(创纪录的营收与利润、HBM 技术领先、产能售罄)与市场面(周期见顶担忧、估值压缩、机构分歧)之间的持续拉锯。短期波动由宏观利率环境、地缘政治风险和市场情绪共同驱动;中长期走势则取决于 AI 基础设施建设的持续性、HBM 竞争格局的演变,以及存储周期能否真正从“周期性脉冲”转变为“结构性增长”。
常见问题(FAQ)
Q:SK 海力士 8 月 19 日下跌的主要原因是什么?
A:8 月 19 日 SK 海力士开盘下跌超 7%,直接触发因素是前一个交易日美股存储芯片板块集体重挫的联动效应。8 月 18 日,30 年期美债收益率升至 5.33%(2007 年以来最高),叠加中东地缘政治紧张升级,引发科技股大规模抛售,SK 海力士 ADR 暴跌 9.20%。次日韩股开盘后,KOSPI 大跌逾 6% 触发熔断,芯片股成为重灾区。
Q:SK 海力士二季度财报明明创了历史新高,为什么股价反而大跌?
A:二季度营收 79.32 万亿韩元、营业利润 60.54 万亿韩元均创单季历史纪录。但市场此前预期营收约 84 万亿韩元、营业利润约 64 万亿韩元。实际数字低于预期,在“超预期才算及格”的市场环境中,“创纪录但不及预期”被视为利空。此外,HBM4 出货进度递延、长期供货协议抑制短期涨价空间等因素也加大了市场担忧。
Q:SK 海力士的 HBM 市场地位是否正在受到威胁?
A:SK 海力士目前仍以约 58% 的市占率位居全球 HBM 市场第一。但三星已开始出货 HBM4E 样品,美光也已通过英伟达 Vera Rubin 平台的 HBM4 资格认证。竞争格局正从“一家独大”向“三方竞逐”演变,定价权可能趋于减弱。
Q:存储芯片周期是否已经见顶?
A:市场对此存在严重分歧。摩根士丹利警告存储周期可能接近拐点;花旗则明确驳斥“见顶”论,重申“买入”评级。从估值看,SK 海力士动态市盈率已压缩至约 3.6 倍,这是市场按“后周期”定价的典型信号。但 SK 海力士董事长预计 2027 年 AI 半导体需求将较 2026 年增长 60% 至 100%,基本面仍在“进行时”。
Q:当前估值水平是否具备吸引力?
A:截至 8 月 18 日,SK 海力士 ADR 收于 155.62 美元,TTM 市盈率约 8.20 倍,远期市盈率约 4.02 倍,显著低于美光科技和费城半导体指数。但低估值本身并不构成买入理由——它可能是“价值洼地”,也可能是“价值陷阱”,取决于 AI 内存需求的可持续性和竞争格局的演变方向。
相关快讯