


NBIS 股价大涨接近历史前高:Q2 财报引爆 AI 算力龙头,AI 基础设施叙事还能走多远?
关键要点
- Nebius Group 股价在 2026 年 8 月 12 日飙升 34.1%,此前公布的第二季度业绩超出预期。
- AI 云业务收入达到 57.49 亿美元,同比增长 514%,盈利率为 50%。
- 管理层维持 2026 年 ARR 目标为 57490亿至 90 亿美元,并将签约电力目标上调至 5 吉瓦。
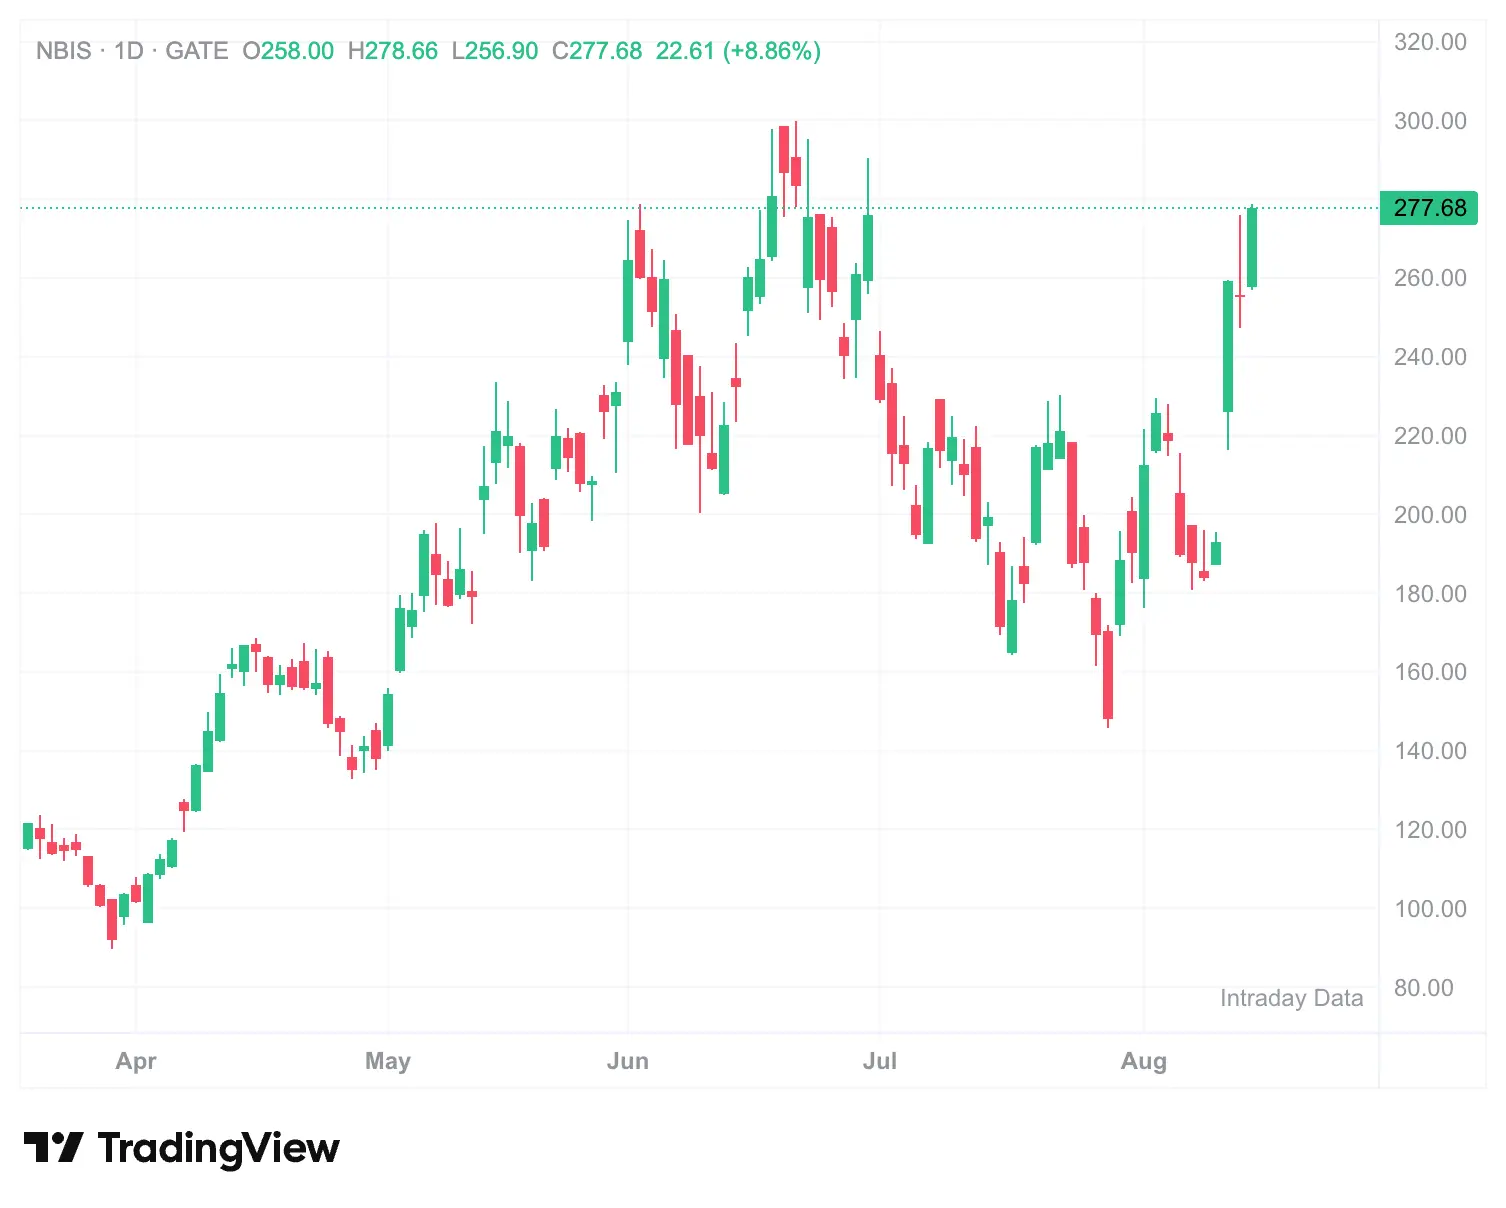
截至 2026 年 8 月 17 日,据 Gate 股票行情数据显示,NBIS(Nebius Group)上周收盘报 277.7 美元,较 7 月底约 145 美元的阶段性低点已接近翻倍。年初至今,NBIS 累计涨幅已超过 210%。52 周高点为 299.86 美元,当前价格距历史前高已不足 8%。
不到一个月的时间里完成超过 90% 的涨幅,NBIS 正在成为 AI 基础设施赛道最受关注的标的之一。这轮上涨究竟是业绩驱动的基本面重估,还是情绪助推的短期脉冲?后市的核心变量又在哪里?
NBIS 上涨的直接催化剂是什么
NBIS 本轮上涨的直接触发因素,是 8 月 12 日盘前发布的 2026 财年第二季度财报。
财报数据显示,Nebius 第二季度实现营收 5.823 亿美元,同比增长 454%,环比增长 46%,显著超出华尔街分析师预期的 5.7 亿美元。核心的 Nebius AI Cloud 业务收入达 5.749 亿美元,同比增长 514%,占总营收的 98% 以上。
利润端的改善同样显著。调整后 EBITDA 从去年同期的亏损 2,100 万美元,跃升至盈利 2.362 亿美元,调整后 EBITDA 利润率达到 41%,AI Cloud 业务本身的利润率更是高达 50%。每股亏损仅 0.12 美元,远优于分析师预期的 0.67 美元亏损。
更关键的是年化营收运行率(ARR)——截至 6 月底已达 30 亿美元,同比增长 598%,较 3 月底的 19 亿美元增长了 56%。管理层维持全年营收指引 30 亿至 34 亿美元,ARR 目标 70 亿至 90 亿美元。
财报发布当日,NBIS 单日暴涨 34.1%,市值一天增加 179 亿美元至 705 亿美元。此后两个交易日继续上攻,最终收于 277.7 美元附近。
为什么市场愿意给出如此高的溢价
市场对 NBIS 的估值逻辑,正在经历从“AI 算力概念股”到“欧洲版 CoreWeave”的范式切换。
Neocloud(新一代 AI 云)是一个正在快速成型的产业赛道。与传统云服务商不同,Neocloud 厂商专注于为 AI 训练和推理提供大规模 GPU 算力基础设施。当前这一赛道的核心矛盾不是需求不足,而是供给跟不上。
Nebius 的独特之处在于其供给侧的定价能力。该公司首次公开竞拍算力产能,落槌价竟比历史最高报价还高出 15%。短周期、快速交付的算力,每兆瓦报价达 4,000 万至 5,000 万美元,而长期合约价仅为每兆瓦 2,000 万至 2,500 万美元——短周期订单的定价约为长期合约的两倍。
管理层的供给策略也值得关注。CEO Arkady Volozh 在致股东信中表示,公司“今天就能按当前条款卖完 2027 年的全部产能”,但故意保留一部分供给,等待更高价格的短周期交易。当一家公司主动拒绝提前锁定明年的收入,本质上是在行使定价权——这在高速增长的基础设施赛道中并不常见。
此外,Nebius 已将 2026 年底的 contracted power 目标上调至 5 吉瓦,这一数字自 2025 年 8 月以来已增长五倍。产能扩张与定价能力形成正向循环,成为市场给予高估值溢价的核心依据。
多空分歧为何如此剧烈
尽管 NBIS 涨势凌厉,做空力量却在同步攀升。
截至 8 月中旬,Nebius 的空头持仓占流通股比例已高达 28.8%,成为市场上被做空最严重的 AI 基础设施标的之一。做空比率远超 CoreWeave 的 15% 和 Riot Platforms 的 14%。
知名做空投资者 Michael Burry 是其中的代表性人物。他于 8 月 6 日前后在约 212 美元价位披露了 NBIS 空头仓位,此后在约 247 美元进一步加仓。他预判 2028 年 AI 算力将出现供给过剩。
空头的核心逻辑集中在两个层面。一是资本开支与现金流:前四季度现金消耗超过 54 亿美元,上半年累计达 81 亿美元,意味着公司需要在今年下半年通过债务或股权融资补充资本。二是折旧与资产寿命:Burry 此前质疑部分厂商将 GPU 按五到六年计提折旧,而实际可用年限可能仅为两到三年,利润存在被高估的可能。
但多头也有充分的回击依据。Nebius 首次公开竞拍算力产能的落槌价高于历史最高报价——如果 GPU 真的“只剩两三年残值”,买家不应加价抢购。CoreWeave 甚至签下了 A100 芯片(2020 年问世、已落后三代)的算力合同,期限延伸至 2029 年。
多空双方各执一词,分歧短期内难以弥合。而这种分歧本身,恰恰是 NBIS 高波动率的重要来源。
Neocloud 赛道的景气度能否持续
NBIS 的大涨并非孤立事件。同期,另一家 Neocloud 龙头 CoreWeave 财报后同样大涨 19%,两家公司的财报共同指向同一结论:现有算力产能已被客户预订一空,供不应求仍是主旋律。
更宏观的视角同样支持这一判断。微软云收入同比增长 43%,谷歌云增长 82%,亚马逊云增长 37%。无论是传统云巨头还是 Neocloud 新贵,AI 基础设施的需求曲线仍在陡峭上升。
Neocloud 赛道的竞争壁垒也在发生变化。GPU 短缺时,加价下单总能解决;但变电所、输电容量、并网许可,没有一样可以靠砸钱速成。芯片的缺口是商业问题,电力的缺口是物理问题。这一结构性变化意味着,先行者一旦完成电力基础设施的卡位,后来者将面临极高的进入门槛。
从市场规模看,全球 AI 算力租赁市场 2024 年规模为 146 亿美元,预计到 2031 年将以 22.3% 的复合增长率扩张至 636.4 亿美元。在这一宏观背景下,Neocloud 赛道的景气度具备持续的基本面支撑。
接近历史前高之后面临哪些关键变量
当前 NBIS 价格 277.7 美元,距离 52 周高点 299.86 美元仅差约 7.4%。能否突破前高并站稳,取决于以下几个关键变量。
- **产能交付节奏。**Nebius 的业绩增长高度依赖 GPU 集群的部署速度。2026 年 Capex 规模庞大——仅一季度已达约 25 亿美元。若产能扩张不及预期,ARR 目标可能面临下调风险。
- **定价权的持续性。**短周期算力合约的高溢价是当前估值的重要支撑。但如果更多竞争对手入局,或超大规模云厂商(Hyperscaler)加大自建力度,定价权可能受到侵蚀。
- **融资需求与股权稀释。**持续的现金消耗意味着 Nebius 需要在未来几个季度进行新一轮融资。融资方式(债务 vs 股权)和规模将直接影响现有股东的权益结构。
- **宏观与行业情绪。**NBIS 作为高 beta 成长股,对利率环境和风险偏好高度敏感。纳斯达克指数在 8 月 14 日微跌 0.13%,而 NBIS 逆势大涨 8.88%,显示出极强的个股 alpha。但这种脱离大盘的走势能否持续,需要打一个问号。
市场叙事与基本面之间是否存在脱节
从估值角度看,即便经过近期回调,Nebius 的市销率仍在 50 倍以上。这一水平隐含的市场预期是:公司不仅能够保持当前的增长速度,还能在 Neocloud 赛道中确立持久的竞争优势。
乐观情景下,若 2026 年底 ARR 达到 90 亿美元,按照当前 AI 云基础设施公司 15 倍市销率的估值框架,市值空间仍然可观。但悲观情景下,若算力供给在 2027—2028 年集中释放,定价权回落,高估值将面临显著压力。
当前价格接近历史前高,意味着市场已经在相当程度上定价了“完美执行”的预期。在这种估值水平下,任何低于预期的数据都可能触发较大幅度的回调。
FAQ
Q1:NBIS 本轮上涨的核心原因是什么?
直接催化剂是 8 月 12 日发布的 2026 年 Q2 财报。营收同比增长 454% 至 5.823 亿美元,AI Cloud 业务增长 514%,调整后 EBITDA 从亏损转为盈利 2.362 亿美元,大幅超出市场预期。
Q2:NBIS 距离历史前高还有多远?
截至 2026 年 8 月 17 日,NBIS 收盘报 277.7 美元,52 周高点为 299.86 美元,差距约 7.4%。
Q3:为什么 NBIS 大涨的同时做空比率也在上升?
空头认为 Nebius 的资本开支过大、现金流持续为负,且 AI 算力可能在 2027—2028 年出现供给过剩。多空双方的激烈博弈正是 NBIS 高波动率的重要来源。
Q4:Neocloud 是什么?为什么这个赛道受到关注?
Neocloud 是专门面向 AI 和高性能计算的云服务提供商。与传统云厂商不同,Neocloud 厂商专注于运营大规模 GPU 集群,为 AI 开发者提供算力支持。当前 AI 算力供不应求,使得这一赛道成为市场热点。
Q5:通过 Gate 交易 NBIS 需要注意什么?
Gate 已正式推出美股交易服务,用户可直接使用 USDT 在平台内交易美国主流证券市场的股票与 ETF 等资产。Gate Stocks 目前覆盖超过 10,000 只美股标的,用户购买的是通过持牌券商持有的实际美国证券,而非合成或代币化产品。美股交易与加密资产在交易时间、流动性等方面存在差异,投资者需充分了解相关风险。
相关快讯

