


MP Materials股票:国防部投资结构推动82美元多头情景与38美元空头情景。
关键要点
- MP Materials 于 2025 年 7 月 10 日获得美国国防部 4 亿美元的可转换优先股投资,转换价格为每股 30.03 美元。
- MP Materials 在 2026 年上半年根据每公斤 110 美元的钕镨价格下限确认了 5,990 万美元的价格保护收入。
- MP Materials 位于德克萨斯州诺斯莱克的 10X 磁体工厂计划于 2028 年投产,年产能为 10,000 公吨,并已签订有保障的包销协议。
MP Materials 于 2026 年 8 月 13 日收于 55.66 美元,较其 52 周高点 100.25 美元低 44.5%;此前公布的 2026 年第二季度业绩显示,营收为 1.085 亿美元,并继续依赖美国政府的价格底线,投资者因此重新评估这家稀土矿商的估值。美国国防部于 2025 年 7 月 10 日宣布,以 30.03 美元的转换价格投资 $400m in新设立的可转换优先股,另附认股权证——这一工具与华盛顿方面取得 Intel 普通股的方式存在根本区别,具有清算优先权,且在普通股权益之上享有优先地位。结构上的区别很重要,因为 MP 在 2026 年第二季度根据其价格保护协议确认了 1760 万美元收入,这意味着该公司钕镨收入中约 16% 来自纳税人补足 110 美元/公斤的保证底价与市场价格之间的差额,而整个上半年市场价格都低于该底价。该公司截至 2026 年 6 月 30 日持有 14.5 亿美元现金,较 2025 年年末减少 $380m from;与此同时,其位于得克萨斯州 Northlake 的 10X 磁体工厂建设加速推进,目标于 2028 年投产,年产能约为 10,000 公吨。
国防部究竟买了什么
2025 年 7 月 10 日,MP Materials 宣布与国防部建立公私合作关系,具体结构为 $400m of可转换优先股,可按每股 30.03 美元转换为普通股,并附带认股权证。合计来看,假设全部转换并行使,政府持仓相当于 MP 截至 2025 年 7 月 9 日已发行在外普通股的 15%。该股权投资还配套一项钕镨氧化物每公斤 110 美元的价格底线,期限为十年;一笔用于 Mountain Pass 重稀土分离产能的 $150m 贷款@loan;JPMorgan Chase Funding 和 Goldman Sachs Bank USA 承诺为 10X 磁体工厂提供 10 亿美元建设融资;以及一项承购承诺,即国防部确保 10X 生产的全部磁体在建成后的十年内由国防和商业客户购买。
“这一倡议标志着特朗普政府为加速美国供应链独立性而采取的决定性行动,”MP Materials 创始人、董事长兼首席执行官 James Litinsky 在公告中表示。此后,该公司尚未宣布任何新的美国政府股权交易;其最近一份面向政策的出版物《Project Swarm》于 2026 年 7 月 30 日发布,内容涉及无人机供应链。
该结构不同于 Intel 于 2025 年 8 月 22 日达成的安排,后者让政府取得普通股,持股约 10%,并以被动持仓形式构建,不设董事会代表。Lithium Americas 则呈现出第三种模式:根据 2025 年 10 月 7 日签署的综合豁免、同意与修订协议,DOE 同意将原定于贷款前五年内偿还的 $184m of债务推迟,以换取可按 0.01 美元行使的低行权价认股权证,覆盖 Lithium Americas 已发行在外普通股的 5%;此外,还获得代表 Thacker Pass 合资企业 5%经济权益的单独低行权价认股权证。上述信息载于该公司于 2025 年 10 月 8 日提交的 8-K 文件。
为什么股价仍比高点低 44.5%
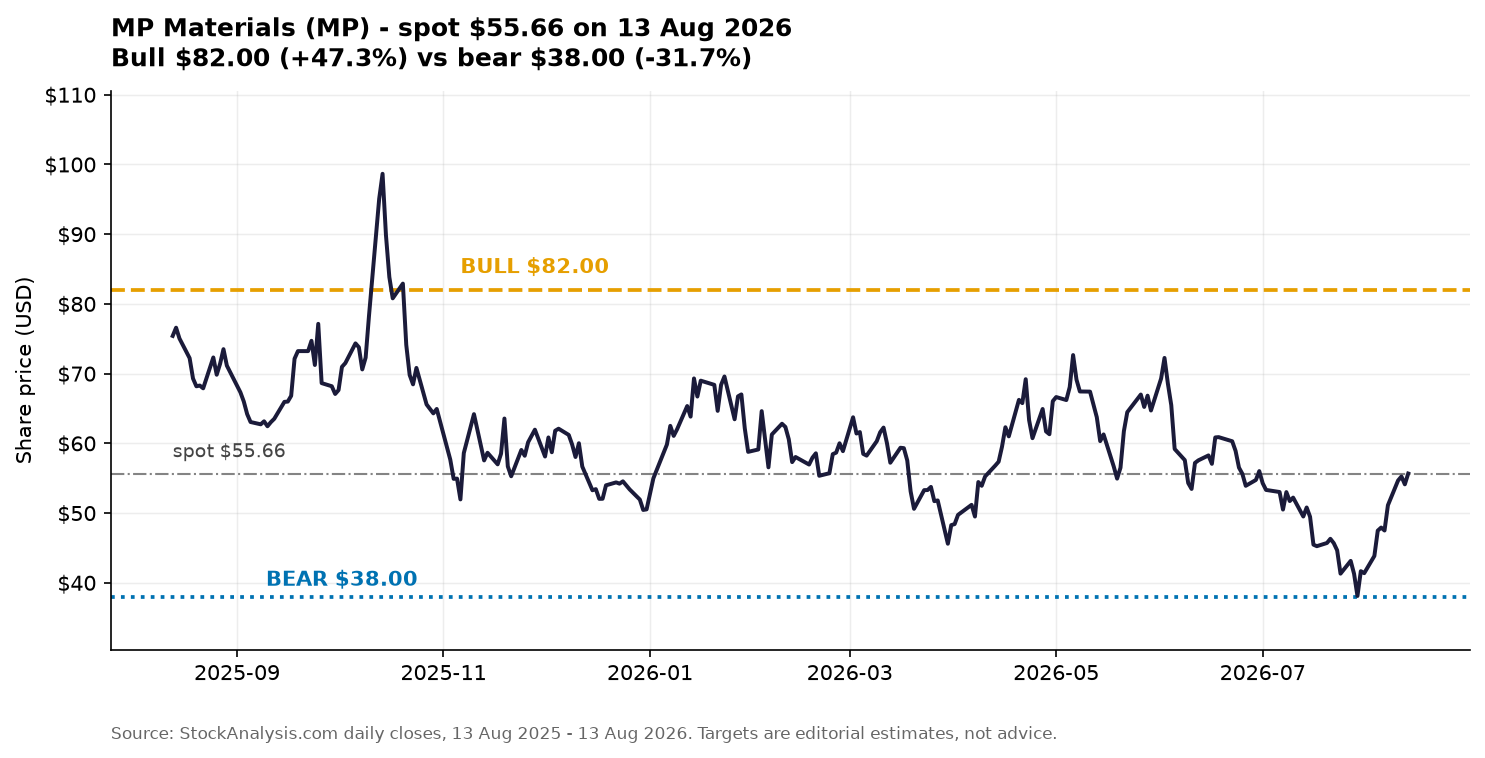
MP Materials 股价在 12 个月内从 75.40 美元下跌 26.2%至 55.66 美元,尽管该公司称其拥有政府企业持股组合中最强的政策支持,股价仍较 52 周高点低 44.5%。2026 年第二季度营收为 1.085 亿美元,同比增长 89%;调整后 EBITDA 从上年同期的(1250 万美元)转为正的 2850 万美元。NdPr 产量增长 41%至 840 公吨,NdPr 销量增长 127%至 1,006 吨,但精矿中的稀土氧化物产量下降 16%至 11,072 吨。该公司报告净亏损 2030 万美元。
根据该公司于 2026 年 8 月 7 日提交的 Form 10-Q,MP 在 2026 年第二季度根据价格保护协议确认了 1760 万美元收入,上半年合计为 5990 万美元。该公司在售出的 1,006 吨产品上确认了 9440 万美元的 NdPr 氧化物及金属收入。上半年 5990 万美元的 PPA 收入意味着第一季度约为 4230 万美元,第二季度为 1760 万美元,表明该缺口环比缩小约 60%。
截至 2026 年 6 月 30 日,MP 持有 14.5 亿美元现金及短期投资,较 2025 年年末的 18.3 亿美元下降,意味着在 10X 建设加速之际,上半年现金流出约为 $380m as。该公司市值为 99.1 亿美元,已发行在外股份为 1.781 亿股,而过去 12 个月营收为 4.1625 亿美元。
价格水平:82 美元和 38 美元所处的位置
82.00 美元的看涨情景较当前 55.66 美元高 47.3%,但仍较 52 周高点 100.25 美元低 18.2%。38.00 美元的看跌情景较 55.66 美元现货价格低 31.7%,仅较 52 周低点 37.81 美元高 0.5%。根据 StockAnalysis.com 截至 2026 年 8 月 13 日的数据,卖方共识目标价为 75.28 美元,较现货价格高 35.3%;18 名分析师整体评级为强烈买入,其中 13 个强烈买入评级和 5 个买入评级。已公布的目标价范围最高为 100 美元,最低为 58 美元。国防部 30.03 美元的转换价格较现货价格低 46.1%。
82 美元看涨情景:较现货价格高 47.3%
看涨情景建立在得克萨斯州 Northlake 10X 工厂顺利执行的基础上,该工厂目标于 2028 年起投产,年磁体产能约为 10,000 吨。10X 磁体产出在建成后的十年内全部获得购买的承诺,实际上发挥着照付不议合同的作用。结合 110 美元/公斤的 NdPr 底价,MP 的核心产品在十年内同时拥有价格对冲和数量对冲。价格保护协议期限为 2025 年 10 月 1 日至 2035 年 12 月 31 日;当基准价格升至 110 美元/公斤以上且 10X 达到满负荷时,MP 将把超出部分的 30%支付给政府。
2026 年 7 月 30 日,MP 发布《Project Swarm》,该倡议整合美国及盟国无人机制造商、电机与推进系统供应商以及国防科技公司的磁体需求,为 Northlake 的 10X 预留产能,并为其位于 Fort Worth 的 Independence 工厂提供更早的供应渠道。MP 表示,数家无人机制造商已签署条款清单,但未披露金额。该公司的资产负债表包括 14.5 亿美元现金、JPMorgan 和 Goldman 承诺的 10 亿美元建设融资,以及 $150m DoD国防部贷款。
38 美元看跌情景:较现货价格低 31.7%
看跌情景的核心在于中国制定价格的能力,以及 MP 对政府底价已表现出的依赖。之所以存在 110 美元/公斤的政府底价,是因为市场价格可能跌破该水平。中国的分离和磁体产能远超西方。中国于 2025 年 11 月同意暂停其在当年逐步实施的扩大出口管制,这是中美贸易谅解的一部分,但这属于北京可以逆转的政策选择。
该公司的 10-Q 显示,2030 年到期的可转换票据余额为 8.628 亿美元,还有一笔 $150m Samarium 项目贷款@loan;长期债务净额约为 9.346 亿美元,总负债为 13.6 亿美元。可转换票据的转换价格接近 21.74 美元。位于所有这些债务之上的,是政府 Series A 优先股,截至 2026 年 6 月 30 日的清算优先权为 4.281 亿美元。2026 年第二季度氧化物产量同比下降 16%,而 NdPr 销量为 1,006 吨,高于 840 吨的产量。公司在单个半年期内发生 $380m 的现金支出之际,其股票市销率按过去 12 个月销售额计算为 23.8 倍。
无人愿意点明的监管张力
政府同时是 MP 最大的战略股东、价格底线承保方、出借人及其客户群的担保方。由纳税人出资的价格底线,会激励企业将产量最大化并按底价销售,而不是通过成本竞争。承购保证消除了必须争取客户的商业纪律。由一名同时针对同一商品制定出口政策的监管者持有优先工具,构成了一个美国上市公司此前从未需要在如此规模上回答的治理问题。市场较高点低 44.5%,至少部分反映了对这种新颖结构的折价。
接下来会发生什么
未来两个季度的核心将是氧化物产量,而不是新闻头条。第二季度精矿中的稀土氧化物产量下降 16%,这是最直接影响 2028 年磁体产能爬坡的指标,因为 10X 需要原料供应。MP 的结构——优先级更高、附带价格底线和承购安排——以及 Lithium Americas 的结构——以低行权价认股权证换取债务让步——都实现了战略目标,同时在公司表现令人失望时保护政府利益。一只市销率为 23.8 倍且季度净亏损 2030 万美元、要到 2028 年才迎来营收拐点的股票,具有较长久期;在与大宗商品挂钩的波动性股票环境中,久期往往是最先被出售的要素。
常见问题
美国政府是否于 2026 年 7 月在 MP Materials 中购买了 $400m stake的持股?
没有。国防部于 2025 年 7 月 10 日宣布该项投资,结构为转换价格 30.03 美元的可转换优先股加认股权证——按转换后、行使后计算,合计相当于普通股的 15%。MP Materials 未宣布在 2026 年 7 月或 8 月进行新的美国政府股权交易。
MP Materials 今天的股价是多少?
MP Materials 于 2026 年 8 月 13 日收于 55.66 美元,当日上涨 2.86%,即 1.55 美元;当日交易区间为 53.25 美元至 56.02 美元,成交量为 633 万股。该股较其 52 周高点 100.25 美元低 44.5%,较其 52 周低点 37.81 美元高 47.2%。
MP Materials 的政府持股与 Intel 的有何不同?
Intel 于 2025 年 8 月 22 日达成的持股安排采取普通股形式,约为 10%的被动持仓。MP 的安排则是可转换优先股加认股权证,转换价格为 30.03 美元。普通股承担全部下行风险;优先股拥有更高的优先级和清算优先权,并仅在适合持有人的情况下转换。Lithium Americas 则代表第三种结构——其股份的 5%以及 Thacker Pass 合资企业 5%权益对应的低行权价认股权证,于 2025 年 10 月授予,以换取 DOE 推迟 $184m of的债务偿付。
相关快讯