


微软单日暴涨 15.51%,市值激增 4,500 亿美元创纪录:AI 商业化终获验证,MSFT 股票还能买吗?
关键要点
- 微软股票在 2026 年 7 月 30 日上涨 15.51%,单日新增 45 亿美元市值。
- Azure 营收同比增长 43%,Copilot 付费席位达到 3000 万,AI 年化营收超过 370 亿美元。
- 微软的商业剩余履约义务达到 6780 亿美元,管理层预计下个季度 Azure 增长约 45%。
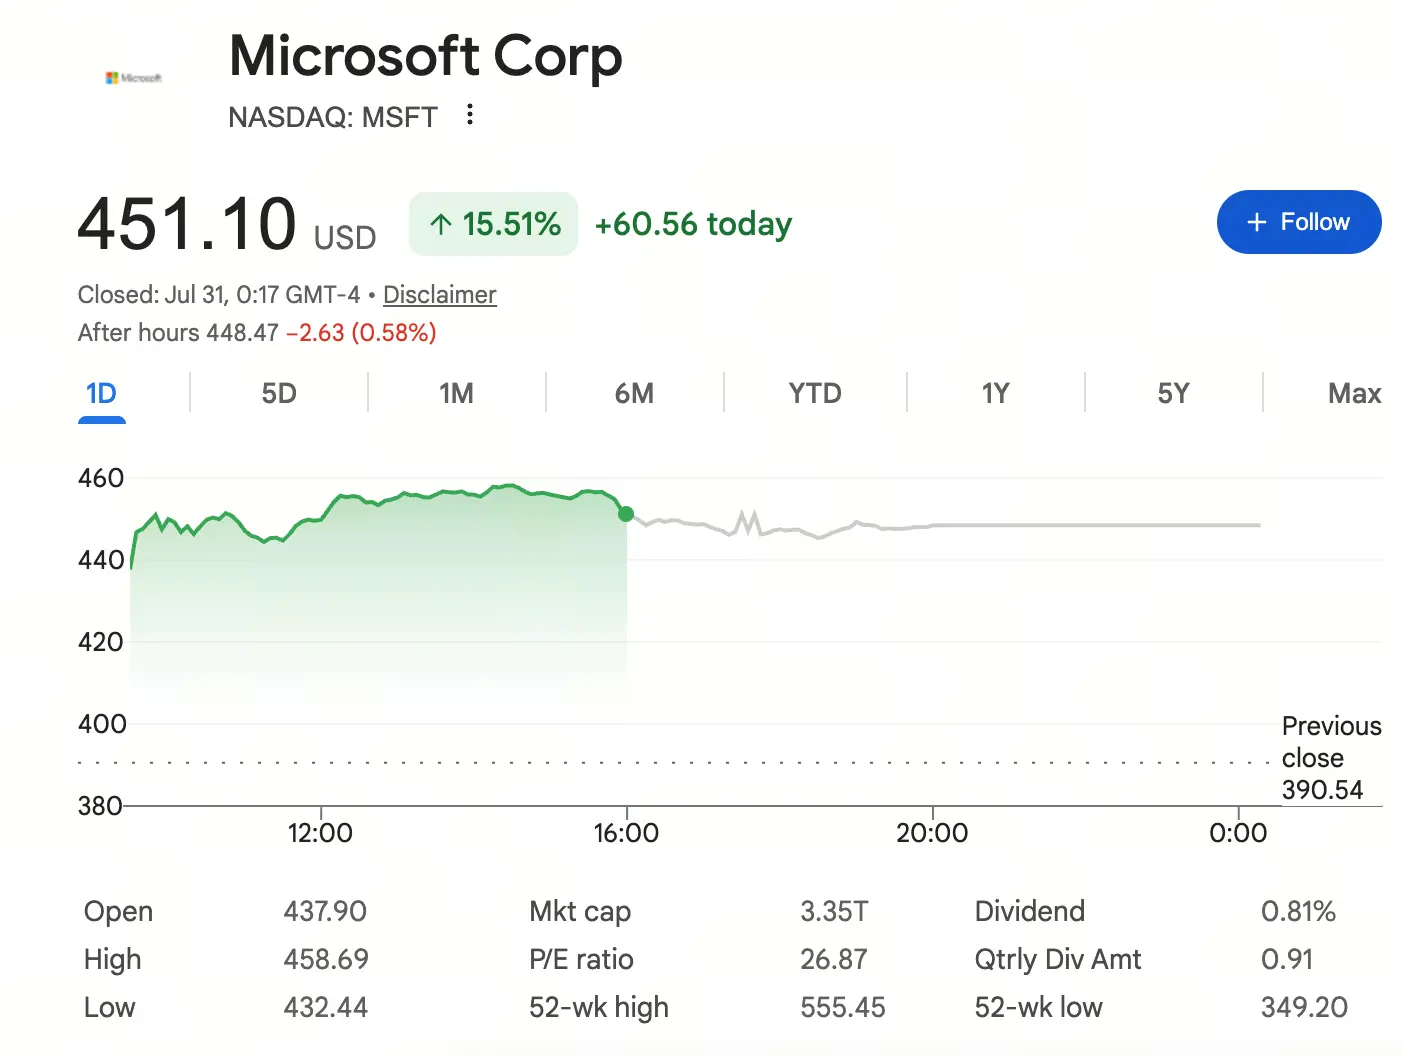
来源:谷歌财经
这场暴涨发生在微软此前一年股价累计下跌约19%的背景下——即便经过周四的飙升,微软2026年至今的跌幅仍约4.62%。市场在用一个极为明确的信号回应微软的财报:AI投入能否产生收入,这个困扰科技股一整年的问题,第一次在微软身上得到了可量化的答案。Azure云业务同比增长43%、Microsoft 365 Copilot付费席位突破3,000万、AI业务年化收入运行率超过370亿美元——这三个数字共同指向同一个结论:AI的商业化正在从概念走向现实。
然而,4,500亿美元的市值增幅本身就意味着市场已经将极高的预期定价进了股价。微软能否持续兑现这些预期?Azure的增长能否维持?Copilot的付费转化是否具有可持续性?这些问题将决定MSFT股价在未来的走向。
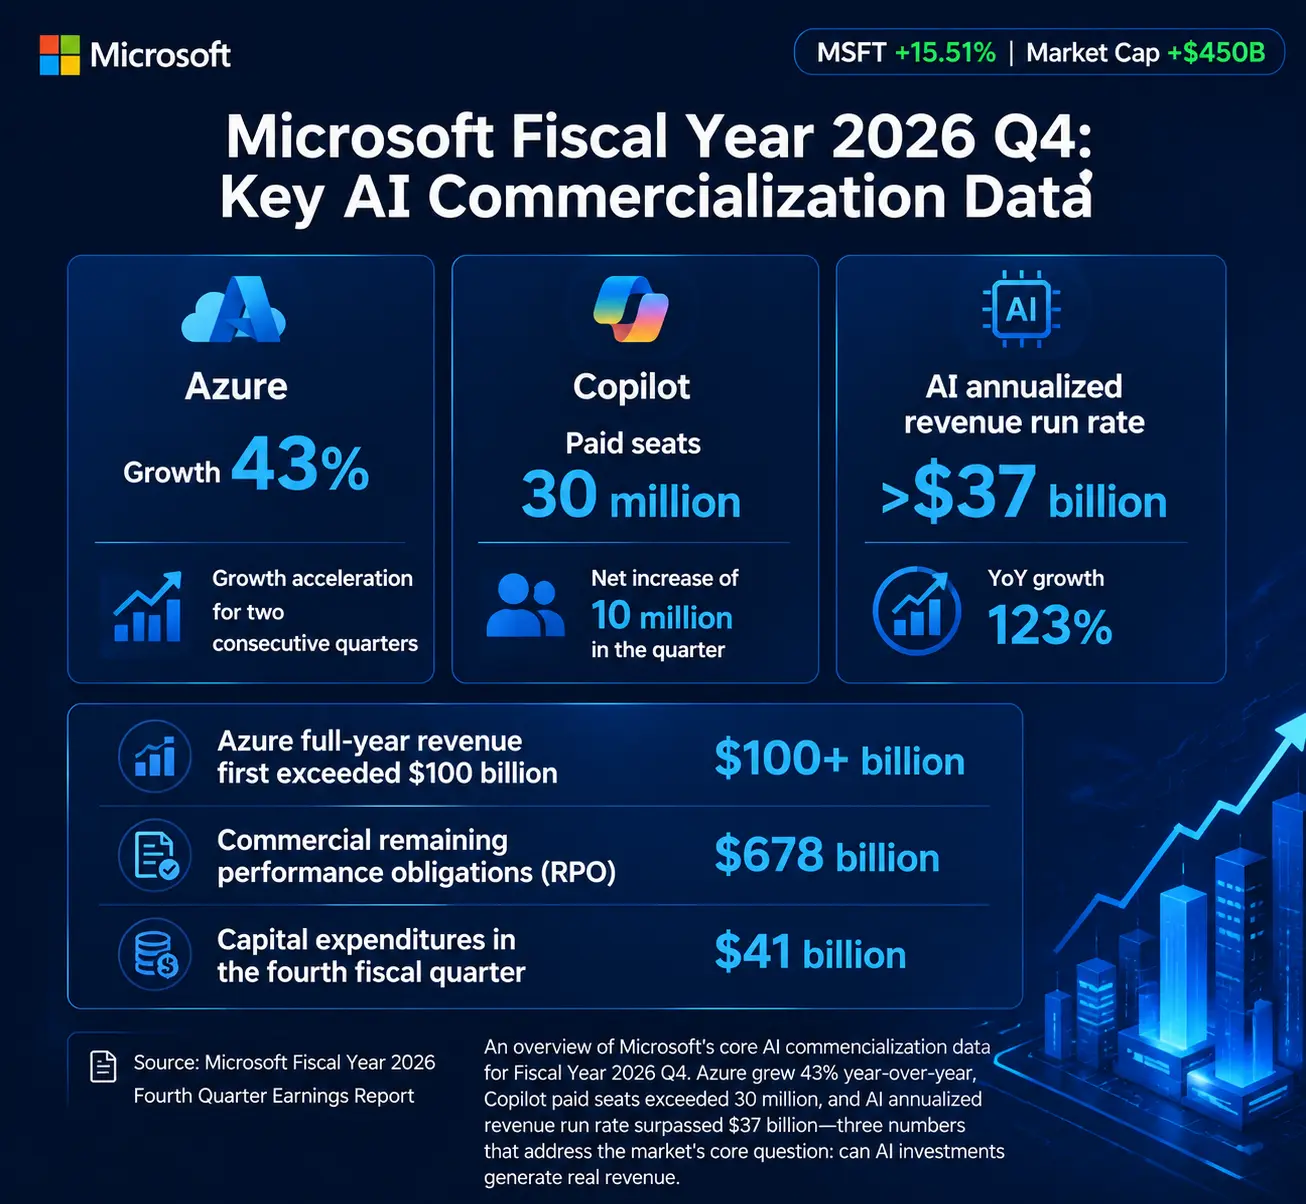
微软 AI 商业化关键数据一览
微软为何单日暴涨15.5%?三个关键数据拆解市场逻辑
微软股价在7月30日从周三收盘的390.54美元跳空高开至438.50美元,盘中最高触及458.69美元,最终收于451.10美元。这一涨幅并非来自市场情绪的整体回暖——同日Meta股价下跌近8%,苹果下跌1.41%。微软的暴涨是市场对公司基本面重新定价的结果,其逻辑建立在三个核心数据之上。
第一,Azure增长从减速预期变为加速现实。
市场此前对微软最大的质疑在于:Azure的增长是否已经见顶?2026财年第三季度Azure增速约为35%,而此前管理层的指引在39%至40%区间。第四财季Azure实际增速达到43%,不仅超出分析师预期的39.98%,更实现了连续第二个季度的增速提升(从40%到43%)。Azure全年收入首次突破1,000亿美元。
这一数据的含义远超一个数字本身。Azure增速的重新加速意味着AI工作负载已经从“边缘需求”转变为云收入的核心增长引擎。企业客户正在将AI模型部署、推理计算和数据处理迁移到Azure云上,而这种迁移一旦开始,往往具有高度的粘性和持续性。
第二,AI年化收入运行率突破370亿美元。
微软CEO萨提亚·纳德拉在财报中披露,公司AI业务的年化收入运行率已超过370亿美元,同比增长123%。这是一个极具说服力的数字——它不是对未来收入的预测,而是基于当前收入水平的年化推算。AI收入已经不再是微软财报中的“叙事成分”,而是实实在在的现金流来源。
第三,Copilot付费席位单季净增1,000万。
Microsoft 365 Copilot付费席位在第四财季达到3,000万,而上一季度为2,000万。单季度净增1,000万付费席位,意味着Copilot正在从早期试用阶段进入大规模企业部署阶段。超过30万家企业客户采购了Copilot服务,拥有5,000个以上席位的大型企业客户数量同比增长超过7倍。
这三个数据共同构成了一个完整的商业逻辑链条:AI模型需要算力 → 算力部署在Azure → 企业通过Azure调用AI能力 → 同时采购Copilot提升办公效率。微软的AI收入不是来自某一个单独的产品,而是来自这个完整生态中每一个环节的叠加。
微软为何成为AI财报季的“赢家”?
Meta的问题在于:资本开支持续扩大,但自由现金流急剧收缩。Meta第二季度自由现金流暴跌91%。市场担心的是,Meta正在用越来越高的成本维持AI竞赛的参赛资格,却尚未展现出清晰的变现路径。
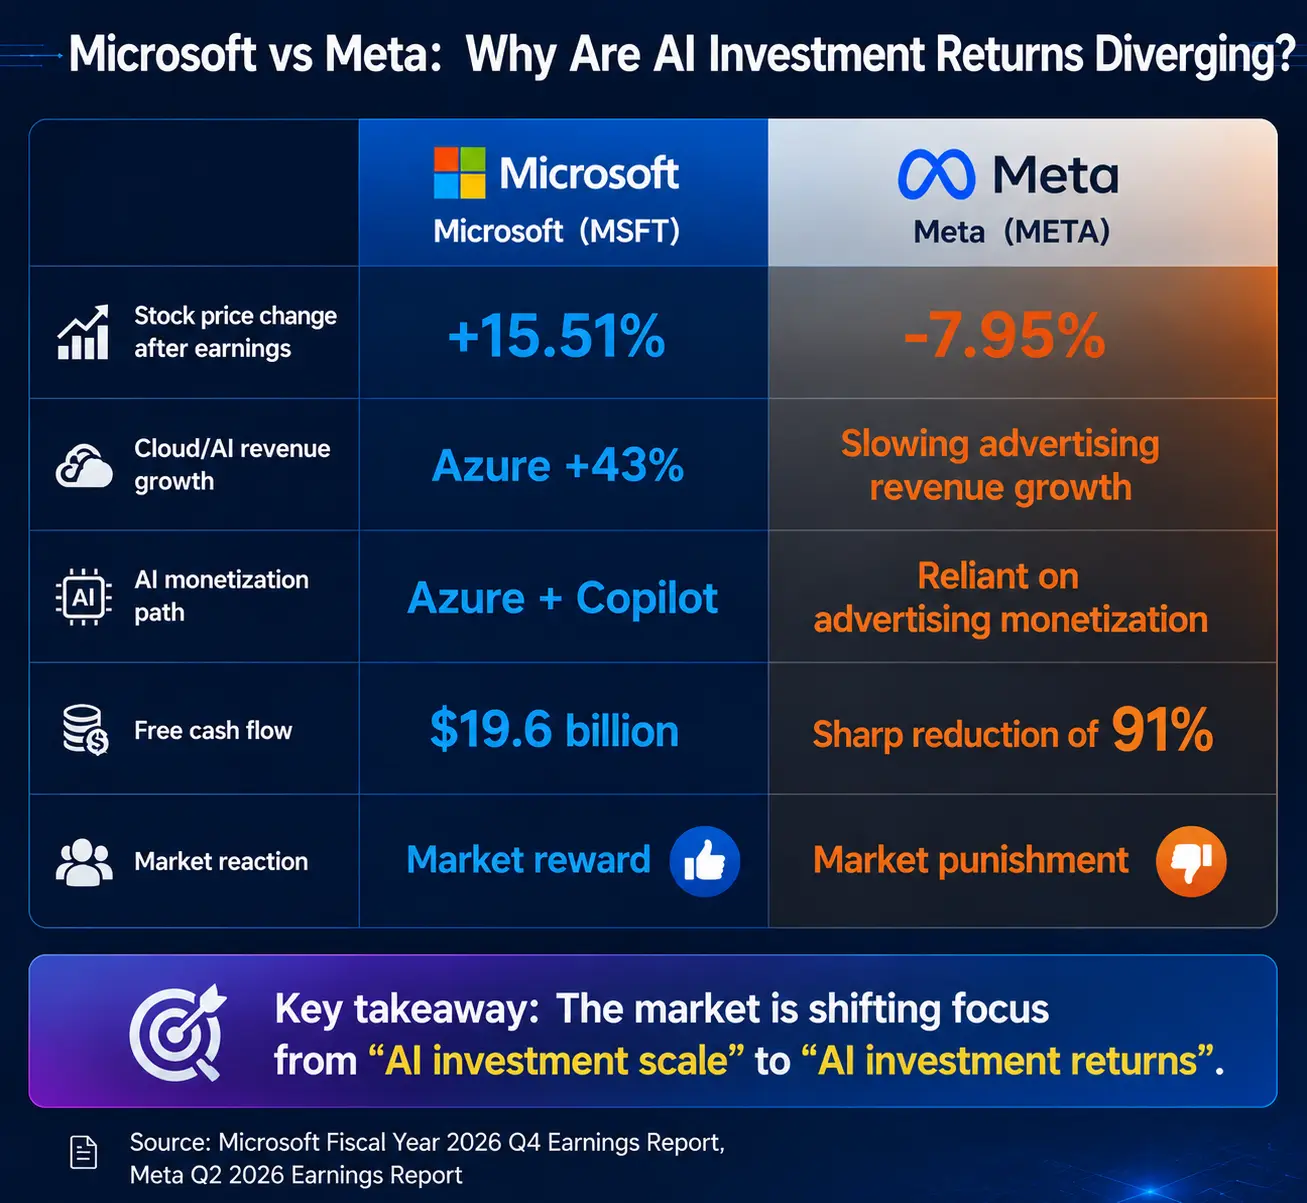
微软 vs Meta——AI 投资回报率的分化
Alphabet同样面临压力。谷歌云收入虽然增长强劲,但公司将全年资本支出预期上调至高达2,050亿美元。由于在AI服务器和数据中心建设方面的巨额支出,Alphabet首次出现现金流为负的情况。
相比之下,微软的财报回答了市场最关心的两个问题。
问题一:巨额资本开支是否在产生收入?
微软第四财季资本支出达到410亿美元,同比增长超过70%。这笔钱主要投向数据中心、GPU算力和云基础设施。市场的担忧在于:这些投入会不会变成“过度建设”?
微软的回答是:商业剩余履约义务(RPO)达到6,780亿美元,环比增长约500亿美元,且新增需求主要来自美国领先AI模型制造商以外企业的承诺。这意味着微软的算力产能并不是在“赌未来的需求”,而是在满足“已经签了合同的需求”。CEO纳德拉表示,Azure需求持续超越可用容量,这一供需失衡格局短期内未见缓解。
问题二:AI应用层能否产生付费收入?
Copilot的3,000万付费席位提供了肯定的答案。Copilot收入环比增长超过60%。更重要的是,付费席位的增长正在从“新增客户”转向“大客户扩容”——拥有50,000席以上的客户数量同比增长超过7倍。NHS England正向50.5万名员工铺开Copilot,汇丰承诺购买20万席,安永通过包含Copilot的E7套件部署至40万名员工。
Pave Finance首席投资官斯蒂芬·埃文斯对此总结道:“这归根结底是两种AI投资策略的故事。一家公司在大量支出的同时增加了利润,而另一家则让这些成本侵蚀了其利润底线。”
MSFT股票还能买吗?多空逻辑的全面拆解
看多逻辑
完整的AI生态闭环。 微软是少数同时拥有AI模型(通过与OpenAI的合作)、AI算力(Azure)、AI应用(Copilot)和企业客户触达能力(Microsoft 365、Dynamics、LinkedIn)的科技公司。这种垂直整合的生态意味着,无论AI的价值最终沉淀在模型层、基础设施层还是应用层,微软都能从中获益。
Azure的增长动能尚未见顶。 Azure增速从35%回升到43%,且管理层指引下一季度增长约45%。如果企业AI应用继续扩大——AI Agent、企业自动化、云迁移等趋势仍在加速——Azure有可能成为这些趋势的最大受益者之一。
Copilot可能开启新的Office升级周期。 过去Office的收入增长主要依赖订阅用户数量的增加。Copilot的出现为微软提供了一个提高ARPU(每用户平均收入)的通道。如果Copilot能够像当年Office从买断制转向订阅制一样,推动企业客户为AI功能支付额外费用,这将为微软的生产力业务带来一个全新的收入增长曲线。
估值仍处于合理区间。 尽管经历了周四的暴涨,多家机构仍维持对微软的看多评级。高盛将12个月目标价上调至640美元;Bernstein分析师给出647美元的目标价;56位分析师的平均目标价为561.58美元,较周四收盘价仍有约24.5%的上行空间。
看空逻辑
估值已提前反映AI增长预期。 单日增加4,500亿美元市值意味着市场已经将极高的增长预期计入股价。任何低于预期的Azure增速、Copilot付费增长放缓或资本开支超预期,都可能触发估值调整。微软此前四个季度中有三个季度在财报超预期后股价下跌,说明市场对微软的定价本身就极为苛刻。
资本开支压力仍然巨大。 第四财季资本支出410亿美元,自由现金流196亿美元,同比下降23%。虽然微软将2026自然年资本支出预期从1,900亿美元下调至1,750亿美元,但这主要是由于部分租赁会计处理方式变更所致,实体投资计划并未收缩。如果AI收入增长的速度低于资本投入的速度,市场对“AI泡沫”的担忧可能卷土重来。
竞争正在加剧。 亚马逊AWS、谷歌云、Meta都在加大AI基础设施投入。谷歌云收入在上个季度飙升82%。OpenAI生态的变化也可能影响微软与OpenAI的合作关系。云基础设施市场的价格战和算力过剩风险始终存在。
微软与英伟达:AI时代两种不同的赢家逻辑
微软(Microsoft):AI 应用与云生态驱动增长
商业模式 以 AI 应用、云计算和企业软件生态为核心,通过 Azure 云服务、Copilot AI 助手以及 Microsoft 365 等产品推动商业化。
核心收入来源
- Azure 云服务
- Copilot 系列 AI 产品
- Microsoft 365 企业订阅服务
核心竞争优势 依托全球企业客户基础、软件生态和分发渠道,将 AI 能力快速嵌入企业工作流程。
主要增长风险 AI 基础设施投入持续扩大后,资本开支能否转化为长期收入增长,成为市场关注重点。
英伟达(NVIDIA):AI 基础设施与芯片霸权
商业模式 以 AI 芯片和计算基础设施为核心,为大模型训练和推理提供底层算力支持。
核心收入来源
- GPU 芯片销售
- 数据中心 AI 加速器业务
核心竞争优势 凭借 CUDA 软件生态、GPU 技术壁垒以及市场领先份额,占据 AI 算力基础设施核心位置。
主要增长风险 AI 芯片需求具有周期性,同时客户集中度较高,云厂商资本开支变化可能影响订单增长。
微软正在争夺 AI 应用商业化入口,英伟达正在掌控 AI 算力基础设施,两者分别代表 AI 产业链的“应用层”和“基础设施层”。
微软未来股价需要关注哪些指标?
Azure增速。 这是市场定价微软最核心的变量。如果Azure持续保持在30%至40%以上的增速区间,市场对AI商业化的信心将得到维持。如果增速回落至30%以下,可能引发对AI需求可持续性的重新评估。
Copilot的付费转化与留存。 3,000万付费席位是一个里程碑,但市场接下来会关注:这些席位是否持续续费?每席位带来的收入是否在提升?大型企业的部署是否在加速?这些问题的答案将决定Copilot能否成为微软下一个百亿美元级别的收入来源。
AI资本开支的回报率。 市场正在从“投了多少钱”转向“每投1美元能产生多少收入”。如果微软能够在维持资本开支的同时保持自由现金流为正,市场对AI投入的容忍度会更高。如果资本开支持续侵蚀利润率和现金流,估值压力将随之上升。
结语
微软7月30日的4,500亿美元市值增长,其意义远超一次财报超预期。它标志着市场对AI投资逻辑的一次根本性重估——从“谁在AI上花最多的钱”转向“谁最先让AI产生真金白银的收入”。
Azure增长43%证明了AI算力需求正在转化为云收入;Copilot的3,000万付费席位证明了企业愿意为AI生产力付费;370亿美元的AI年化收入运行率证明了AI已经不再是财报中的“故事”,而是实实在在的现金流来源。
但4,500亿美元的市值增幅本身就是一个极高的门槛。微软需要在未来的每一个季度持续证明:Azure的增速能够维持、Copilot的付费转化能够持续、资本开支能够高效地转化为收入。AI的商业化路径第一次被财报数据所验证,但这并不意味着这条路已经平坦无阻。
对于投资者而言,微软此刻面临的核心问题不是“AI会不会改变世界”——而是“微软能否持续成为AI改变世界过程中的最大受益者之一”。这个问题的答案,将取决于Azure、Copilot和微软整个AI生态在未来几个季度的实际表现。
FAQ
Q1:微软单日市值增加4,500亿美元,这个数字意味着什么?
4,500亿美元的单日市值增幅超过标普500指数中约96%成分股的总市值。这意味着市场将微软的AI商业化路径视为一次根本性的价值重估,而非短期情绪波动。
Q2:Azure增长43%的核心驱动因素是什么?
AI工作负载的快速增长是主因。企业将AI模型训练、推理和数据处理迁移至Azure,推动云收入加速增长。CEO纳德拉表示需求持续超越可用容量,短期内未见缓解。
Q3:Copilot的3,000万付费席位是如何实现的?
单季度净增1,000万席位,主要来自大型企业的大规模部署。拥有5,000席以上的客户数量同比增长超7倍,NHS England、汇丰、安永等机构均在进行万级甚至十万级席位的部署。
Q4:微软最大的风险是什么?
估值风险与资本开支回报率风险。单日4,500亿美元的市值增幅已将极高预期计入股价。如果未来Azure增速放缓或资本开支持续侵蚀利润,可能触发估值调整。此外,AWS、谷歌云的竞争也在加剧。
Q5:微软和英伟达,谁更值得投资?
两者代表AI时代不同的价值捕获方式。英伟达卖AI算力基础设施,收入弹性大但周期性更强;微软卖AI生产力,收入来源分散、抗风险能力更强。选择取决于投资者对风险收益的偏好,而非简单的优劣判断。
相关快讯

