


Meta Q2 营收 608 亿美元创纪录却股价下跌:1450 亿美元 AI 投资何时兑现商业回报?
关键要点
- Meta 于 2026 年 7 月 30 日公布第二季度创纪录营收 608 亿美元,但净利润下滑 14%,股价大幅走低。 随着资本开支飙升 55%,营业利润率从 43% 收缩至 31%,2026 年资本开支指引为 130-1450 亿美元。 第二季度自由现金流降至 78.4 亿美元,为四年来最低水平,因为 160 亿美元的经营现金流被巨额资本投资消耗殆尽。
北京时间 2026 年 7 月 30 日,Meta Platforms(META)发布了第二季度财报。营收 608 亿美元、同比增长 28%,创下历史新高。但这份“创纪录”的财报并未赢得市场认可——当日收盘价 585.61 美元,单日下跌 1.31%;财报发布后,盘后股价一度跌超 10%。
$META
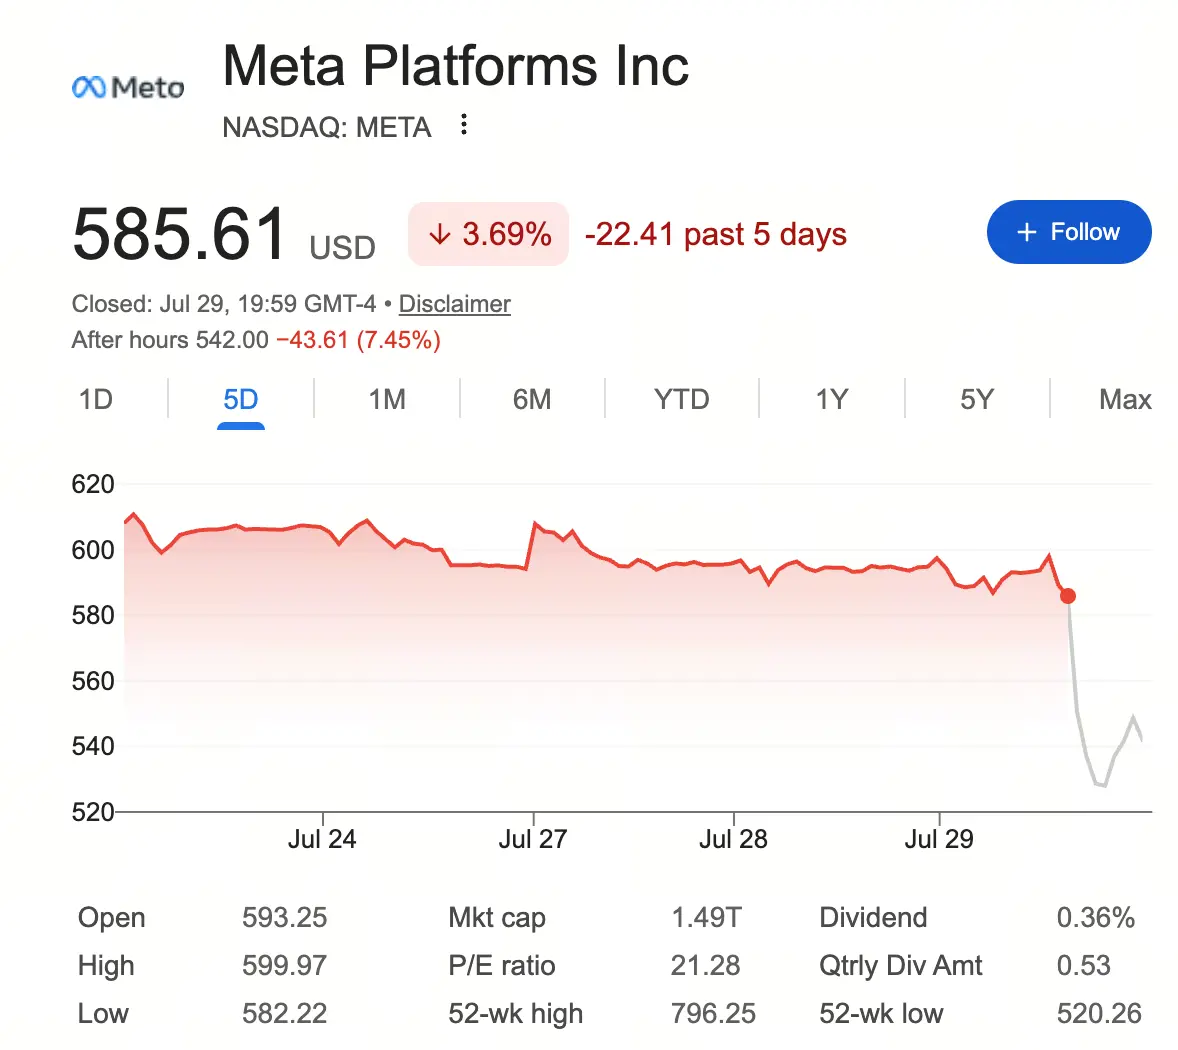
来源:谷歌财经
“创纪录营收”与“股价大跌”同时发生,折射出一个正在形成的市场共识:AI 投资正在成为科技巨头新的成本周期。当一家公司单季度资本开支接近其全年自由现金流的总和时,投资者不得不重新审视估值模型中的核心假设。
数据拆解:营收新高与利润失速
先看基本面。
Meta 第二季度营收 608 亿美元,同比增长 28%,略高于市场预期的 602 亿美元。广告收入作为核心引擎仍在运转,但增速本身并非市场关注的重点。
问题出在利润端。净利润 158 亿美元,同比下滑 14%,远低于分析师预期的 185 亿美元。每股收益 6.18 美元,上年同期为 7.14 美元。营业利润同比下降 8% 至 188 亿美元。营业利润率从上一季度的 43% 降至 31%——这是 Meta 近年来最显著的利润率收缩之一。
费用端解释了利润为何失速。第二季度总费用同比激增 55%,其中包括 24 亿美元的法律诉讼支出和 11.8 亿美元的裁员遣散费。但即便剔除这些一次性项目,AI 基础设施的持续投入仍然是利润压缩的最主要结构性因素。
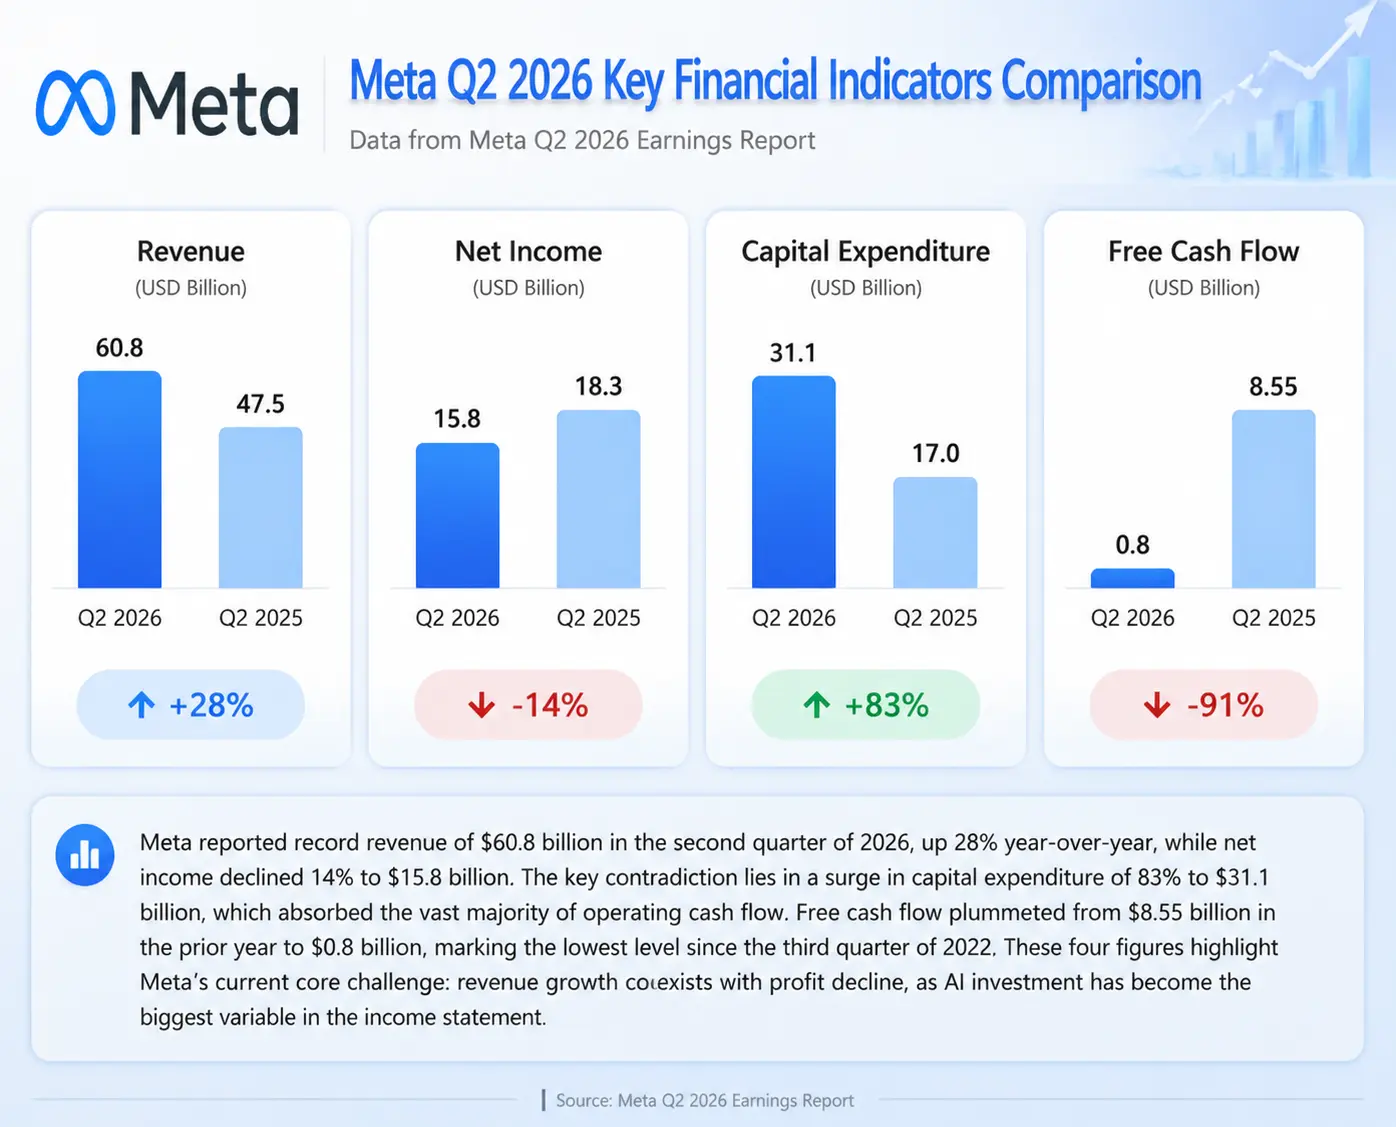
Meta Q2 2026 核心财务指标对比
AI 资本开支:从“预期”到“现实”的估值切换
Meta 将 2026 年全年资本支出指引从 1,250-1,450 亿美元收窄至 1,300-1,450 亿美元。下限上调 50 亿美元,意味着即便在最低情景下,Meta 今年在芯片、数据中心和相关基础设施上的投入也不会低于 1,300 亿美元。
这一数字意味着什么?
2025 年 Meta 的资本支出约为 720 亿美元。2026 年的预测区间几乎是去年的两倍。作为对比,Meta 第二季度的运营现金流约为 160 亿美元量级,而资本开支的消耗使得当季自由现金流降至仅 7.84 亿美元——这是近四年来的最低水平。
自由现金流的大幅收缩直接触发了市场对估值逻辑的重新审视。在传统的科技股估值框架中,自由现金流是 DCF 模型的核心输入变量。当这一变量在 AI 投入周期中被系统性压缩时,即便营收仍在增长,估值锚点也会发生位移。
Meta 的案例揭示了一个更广泛的趋势:市场正在从“AI 收入增长叙事”切换至“AI 投入回报周期叙事”。过去投资者关注的核心问题是“AI 能带来多少收入”;现在的问题正在变成“AI 投资什么时候能够覆盖成本”。
横向比较:AI 商业化路径的分化
将 Meta 与同期发布财报的微软并置观察,差异更加明显。
微软 2026 财年第四财季(截至 2026 年 6 月 30 日)营收 900 亿美元,同比增长 18%,超出市场预期。智能云业务收入同比增长 32% 至 393.1 亿美元。其中 Azure 云业务收入同比增长 43%,显著高于分析师平均预期的 39.98%,也高于上一季度的 40%。Azure 全年收入首次突破 1,000 亿美元。Microsoft 365 Copilot 付费用户已超过 3,000 万。财报发布后,微软盘后股价上涨近 9%。
同样是巨额 AI 投入,市场给出了截然不同的定价。
核心差异在于 AI 投入能否在短期内转化为可观测的商业化收入。微软的 AI 能力通过 Azure 云平台对外输出——企业客户为 AI 算力和模型服务付费,收入路径清晰、可量化、已在财务报表中体现。而 Meta 的 AI 投入目前主要用于推荐算法优化、内容审核自动化、广告投放效率提升等内部应用场景,这些投入对用户体验和广告转化率的提升是间接的、滞后的,难以在当期财报中单独剥离出来量化。
这并不意味着 Meta 的 AI 战略缺乏长期价值。推荐算法的持续优化直接关系到广告库存的变现效率,而广告收入占 Meta 总营收的 98% 以上。但问题在于,资本市场对“长期价值”的贴现意愿正在下降——尤其是在利率环境仍然偏高的背景下,远期现金流的现值折让更大。
谷歌和亚马逊的情况则介于两者之间。谷歌的 AI 搜索商业模式仍在调整中,AI Overviews 的广告变现路径尚未完全跑通;亚马逊 AWS 的 AI 业务增长强劲,但同样面临资本开支与利润之间的再平衡压力。整体来看,四大科技巨头在 AI 商业化进度上已形成明显梯队:微软处于领先位置,亚马逊和谷歌处于中间地带,Meta 的 AI 收入转化路径最为间接。
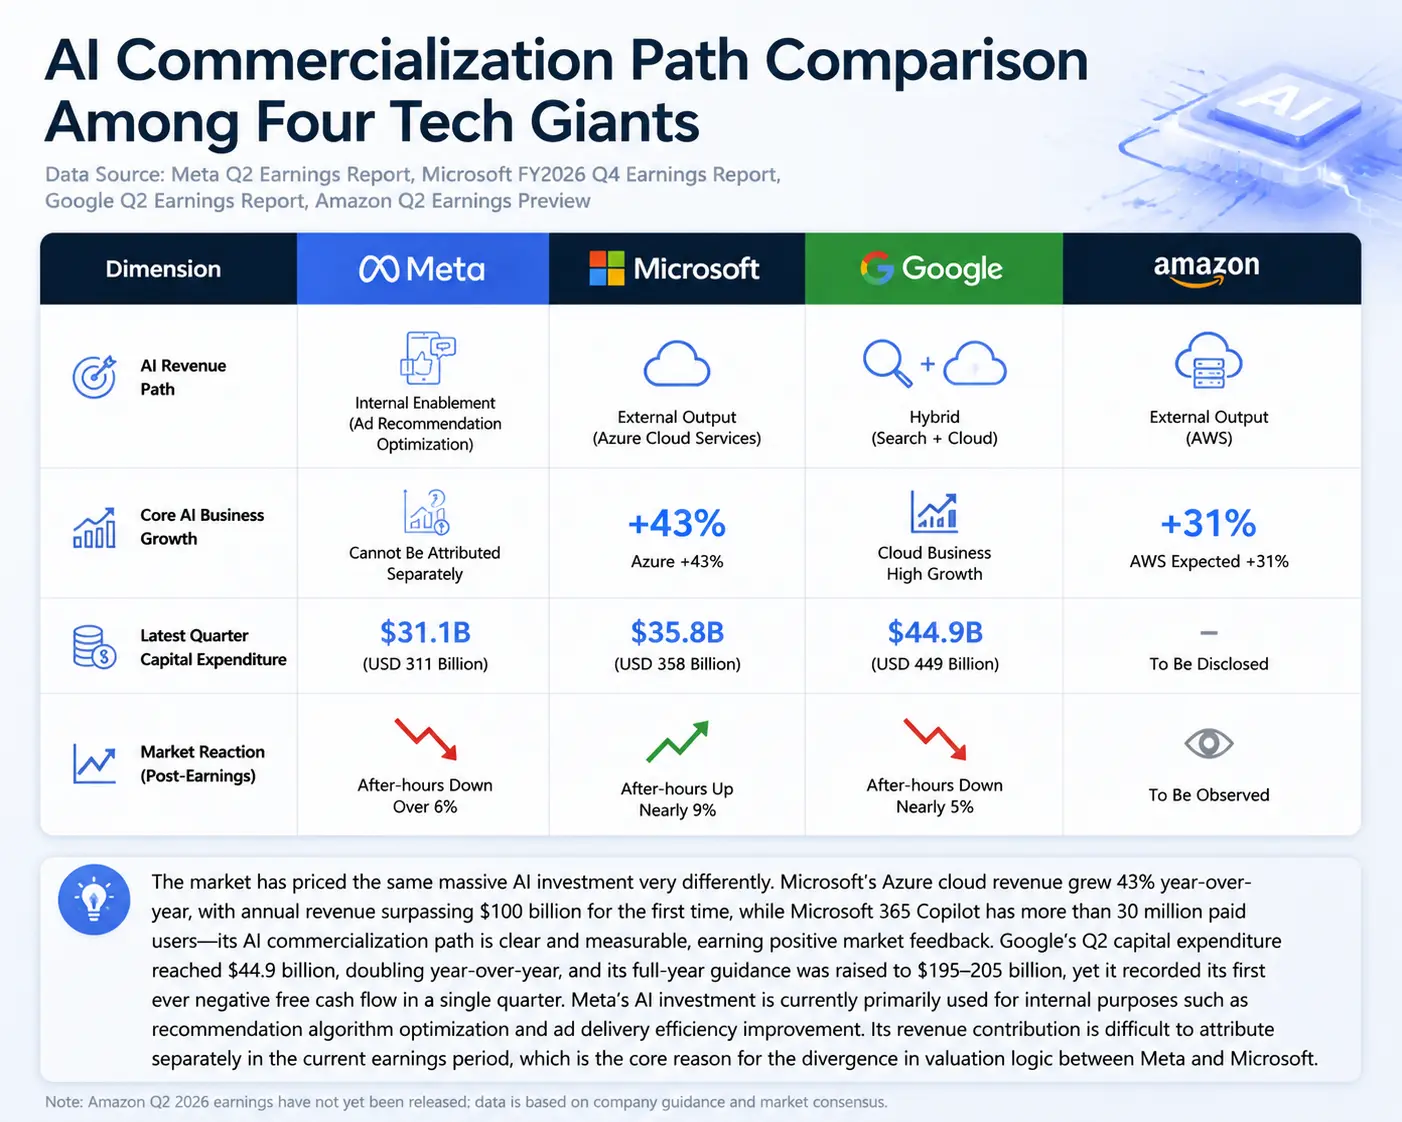
四大科技巨头 AI 商业化路径对比
估值逻辑的重构:从“成长溢价”到“成本覆盖”
Meta 的股价走势揭示了科技股估值逻辑正在经历的深层变化。
过去十年,科技巨头的估值模型建立在“高增长→高投入→更高增长”的正反馈循环之上。只要营收增速保持两位数,资本开支的增长被视为未来增长的“预付款”,市场愿意给予溢价。
但 Meta 的案例表明,当资本开支的增速持续高于营收增速时,这个正反馈循环可能被打破。2026 年 Meta 的资本开支预计将达到营收的 50% 以上(按全年营收约 2,400-2,500 亿美元估算),而 2025 年这一比例约为 30%。边际投入的产出效率正在下降——至少从短期财务指标来看如此。
营业利润率从 43% 降至 31% 是一个值得关注的临界点。当一家公司的利润率在一个季度内收缩超过 10 个百分点时,市场必然会追问:这些投入何时能够产生足够的增量收入来弥补利润率的损失?
这本质上是一个“投资回报周期”的问题。如果 AI 投入能在 2-3 年内通过广告效率提升、新业务拓展等方式收回成本并产生增量利润,那么当前的利润率压缩只是暂时的“阵痛”。但如果回报周期拉长至 5 年以上,或者商业化路径始终不够清晰,那么估值逻辑的重构将更加彻底。
市场信号与行业启示
Meta 财报后的市场反应传递了几个清晰的信号。
第一,AI 投入的“成本可见性”已经超过“收益可见性”。 资本开支的数字是透明的、可量化的、每季度都在增长;而 AI 带来的增量收入是间接的、难以归因的、需要更长时间才能验证。在信息不对称的情况下,市场倾向于对可见的成本给予更高权重。
第二,自由现金流正在成为比营收增长更重要的估值锚点。 当 Meta 的自由现金流从一年前的数十亿美元降至 7.84 亿美元时,DCF 模型的分子端发生了实质性变化。即便营收仍在增长,如果自由现金流持续被资本开支吞噬,估值支撑位就会下移。
第三,科技股正在经历从“成长股”到“周期股”的估值范式迁移。 巨额资本开支意味着科技巨头的行为模式越来越像重资产行业——大规模投资、长回报周期、利润率的周期性波动。这种变化将吸引不同类型的投资者,同时也可能驱离那些追求高成长、高利润率的传统科技股投资者。
对于加密行业而言,这一趋势同样具有参考价值。AI 与区块链的交汇正在催生新的基础设施投资浪潮,去中心化计算、数据存储、AI 代理等赛道均面临类似的“高投入换增长”命题。Meta 的案例提供了一个值得借鉴的分析框架:在评估任何一个新兴技术赛道时,不能只看“故事”和“想象空间”,更需要审视投入产出比、现金流消耗速度和回报周期的可验证性。
当 1,450 亿美元的年度资本开支成为科技巨头的新常态,市场正在用脚投票——不是反对 AI,而是要求 AI 的投资逻辑经得起现金流的检验。
结语
Meta 的案例并非孤例,而是科技行业进入“AI 重资产时代”的一个典型切片。当一家公司单季度营收创下历史新高,股价却因资本开支指引而大幅下挫,这本身就是一个值得警惕的信号:资本市场对 AI 的叙事正在从“无限想象”切换至“精细核算”。
从财务逻辑上看,Meta 当前面临的核心矛盾并非业务衰退,而是投入节奏与回报周期之间的阶段性错配。广告业务的基本盘仍然稳固,Reels 对 TikTok 的竞争压制也取得一定进展,但 AI 基础设施的投入体量已经大到足以在财务报表中独立成为一个影响估值的变量。1,450 亿美元的年度资本开支意味着,即便 Meta 保持 20% 以上的营收增速,自由现金流的恢复也需要数个季度甚至更长时间。
对于投资者而言,这一阶段的关键问题不再是“AI 有没有用”,而是“AI 的投入产出比何时迎来拐点”。当微软的 Azure 已经用 43% 的同比增长验证了 AI 商业化的直接路径时,市场对 Meta 的耐心将取决于管理层能否在接下来的财报中给出更清晰的 AI 收入归因和回报时间表。营业利润率从 43% 降至 31% 或许只是开始,如果资本开支在 2027 年继续维持高位,利润率可能面临进一步压力。
Meta 的处境也为整个科技行业提供了一个参照系:在 AI 竞赛中,巨额投入是入场券,但能否将投入转化为可验证的商业回报,才是决定估值走向的分水岭。当科技股从“轻资产、高毛利”的叙事范式切换到“重资产、长周期”的现实逻辑时,市场对每一美元的资本开支都会问得更细、等得更短、看得更紧。
FAQ
问:Meta 财报超预期为何股价反而大跌?
核心矛盾在于 AI 资本开支的大幅上调。Meta 将 2026 年资本支出下限提高至 1,300 亿美元,自由现金流因此骤降至 7.84 亿美元,为近四年最低。营业利润率从 43% 骤降至 31%,市场关注点从“AI 能带来多少营收”转向“巨额投入何时能覆盖成本”,估值逻辑面临重估。
问:Meta 与微软在 AI 投资结果上的本质差异是什么?
微软的 AI 能力通过 Azure 云平台直接对外输出,企业客户为 AI 算力和模型服务付费,商业化路径清晰可量化——Azure 同比增长 43% 即为明证。而 Meta 的 AI 主要用于内部广告推荐算法优化和内容审核,收入贡献间接且滞后,短期内难以在财报中单独归因。
问:Meta 的营业利润率下滑是否意味着主营业务出了问题?
并非主营业务衰退,而是主动加大 AI 投入的结构性结果。Meta 的核心广告业务仍保持稳健增长,但 AI 基础设施的支出规模已经大到足以显著影响利润表。真正的风险在于回报周期:如果 AI 能在 2-3 年内显著提升广告变现效率,当前利润压缩可视作战略性前置投入。
问:科技股估值逻辑的核心转变是什么?
市场正在从“成长溢价”切换至“成本覆盖周期”。自由现金流正取代营收增速成为更核心的估值锚点。当资本开支增速持续高于营收增速时,边际投入产出比下降,投资者对回报周期的耐心缩短,要求更明确的商业化路径和可验证的财务指标。
问:Meta 的处境对加密与 AI 交叉赛道有何参考意义?
它提示了一个通用逻辑:任何新兴技术的大规模基础设施投资,都不能只靠“叙事”支撑估值。去中心化计算、AI 代理、ZK 机器学习等赛道同样面临“高投入换增长”的命题。项目方需要在技术路线之外,尽早规划可验证的现金流路径和投入产出模型,否则将面临与 Meta 类似的估值重估压力。
相关快讯
