


韩股 SK 海力士大涨 30% 封涨停,存储芯片龙头触底了吗?
关键要点
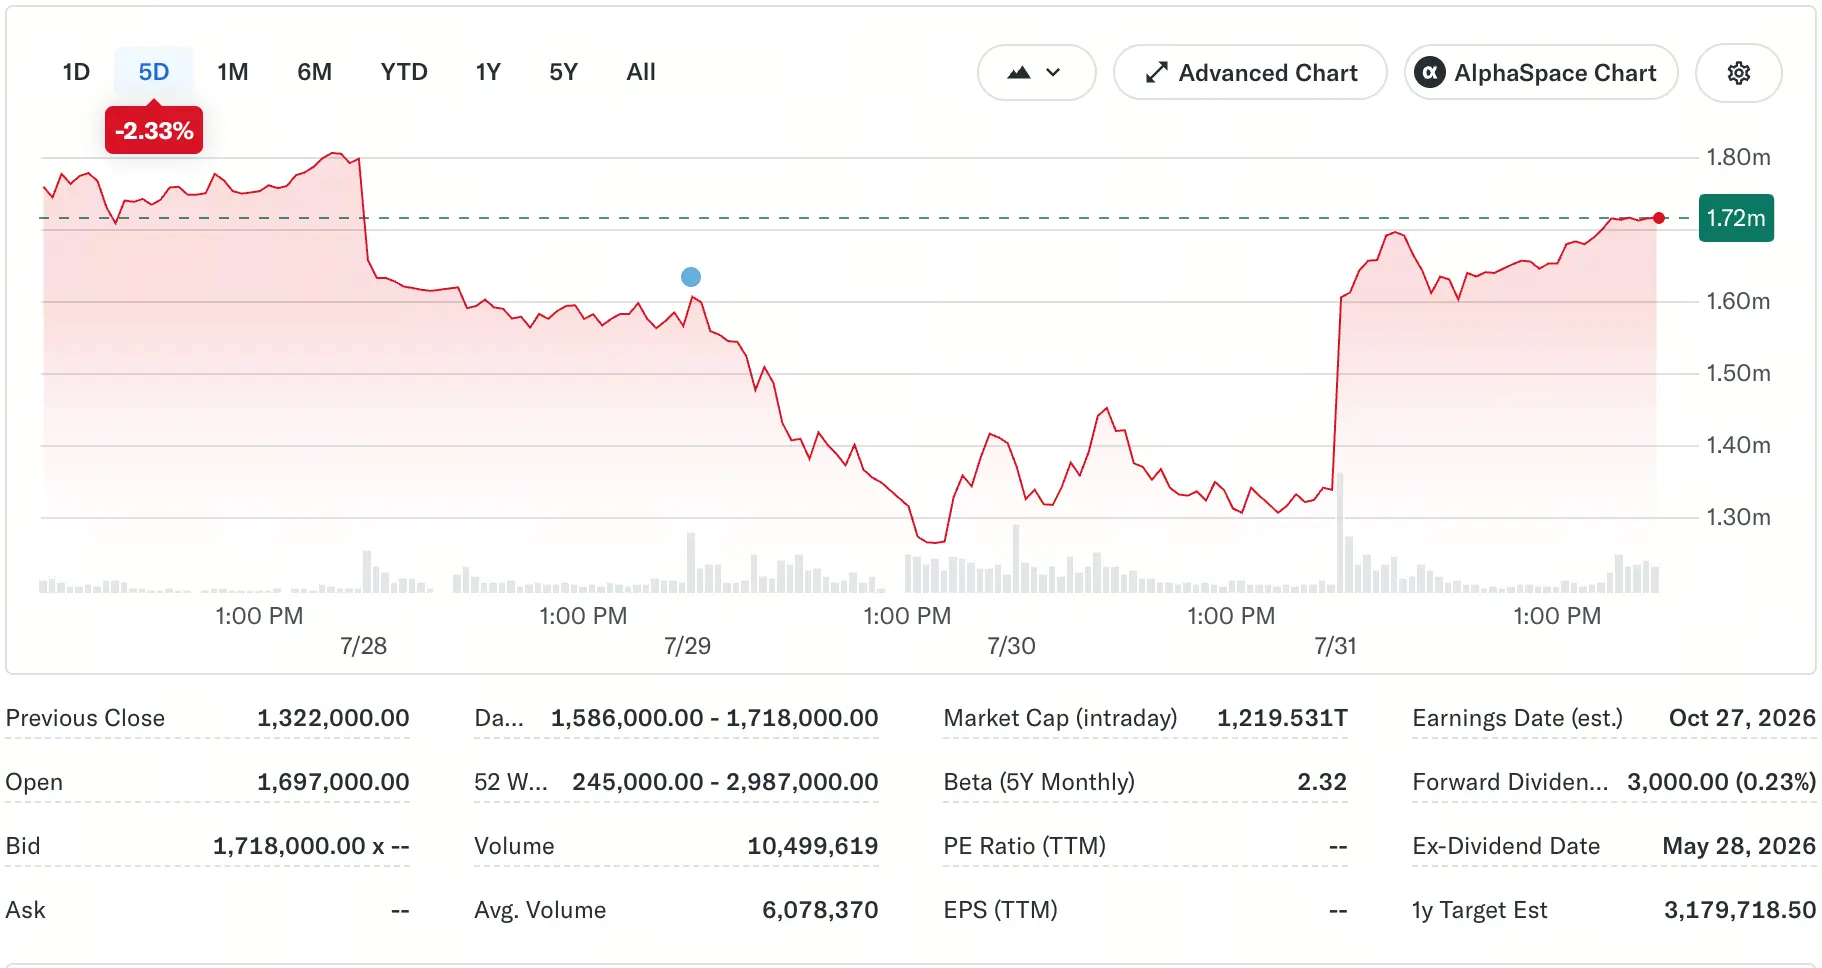
- SK 海力士在 2026 年 7 月 31 日上涨 30%,至 1.718 亿韩元,此前曾下跌 56%,并触及涨停。
- SK 海力士 2026 年第二季度营收达到 79.3 万亿韩元,同比上涨 257%,营业利润为 60.5 万亿韩元,同比上涨 557%。
- SK 集团董事长 崔泰元于 7 月 30 日亲自买入 3,620 股,体现市场恐慌时的强力支撑。
2026 年 7 月 31 日,韩国股市上演了一场足以载入史册的反转行情。韩国综合股价指数 KOSPI 收盘大涨 17.91%,报 6,595.45 点,创下指数设立以来的历史最大单日涨幅。作为韩国股市的“存储双雄”之一,SK 海力士盘中涨幅扩大至 30%,触及韩国主板个股涨停板,报价 171.8 万韩元(约合 1,203 美元),刷新上市以来最大单日涨幅。
就在两个交易日前,这家全球第二大存储芯片制造商还深陷连续暴跌的泥潭。SK 海力士股价自 7 月 27 日收盘价 181.9 万韩元以来已下跌 29%,较 6 月 22 日的高点 295.9 万韩元更是跌去 56.4%。从“近乎腰斩”到“30% 涨停”,短短数日之内,市场情绪完成了从极端恐慌到极端乐观的切换。
这一轮暴力反弹究竟是存储龙头长期底部的确认信号,还是一次超跌之后的短暂技术修复?
如何看待 SK 海力士本轮 30% 涨停的行情事实
7 月 31 日,SK 海力士以 150 万韩元开盘,盘初涨幅迅速扩大,午后封死 30% 涨停板,报 171.8 万韩元。这是该公司上市以来首次触及单日涨幅上限。港股市场的杠杆产品同步飙升,南方两倍做多海力士 ETF 暴涨超 70%。
这一涨幅的背景极为特殊。就在 7 月 28 日和 29 日,韩国交易所因半导体板块集中抛售连续两个交易日启动熔断机制。整个 7 月,KOSPI 指数累计下跌 22.19%,创下自 1997 年亚洲金融危机以来的最大单月跌幅。SK 海力士 7 月累计跌幅仍达 35%。即便经历了 31 日的涨停,其股价距离 6 月市值峰值仍下跌约 54%。
单日 30% 的涨幅在韩国市场已是极限——韩国主板个股日内涨跌幅限制即为 ±30%。这意味着任何看多资金在当天都无法进一步推高股价,涨停板的出现本身就说明了买盘力量的压倒性优势。
哪些因素触发了这场史诗级反弹
本轮反弹并非单一因素驱动,而是多重力量共振的结果。
- **美股科技巨头财报提振信心。**隔夜微软公布的财报超出市场预期,缓解了市场对 AI 基础设施支出可持续性的担忧,重新点燃了对 AI 相关硬件的需求预期。费城半导体指数上涨 8.19%,SK 海力士 ADR 暴涨 17.52%。美股半导体板块的集体走强为韩股开盘注入了强劲动能。
- **大股东罕见亲自“抄底”。**7 月 30 日,交易所文件显示 SK 集团会长崔泰源在二级市场买入 3,620 股 SK 海力士普通股,按当日收盘价计算交易规模约 47.9 亿韩元。这是崔泰源首次以个人名义直接持有 SK 海力士股票。在股价连续三日暴跌、市场信心濒临崩溃的时刻,这一举动被市场普遍解读为强力护盘信号。截至 31 日收盘,这批股票市值已增至约 62.2 亿韩元,单日浮盈约 14.3 亿韩元。
- **杠杆踩踏接近尾声。**此前韩国股市的暴跌中,单一股票杠杆 ETF 被认为是放大幅度的核心机制——散户通过杠杆产品追高,股价下跌时触发强制平仓,形成“下跌 - 平仓 - 更下跌”的负反馈循环。近期韩国金融监管层连续出手:限制个人投资者杠杆 ETF 仓位、提高保证金门槛、暂停新产品上市。市场普遍认为最恐慌的被动平仓阶段已经过去。与此同时,此前做空的资金集中回补,也产生了巨大的向上弹性。
创纪录业绩为何没能阻止股价暴跌
要理解本轮反弹的性质,必须先厘清此前暴跌的逻辑。SK 海力士 2026 年第二季度财报在绝对数据上堪称炸裂:营收 79.3 万亿韩元,同比增长 257%;营业利润 60.5 万亿韩元,同比暴增 557%,双双创下历史新高。营业利润率高达 76%。
然而,这份“日赚 48 亿韩元”的成绩单却低于市场共识预期——营业利润较市场预期的 63.55 万亿韩元落后约 4.7%。更为关键的是,公司在财报电话会中几乎未提供关于 HBM 定价谈判或长期供货合约的细节,进一步加剧了投资者的失望情绪。
多家券商随即下调目标价,其中新韩投资证券将目标价由 420 万韩元大幅下调至 270 万韩元。资本市场正在上演一场经典的“预期博弈”:当创纪录的业绩终于兑现时,早已提前定价高增长预期的股价反而成为了抛售的理由。业绩向左、股价向右的背离现象,折射出市场对 AI 存储周期可持续性的深层焦虑。
存储芯片行业周期当前处于什么位置
SK 海力士的股价波动,本质上是市场对存储芯片行业周期定价的集中反映。
从中长期供需结构来看,行业基本面仍有支撑。TrendForce 曾预测 2026 年第二季度传统 DRAM 合同价格环比上涨 58% 至 63%,NAND 闪存合同价格环比上涨 70% 至 75%。公司方面预计 2026 年全球 DRAM 需求量同比增速约 25%,NAND 需求量增速 16% 至 19%。SK 海力士首席执行官郭鲁正此前表示,全球存储芯片供应紧张可能持续至 2030 年以后。
三星电子在财报电话会中预计,2026 年第三季度 HBM4 销售额将比二季度增长 2 倍以上,下半年 HBM4 销售额将占 HBM 销售额的 60% 以上。公司还预测 2028 年以前新增供应不太可能出现显著增加。
不过,不同产品线的景气度正在分化。DRAM 因 HBM 持续排挤产能、AI 服务器需求强劲,维持供给紧张格局。而 NAND Flash 在新产能集中释放、终端消费需求持续走弱的情况下,2027 年下半年供给将趋向宽松,价格可能面临修正压力。
券商目标价分歧为何如此巨大
当前市场对 SK 海力士的分歧程度,从券商目标价的离散度中可见一斑。在二季度财报发布后,17 家证券公司的目标价从 148 万韩元到 470 万韩元不等,差距高达 322 万韩元。
晨星公司将其公允价值估计下调 8% 至每股 220 万韩元,认为周期内存储峰值价格将有所走软。大和证券将目标价降至 300 万韩元,同时指出公司基本面稳固、建议逢低吸纳。NH 投资证券维持“买入”评级,但将目标价由 410 万韩元下调至 340 万韩元,反映了对 HBM4 出货时间表的谨慎看法。瑞银则预测 SK 海力士今年将保持 HBM 市场出货量第一的位置,但明年将被三星电子超越。
如此巨大的目标价分歧,意味着市场对 SK 海力士未来 12 至 18 个月的盈利路径尚无共识。看多者押注 HBM 产品的结构性增长和持续的供给紧张,看空者则担忧周期峰值已过、传统存储产品价格将面临下行压力。这种分歧本身说明,“底部已现”的判断远未成为市场共识。
从估值维度看当前价格是否具备安全边际
截至 7 月 31 日收盘,SK 海力士市值约为 963.56 万亿韩元。尽管当日大涨 30%,但相较 6 月市值峰值仍下跌约 54%。
从绝对价格来看,7 月 30 日的收盘价 129.1 万韩元已较 6 月高点下跌 56.4%。即便经历 31 日的涨停,171.8 万韩元的价格仍仅相当于 6 月高点的 58% 左右。对于一家季度营收同比增长 257%、营业利润同比增长 557% 的公司而言,如此剧烈的估值收缩,很大程度上反映了市场对“盈利峰值已过”的担忧,而非对当前盈利能力的否定。
然而,估值是否具备吸引力,取决于市场如何看待未来两年的盈利轨迹。如果存储芯片价格确如部分机构预测的那样在 2027 年面临压力,当前价格可能仍有下行空间。如果 HBM4 的量产和放量能够对冲传统产品的价格下行,盈利可能维持高位。这两种情景下的估值差异巨大,而市场目前显然更偏向于前一种叙事。
本轮反弹能否持续:反转还是技术修复
综合以上分析,7 月 31 日的涨停更多是“超跌反弹 + 流动性缓解”的结果。超跌提供了价格弹性——在股价从高点回撤超过 50% 之后,任何边际利好都可能触发剧烈的空头回补。流动性缓解则来自监管层对杠杆产品的干预和外资的集中回流——7 月 31 日当天外资净买入规模达 7.2 万亿韩元,创历史最高值。
但趋势性反转需要更持续的条件:AI 基础设施的资本支出需要持续验证、HBM4 的量产节奏需要符合甚至超出预期、传统存储产品的价格需要维持韧性。这三个条件中任何一个出现偏差,都可能再次动摇市场的信心。
对外经济贸易大学朝鲜半岛问题研究中心研究员权小星指出,市场能否真正企稳,仍将高度依赖全球科技巨头的资本支出指引以及存储芯片价格的周期性走势。这一判断点出了当前行情的关键矛盾:SK 海力士的股价反弹,建立在外部需求预期改善的基础之上,而非公司自身基本面发生了实质性变化。
FAQ
Q:SK 海力士 7 月 31 日涨停的具体价格是多少?
A:SK 海力士 7 月 31 日收盘报 171.8 万韩元(约合 1,203 美元),较前一交易日上涨 29.95%,触及韩国主板 ±30% 的涨停限制。
Q:SK 海力士本轮股价从高点回撤了多少?
A:SK 海力士股价较 6 月 22 日的高点 295.9 万韩元下跌了约 56.4%,即便经历 7 月 31 日的涨停,仍较高点回撤约 42%。
Q:SK 海力士二季度业绩如何?
A:2026 年第二季度营收 79.3 万亿韩元,同比增长 257%;营业利润 60.5 万亿韩元,同比增长 557%,双双创下历史新高,但均略低于市场预期。
Q:券商对 SK 海力士的目标价分歧有多大?
A:17 家券商的目标价从 148 万韩元到 470 万韩元不等,差距达 322 万韩元。这一巨大分歧反映了市场对 AI 存储周期可持续性的深度博弈。
Q:SK 集团会长崔泰源买入股票对股价有何影响?
A:崔泰源于 7 月 30 日买入 3,620 股 SK 海力士股票,是其首次以个人名义直接持有公司股票。这一举动被市场视为强力护盘信号,叠加美股科技股反弹,共同触发了 7 月 31 日的涨停。
Q:存储芯片行业当前的供需格局如何?
A:DRAM 因 HBM 持续排挤产能、AI 服务器需求强劲,维持供给紧张格局;NAND Flash 在新产能释放和消费需求走弱的情况下,2027 年下半年可能面临价格修正压力。
相关快讯
比特币价格在 64,300 美元附近企稳,韩国综合指数反弹,且 Coldcard 被利用/漏洞利用发生
SK 海力士自 2015 年以来首次触及日涨停,股价大幅上涨 29.95%
KOSPI 创下历史最大涨幅,原因是 1 月 31 日 SK 海力士的 ETF 杠杆策略大涨 56%
在韩国股票/半导体反弹期间,前1%的投资者净卖出SK海力士
三星电子和 SK 海力士股票在盘前交易中分别上涨 15% 和 18%

