


美联储 9 月 FOMC 怎么走?Gate 事件市场 68% 押注利率不变
关键要点
- 市场预计,美联储 2026 年 9 月 FOMC 会议维持利率不变的概率为 68%,加息的概率为 31%。
- 美国政府债务已超过 40 万亿美元;在顽固通胀的背景下,30 年期美国国债收益率升至 2007 年以来的最高水平。
- 9 月 15 日至 16 日会议前公布的 CPI 和就业数据,可能会改变市场对利率走势的概率预期。
市场对美联储9月利率决议的定价正在经历一次显著转变。降息预期几乎消失,加息风险重新进入视野。
据 Gate 事件市场数据显示,截至 2026 年 8 月 27 日,市场参与者对 9 月 FOMC 利率决议的预期较为谨慎:降息 25 个基点的概率仅为 1%,维持当前利率不变的概率为 68%,而加息 25 个基点的概率则达到 31%。整体来看,市场当前更倾向于维持利率不变,但对 9 月加息的押注也已达到较高水平。
 政治
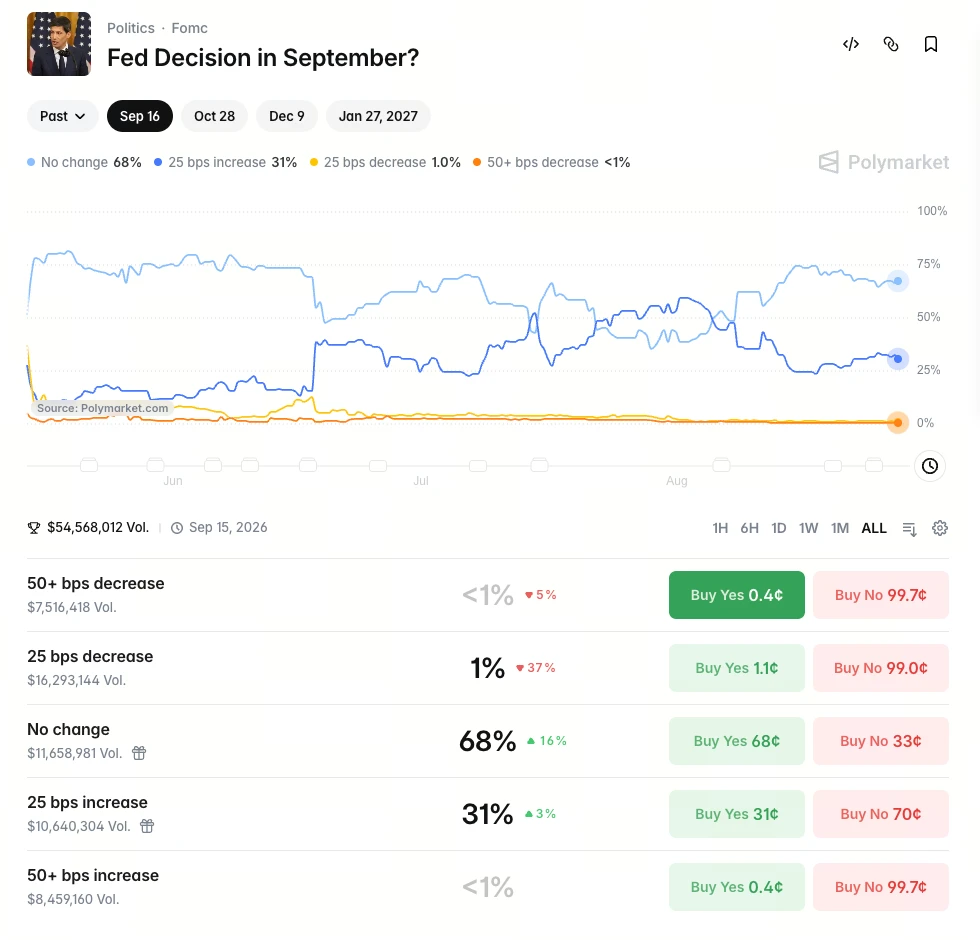
来源:Gate 事件市场
这一概率分布传递出一个清晰的信号:市场不仅不再期待降息,甚至开始认真定价加息的可能性。68%的维持概率意味着“按兵不动”是当前最可能的基准情景,而31%的加息概率——尽管仍属于尾部风险——已经足以改变风险资产的整体定价逻辑。
为什么9月降息概率仅为1%?
降息几乎被完全排除出市场定价,根源在于基本面数据尚未给出降息的必要条件。
通胀的粘性是最直接的制约因素。2026年7月FOMC会议以9比3的投票结果维持联邦基金利率目标区间在3.5%至3.75%,三位理事明确主张加息25个基点。会议纪要显示,“多位”与会者呼吁采取更紧缩的货币政策以应对持续的价格压力,核心矛盾在于通胀仍顽固地高于美联储2%的目标。
经济增长层面同样缺乏降息的理由。美国经济并未出现明显失速的信号,就业市场虽有降温迹象,但尚未达到需要降息刺激的程度。在增长和就业未显著恶化的背景下,美联储缺乏通过降息来提供政策宽松的合理依据。
长端美债收益率的持续高位也构成了降息的一道障碍。当10年期和30年期收益率维持高位时,金融条件并未因市场预期而自行宽松。这意味着即使美联储维持名义利率不变,实际融资成本仍然偏高,进一步削弱了降息的必要性。
降息重新进入市场定价,需要的不是通胀温和回落,而是经济数据出现实质性恶化。在当前的数据环境下,1%的概率反映了市场对这一情景的高度不信任。
美联储9月加息概率为何达到31%?
加息概率从“几乎不可能”上升到“不可忽视”,背后有多重逻辑支撑。
通胀重新上行的风险是加息概率抬升的核心驱动。尽管通胀已从峰值回落,但剩余的通胀压力比预期更为顽固。FOMC内部已经出现分歧——9比3的投票结果意味着有三位成员认为当前政策不够紧缩。如果接下来公布的CPI和就业数据继续偏强,加息将不再是极端假设。
能源价格走势也在施加新的通胀压力。地缘政治不确定性——尤其是中东局势——已经被会议纪要明确列为影响委员会讨论的因素。能源供应链的潜在扰动可能通过成本端传导至更广泛的价格体系。
美国财政赤字和国债供给的结构性问题同样不可忽视。美国政府债务已突破40万亿美元,30年期国债收益率一度升至2007年以来最高水平。巨额债务叠加高利率环境,使政府的融资成本持续承压。在这种背景下,美联储对通胀预期的容忍度极为有限——放任通胀意味着长端收益率的进一步上行,而这将直接威胁财政可持续性。
31%的加息概率应被理解为一种尾部风险的重估,而非基准情景的改变。思泰集团首席经济学家Reto Cueni指出,市场可能会略微提高对9月加息的预期,但多数预计仍指向维持利率不变,该机构自身目前也不认为会加息。关键在于,当31%的概率存在时,资产定价必须为这一情景留出空间。
三种利率结果下,比特币将如何反应?
将概率转化为价格影响,需要对每种情景下的传导路径进行拆解。
维持利率不变(68%情景) 是当前的基准情景,但对比特币的影响并非中性。实际市场反应将高度取决于美联储主席Powell在Jackson Hole年会及FOMC会议后的表态基调。高盛预计,Powell不会在Jackson Hole给出明确的9月政策指引,而是聚焦于通胀目标承诺、沟通策略和生产率等宏观主题。偏鸽派的表态叠加通胀数据的进一步改善,可能支持利率维持不变直至年底,对风险资产形成支撑。但偏鹰派的基调——强调如果通胀未能放缓未来可能收紧政策——则可能推动市场推迟降息预期,使BTC短线承压,高杠杆仓位面临清算风险。
加息25个基点(31%情景) 属于超预期的鹰派结果。一旦落地,美元流动性将边际收紧,美债收益率可能进一步上行,风险资产估值整体承压。BTC及高Beta属性更强的加密资产可能面临更大的波动。但需要明确:31%的概率不等于31%的跌幅。事件市场概率衡量的是结果发生的可能性,而非资产价格的变动幅度。这一教育点对于理解事件市场的功能至关重要。
降息25个基点(1%情景) 属于超预期宽松情景。若出现,对风险资产是明确的利多信号。但鉴于当前通胀粘性和经济韧性,市场几乎未对这一情景进行定价,其发生需要经济数据在会前出现急剧恶化。
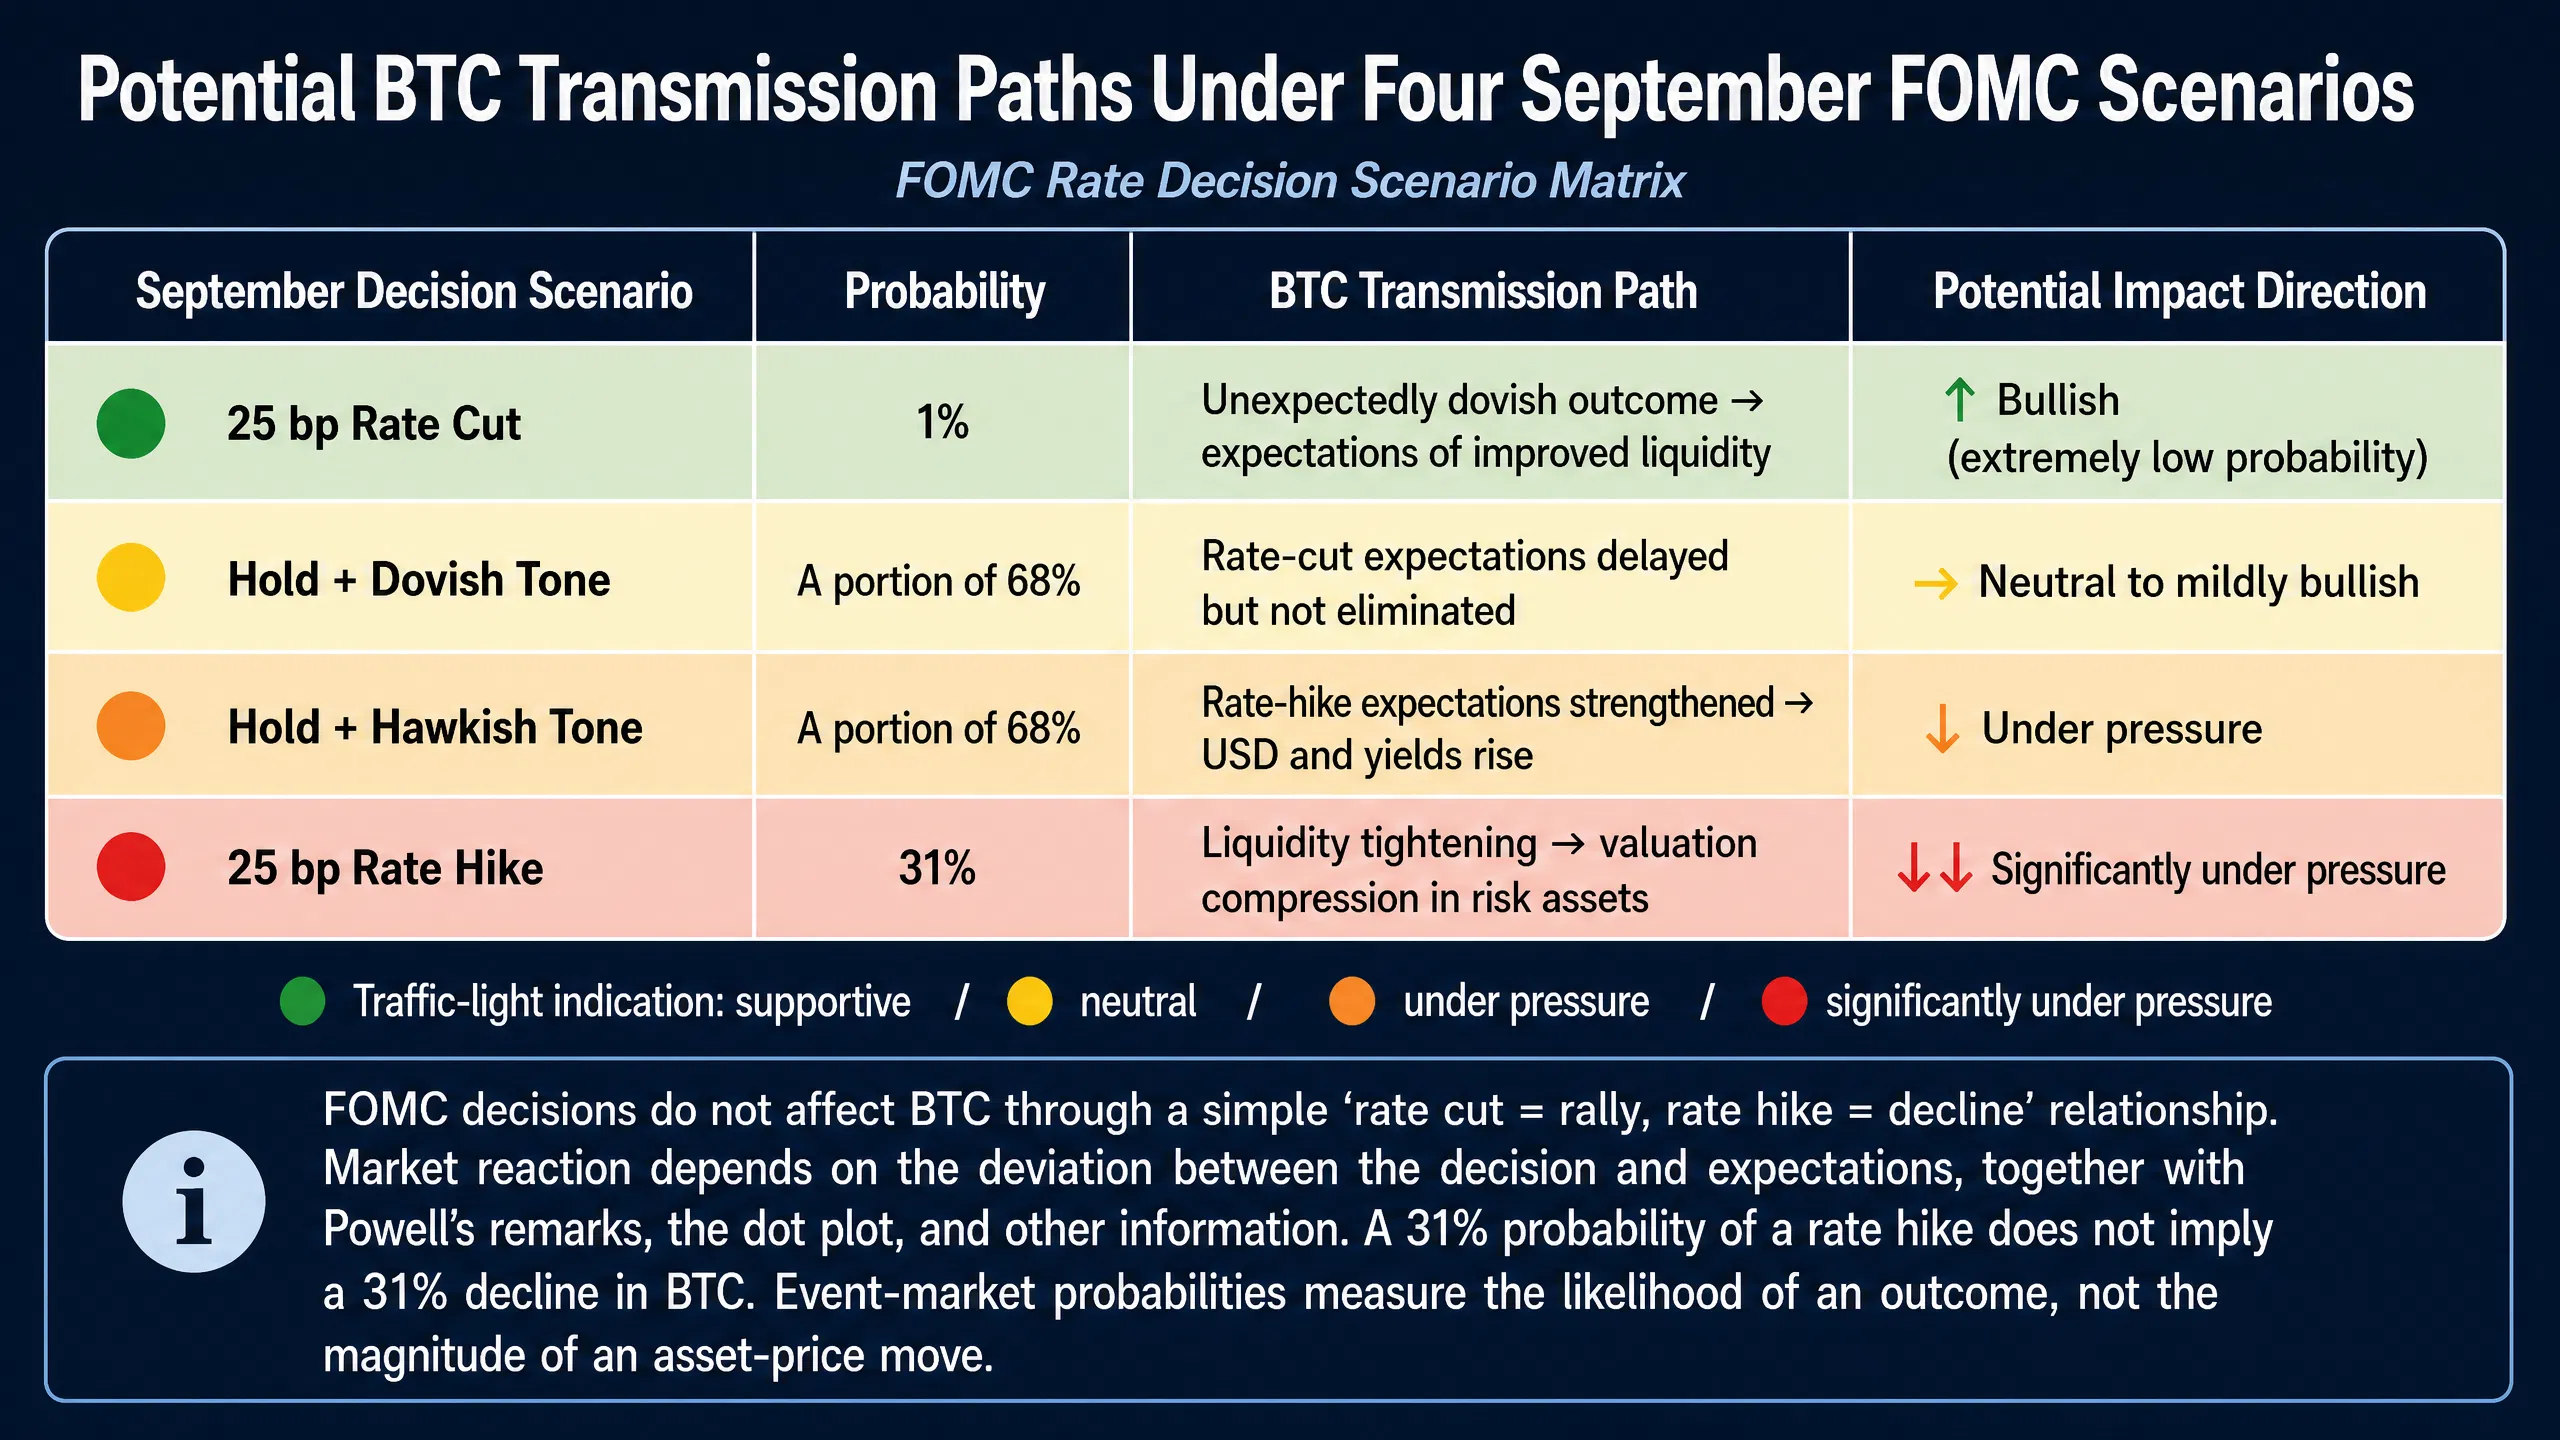
FOMC利率决议对BTC影响的情景矩阵
利率不变不等于利好:Powell表态为何同样重要
利率决定本身并不能完全决定市场方向。真正影响BTC定价的,是FOMC决议、Powell讲话、点阵图、通胀预测和就业数据构成的综合信息包。
9月FOMC会议前的关键变量在于:即使最终维持利率不变,如果美联储通过点阵图或前瞻指引释放出“未来可能加息”的信号,市场仍将按照鹰派路径进行交易。高盛的报告指出,如果AI持续提升生产率,这将成为“强有力的反通胀力量”,意味着美联储维持利率不变的时间窗口可能比市场预期的更长。这样的信号对风险资产的影响,与直接加息未必有本质区别。
Jackson Hole年会正是市场观察Powell沟通策略的关键窗口。分析师将其视为决定下一阶段市场方向的真正宏观触发器:偏鸽派的Warsh加上偏弱的通胀数据将推升降息预期,利好风险资产;偏鹰派的Warsh加上粘性通胀则将推高收益率和美元,令风险资产承压。
美联储决议前,哪些宏观数据可能改变市场概率?
从当前到9月15至16日FOMC会议之间,至少还将公布一次CPI数据和一份就业报告。这些数据将直接影响加息概率的进一步演变。
核心通胀数据如果重新加速,将直接推高加息概率。LSEG货币市场数据显示,目前维持利率不变的概率约为65%,而CME美联储观察工具显示加息概率已达36.5%。不同数据源之间的差异本身也反映了市场信息的不完全收敛,这意味着在关键数据公布前后,概率可能存在较大波动。
就业数据同样关键。如果就业市场明显走弱,可能在一定程度上抵消通胀粘性对加息预期的推升作用,甚至小幅抬升降息概率。但如果就业保持韧性,叠加通胀顽固,加息概率可能向40%乃至更高水平移动。
此外,美国财政部扩大长期国债回购的后续效应也值得关注。8月19日,财政部将10年至30年期国债的流动性支持回购规模单次上限由20亿美元提高至至少40亿美元。虽然这一规模相较于庞大的美债市场并不大,但市场已经将其解读为政策部门对长期利率的“痛点”信号。如果长期收益率在数据公布后再次逼近前期高点,财政与货币政策的协同预期可能进一步影响市场对利率路径的判断。
什么是美联储利率决议事件市场?如何理解概率变化?
事件市场是一种通过合约交易来反映特定事件结果发生概率的工具。以美联储利率决议为例,市场参与者通过买卖对应不同结果的合约来表达自己的判断,合约价格直接转化为市场隐含概率。
与传统分析师预测相比,事件市场具有几个显著特征:概率是实时更新的动态指标,而非静态的预测结论;它反映的是全体参与者的集体判断而非单一个体的观点;研究显示,预测市场在预判美联储利率决议方面的表现与专业机构“基本一致”,甚至在某些超预期事件中表现更优。
Gate事件市场显示“68%维持、31%加息、1%降息”的概率分布,意味着在当前信息集下,市场认为最可能的结果是美联储继续按兵不动,但加息概率已经高到无法被忽视。这些概率会随着新数据的公布而实时变化——通胀超预期可能推高加息合约价格,就业大幅走弱可能打压加息概率。理解这一点,才能正确解读事件市场数据,并在此基础上构建有依据的交易逻辑。
9月FOMC的核心交易不是降息,而是“维持还是加息”
2026年9月FOMC的市场定价已经清楚地表明:降息不是选项。真正的核心问题是美联储会选择维持利率不变,还是意外加息25个基点。
68%的维持概率意味着“不变”仍是基准情景,但31%的加息概率已经足够改变BTC和更广泛风险资产的定价环境。市场从“等待降息”到“防范加息”的叙事转变本身,就是当前最值得关注的宏观交易主题。
在9月决议落地之前,CPI、就业数据、美债收益率的走势以及Powell在Jackson Hole的表态,将持续修正Gate事件市场显示的概率分布,并驱动BTC价格的阶段性波动。
FAQ
Q1:Gate事件市场显示68%维持利率,是否意味着美联储“大概率”不会加息?
是的。68%是最高的单一情景概率,意味着在当前市场定价中,维持利率不变是基准预期。但31%的加息概率已属于不可忽视的尾部风险,足以影响风险资产的定价逻辑。
Q2:如果美联储9月维持利率不变,BTC一定会上涨吗?
不一定。BTC的走势取决于FOMC决议的“完整信息包”——包括决议声明、Powell讲话、点阵图和通胀预测。偏鹰派的基调即使搭配利率不变,仍可能对BTC形成压力。
Q3:加息25个基点的概率31%,是否意味着BTC有31%的概率下跌?
不是。事件市场概率衡量的是“美联储加息25个基点”这一事件发生的可能性,与BTC价格下跌的幅度或概率没有直接的对应关系。
Q4:哪些数据最可能在9月FOMC前改变市场概率?
CPI通胀数据和就业报告是两大核心变量。通胀超预期可能推高加息概率,就业显著走弱则可能在一定程度上压制加息预期。
Q5:Gate事件市场的概率和CME美联储观察工具为何存在差异?
不同数据源因样本、合约设计和计算方法不同,概率数值会有差异。关键在于关注概率的变化方向而非绝对值。
相关快讯

