


Coinbase Institutional:USDC 年化流通量超过 USDT 的十倍,Base 超过 90% 的转账来自 3 个合约
关键要点
- Coinbase Institutional 报告称,USDC 年化流通速度达到 741 次,是 USDT 74 次的十倍。
- 根据 Circle 2026 年第二季度财务报告,USDC 链上交易量同比增长 151%,达到 14.8 万亿美元。
- Base 上超过 90% 的 USDC 转账仅来自三类来源:Aerodrome、Morpho 和未分类活动。
Coinbase Institutional 最新一期《State of the Network》报告显示,USDC 年化流通速度(按调整后供应量计算)达 741 次,是 USDT(74 次)的十倍,尽管 USDT 市值比 USDC 高出逾 1,000 亿美元;Base 上超过 90% 的 USDC 转账仅来自 3 个智能合约。
USDC 年化流通速度达 741 次
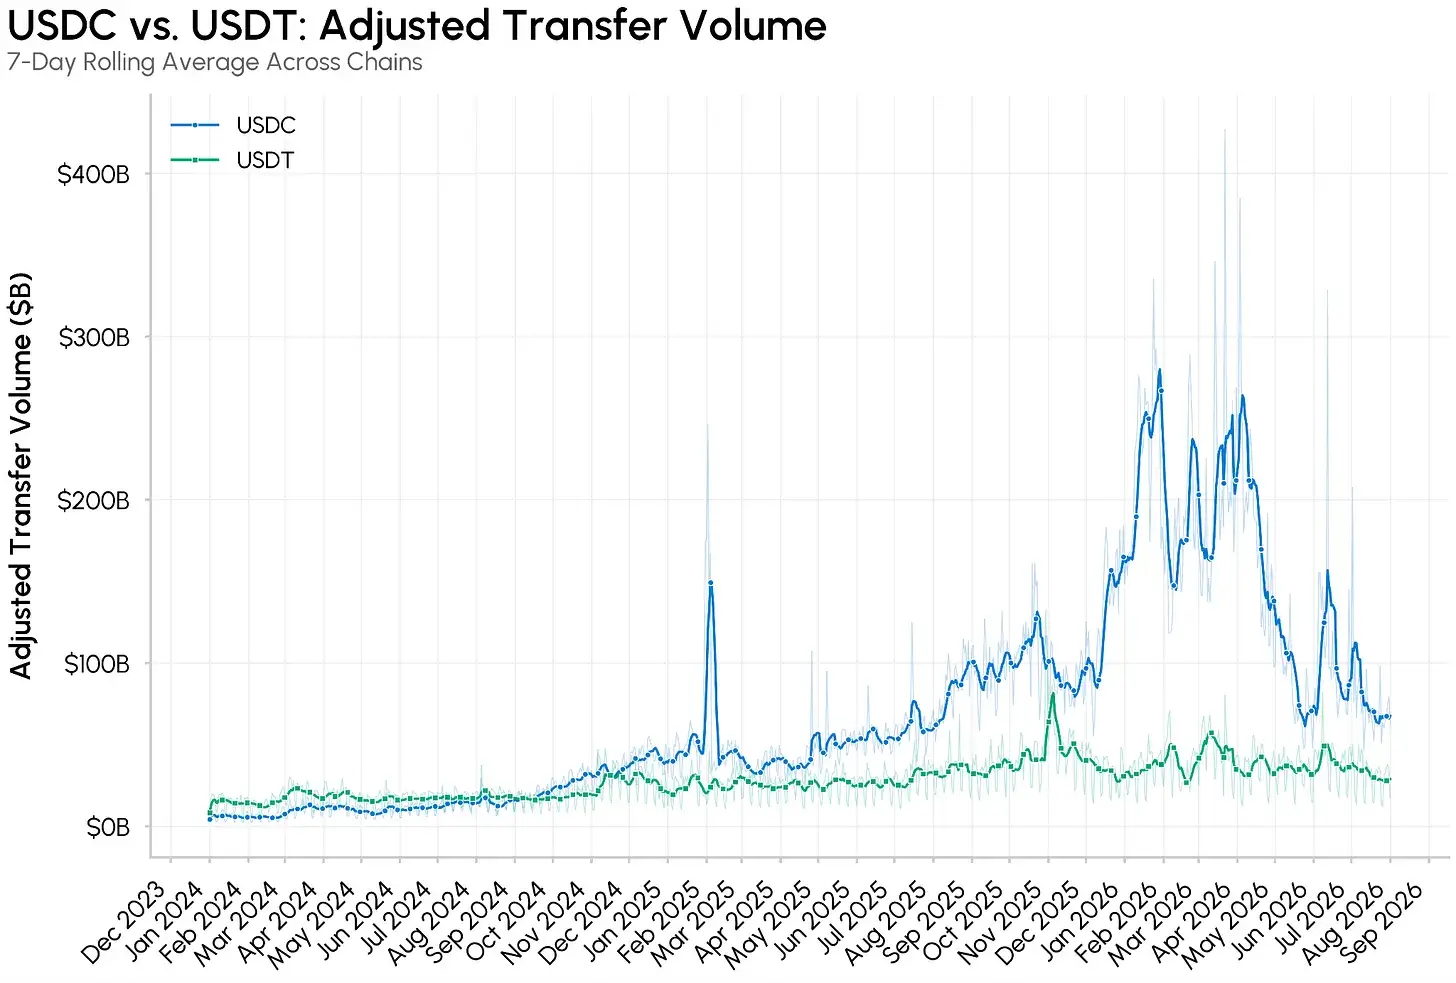 (来源:Talos Network Data Pro)
根据报告,供应量衡量稳定币货币基础的规模,流通速度则反映供应量在链上流转的频繁程度——两者结合,可以区分一种稳定币是“高活跃、持续运转”,还是“沉淀闲置”。USDC 年化流通速度为 741 次,是 USDT(74 次)的十倍;两者市值差距超过 1,000 亿美元,且 USDT 的供应量明显更大。自 2025 年以来,链上稳定币结算量已与加密货币交易量脱钩:今年调整后的日转账量有时超过 2,500 亿美元,而交易所日成交量已降至约 180 亿美元。
根据 Circle 2026 年第二季度财报,USDC 第二季度链上交易量同比增长 151%,达到 14.8 万亿美元,而流通供应量增速明显低于交易量;储备资产收益仍占 Circle 收入的约 95%,交易手续费的贡献有限。2025 年通过的 GENIUS 法案,为 USDC 在美国本土合规市场、DeFi 和机构结算领域提供了监管支持;而 CLARITY 法案的核心考量在于区分“与真实交易活动挂钩的收益”和“单纯持有余额产生的收益”——这也使流通速度数据的解读具有直接的政策参考意义。
Base 上的 USDC:超过 90% 的转账来自 3 个智能合约
Base 承载了 2026 年 USDC 的绝大部分转账量,其链上活动呈现出高度集中的特征。根据 Talos CM ATLAS 数据,Base 上超过 90% 的 USDC 转账量仅可追溯至 3 个智能合约,活动构成如下:
DEX 流动性提供(占 69%):自动化做市策略持续在两个 Aerodrome 资金池中再平衡流动性,产生庞大的毛交易量,但几乎不改变净资本或整体持仓规模。
闪电贷(占 23%):套利机器人通过 Morpho 的单例合约(Singleton Contract),在单笔交易中借入并归还无抵押贷款,以捕捉价差机会;2026 年 6 月某一天,闪电贷交易量一度突破 5,000 亿美元。
其余未分类(约 8%):除已标记的闪电贷和流动性池合约外的其他链上活动。
Base 极低的费率与深厚的 USDC 流动性,使大规模、高频率的自动化链上操作在成本上具有可行性,也是上述高度集中现象的结构性原因。
Tron 上 USDT 的未分类转账占比达 80%,为四链最高
以太坊 USDC 的闪电贷集中度比 Base 更为极端——闪电贷占 65%,接近 Base 占比的 3 倍;DEX 流动性提供仅占 0.3%,CEX 资金流占 2%,其余未分类活动约占 33%。以太坊较高的网络费用限制了低成本链上常见的持续再平衡操作,但其庞大的 USDC 流动性和借贷市场规模,使其成为大规模闪电贷与套利交易的集中场所。
以太坊 USDT 呈现闪电贷与 CEX 资金流并重的混合结构:闪电贷占 46%,CEX 资金流占 9%(分布在 30 个已识别的 BN、OK 等交易所充提钱包),DEX 流动性占 0.3%,未分类活动约占 45%。Tron USDT 则截然不同:闪电贷微乎其微(JustLend 借贷协议未产生具有实质意义的交易量),DEX 流动性占 0.2%,CEX 资金流占 19%(涵盖 BN、OK、Bybit 等 33 个已识别的离岸交易所钱包),未分类部分高达 80%——在四条链的分析中比例最高,其中可能包含支付、跨境汇款以及其他尚未明确分类的日常链上活动,是本次分析中在结构上最贴近真实民间使用的特征。
常见问题
USDC 年化流通速度达 741 次代表什么?与 USDT 的 74 次差距如何解释?
流通速度衡量每单位稳定币供应量在链上被转移的频繁程度。USDC 的 741 次远超 USDT 的 74 次,主要源于 USDC 在 Base 和以太坊上高度集中于闪电贷、DEX 流动性再平衡等机械化 DeFi 操作;而 USDT 的主导使用场景更多集中在交易所充提和离岸市场美元流动性的获取,流转频次相对较低。数据来源:Talos Network Data Pro。
Base 上超过 90% 的 USDC 转账来自 3 个合约,这 3 个合约分别是什么?
根据 Talos CM ATLAS 数据,这 3 个合约对应的活动类别分别为:占比 69% 的 Aerodrome DEX 流动性池(自动化做市再平衡)、占比 23% 的 Morpho 闪电贷单例合约(套利机器人进行无抵押借贷),以及约 8% 的其余未分类活动。2026 年 6 月某一天,通过该闪电贷合约产生的交易量一度突破 5,000 亿美元。
为何将 Tron USDT 80% 的未分类转账视为“最贴近真实支付”的结构?
Tron USDT 几乎没有可辨识的 DeFi 机械化交易量(闪电贷微乎其微,DEX 流动性仅占 0.2%),其未分类转账占比达 80%,为四条链中最高。这类未分类活动可能包含支付、跨境汇款以及其他日常链上活动,无法直接归因于机械化程序交易,因此报告将其标注为四链分析中在结构上最贴近民间真实使用的情境。
相关快讯