


SpaceX 股票暴涨 15% 后还能买吗?解禁压力解除,Starlink 与 AI 基础设施能否推动估值继续上升?
关键要点
- 2026年8月7日,SpaceX股价上涨15.83%。此前,91150亿股由内部人士持有的股票解禁,打破了市场对典型稀释效应的担忧预期。
- 第二季度营收达到781.4亿美元,同比增长92%;AI业务营收达到256.1亿美元,同比增长247%。
- Starlink用户数达到1200万;公司在财报发布后签署了总额670亿美元的额外云服务合同。
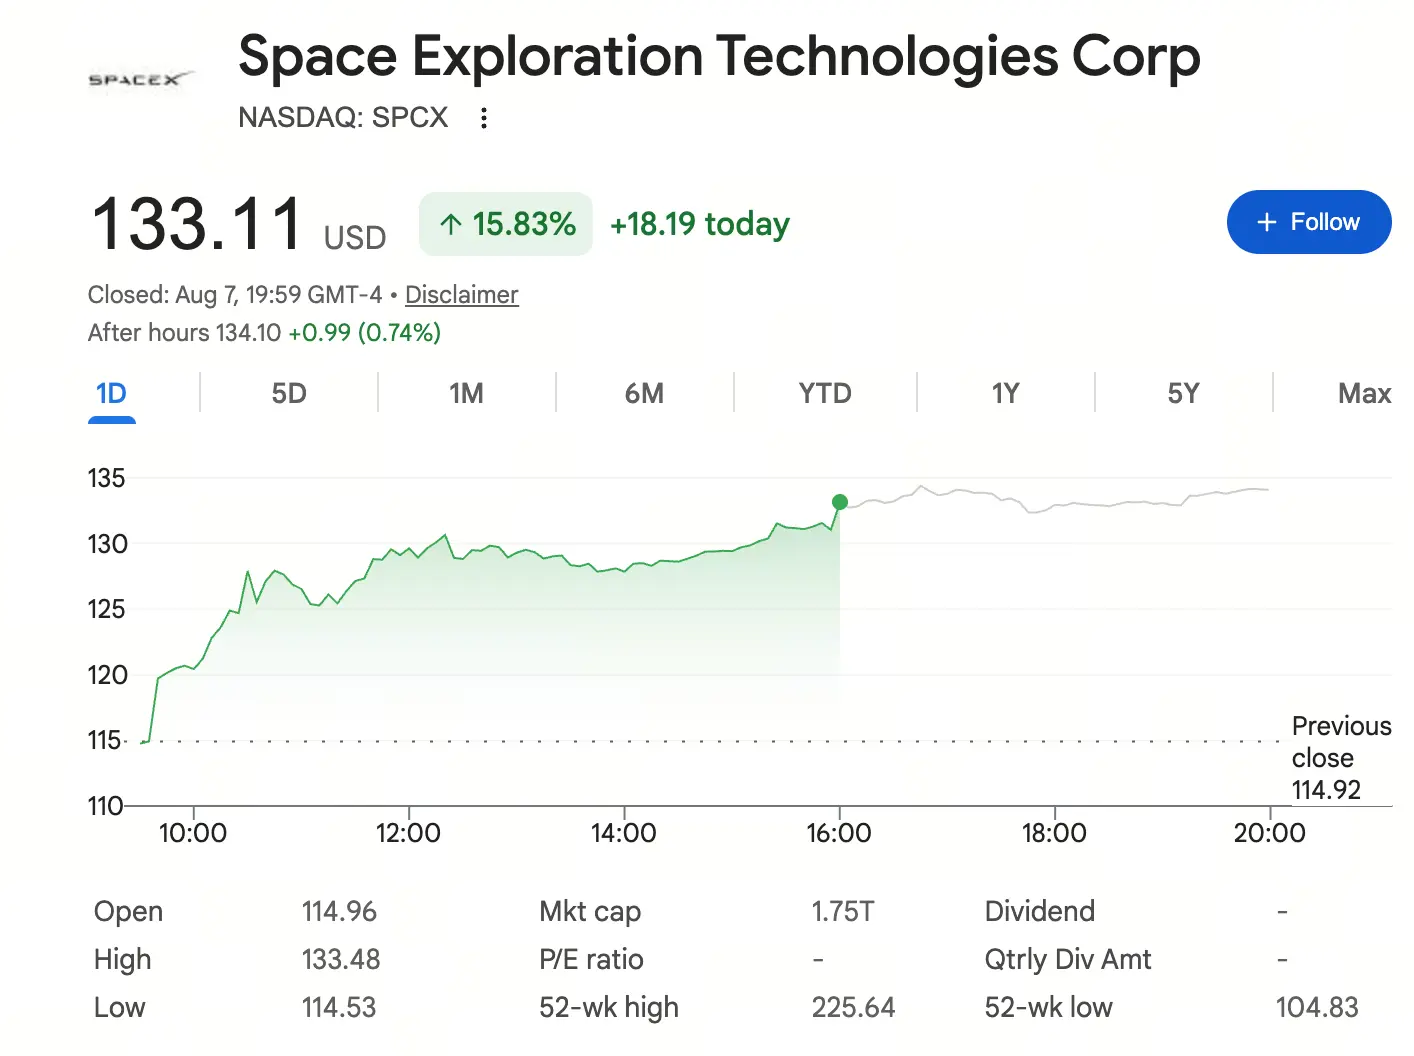
来源:谷歌财经
北京时间8月6日,SpaceX迎来IPO后首轮大规模锁定期解除,约9.115亿股内部人士持有的股票获得交易资格,公司可流通股比例从4.9%跃升至11.8%,释放股票价值约1,000亿美元。按照传统市场逻辑,大规模解禁意味着新增供应冲击,通常对股价构成压力。但SpaceX此次走出了截然不同的轨迹——解禁当日股价反弹约4%,次日加速上涨近16%。
这一反常走势背后,是市场预期的重置、基本面的兑现,以及资金层面的共振。
为什么SpaceX股票在解禁后反而上涨?
解禁风险已被提前定价
SpaceX股价在解禁前夕经历了一轮深度调整。从6月创下的225.61美元历史高点,到本周初逼近105美元低点,区间最大回撤超过53%。这一下跌的核心驱动力正是市场对解禁的提前交易。晨星分析师尼古拉斯·欧文斯向雅虎财经指出,“近期股市的大幅下跌很大程度上正是由于市场预期股票将被稀释。”当最大不确定因素落地,实际抛售规模远低于预期时,市场反而选择重新关注公司长期价值。
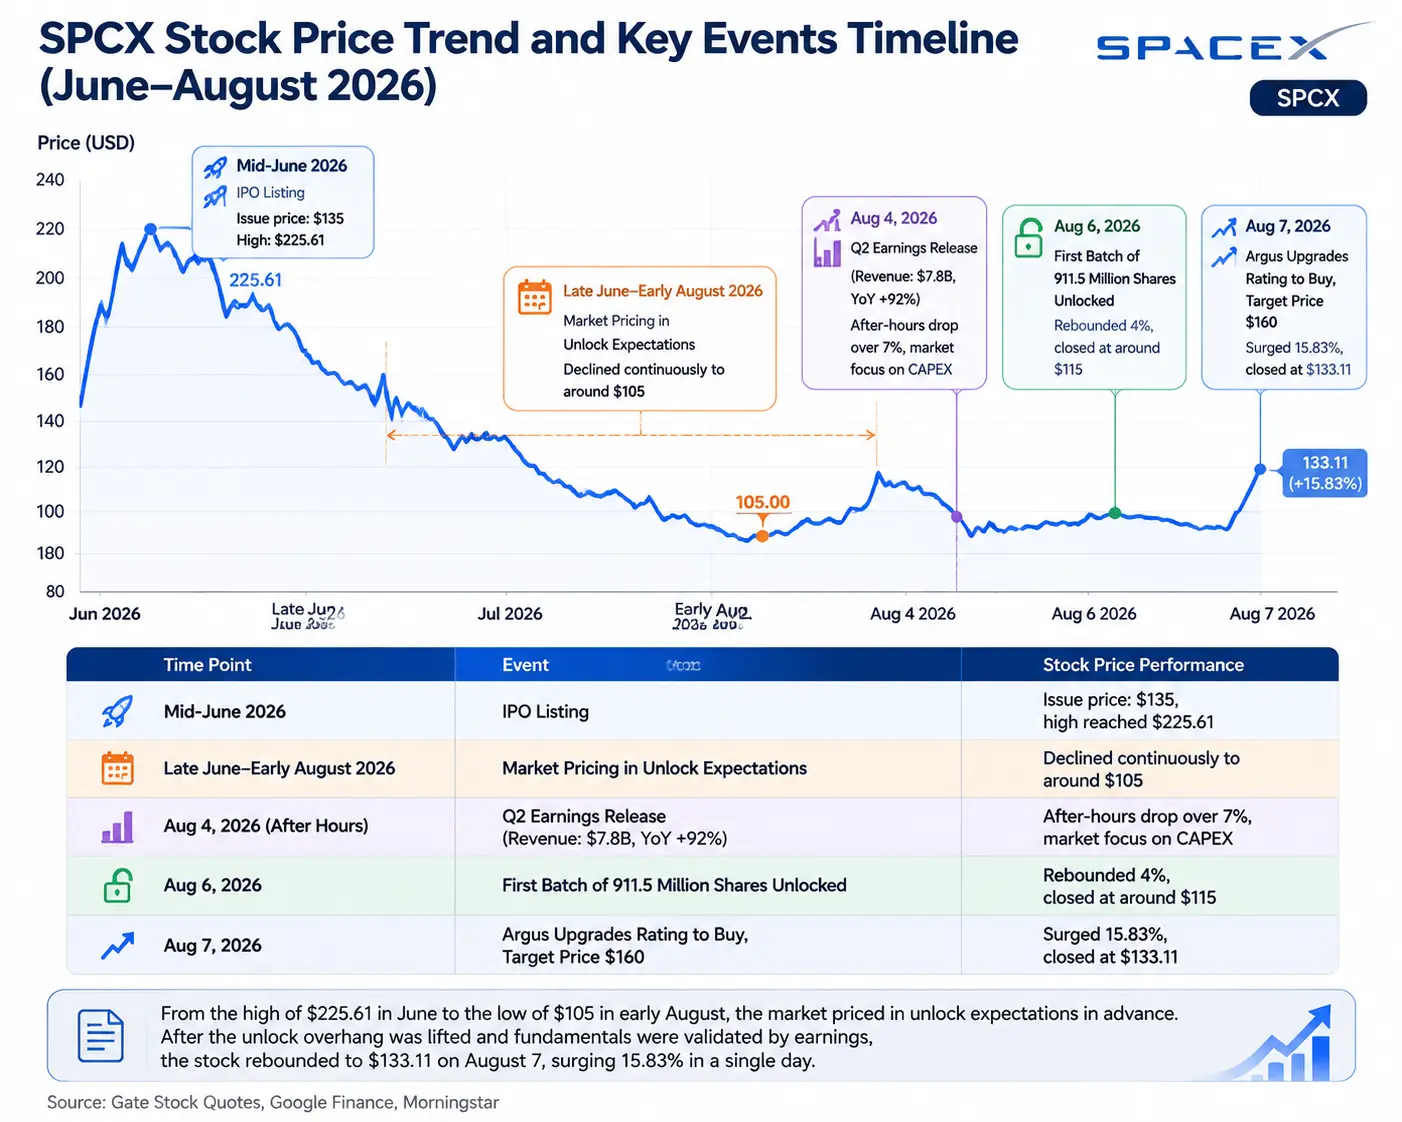
SPCX股价走势与关键事件标注图
实际卖压低于市场预期
9.115亿股获得交易资格,并不意味着全部进入市场。长期投资者、员工和早期股东在评估公司基本面后可能选择继续持有。此外,埃隆·马斯克本人持有的超过60亿股股份仍受锁定期限制,直至2027年6月才能交易。真正进入二级市场的新增供应量远低于理论值,市场对此的重新定价从“解禁抛售风险”转向“解禁释放流动性、提高市场交易效率”。
财报超预期强化投资者信心
解禁前的财报数据提供了关键背书。8月4日发布的2026年第二季度财报显示,公司实现营收78.14亿美元,同比增长92%,高于市场预期的约69亿美元;调整后EBITDA达到35.38亿美元,同比增长191%。虽然当季净亏损5.41亿美元,但较上年同期的10.08亿美元已明显收窄。在解禁窗口打开的敏感时刻,强劲的财务表现为市场提供了“持有而非抛售”的基本面理由。
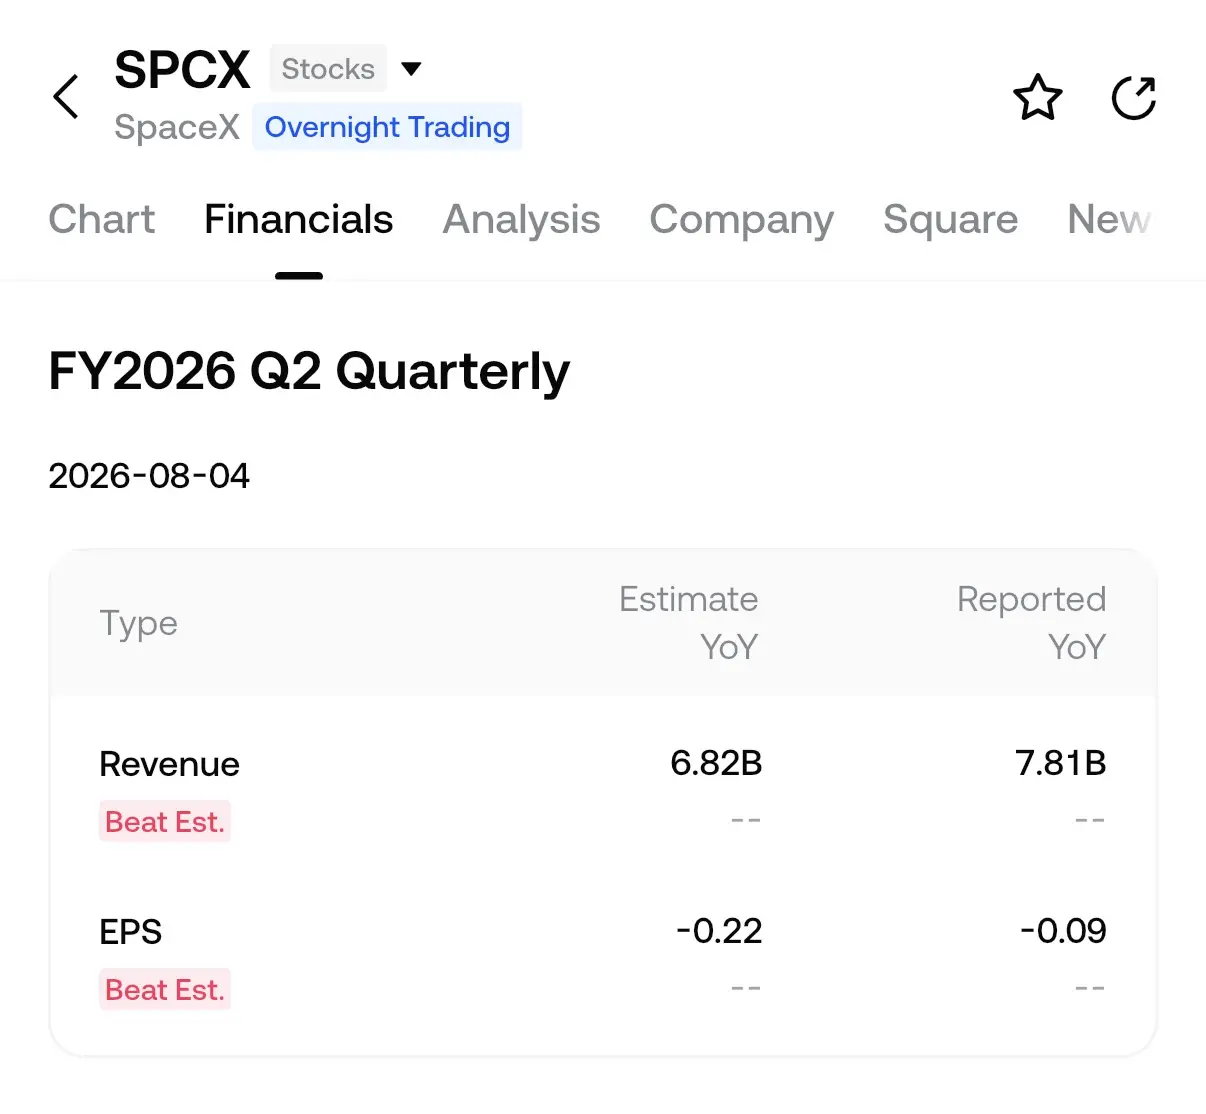
来源:Gate App 股票行情数据;公司财报数据整理
机构评级上调与资金重新流入
解禁次日,Argus分析师Steven Silver将SPCX评级从“持有”上调至“买入”,目标价160美元,明确指出公司在AI基础设施方面的大量投入已初见成效。这一评级调整引发资金重新评估SpaceX的价值锚点。
SpaceX的核心增长逻辑:市场为何愿意给予高估值?
Starlink:从卫星互联网进入商业化加速阶段
Starlink是SpaceX当前最稳定的收入与利润来源。第二季度,以Starlink为主的连接业务实现收入42.91亿美元,同比增长66%,占总营收约55%;营业利润16.56亿美元,同比增长79%,营业利润率约38.6%。截至二季度末,Starlink全球用户达到1,200万,环比净增超过170万,创单季纪录。
更值得关注的是企业及政府业务的表现。该部分收入18.06亿美元,同比增长108%,占连接业务收入的比重已超过四成。Starshield项目获得超过60亿美元的美国政府多年期合同。在航空领域,Starlink与美国航空签署重要协议,与西南航空、维珍大西洋等航空公司的服务也已启动,而当前航空领域市场渗透率仅约10%。
马斯克在财报电话会议上透露了更具野心的方向:Starlink v3卫星能力较v2提升约一个数量级,计划发射数量同样增加约一个数量级,总带宽提升约两个数量级。他预计,“在某个时间点,Starlink承载全球大部分互联网流量并非不可能……这不会是在遥远的未来,而是在不到10年内。”
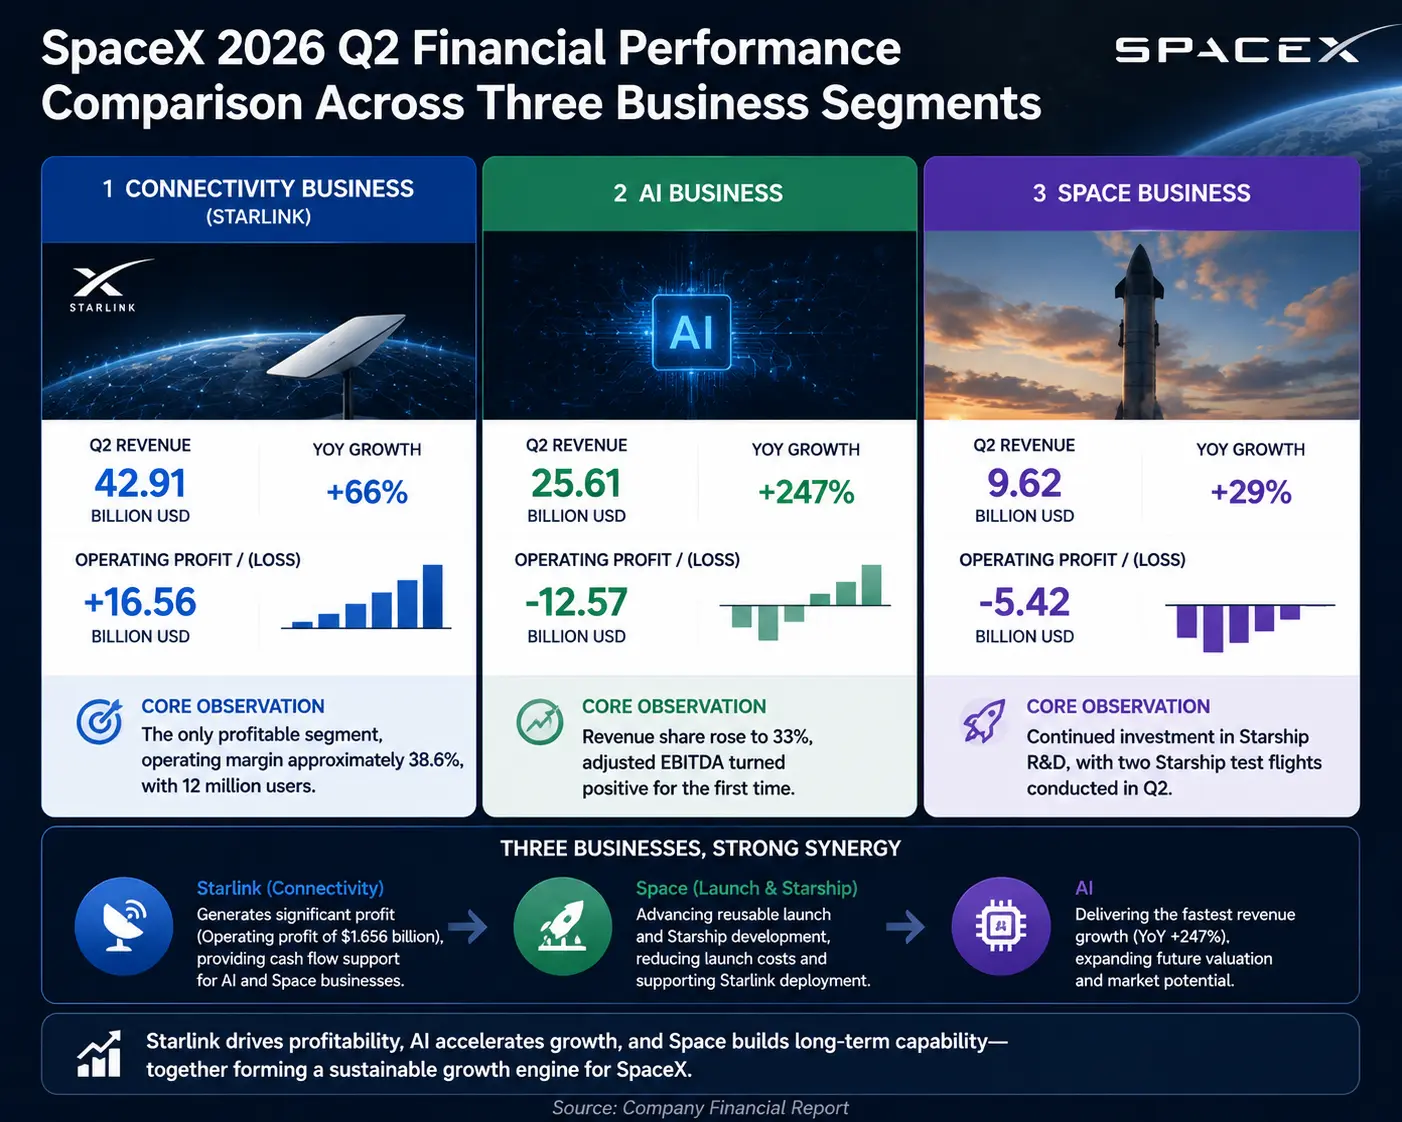
SpaceX三大业务板块财务表现对比图
AI基础设施:正在构建第二增长曲线
本次财报最大的预期差来自AI业务。第二季度,SpaceX旗下AI业务(包括xAI、Grok、X平台及AI算力基础设施)收入达到25.61亿美元,同比增长247%,环比增长213%,占总营收比重升至约33%。AI业务调整后EBITDA首次转正,达到11.46亿美元。
但市场对AI业务的疑虑同样清晰。当季资本开支高达183.69亿美元,其中约158亿美元投向AI计算基础设施,相当于AI业务当季收入的6倍多。这一巨大的资本消耗引发了盘后股价下跌超过7%。
马斯克在财报会上给出了解释逻辑:AI需求每年增长200%,算力价格将随之上涨;SpaceX将自建全球最大的算力集群,并与英伟达共同设计Starlink AI1卫星计算载荷,Starmind项目最快可能在2027年启动首批部署。其核心商业逻辑在于:如果Starship将入轨成本大幅压低,太空可能成为下一代算力基础设施的新址。AI计算卫星将为星舰创造大量内部发射需求,复制“猎鹰9号发射星链、星链反哺火箭”的产业循环。
截至二季度末,SpaceX铭牌算力达到1.4吉瓦,是一年前的3.5倍。公司已签署总额141亿美元的云服务合同,二季度新增贡献约16亿美元AI基础设施收入,财报期后又新增67亿美元合同。
SpaceX股票值得买吗?投资者需要关注哪些风险?
看涨因素
长期增长空间维度,Starlink的全球扩张、商业航天市场规模增长、以及AI基础设施需求这三个方向均处于早期阶段。SpaceX同时覆盖航天、通信和AI基础设施三个领域,市场上几乎没有类似资产可以比较。
空头压力方面,截至7月29日,SPCX空头数量约2.193亿股,价值246亿美元,占流通股约34%。如果股价持续上涨,可能触发空头回补,进一步推动短期上行。
期权市场信号方面,8月14日、21日和28日到期的期权合约中,看涨期权未平仓合约集中在130至160美元区间,150和160美元附近最为集中,甚至有投机性看涨期权持仓到达200、250乃至450美元。看跌/看涨比率为0.44,显示短期市场情绪偏向看涨。
风险因素
高估值是核心矛盾。SpaceX当前估值已经反映了大量未来增长预期。虽然收入增长强劲,但二季度净亏损仍达5.41亿美元,资本开支规模是收入的2.35倍。连接业务调整后EBITDA为26亿美元,而同期集团资本开支达到183.69亿美元,自由现金流缺口巨大。
后续解禁供应压力不容忽视。首轮解禁只是第一阶段。根据解禁时间表,今年剩余还有多轮解禁:8月至10月中旬约9.6亿股;10月下旬至11月初约12.8至13.0亿股;12月8日约11.5至12.0亿股。到12月8日,公司最多40%的股份可能进入流通。新增需求能否持续消化这些供应,将决定股价能否站稳更高价位。
商业化兑现进度存在不确定性。Starship研发进度、Starlink盈利能力在价格下降趋势下能否维持、AI基础设施布局能否形成可持续的收入贡献——这些都是需要持续验证的命题。管理层预计年底将达到1,000亿美元的年收入运行率,远期目标是1万亿美元年度收入,内部预计实现时间已从2031年提前到2030年。这些数字的实现需要极其苛刻的执行力。
SpaceX股票未来走势展望:8月上涨空间在哪里?
技术面关键位置
SPCX已突破自6月中旬以来的下降通道。下一阻力位在137.69美元附近;再向上,150.98美元是61.8%斐波那契回撤位,大致对应上市首日开盘价。如果突破165.23美元(整个下跌行情的中点),则有望再次冲击225.61美元的历史高点。
当前RSI为68.37,略低于超买区域,表明反弹可能在继续之前稍作整理。直接支撑位在126.88美元附近,如果日线收盘低于该水平,上涨行情可能被推迟,股价存在重新测试解禁前低点108.09美元的可能。
资金面观察
看涨期权仓位增加、空头比例较高、成交量放大构成短期看涨信号。但RSI接近超买、后续多轮解禁供应释放构成谨慎信号。8月7日单日成交量超过1.07亿股,资金博弈激烈。
投资者如何布局?
长期投资者应将关注点放在Starlink商业化速度、收入增长趋势和AI基础设施布局上,更关注公司长期价值演变而非单次解禁后的价格波动。
短线交易者可关注解禁后的成交量变化、技术突破位置和期权资金方向,但需警惕RSI超买后的回调风险。
风险偏好较低的投资者可等待估值调整、后续财报验证以及新业务收入进一步兑现后再做决策。
SpaceX此次上涨并非简单的解禁行情,而是市场在公司交出78亿美元季度营收答卷之后,对其长期价值进行重新定价的结果。短期来看,股价仍受到后续解禁供应和高估值压力影响;长期来看,Starlink的全球扩张、商业航天的成本革命以及AI基础设施的太空化部署,可能成为推动SpaceX估值继续增长的核心驱动力。
对于投资者而言,关键不在于预测一次上涨的终点,而在于判断一个根本性问题:SpaceX是否能够从一家领先的航天公司,成长为下一代全球基础设施平台。
FAQ
1. SpaceX股票解禁后为什么反而大涨?
市场此前已将解禁抛售风险提前定价,股价从225.61美元高点跌至105美元附近,最大回撤超53%。实际解禁后,内部人士抛售规模远低于预期,叠加二季度财报收入78亿美元、同比增长92%的基本面支撑,以及Argus等机构上调评级至买入、目标价160美元的资金面催化,多重因素推动股价逆势反弹。
2. SpaceX的AI业务现在规模有多大?
2026年第二季度,SpaceX AI业务收入达25.61亿美元,同比增长247%,环比增长213%,占总营收约33%。调整后EBITDA首次转正至11.46亿美元。公司已签署总额141亿美元云服务合同,二季度资本开支158亿美元投向AI基础设施,铭牌算力达1.4吉瓦。
3. SpaceX后续还有哪些解禁压力?
首轮解禁后,2026年剩余还有三轮主要解禁:8月至10月中旬约9.6亿股,10月下旬至11月初约12.8至13.0亿股,12月8日约11.5至12.0亿股。到12月8日,公司最多40%股份可能进入流通。马斯克持有的超60亿股锁定期至2027年6月。
4. SpaceX当前估值是否已经过高?
SpaceX当前估值已反映大量未来增长预期。虽然二季度收入78亿美元同比增长92%,但净亏损5.41亿美元,资本开支183.69亿美元是收入的2.35倍。连接业务EBITDA 26亿美元与资本开支之间存在巨大缺口。投资者需要持续跟踪收入增长能否匹配估值扩张。
5. Starlink业务的最新发展如何?
二季度Starlink用户达1,200万,环比净增170万创单季纪录。连接业务收入42.91亿美元,同比增长66%;企业及政府收入同比增长108%,占连接收入比重超四成。Starlink v3卫星带宽预计提升约100倍,马斯克预计不到10年内Starlink可能承载全球大部分互联网流量。
相关快讯
SpaceX 股票大涨 16%,因股份锁定期到期且第二季度营收达到 78 亿美元
SpaceX 股票上涨 6.1%,代币化 SPCX 交易量达到 7 亿美元
分析师上调评级及美联储转向利率政策,推动SpaceX股票上涨10.54%
尽管下跌 27%,F/m Investments 首席执行官称 SpaceX 股票带来买入机会
SpaceX 解锁 9.115 亿股 A 类股票,散户活跃推动股价涨 6%

